


Aktuelt
Skikkethetskrav for eiere og styremedlemmer i regnskapsførerselskap
Finanstilsynet foreslår nye lovregler om krav til skikkethet for eiere og styremedlemmer i regnskapsførerselskaper. Bakgrunnen er saker som er under etterforsk-ning av politiet.
Høringsforslaget utvider lovutvalgets forslag til ny regnskapsførerlov i NOU 2018: 9. Lovutvalget har foreslått skjerpede krav til skikkethet for den eller de som står for den daglige ledelsen i et regnskapsførerselskap. Finanstilsynet vil utvide skikkethetskravet til betydelige eiere og styremedlemmer. Høringsfristen var 18. september.
Forskrifter – tros- og livssynssamfunn
Ny lov om tros- og livssynssamfunn trer i kraft fra 1. januar 2021. I den forbindelse skal det fastsettes nye forskrifter om tilskudd, regnskap og
revisjon.
Regnskapet skal etter forslaget gi oversikt over tros- eller livssynssamfunnets inntekter og utgifter, inkludert tilskudd, inntekter fra andre kilder og spesifikasjon av utgifter. Etter gjeldende regler skal regnskapet kun vise anvendelsen av tilskuddsmidler.
Nytt er også at det i regnskapet skal opplyses om eventuelle bidrag samfunnet har mottatt fra et annet land når summen av alle bidrag er høyere enn 0,1 ganger grunnbeløpet i folketrygden i regnskapsåret. Tros- og livssynssamfunn som vil sette av tilskuddsmidler til sparing, må i note til regnskapet opplyse om hva midlene etter planen skal brukes til.
Det foreslås videre at regnskapet skal være revidert av statsautorisert eller registrert revisor når tilskuddet er høyere enn 3G (om lag 300 000 kroner) i regnskapsåret. I dag er grensen 100 000 kroner. Departementet kan fastsette at revisor skal bruke en bestemt revisjonsstandard.
De sentrale elementene i tilskuddsordningen
Et samfunn må ha minst 50 tellende medlemmer for å kunne motta tilskudd.
Tilskuddet utmåles fortsatt som et kronebeløp pr. medlem (tilskuddssats), med krav om medlemslister påført fødselsnummer for hvert medlem.
Tilskuddssatsen skal det første året fastsettes på grunnlag av gjeldende bestemmelser.
Tilskuddssatsen som fastsettes det første året, skal senere år reguleres i samsvar med utviklingen i statens og kommunenes tilskudd til Den norske kirke regnet per medlem i Den norske kirke.
Høringsfristen var 10. september.
Nordmøre Revisjon ble BDO Nordmøre
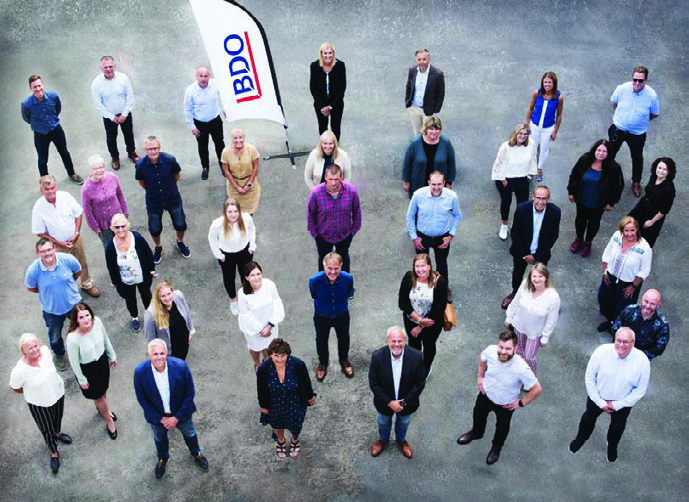
BDO Nordmøre (Foto: Fotograf Engvig AS).
Nordmøre Revisjon AS i Kristiansund gikk inn i BDO fra 1. september og byttet navn til BDO Nordmøre. Nordmøre Revisjon vil inngå som en del av region midt–nord i BDO, som består av 400 ansatte fordelt på 18 kontor mellom Kristiansund i sør til Båtsfjord i Nord.
Sammenslåingen sikrer at kundene får tilgang til en bredere kompetanse fordelt på tjenesteområdene revisjon, regnskap, rådgivning og advokattjenester. Før sammenslåingen var Nordmøre Revisjons tjenester konsentrert innenfor revisjons- og regnskapstjenester.
Register over reelle rettighetshavere – forskrifter på høring
Tidlig i 2019 ble det vedtatt å etablere et register over reelle rettighetshavere. Nødvendige forskrifter og tekniske løsninger må imidlertid på plass først. Nå er forskriftene sendt på høring. Les mer på: revisorforeningen.no/fag/nyheter/registeret-over-reelle-
rettighetshavere/
Erga Revisjon vokser
Sør-Rogalands største uavhengige revisjonsselskap, Stavanger-baserte Erga Revisjon, kjøper opp Bryne-revisorene Grand Revisjon. Erga Revisjon ledes av statsautorisert revisor Sven Erga, og selskapet omsatte i fjor for 33,3 millioner kroner. Selskapet har etter sammenslåingen 21 ansatte.
Bærekraftsrapporteringen har vesentlige mangler
Finanstilsynet har gjennomført en kartlegging av store selskapers bærekraftsrapportering. Kartleggingen viser at dagens rapporteringspraksis har vesentlige mangler. Finanstilsynet har som mål at rapporten skal gi selskapene veiledning til bedre rapportering og skriver at kartleggingen har bidratt til å synliggjøre hva som er sentralt for at bærekraftsrapportering skal gi nyttig informasjon til interessenter. Kartleggingen vil danne grunnlag for videre tilsynsarbeid innen bærekraft.
Grunnbeløpet for 2020 er fastsatt
Det nye grunnbeløpet er kr 101 351 fra 1. mai 2020. Gjennomsnittlig grunn-beløp for 2020 er kr 100 853.
Grunnbeløpet og gjennomsnittlig grunnbeløp for året har også betydning for en rekke satser mv. i skatte- og avgiftsreglene.
Frister for registrering i Foretaksregisteret før årsskiftet
Elektroniske meldinger
Melding om vedtak om fisjon, fusjon, kapitalnedsettelse eller avvikling må være mottatt hos Foretaksregisteret innen 20. oktober. Gjennomføringsmeldinger og andre meldinger innsendt elektronisk til Foretaksregisteret etter 12. desember, kan være vanskelig å få registrert innen utgangen av året.
Meldinger på papir
Meldinger på papir som gjelder vedtak om fusjon, fisjon, kapitalnedsettelse eller avvikling bør være mottatt hos Foretaksregisteret innen 1. oktober. Gjennomføringsmeldinger og andre meldinger på papirskjema som kommer til Foretaks-registeret etter 30. november, kan være vanskelig å få registrert innen utgangen av 2020.
Merverdiavgift – fritak for dybdejournalistikk
Fritaket for aviser er fra 1. juli 2020 utvidet til å omfatte dybdejournalistikk.
Skattedirektoratet har gitt en uttalelse om de nye reglene for avgiftsfritak på aviser og dybdejournalistikk.
Etter endringen vil flere publikasjoner som i dag ikke anses å være avis, kunne komme inn under fritaket. Kriterier som må være oppfylt, er at det er en redaktørstyrt publikasjon som kommer ut ukentlig eller oftere. Publikasjonen skal hovedsakelig inneholde tekst og stillbilder.
I tillegg er det stilt krav om at publikasjonen er et resultat av en bred journalistisk produksjon av i hovedsak nyheter og aktualitetsstoff rettet mot allmennheten fra ulike samfunnsområder, eller i hovedsak nyheter og aktualitetsstoff rettet mot allmennheten fra et avgrenset samfunnsområde.
Høring – økonomiforvaltningen lokalt i kirken
Det foreslås nye regler for økonomiforvaltningen i kirken etter at kirkeloven er erstattet av en lov om trossamfunn. Både regnskaps- og revisjonsbestemmelser er på høring.
Oppdatert veiledning pensjonsforutsetninger
Norsk RegnskapsStiftelse har oppdatert veiledningen med tall pr. 31. august 2020. Veiledende forutsetninger for diskonteringsrenten er endret fra 2,3 % pr. 31.12.2019 til 1,5 % pr. 31.08.2020 basert på foretaksobligasjoner (OMF) og fra 1,7 % til 1,0 % basert på statsobligasjoner.
Ikke-finansiell rapportering – utvikling i EU
EU-kommisjonen har publisert resultatet av konsultasjonen om ikke-finansielle opplysninger. Flertallet av respondentene vil utvide kravene både til hvem som skal rapportere og hva som skal opplyses. Et klart flertall ønsker også krav om at revisor skal attestere rapporteringen.
Modernisering av mva-området
Skatteetaten arbeider med å modernisere mva-området og har utviklet en ny elektronisk portal for registrering i merverdiavgiftsregisteret. Den nye ordningen er tilgjengelig som en valgfri ordning på skatteetaten.no. De som ikke kan benytte ordningen, må fremdeles sende inn Samordnet registermelding del 2.
Gratis tilgang til rettsinfo.no
Rettsinfo forenkler søk etter innholdet i juridiske litterære rettskilder. I en periode er informasjon gratis tilgjengelig på: www.bit.ly/2R3Avi8
Opsjonsskatteordningen for små oppstartsselskap utvidet
Vilkåret om at ordningen bare omfatter personer som er ansatt etter 1. januar 2018, oppheves. Videre utvides ordningen slik at selskap med 25 ansatte eller færre kan bruke ordningen, og den øvre grensen for selskapets samlede driftsinntekter og balansesum blir hevet til 25 mill. kroner. Endringene trådte i kraft 25. juni 2020.
Redusert engangsavgift på bruktimporterte biler
Engangsavgiften for bruktimporterte motorvogner eldre enn fem år blir redusert med virkning fra 1. juli 2020.
Forsinkelsesrente og standardkompensasjon
Forsinkelsesrenten fra 1. juli er satt ned til 8 prosent p.a. Satsen for standardkompensasjon er satt til 430 kroner, en økning på 30 kroner.
Formuesskatt
Verdsettelsesrabatten i formuesskatten økes for aksjer, driftsmidler mv. (herunder næringseiendom) fra 25 til 35 prosent med virkning fra inntektsåret 2020.
Det er også vedtatt en midlertidig ordning om utsatt betaling av formuesskatt på virksomhetsformue for inntektsåret 2020. Denne gjelder for personlige eiere når virksomheten har regnskapsmessig underskudd. Den lave merverdiavgiftssatsen er midlertidig redusert.
Den lave merverdiavgiftssatsen har blitt redusert fra tolv til seks prosent med virkning fra 1. april 2020 til og med 31. oktober 2020.
Selskapsunderskudd kan tilbakeføres midlertidig
Det er vedtatt en midlertidig adgang til å tilbakeføre underskudd i 2020 mot skattlagt overskudd de to foregående årene.
Les mer på: revisorforeningen.no/underskudd-2020/
Midlertidig fritak fra lønnsrapportering for utenlandske arbeidsgivere
Det er gitt fritak fra rapporteringsplikten og plikten til å foreta forskudds-trekk for utenlandske foretak som har ansatte som utfører arbeid fra hjemmekontor i Norge i stedet for fra sitt faste arbeidssted i utlandet som følge av covid-19-utbruddet.
Bedriftskantiner og merverdiavgift
Kan kantineoperatører behandle betalingen fra bedriftskunder som ensidig tilskudd som ikke anses som avgiftspliktig vederlag? Og er deler av betalingen vederlag for næringsmidler med redusert sats?
Skattedirektoratet har utgitt en prinsipputtalelse hvor de redegjør for sitt syn.
Skattedirektoratet kommer til at bedriftskunde, som kjøper inn kantinetjenester fra kantineoperatør, skal faktureres med merverdiavgift. Dette gjelder når vederlaget fra brukerne av kantinen tilfaller bedriftskunden, som på sin side betaler operatøren et nærmere beregnet «management fee».
Skattedirektoratet mener også at kantineoperatør ikke kan skille ut en andel av sin leveranse til bedriftskunden som omsetning av næringsmidler. Omsetningen anses som serveringstjeneste og skal faktureres med ordinær sats.
Lunsj
Lønnsstøtteordningen
Loven med tilhørende forskrift er fastsatt. Søknader kan leveres på lonnstilskudd.no fra oktober 2020. Siste frist for å sende inn søknad om tilskudd er 5. november 2020.
Det etableres en egen søknadsportal for ordningen, lonnstilskudd.no, som skal være klar for å ta imot søknader i oktober.
Tilskudd pr. ansatt
Foretak med minst ti prosent omsetningsfall kan søke om lønnsstøtte.
Foretak med minst 30 prosent omsetningsfall får støtte på 15 000 kroner pr. ansatt som er tatt tilbake. Omsetningsfallet beregnes på samme måte som for kompensasjonsordningen, men ved beregningen av lønnstilskudd er ikke tilskudd og annen erstatning for omsetning angitt som omsetning.
Foretak med mindre enn 30 prosent omsetningsfall får avkortet støtten etter følgende modell: Støttebeløp i kroner pr. person = (omsetningsfall i prosent – 10 prosentenheter) x 75 000.
Frivillige organisasjoner mv. som ikke har omsetning, får et tilskudd på 10 000 kroner pr. måned pr. ansatt som er tatt tilbake.
Støttebeløpene justeres etter den ansattes stillings- og permitteringsbrøk.
Tilskuddet for å ta lærlinger tilbake beregnes etter de samme reglene som for andre ansatte, men er begrenset oppad til 10 000 kroner.
Foretak som er omfattet av ordningen
Alle foretak med næringsvirksomhet som har omsetning, kan søke om støtte. I tillegg kan stiftelser og frivillige organisasjoner med permitterte ansatte søke.
Vilkår for tilskudd
Det stilles vilkår om at den ansatte det søkes om støtte for:
må være tatt tilbake fra permittering ved inngangen til perioden det søkes om støtte for (både juli og august eller bare august)
ble permittert fra bedriften som søker støtte
tas tilbake i minst like høy stillingsbrøk som før permitteringen
må ha vært helt eller delvis permittert pr. 28. mai 2020 (registrert hos NAV)
kan ikke permitteres på ny eller sies opp i perioden frem til 1. oktober
Det stilles vilkår om at foretaket som søker om støtte (arbeidsgiveren)
ikke kan gjennomføre nye permitteringer, si opp eller redusere arbeidstiden til andre ansatte i sammenlignbare stillinger i perioden 28. mai–1. september 2020.
er registrert i Aa-registeret via a-meldingen og alle opplysninger om arbeidsforholdene må være riktig registrert i Arbeidstakerregisteret.
har de tillatelser, godkjenninger eller bevillinger som kreves for driften. Foretak som driver innen rengjøring, bemanning, bedriftshelsetjeneste eller asbestfjerning, skal være godkjent og registrert hos Arbeidstilsynet etter gjeldende regler. Kjøretøyverksteder skal være oppført i Statens vegvesens register. Elektrikervirksomheter skal være registrert i Elvirksomhetsregisteret.
ikke er under konkursbehandling eller begjært tvangsoppløst
har betalt skatter, avgifter og forskuddstrekk forfalt før 29. februar 2020 og har levert skattemelding for 2018
Les mer på: revisorforeningen.no/lonnsstotteordningen
Utstedelse av salgs-dokument ved bygge- og anleggsvirksomhet
Finansdepartementet har sendt på høring et forslag om å endre bokføringsforskriften § 8- 1-2a. Bestemmelsen regulerer tidspunktet for når det skal utstedes salgsdokument ved bygge- og anleggsarbeid og verfts-industri.
Gjeldende hovedregel er at salgsdokument skal utstedes i samsvar med bygge- og anleggsarbeidets fremdrift. Endringsforslaget går ut på at det i perioden frem til arbeidet er fullført, bare inntrer faktureringsplikt dersom det mottas delbetalinger for utført arbeid eller materialer som er tilført kontraktsgjenstanden.
Forslaget gir rom for at partene kan innrette seg slik at det ikke inntrer merverdiavgiftsplikt ved omtvistede krav underveis i prosjektet. Forslaget gir ikke anledning til å utsette fakturering lenger enn til fullføringen.
Mva på alternativ behandling, kosmetisk kirurgi og kosmetisk behandling
Departementet foreslår å gjøre alternativ behandling, og kosmetisk kirurgi og kosmetisk behandling avgiftspliktig. Alternativ behandling som inngår som en integrert del av en helsetjeneste og helt eller delvis finansieres av det offentlige, skal likevel være unntatt.
Skattefri fordel ved kjøp av aksjer mv. i arbeids-giverselskapet
Arbeidstaker kan gis en skattefri fordel i form av underkurs ved ansattes kjøp av aksjer i arbeidsgiverselskapet. Den maksimale skattefrie fordelen økes fra 3 000 til 5 000 kroner. Endringen trådte i kraft i juni med virkning fra og med inntektsåret 2020.
Bekreftelse av resultatinformasjon i kompensasjons-ordningen
Skattedirektoratet har utarbeidet en veiledning for bekreftelser fra en revisor eller autorisert regnskapsfører om opplysninger om ordinært resultat før skattekostnad i januar og februar 2020. Veiledningen holder et faglig uforsvarlig nivå, og Revisorforeningen frarår medlemmene å avgi bekreftelser på grunnlag av denne.
Les mer på: revisorforeningen.no/bekreftelse-resultatinformasjon
Firmarotasjon – overgangsvirkninger ved ikrafttredelsen i Norge
Revisorforeningen har utarbeidet en tabell som viser overgangsvirkninger ved ikrafttredelsen i Norge av bestemmelsene om firmarotasjon for foretak av allmenn interesse i EUs revisjonsforordning. Vi forventer at reglene trer i kraft fra 1.1.2021.
Les mer på: revisorforeningen.no/firmarotasjon
Nå kan du søke i konkurskarantener
Om du ønsker å finne ut om en person har konkurs-karantene, kan du nå søke i Brønnøysundregistrenes nye portalløsning.
Slike søk kan være relevante når du får forespørsler fra mulige kunder og når foretak gjør endringer i ledelsen eller eierforhold. For å gjøre søk må du logge deg inn. Den du søker på, får ikke beskjed om at du har utført søket. Du kan søke med hjelp av både navn og fødselsnummer.
Søkeresultatet
Søkeresultatet i konkursregisteret (brreg.no/registersok/alle-registersok/om-konkurskarantene/) viser navn, fødselsår, kommune og karanteneperiode.
Veiledning for revisor – unntak i rente-begrensningsreglene
Revisjonskomiteen har utarbeidet veiledning for de tilfeller hvor annen revisor reviderer konsernregnskap/konsolidert balanseoppstilling for norsk del av konsernet.
Veiledningen tar for seg hvilket arbeid som må gjøres av øvrige revisorer (signerende revisor) enn konsernrevisor, som grunnlag for attestasjonen i de andre selskapene i den norske delen av konsernet. I tillegg gis det eksempel på erklæring fra konsernrevisor og forslag til tilføyelse i engasjementsbrevet om taushetsplikten.
Fradrag for investeringer i oppstartsselskaper
Fradragsordningen for investeringer i oppstartsselskaper utvides. Beløpsgrensen er økt til én million kroner pr. investor, og grensen for aksjeinnskudd i foretakene er økt til fem millioner kroner. Videre er det åpnet for at ansatte kan benytte ordningen. -Endringene i beløpsgrensene gjelder fra og med inntektsåret 2020. Utvidelsen som omfatter oppstartsselskapenes egne ansatte, gjelder for inntektsårene 2020 og 2021.
Bisnode – temperaturmåler
|
|
Nest siste |
|
Sml. Med |
|
|---|---|---|---|---|---|
|
Siste måned |
måned |
Endring |
1 år tilbake |
Endring |
KONKURS |
362 |
283 |
27,9 % |
525 |
-31,0 % |
TVANGSAVVIKLING |
93 |
94 |
-1,1 % |
115 |
-19,1 % |
NYREGISTRERINGER |
17 894 |
17 646 |
1,4 % |
22 313 |
-19,8 % |
ANTALL ANMERKNINGER |
1 902 599 |
1 892 050 |
0,6 % |
1 769 890 |
7,5 % |
- PERSONER M/ANM |
263 626 |
263 937 |
-0,1 % |
261 452 |
0,8 % |
- FORETAK M/ANM |
57 798 |
58 985 |
-2,0 % |
55 465 |
4,2 % |
Siste måned= 7.8.-15.9 Nest siste måned=27.06.-6.8. 1 år tilbake= 7.8.2019-15.9.2019
Kilde: Bisnode


