


European Single Electronic Format
Vi går over til en mer og mer digitalisert verden, også innenfor regnskap. Europakommisjonen har «digital single market» som en av sine prioriteringer og i dette ligger også å harmonisere den finansielle rapporteringen i Europa.
I 2013 ble rapporteringsdirektivet for omsettelige verdipapirer («Transparency Directive») endret og en av de nye forpliktelsene er et krav om et felles elektronisk rapporteringsformat for årsrapporter fra og med regnskapsår som starter 1. januar 2020. European Securities and Markets Authority («ESMA») fikk mandat til å utarbeide et forslag til en forordning med utfyllende bestemmelser om dette elektroniske rapporteringsformatet, som er kalt European Single Electronic Format («ESEF»). Forordningen ble sendt til Europakommisjonen for godkjenning i slutten av 2017.
17. desember 2018 ble forordningen godkjent og sendt til Europaparlamentet og Europarådet for klarering. Etter godkjennelse fra Parlamentet og Rådet, blir forordningen publisert i Official Journal of the European Union og er da umiddelbart gjeldende lovverk for alle medlemsstater i EU. Publisering er ventet i andre kvartal i 2019.
For utstedere med Norge som hjemstat, vil ikke forordningen være gjeldende før den er tatt inn i EØS-avtalen eller gjennomført i norsk rett. P.t. er ikke endringene til rapporteringsdirektivet fra 2013 gjennomført i norsk rett og det er usikkert når disse nye forpliktelsene blir gjeldende i Norge. Det er dermed mulig at ESEF trår i kraft for medlemsstater i EU før den blir gjeldende i Norge.
Hvem vil ESEF gjelde for?
Forordningen om ESEF vil gjelde for alle foretak som er omfattet av rapporteringsdirektivets bestemmelser om krav til årsrapporter. I Norge gjelder dette foretak som har Norge som hjemstat og som har omsettelige verdipapirer som er tatt opp til handel på regulert marked, jf. verdipapirhandelloven («vphl.») §§ 5–4 og 5–5. Hverken Merkur Market, Nordic ABM, Oslo Connect, NOTC eller den nye handelsplassen Family and Friends er definert som regulert marked i henhold til verdipapirlovens bestemmelser. Det vil si at ESEF kun vil gjelde for foretak som utsteder verdipapirer på Oslo Børs eller Oslo Axess. Kravet om å benytte det elektroniske rapporteringsformatet gjelder ikke for foretak som bare utsteder gjeldsinstrumenter der pålydende er 100 000 euro eller mer, utstedere av verdipapirfond, samt stat, regional eller lokal myndighet i stat, internasjonal offentlig organ eller organisasjon, jf. vphl. § 5–4 (6). Se figur 1 for oversikt.
Oslo Børs |
Oslo Axess |
Merkur Market |
Nordic ABM |
Oslo Connect |
NOTC |
Family and Friends |
|---|---|---|---|---|---|---|
|
- Aksjeutstedere - Obligasjonsutsteder med pålydende mindre enn 100 000 EUR - Unntatt utsteder av verdipapirfond samt internasjonale offentlige organ eller organisasjoner og myndigheter o.l. |
Ikke aktuelt |
|||||
Figur 1: Hvem må benytte ESEF-rapporteringen
Hva blir de nye kravene?
Foretak som er omfattet av rapporteringsdirektivet, skal ved innføringen av ESEF, det vil si fra og med regnskapsåret som starter 1. januar 2020, utarbeide hele årsrapporten i XHTML-format («Extensible Hypertext Markup Language»). XHTML er et markeringsspråk for formattering av nettsider som kan vise tekst og annen informasjon i en nettleser. På godt norsk vil dette si en vanlig internettside. XHTML kan fritt brukes av alle, og kan leses i en hvilken som helst nettleser.
For at regnskapstallene skal bli lettere tilgjengelige for brukerne og for å gjøre analyse og sammenligning enklere, skal konsernregnskapet i årsrapporten, hvis det er utarbeidet i samsvar med IFRS, merkes («tagging») med XBRL («eXtensible Business Reporting Language»). XBRL er et merkingsspråk som er maskinlesbart og gjør det mulig å behandle store mengder opplysninger. XBRL anvendes allerede i en rekke land for ulike rapporteringsformål.
XBRL-merkingen skal innlemmes i XHTML ved bruk av Inline XBRL. Et Inline XBRL-dokument vil se ut som et vanlig regnskap i en nettleser (XHTML-format), men med bokser rundt tallene som er merket. For tall som er merket, vil man kunne se de underliggende metadataene.
For at XBRL-merkingen skal kunne gjøres, må en taksonomi ligge til grunn. En taksonomi er et hierarki av elementer som angir strukturerer og sammenhenger mellom dem for å kunne gjøre en menneskelig lesbar tekst til maskinlesbare opplysninger.
IFRS Foundation har utarbeidet en taksonomi for å merke regnskap utarbeidet i samsvar med IFRS. I forordningen er det krav om at ESEF-taksonomien skal benyttes. Denne tar utgangspunkt i taksonomien fra IFRS Foundation, men har et par tillegg.
Det mest sentrale tillegget er at et foretak selv kan lage egne elementer til taksonomien, hvis det nærmeste elementet i ESEF-taksonomien ikke godt nok representerer den regnskapsmessige betydningen av tallet som skal merkes, såkalte «extensions». Disse tilleggselementene kan enten utvide eller begrense elementene som merkes, men må alle forankres i det nærmeste elementet i taksonomien («anchoring»).
Forankringen kan skje én-til-én (ett tilleggselement forankres til ett element i taksonomien), flere-til-én (ett utvidet tilleggselement forankres til flere elementer i taksonomien) eller én-til-flere (disaggregering) hvor flere begrensede tilleggselementer forankres til ett element i taksonomien.
Det viktige her er at tilleggselementene som benyttes, ikke dupliserer betydningen eller omfanget av et element som allerede finnes i taksonomien. Tilleggselementer som er delsummer av tall som allerede er forankret, trenger ikke å forankres. Se figur 2 som viser forankring av tilleggselementer.
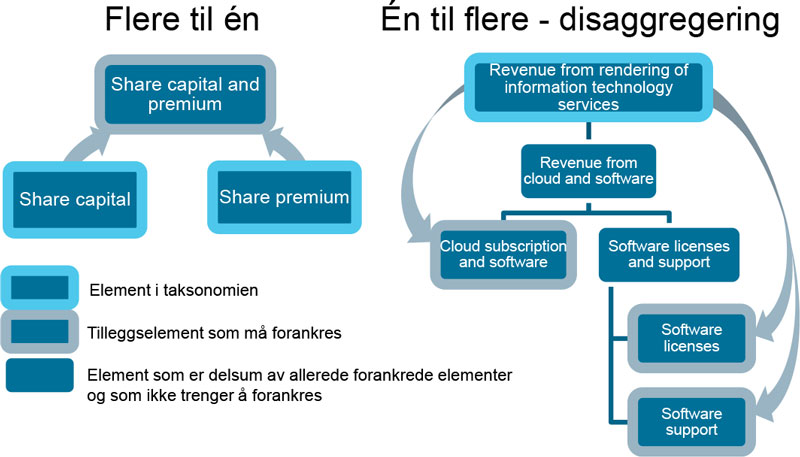
Figur 2: Forankring av tilleggselementer
Merking av årsregnskapet
For primæroppstillingene i konsernregnskapet (oppstilling over resultat, balanse, kontantstrøm og egenkapital) er det krav om detaljert merking, det vil si at alle tall i disse oppstillingene skal merkes. Dette er ikke tilfellet for noteopplysningene til konsernregnskapet, hvor det er lagt opp til en blokkvis merking («block tagging»). Det vil si at hele seksjoner i notene kan merkes med ett element fra taksonomien. Bakgrunnen for lempeligere merkingskrav av noter er gjort etter en nytte-kostnadsanalyse utarbeidet av ESMA. Her ble det konkludert med at et krav om detaljert merking også av noteopplysningene ville bli en for stor byrde for foretakene i forhold til nytten for brukerne. Imidlertid påpekes det i forordningen at det ikke er en begrensning å gjøre en mer detaljert merking av noteopplysningene hvis det er ønskelig, eller å merke årsregnskapet til morselskapet hvis dette er utarbeidet i samsvar med IFRS eller et annet regnskapsspråk hvor en taksonomi er tilgjengelig.
For utstedere som utarbeider konsernregnskapet i samsvar med andre anerkjente regnskapsprinsipper tilsvarende IFRS (som for eksempel US GAAP), er disse regnskapene pr. i dag unntatt kravet om merking. Dette kan bli endret og bli et krav på et senere tidspunkt, da ESMA for tiden arbeider med å kartlegge og vurdere taksonomiene som er tilgjengelige for de regnskapsspråkene dette gjelder. Det gjøres imidlertid oppmerksom på at unntaket kun gjelder kravet om merking, og at også utstedere som benytter andre anerkjente regnskapsprinsipper tilsvarende IFRS vil måtte utarbeide årsrapporten på XHTML fra og med regnskapsår som starter 1. januar 2020.
For å gi utstederne rimelig tid til å tilpasse seg de nye kravene til ESEF- og XBRL-teknologien, vil merking av noter kun være et krav for årsregnskap fra og med regnskapsår som starter 1. januar 2022. For de første to årene er det dermed kun krav om å merke oppstillingene over resultat, balanse, kontantstrøm og egenkapital. Se figur 3 for oversikt over krav til merking.
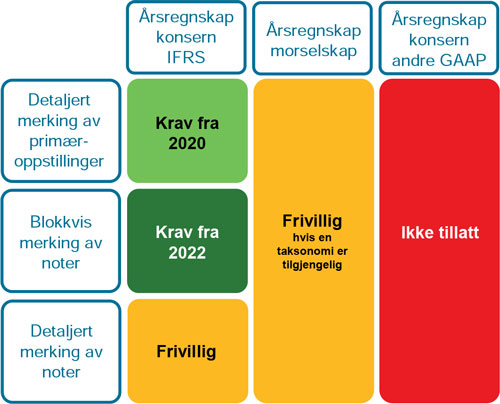
Figur 3: Krav til merking av årsregnskapet
Årsrapporten
ESEF skal anvendes på årsrapporter. Det er ikke et krav om å benytte det elektroniske rapporteringsformatet på delårsrapporteringen. Hva som inngår i årsrapporten, er ikke regulert i forordningen, men reguleres av de ulike lands nasjonale lovgivning. For utstedere med Norge som hjemstat er krav til innhold i årsrapporten regulert i verdipapirhandelloven med et par piruetter innom regnskapsloven, og skal oppsummert inneholde årsberetning, revidert årsregnskap for konsern og morselskap samt erklæring fra personer som er ansvarlige hos utstederen, en såkalt ledelseserklæring. Se figur 4 for oversikt over ESEF-kravene i den norske årsrapporten.
Mange utstedere velger å inkludere mer informasjon i årsrapporten enn hva som kreves av lovgivningen. Forordningen forbyr ikke å inkludere slik frivillig informasjon i årsrapporten på XHTML. Det er heller ikke noe i veien for å inkludere bilder eller grafer eller lignende slik at XHTML-formatet visuelt blir likt pdf-rapporten man har i dag.
Revisjon av den elektroniske rapporteringen
Det nye elektroniske formatet vil benyttes på den årlige finansielle rapporteringen til utstederne som er omfattet av de nye kravene. Det er derfor naturlig at revisor har en rolle for å sikre at rapporteringen gir et rettvisende bilde. Europakommisjonen har også bekreftet at ESEF skal revideres samt at revisor skal bekrefte at rapporteringen er i samsvar med forordningen. Det er pr. i dag ingen revisjonsstandard som regulerer revisjon av elektronisk rapportering og Europakommisjonen har derfor nedsatt en arbeidsgruppe blant de europeiske revisortilsynene for å utarbeide retningslinjer på hvordan en slik revisjon i praksis skal foregå.
Uavklarte spørsmål og problemstillinger
Det er også flere andre spørsmål vedrørende ESEF som enda ikke er avklarte og for norske utstedere vil eventuelle nasjonale tilleggskrav ikke være kjent før disse er gjennomført i norsk rett. Et spørsmål i Norge kan være om redegjørelsene om foretaksstyring og samfunnsansvar fremdeles kan inkluderes som henvising i årsberetningen etter innføringen av ESEF eller om disse rapportene nå må tas inn i sin helhet. Dette reguleres ikke av forordningen.
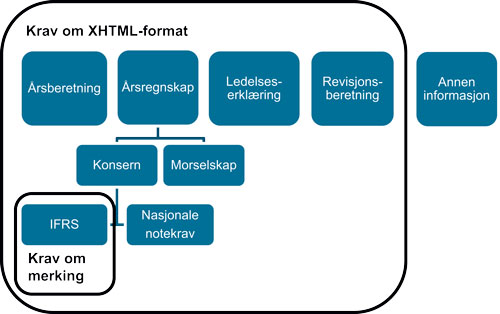
Figur 4: ESEF-kravene i den norske årsrapporten
Det kan også tenkes at noen land vil kreve merking av andre deler av årsrapporten enn kun konsernregnskapet, hvis en taksonomi eksisterer for dette formålet. Det kan også bli krav om merking av selskapsregnskapet for mor, hvis det børsnoterte selskapet ikke er et konsern. Dette reguleres ikke av forordningen, men av nasjonal lovgivning tilsvarende kravet om å bruke IFRS for slike foretak. Forordningen tar heller ikke stilling til om sammenligningstallene skal merkes de første årene merkingen blir gjeldende.
En konkret problemstilling som for tiden diskuteres i ESMA, er rapportering fra utenlandske utstedere som er børsnoterte i USA («foreign private issuers»). Disse kan benytte IFRS ved rapportering til U.S. Securities and Exchange Commission («SEC»), og fra og med 2018 ble det krav om å rapportere med bruk av XBRL. Enkelte tekniske spesifikasjoner gjør at XBRL-formatet som aksepteres av den amerikanske databasen EDGAR, ikke er helt likt det som nå vil bli krevd i Europa. For å unngå at disse utstederne må utarbeide to ulike IFRS-rapporteringer med XBRL, jobber ESMA med å finne løsninger på forskjellene som er identifisert mellom rapporteringsformatet til EDGAR og ESEF.
Utvikling i IFRS og XBRL
Både IFRS og XBRL er i stadig utvikling og for å ta hensyn til dette og eventuelle andre teknologiske utviklinger som kan få betydning for ESEF, må forordningen oppdateres regelmessig. I praksis vil nok dette bli hvert år i forbindelse med IFRS Foundation sin årlige oppdatering av IFRS-taksonomien. Det kan også på et senere tidspunkt bli oppdateringer knyttet til spesifikke krav i forordningen, som for eksempel at utstedere som utarbeider konsernregnskapet i samsvar med andre anerkjente regnskapsprinsipper tilsvarende IFRS, må merke disse. I dagens forslag til regler er dette unntatt merking. Det er også nevnt at det kan komme krav om merking av andre opplysninger i årsrapporten.
Avslutning
For utstedere i EU kommer kravet om ESEF fra og med 2020 og med ytterligere styrke fra 2022. Det er mye som må være klart til de første årsrapportene skal avlegges i 2021. Man må ha systemer for at den tekniske biten skal flyte og ha en plan for både hvordan årsrapporten skal utarbeides og for merkingen av konsernregnskapet. Skal man inkorporere bilder og grafer for å lage XHTML-rapporten tilsvarende pdf-rapporten man har i dag, eller kun lage en XHTML-rapport med tall og tekst? Har man tall i årsregnskapet som man må merke, men som ikke er representert i taksonomien slik at man må utarbeide tilleggselementer? Hvor detaljert ønsker man å gjøre merkingen? Ønsker man kun å oppfylle minimumskravene eller vil man gjøre regnskapsinformasjonen så tilgjengelig som mulig for brukerne?
Oslo Børs, som OAM («Officially Appointed Mechanism») i Norge, er ansvarlig for å motta og gjøre tilgjengelig den finansielle rapporteringen fra børsnoterte foretak i samsvar med verdipapirhandelloven. De vil være klare til å motta den finansielle rapporteringen på det nye rapporteringsformatet når forordningen trår i kraft. Det vil også være en testperiode i forkant hvor foretakene kan prøverapportere på det nye formatet.
Selv om endringene til rapporteringsdirektivet ennå ikke er tatt inn i EØS-avtalen eller gjennomført i norsk rett, oppfordrer Finanstilsynet alle norske foretak som er omfattet av rapporteringsdirektivet, til å være forberedt på innføringen av det nye elektroniske rapporteringsformatet.
Mer informasjon
Mer informasjon finnes på ESMAs hjemmesider* https://www.esma.europa.eu/policy-activities/corporate-disclosure/european-single-electronic-format. Blant annet finnes det en rapporteringsmanual om ESEF («ESEF reporting manual») som skal bistå utstedere og programvareleverandører med å utarbeide årsrapporten i Inline XBRL i samsvar med forordningen om ESEF. Det gis her veiledning om vanlige problemer og hvordan disse kan løses. Dette er kun retningslinjer, og det er dermed ikke et krav å følge denne, men ved å følge manualen sikrer man at alle kravene i forordningen blir oppfylt.
ESEF var også ett av temaene på Finanstilsynets utstederseminar som ble arrangert 9. november 2018. Hele seminaret ble filmet og er tilgjengelig på Finanstilsynets hjemmesider* https://www.finanstilsynet.no/nyhetsarkiv/nyheter/2018/seminar-for-noterte-foretak-tilgjengelig-pa-nett/.


