Kommunal økonomisk bærekraft (KØB) i kommunesektoren
Artikkelen tar for seg kommunal økonomisk bærekraft (KØB) som et økonomisk styringskonsept for langsiktig utvikling og bærekraft i kommunesektoren, med diskusjon av behov, muligheter og utfordringer.
Et grunnleggende KØB-premiss er at dagens tjenestetilbud minst er i samsvar med visse minimumsstandarder (krav i lover og regler m.m.) og kan opprettholdes over lengre tid, uten vesentlig kvalitetsmessig forringelse i tjenestetilbud, nedbygging av formue eller skattemessige eller gjeldsmessige økninger.
I formuesbegrepet ligger blant annet:
Ulike egenkapitalstørrelser, inkludert fondsmidler
Realkapital (herunder spørsmål om vedlikehold)
I bunn og grunn: Hver generasjon skal betale for sine egne utgifter, uten å subsidiere andre overdrevent/unødvendig eller bli subsidiert selv.
KØB-arbeid tilsikter imidlertid ikke inngripen i politiske prioriteringer. KØBs grunnleggende funksjon er å definere det økonomiske handlingsrommet, og politikerne skal definere hva som skal prioriteres innenfor rammene. Poenget er kun at det er økonomiske vurderinger som må definere rammene, i hvert fall i betydning av en absolutt nedre grense. Det dreier seg om å overholde lover og regler, være seg sitt ansvar bevisst og sikre at man ikke svikter innbyggere og Storting.
Det er flere utviklingstrekk som tilsier at KØB er og vil, i forsterkende grad, bli en styringsutfordring for kommunesektoren. Økende gjeld og knappe ressurser er en utfordring for norske kommuner i dag, og forventes å bli mer krevende på lengre sikt. Riksrevisjonen* Riksrevisjonen (2015). Riksrevisjonens undersøkelse av kommunenes la?neopptak og gjeldsbelastning. Dokument 3:5 (2014–2015), Oslo. fastslo for eksempel at kombinasjonen av store lån, lavt disposisjonsfond og lavt driftsresultat gir utfordringer for norske kommuner.
Det er forsket lite på KØB både i Norge og internasjonalt, selv om det finnes noen internasjonale studier. Handelshøgskolen Nord universitet etablerte derfor i 2015 et forskningsprosjekt. Forskningsprosjektet med tittelen «Kommunal økonomisk bærekraft (KØB)» ser på økonomiske styringsmodeller for langsiktig utvikling og bærekraft i kommunesektoren.
Forskningen startet med en studie av KØB-arbeidet som har funnet sted i Rana kommune. Det er gjennomført en rekke intervjuer med ansatte i Rana kommune i lederstillinger, administrative stillinger med økonomiansvar og dessuten med flere politiske ledere. I tillegg er det gjort observasjoner, dokumentstudier m.m. i kommunen. Det har også blitt sendt ut et KØB spørreskjema til alle kommunene i Norge. Flere kommuner har vist interesse for forskningen. Det vil også bli gjennomført et KØB-seminar i Bodø 20.–21. juni som setter mer fokus på innspill fra praksis om ulike KØB-relaterte problemstillinger og presentasjon av videre forskningsresultater. Noen sentrale trekk fra KØB-området og forskningen er nærmere omtalt i denne artikkelen.
Behov for KØB-orientering
Trenger kommunene å fokusere på KØB? Svaret på det er uttrykkelig ja. Det er krav i dagens kommunelov (av 1992) om blant annet budsjettbalanse, inndekning av merforbruk (i driftsregnskapet)/udekket (i investeringsregnskapet), at kommunene ikke bare skal budsjettere og planlegge for ett år (årsbudsjett) og fire år (økonomiplan), men også at de skal bedrive mer langsiktig planlegging, hvor økonomien skal tas i betraktning i den langsiktige planleggingen. Det er også egne bestemmelser om registerføring av kommuner med økonomisk ubalanse (ROBEK-listen). I tillegg er formuesbevaringsprinsippet veletablert i kommunesektoren, hvilket innebærer at kommunene ikke kan tillate seg å skyve regningen for dagens drift fremover til betaling for fremtidige generasjoner.
Selv om dette er velkjent i kommunesektoren, er det langt fra klart hvordan ulike kommuner har gått frem for å faktisk sikre dette, eller hvor godt de har lykkes i dette arbeidet. For eksempel er det mange kommuner som i sine økonomiplaner budsjetterer med merforbruk (underskudd). Det å budsjettere hvert år de fire neste årene med å skulle bruke mer penger enn man realistisk sett tror man får inn, fremstår med all tydelighet som lite bærekraftig styring.
En slik tilnærming burde kun være aktuell i spesielle krisetider, hvor det ikke ser ut til å være en annen løsning på kort sikt, men at det realistisk sett er grunn til å tro at økonomien vil styrke seg på lengre sikt. Imidlertid er det vanskelig å se at mange av kommunene som legger opp til en slik økonomisk ubalanse, faktisk befinner seg i spesielle krisetider. Det kan heller se ut som investeringsiveren er for stor eller vegringen mot nødvendig omstilling er markant.
Det er riktignok en åpning i regelverket for å budsjettere med underskudd på netto driftsresultatet dersom kommunen kan dekke det inn ved å bruke avsetninger, men det kan ikke være lovgivers intensjon at det er greit å gjøre det i flere år på rad i normalår (i fravær av særskilte kriser).
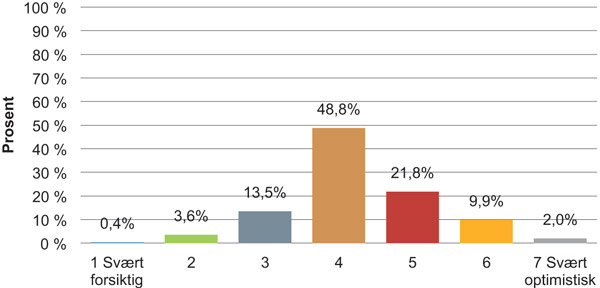
Figur 1 Opplever du at kommunen er for optimistisk eller forsiktig i sin budsjettering?
På toppen av det hele er det klare tegn til at kommunene i budsjetteringen er overdrevent optimistiske. Kommunene ble i en nylig gjennomført spørreskjemaundersøkelse spurt om de er for forsiktige eller for optimistiske i sin budsjettering. «Riktignok har nesten halvparten (48,8 %) svart 4, som om de budsjetterer realistisk, men resten av svarene fordeler seg med en hovedvekt i retning av overdreven optimisme (akkumulert 33,7 % har svart 5–7, mens kun 17,5 % har akkumulert svart 1–3)».* Gårseth-Nesbakk, L. (2018), Kommunal økonomisk bærekraft (KØB): Oversikt over foreløpige forskningsfunn. KØB forskningsrapport nr. 1. 18.02.18.
I KØB-sammenheng er det spesielt problematisk når kommunene er for optimistiske i sin budsjettering, grunnet økt risiko for økonomisk ubalanse ved at inntektene blir lavere enn forventet eller at utgiftene blir høyere enn forventet.* Gårseth-Nesbakk, L. (2018), Kommunal økonomisk bærekraft (KØB): Oversikt over foreløpige forskningsfunn. KØB forskningsrapport nr. 1. 18.02.18.
Siden praksis ikke nødvendigvis er i henhold til dagens regler, samt at det er gode grunner til å hevde at dagens regler bør innskjerpes, er det tydelig et behov for en sterkere KØB-orientering i kommunesektoren. Det er således betimelig at det er foreslått ulike KØB-presiseringer og innskjerpinger, direkte og indirekte, i forslaget til ny kommunelov. Det er også andre elementer som det er naturlig å trekke inn i en diskusjon av KØB, økonomisk handlingsrom og kommunale bestemmelser. For en videre diskusjon om økonomiske sammenhenger i kommuneregnskapet, se Gårseth-Nesbakk, Mellemvik og Mauland (2012).* Mellemvik, F., Gårseth-Nesbakk, L. & Mauland, H. (2012). Regnskap og budsjett i kommunesektoren: En innføring Cappelen Akademisk Forlag, Oslo.
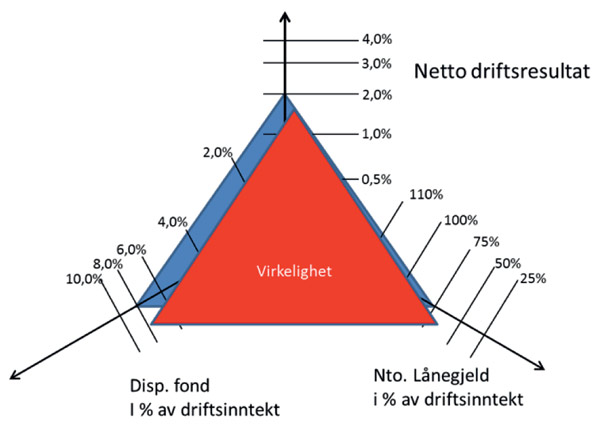
Figur 2 Ranas trekantmodell
Muligheter og fordeler med en KØB-orientering
Rana kommune startet opp sitt KØB prosjekt i 2015. Tidlig i prosessen utviklet Rana en trekantmodell, med inspirasjon i Riksrevisjonens (2015) rapport. Modellen legger til grunn at KØB-styringen tar utgangspunkt i tre regnskapsmessige parametere, disposisjonsfond, netto lånegjeld og netto driftsresultat. Det er knyttet egne handlingsregler til hver av de tre parameterne, alle relative størrelser målt i forhold til totale driftsinntekter (TDI). Gjeldsgraden skal ikke overstige 75 % av TDI, disposisjonsfond skal minst være 8 % av TDI og netto driftsresultat skal minst være 2 % av TDI.
En slik KØB-orientering har flere fordeler. Den er enkel å forstå, ifølge mange av våre respondenter. Den er basert på aksepterte og standardiserte regnskapsparametere. Det gjør at tallene er lett tilgjengelige og det oppstår lite kontroverser om tallgrunnlaget.
Modellen fremmer også en helhetstenkning som kan videreutvikles til en indeksberegning eller tankegang for å få et oppsummert mål på bærekraften. En modell hjelper til med å visualisere dagens situasjon og hva det er meningen at kommunen skal fokusere på fremover.
Modellen egner seg også godt til å projisere effekten av større investeringstiltak ved å belyse estimert utvikling i parameterne som en konsekvens av en investeringsbeslutning og hvordan den skal dekkes inn. På denne måten kan modellen bidra til ansvarliggjøring av både administrative og (ikke minst) politiske beslutningstakere.
Generelt vil kommuner som praktiserer KØB, på en vellykket måte kunne oppnå også flere andre viktige fordeler. KØB vil bidra til forlenget økonomisk planleggingshorisont, særlig ved lånefinansiering av nye investeringer. KØB bidrar også til at økonomiske parametere i sterkere grad forankres hos politikere. KØB skaper trygghet og økt forutsigbarhet for samarbeidspartnere og andre interessenter. For samarbeidspartnere er det lettere å samarbeide med en kommune om langsiktig planlegging (lettere å stole på en økonomisk robust kommune enn en tilnærmet bankerott kommune).
Mange innbyggere vil slippe å bli salderingspost som følge av lokalpolitikeres manglende vilje til omstilling og/eller store investeringsiver. KØB-orientering tilrettelegger for bedre vedlikehold (via mindre press på ressursene) hvilket gjør at foretatte investeringer/dagens eiendeler varer lenger og en relativt større andel av fremtidige investeringsmidler kan benyttes til investering i nye områder fremfor (unødvendige) reinvesteringer.
Utfordringer med KØB
Det er fordelaktig om det finnes insentiver eller andre mekanismer som underbygger en KØB-satsing i en kommune. En ting er utvikling av styringsmodeller og systemer. Det er også et behov for å utvikle en styringskultur som tilkjennegir betydningen av KØB, på kort og lang sikt. Det er mange kommuner som har mangler innenfor disse områdene, hvilket gjør det utfordrende å lykkes med KØB.
En studie av KØB i ulike kommuner har vist at KØB avhenger av en overordnet, helthetlig forståelse og samarbeid i forhold til økonomistyring i kommunen. Budsjettarbeidet (utarbeidelsen av budsjettet og budsjettstyringen) er et kjerneelement i en balansert kommunal økonomistyring (vice versa en driver for ROBEK-oppføring).* Røstvold, F. og Sagøy, J. (2017). Kommunal økonomisk bærekraft: Hva kjennetegner økonomistyringen til kommuner som har vært på ROBEK-listen flere ganger?Masteroppgave innen økonomi og administrasjon/siviløkonom. Trondheim, mai, NTNU Handelshøyskolen.
Politikere sies å ofte være orientert mot neste valgperiode og mot å innfri (svulstige) valgløfter fra forrige valgkamp. Dette skaper gjerne en selvsentrering og/eller en kortsiktighet som utfordrer KØB. Et sentralt spørsmål er derfor om KØB er tilstrekkelig forankret i den enkelte kommunen. Dette har noe å gjøre med hvor hyppig posisjon og opposisjon bytter roller og hvor stor utskiftning det er i lokalpartiene knyttet til politikere som skal ha en mening om den økonomiske lokalpolitikken.
Forståelse for økonomi og regelverk er gjerne noe som øker over tid, herunder også for innholdet i og betydningen av KØB. Mange kommuner opplever dessuten at administrasjonssjefen (rådmannen) er en nøkkelfaktor for å sikre KØB. Hvor enkelt det er for rådmannen å fremme KØB vil avhenge av en rekke forhold, herunder økonomisk kompetanse, erfaring, posisjon i kommunen m.m.
Også her vil det være en del forskjeller mellom kommunene. Mange kommuner er fraflyttingskommuner (opplever negativ vekst) og det er ekstra vanskelig for slike kommuner å forankre KØB som et langsiktig styringsprinsipp, ettersom politikere i slike kommuner ofte strekker seg langt for å gjøre det attraktivt å flytte til kommunen. De kan da velge å holde skatter og avgifter på lave nivåer og samtidig satse på solid tjenesteyting og kanskje i tillegg tilby billige tomter m.m. Det er ingen tvil om at slike kommuner får det ekstra tøft økonomisk, særlig om de ikke besitter kraftinntekter eller andre økonomiske fordeler.
Avslutning
KØB bidrar til å oppnå og opprettholde et økonomisk handlingsrom i en kommune. Dette er en forutsetning for politisk spillerom og administrativ forsvarlig styring og planlegging. Det gagner derfor alle, også innbyggerne. Bufferfond gjør det lettere å foreta planlagte langsiktige investeringer og uforutsette, nødvendige investeringer. Tilfredsstillende gjeldsnivåer tjener samme funksjon som bufferfond. Det er imidlertid behov for å jobbe videre med hvordan KØB-modellering kobles til tidshorisont og hvordan modellen skal forholde seg til brudd på terskelverdier og avveininger mellom ulike parametere (gjeld, netto driftsresultat og disposisjonsfond) i modellen. Det er også behov for å utforske andre KØB-modelleringer for administrativ analyse, herunder mulig KØB indeksarbeid i betydning av en bærekraftsindeks så vel som en KØB risikoindeks. Flere av disse temaene vil være gjenstand for nærmere diskusjon på KØB-seminaret som avholdes ved Nord universitet 20.–21. juni 2018.