




Erfaringer med første års land-for-land- rapportering
De største konsernene med morselskap i Norge leverte ved utgangen av 2017 land-for-land-rapport.Rapporteringen har vært en læringsprosess for både skattyter, rådgiver og skattekontor. Skatteetaten bør derfor utvise forsiktighet i bruken av LLR-opplysningene for første rapporteringsår.
Skatteetaten opplyste på sin årlige TP-fagdag i november 2017 at tallet på rapporteringspliktige konsern i Norge var 62. Vi har ikke fått opplyst hvor mange som faktisk leverte ved utgangen av året, men forstår at Skatteetaten planlegger å dele informasjon om rapporteringen i løpet av de neste månedene.
Det har vært skrevet om reglene om land-for-land-rapportering (LLR) i tidligere artikler, og vi skal i dette innlegget fokusere på de praktiske erfaringene vi har gjort oss, både ved bistand til konsern som er rapporteringspliktige, og gjennom løpende dialog med Skatteetaten (spørsmål om LLR har primært vært håndtert av Sentralskattekontoret for storbedrifter).
Kort oppsummert består arbeidet med LLR i først å innhente informasjon, gjennomgå denne, utarbeide rapport og til slutt innlevere via Altinn. Vi har derfor valgt å inndele artikkelen i disse fire stegene.
Steg 1: Informasjonsinnhenting
Til tross for at LLR-formatet er ment å være et standardisert rammeverk fra OECD, har mange konsern brukt mye tid på å avklare innholdet i hva slags informasjon som skal innhentes. Det gjelder særlig spørsmål knyttet til forståelsen av de begrepene og definisjonene som er brukt. Veiledningen fra OECD er knapp på en del sentrale punkter og norske skattemyndigheters syn har vært i størst mulig grad å vise til OECD-rammeverket og ikke gjøre egne fortolkninger.
Vi som rådgivere har mottatt mange spørsmål, og eksempler på dette har vært: «Hva med selskaper som er solgt eller fusjonert gjennom året?», «Kan informasjonen konsolideres på landbasis?», «Hvilket land skal oppgi betalt kildeskatt?» osv.
Svarene har kommet fortløpende etter at OECD-rammeverket ble gjort tilgjengelig som en del av «BEPS-prosjektet» i oktober 2015, og gjennom norsk implementering i lovs form (LLR-regler vedtatt i Stortinget november 2016) og senere forskriftsendringer. Dette har økt forståelsen av innholdet i rapporteringen både hos skattyter og Skatteetaten. Faktisk utgir OECD fortsatt veiledning knyttet til rapporteringen, og Skatteetatens faglige veiledning foreligger nå i versjon 3.
Flere presiseringer
Et resultat av denne gradvise prosessen er at Finansdepartementet i senere forskriftsendringer har vært nødt til å gi presiseringer. Det gjelder presisering av innleveringsfrist ved avvikende regnskapsår (FOR-2017–10–30–1670) og forståelsen av OECD-begrepet «stated capital» (FOR-2017–11–27–1831).
Når det gjelder siste forskriftsendring så sent som slutten av november i fjor, har Skatteetaten tidligere lagt til grunn at det var total egenkapital som skulle oppføres her, mens forskriften nå definerer dette som «innskutt egenkapital». Dette gir også best mening sett i sammenheng med neste rapporteringskolonne hvor OECD-begrepet «accumulated earnings» skal oppgis (har vært forstått som den regnskapsmessige størrelsen «opptjent egenkapital»). Vi er kjent med konsern som hadde gjort rapporteringen før forskriftsendringen kom. Det er klart uheldig at en endring kommer så vidt sent at de som eventuelt har foretatt rapporteringen blir nødt til å innhente ytterligere informasjon og gjøre rapporteringen på nytt.
Praktiske utfordringer for skattyter
Rent praktisk har det vært utfordringer hos skattyter med hvordan informasjonen skal innhentes og fra hvilke systemer. Når Finansdepartementet i høringsnotatet la til grunn at rapporteringen baserer seg på allerede tilgjengelig informasjon, er det en sannhet med modifikasjoner. Vår erfaring er at informasjonen som skal inn for LLR-formål er tidkrevende å frembringe og må hentes ut fra forskjellige systemer som derfor krever en del manuelt arbeid. Ansattdata finnes for eksempel gjerne i eget HR-system som ligger på siden av skattyters regnskapssystemer. Nå ser det likevel ut som dette var en problematikk som skapte en del spørsmål og frustrasjon i starten, men hvor de fleste selskapene har fått innhentet den informasjonen som er påkrevd.
Det følger av regelverket at informasjonen som skal inn i skjemaet, kan komme fra ulike kilder, for eksempel konsernregnskapstall eller internregnskap. Vår observasjon er at tallmaterialet i all hovedsak blir hentet fra konsernregnskapssystemet og fremskaffes sentralt i stedet for en «bottom-up»-tilnærming. Informasjonen er gjerne innhentet i et Excel-format.
Steg 2: Informasjonsgjennomgang
Etter at all informasjon er innhentet, har skattyter i varierende grad gjennomgått materialet. De fleste har foretatt avsjekking eller tester på at innholdet gir sammenheng, for eksempel at kolonnen for omsetning utgjør totalen av intern og ekstern omsetning. Det er også gjerne gjort manuelle kontroller av at selskapene er angitt med et hovedaktivitetsområde i tabell 2.
Begrenset forhold til innholdet
Vår erfaring er likevel at selskapene i begrenset grad har tatt en gjennomgang av, eller har et forhold til, essensen i det informasjonen formidler om selskapets skatteprofil. Mange har hatt et hovedfokus på å innhente den nødvendige informasjonen og få levert denne i tide, uten at innholdet har blitt tilstrekkelig kontrollert og vurdert. Dette er uheldig da det er her skattekontoret vil ha sitt fokus.
I de tilfellene hvor vi har bistått selskaper med en gjennomgang av materialet og utarbeidelse av enkle nøkkeltallsanalyser, ser vi at skattyter har et mer bevisst forhold til innholdet i rapporteringen. Dette kan typisk gi grunnlag for enkelte tilleggsopplysninger i tabell 3 og/eller si noe om behovet for å ta opp spesielle forhold i den årlige internprisingsdokumentasjonen. I det hele tatt bør tabell 3 være utfylt i større grad, både når det gjelder anbefalte opplysninger knyttet til datakilder og valuta, samt innhold i rapporteringen som fordrer at det gis tilleggsinformasjon.
Dette behovet må ses i sammenheng med kompleksiteten i materialet. Vi vet at enkelte rapporteringer inkluderer informasjon fra flere underkonsern som i praksis opererer på selvstendig basis og innenfor ulike forretningsområder. I så måte kan tallene gi noen merkelig utslag som kan være verdt å kommentere.
Verktøy for å illustrere tallmaterialet
Det finnes en del verktøy som enkelt kan illustrere tallmaterialet som grunnlag for en diskusjon. Det gjelder alt fra enkle figurer som viser marginbildet fordelt pr. land, til nøkkeltallsanalyser. For å vise hvordan dette kan se ut, har vi tatt med et par bilder fra vårt eget LLR-verktøy.
Illustrasjon 1
I det første bildet er en illustrasjon av faktisk betalt skatt sett i forhold til den alminnelige skattesatsen i landet (horisontal strek pr. land). Figuren viser at land som Mexico og Polen har lav betalt skatt i forhold til landets skattesats, mens Tyskland er i den andre enden av skalaen. Dette kan ha sin naturlige forklaring, men kan også indikere en skattetilpasning som det er sannsynlig at myndighetene vil etterprøve.
Illustrasjon 2
I den andre illustrasjonen er det angitt et nøkkeltall for resultat før skatt i forhold til ansatte i landet. Sistnevnte viser at land som Australia og HongKong skaper det største resultatet pr. ansatt, mens Italia er i en tapssituasjon. Skattyter bør selv ha et forhold til disse observasjonene og eventuelt vurdere å gi ytterligere forklaringer om nødvendig. Vi antar Skatteetaten vil gjøre lignende vurderinger i sin utvelgelse av selskaper de ønsker å se nærmere på, noe som igjen kan gi grunnlag for oppfølgingsspørsmål.
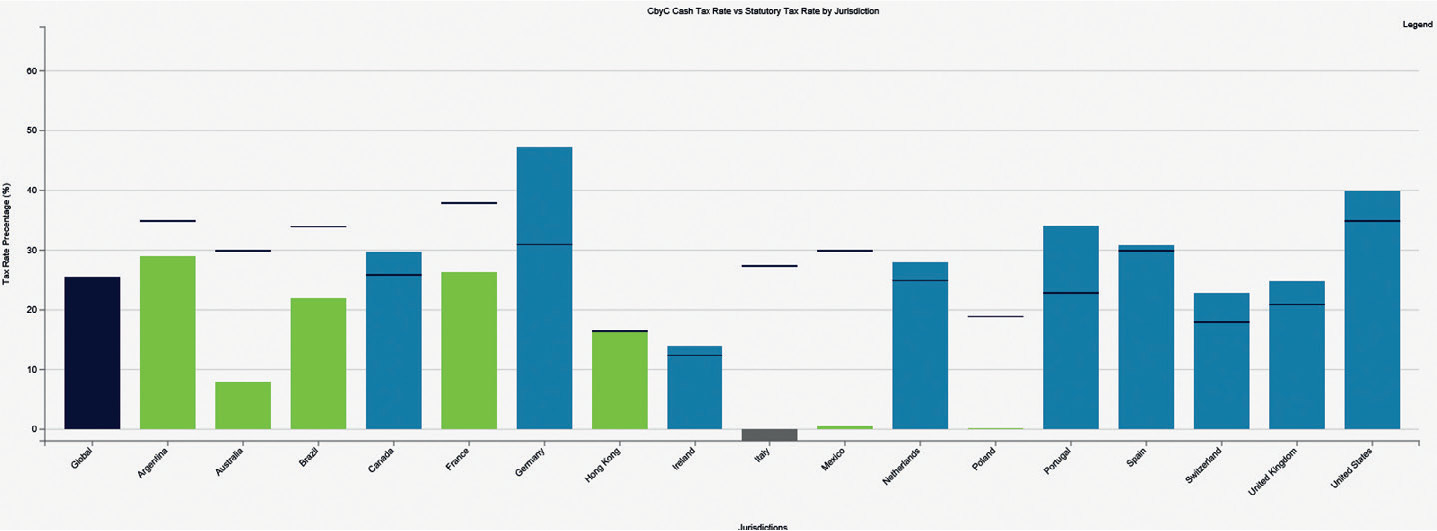
Figur 1: Faktisk betalt skatt vs. alminnelig skattesats pr. land
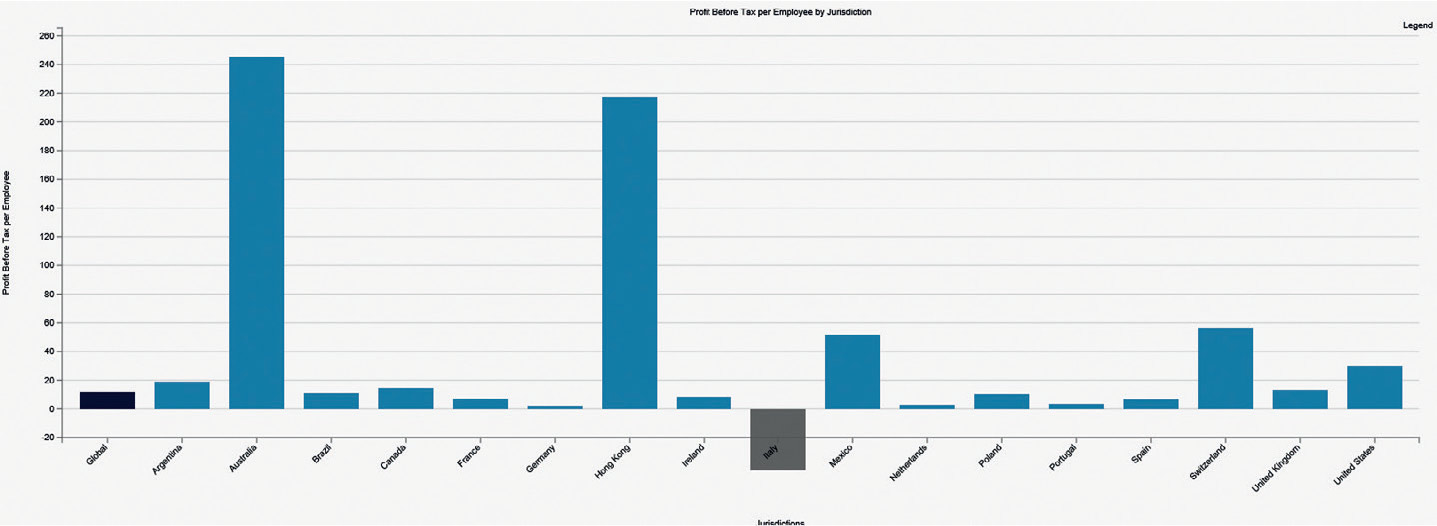
Figur 2: Resultat før skatt vs. ansatte pr. land
Steg 3: Utarbeidelse av rapporten
Det følger av OECDs rammeverk og veiledning fra Skatteetaten om teknisk utforming av rapporten at skjemaet skal utarbeides i XML-format. Dette er et format som er valgt som internasjonal standard for rapporteringen og som ikke er leselig i samme grad som for eksempel et Excel-format.
I Skatteetatens tekniske veiledning er det inntatt mange referanser til OECD-formatet. Det har vært enkelte spørsmål knyttet til tilleggsinformasjon som skal angis for å få rapporteringen godkjent utover innholdet i de tre LLR-tabellene. Det gjelder for eksempel nødvendigheten av å angi TIN («tax identification number»), forretningsadresse og by for alle enheter, samt at alle tall skal oppgis i hele tusen.
Utfordringer med den tekniske løsningen
Vår erfaring er at den tekniske løsningen har bydd på enkelte utfordringer. Dette er et format som gjerne krever involvering av bedriftens IT-avdeling eller investering i en løsning som kan tilbys av tredjepart. Nå ser det ut til at selskapene likevel har fått løst dette og tatt i bruk det angitte formatet innen tidsfristen.
En side ved XML-formatet er at det er vanskeligere med en manuell kvalitetssikring av innholdet som ellers ville vært naturlig. På den annen side skal formatet være en bedre teknisk løsning for å unngå rene tekniske feil i rapporteringen (som manglende utfylte felter eller lignende).
Steg 4: Innlevering av rapporten
Skatteetaten åpnet i august i fjor for testinnsendelse av rapporten. Vi har ikke fått opplyst hvor mange som til slutt benyttet seg av muligheten, men Skatteetaten oppga på TP-fagdagen i november at det var 33 selskaper og 8 rådgivere som hadde fått tilgang ved utgangen av oktober 2017. Fordelen med innsendingen er at det foretas en teknisk kontroll av innholdet for å legge til rette for at faktisk rapportering vil bli akseptert. Vårt inntrykk er at dette fungerte bra for dem som benyttet seg av muligheten, og at det ble gitt snarlig tilbakemelding på eventuelle forhold som måtte korrigeres.
Vi fikk noen spørsmål om betydningen av og innholdet i RF-1352-skjemaet i Altinn som skal brukes som grunnlag for rapporteringen (skjemaet er ikke tilgjengelig under skjemaoversikten på Skatteetatens sider). Innholdet er imidlertid begrenset til kontaktopplysninger, LLR-vedlegget og signering.
Konsern med morselskap i Norge har plikt til å levere land-for-land-rapport (LLR). Plikten gjelder for norske morselskaper med foretak i utlandet og konsernomsetning på minst kr 6,5 mrd.
Rapporteringen har tatt form etter hvert
Vår erfaring med første års innrapportering er at dette er en prosess som har tatt form over tid. Underveis har det vært en del spørsmål og avklaringer knyttet til definisjoner, prosesser for å få innhentet informasjonen og det spesielle XML-formatet som skal brukes for å generere rapporten (steg 1 og 3). Til slutt har vi sett at de fleste har klart å komme i mål med rapporteringen i tide.
Hva rapporten kommuniserer
For skattytere som ikke har gjennomgått innholdet i rapporten, anbefaler vi at det gjøres en vurdering av hva rapporten kommuniserer (steg 2). Innholdet bør ses i sammenheng med rapporteringer i RF-1123-skjema over kontrollerte transaksjoner og årlig internprisingsdokumentasjon. Videre mener vi at skjemaet kan gi grunnlag for verdifulle diskusjoner om konsernets skatteprofil, publisering av skatteinformasjon og generelle forhold rundt forretningsmodell og verdiskapning.
Vis forsiktighet med bruken i første rapporteringsår
Rapporteringen har vært en læringsprosess for både skattyter, rådgiver og skattekontor. På denne bakgrunn mener vi Skatteetaten må utvise forsiktighet i bruken av LLR-opplysningene for første rapporteringsår. Dette er også reflektert i OECDs kommentar uttrykt ved publisering av ytterligere LLR-veiledning 30. november 2017:
«This initial period may be challenging for both tax administrations and MNE groups seeking to be compliant with CbC Reporting, which may call for a pragmatic approach that takes into account best efforts made to comply with CbC related obligations.»
Riktig bruk av rapporten har vært et viktig tema gjennom hele «BEPS-prosessen», og vi legger til grunn at norske skattemyndigheter vil tilstrebe å etterleve de føringene som er gitt i OECD-rammeverket. Det gjelder særlig forhold knyttet til konfidensialitet og anvendelse av rapporten kun for risikoformål (i tråd med de 19 risikofaktorer OECD i september 2017 har skissert i sin «Handbook on Effective Tax Risk Assessment»).
Intet beskatningsgrunnlag
Det er i denne sammenhengen viktig å minne om at rapporten på ingen måte utgjør noe beskatningsgrunnlag. Informasjonen gir i liten, eller i ingen, grad informasjon om hvorvidt prisingen av kontrollerte transaksjoner har vært i tråd med armlengdeprinsippet. Rapporten må derfor brukes med forsiktighet. Det gjelder særlig i de tilfellene hvor rapporteringen inkluderer helt forskjellige forretningsområder og bransjer med sine særtrekk. Enkle tabeller eller nøkkeltall vil da skjule en kompleksitet som må vurderes nøye og i sammenheng med øvrig dokumentasjon om konsernets skatteforhold.
Gir begrenset innsikt
Vi forstår formålet og intensjonen med LLR-opplysningene, men vi frykter at næringslivet har blitt utsatt for en rapporteringsforpliktelse som gir begrenset innsikt. For konsern som innser viktigheten av å analysere rapporteringen samt utarbeide solide policyer, vil LLR-opplysningene neppe medføre økt risiko. For andre vil rapporten som skulle gi veiledning til skattemyndighetene, fort vise seg å være villedende.


