


Aktuelt
30 millioner kroner til revisjons-, regnskaps- og finansforskning
Norges Handelshøyskole (NHH) og Handelshøyskolen ved Universitetet i Agder (Uia) er til sammen blitt tildelt 30 millioner kroner fra Forskningsrådet for forskning innen revisjon, regnskap og finans.

NHH er blitt tildelt ti millioner kroner til en studie av digitaliseringen i revisjonsbransjen med prosjektet Digitalisation in the audit profession; establishment of Digital Audit Research Project.
NHH-forskere skal følge endringsprosessene som er i gang i revisjonsbransjen for å fremskaffe kunnskap om fordeler og utfordringer ved en digitalisert revisjon og gi råd til bransjen om de digitale endringsprosessene. Professor Aasmund Eilifsen, som er programdirektør for MRR ved Norges Handelshøyskole, er leder for forskningsprosjektet. Eilifsen er også tilknyttet Revisorforeningen.
NHH ble også tildelt ti millioner kroner for forskning innen finans med prosjektet Incentives, access to capital, and innovation.
Handelshøyskolen ved UiA fikk 9,9 millioner kroner til et fireårig forskningsprosjekt om hvordan internasjonale regnskapsregler tas ulikt i bruk i ulike land og hvordan dette påvirker den nasjonale regnskapskvaliteten for ulike typer selskapskategorier. IFRS-standardene blir sentrale i prosjektet.
Forskningen vil blant annet kunne vise i hvilken grad IFRS når målene om et felles sammenligningsgrunnlag for regnskap, revisjon og verdivurdering av internasjonale selskaper. Den norske revisorforening og revisjonsselskapene PwC og Revisjon Sør skal bidra til at prosjektet blir relevant for regnskap- og revisjonsbransjen selv.
Skattefavorisert individuell sparing til pensjon
Finansdepartementet har fastsatt forskrift om ny ordning for skattefavorisert individuell sparing til pensjon. Forskriften trer i kraft 1. november 2017.
Den nye ordningen innebærer at personlige skattytere får fradrag i alminnelig inntekt for innskudd til ordningen på inntil 40 000 kroner årlig. Innskuddet er fradragsberettiget i skattemeldingen, noe som gir redusert skatt i spareåret med inntil 9 600 kroner. Pensjon som blir utbetalt under ordningen, blir skattlagt som alminnelig inntekt. Pengene kan tas ut fra fylte 62 år med en utbetalingstid på minimum ti år, og utbetalingene må vare til du er minst 80 år. Det er ingen formueskatt eller beskatning på avkastning underveis.
Bøker med dommer i skattesaker og skattespørsmål
Er noen interessert i dommer, uttalelser mv. i skattesaker og skattespørsmål, utgitt av Ligningsnemndas Landsforbund i perioden fra 1954–2011? Disse er innbundet med brun skinnrygg til og med 1996, samt innbundne registre for samme periode. Har også Lignings-ABC for perioden 1981–2004.
Bøkene befinner seg i Bergen og må hentes. Henvendelse med pristilbud til Statsautorisert revisor Geir Ingmar Magnussen: Geir.ingmar@outlook.com
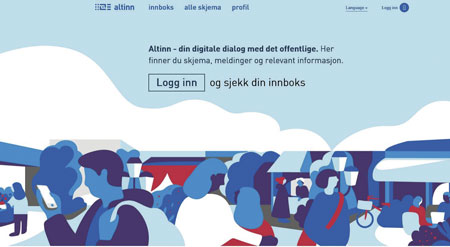
Altinn har fått nytt design
14. november kom Altinn i ny versjon. I den nye versjonen finnes blant annet:
Responsivt design som støtter store og små skjermer
Skjemaer og meldinger gruppert med de mest relevante øverst
Tydeligere informasjon om hva som er status og eventuelt neste steg, som f.eks. til signering eller til betaling
Ny side for valg av hvem man ønsker å representere ved pålogging
Hjelpefunksjonen er nå tilpasset det du holder på med, dvs. at det ligger et hjelpeikon nederst i høyre hjørne på hver side. Ved å trykke på hjelpeikonet får du opp hjelpeinnhold tilpasset den siden du står på.
Feil formuesverdi på aksjer i selskaper med næringseiendom
Skattedirektoratet har i en kunngjøring 13. oktober 2017 orientert om at personlige aksjonærer kan ha fått for høy formuesverdi i 2016.
Aksjonærer i ikke-børsnotert aksjeselskap som har hatt kapitalendring m.m. i løpet av inntektsåret 2016 og hvor dette selskapet eier aksjer direkte eller indirekte i underliggende ikke-børsnotert aksjeselskap med næringseiendom, kan ha fått feil formuesverdi på sine aksjer.
For å rette må det ikke-børsnoterte aksjeselskapet med kapitalendring i 2016 sende ny verdsettelse av aksjen til personlig aksjonær. Den personlige aksjeeieren må deretter sende inn korrigert skattemelding.
Skattefri kostgodtgjørelse på reiser uten overnatting
Kan reisen klassifiseres som en «yrkesreise» etter skattereglene, kan man også motta skattefri kostgodtgjørelse på reiser uten overnatting.
Dette fremgår av en kunngjøring utgitt av Skattedirektoratet. Den nye forståelsen fikk virkning fra og med 1. november 2017.
Yrkesreise
Frem til nå har man kunnet legge til grunn at dersom man har rett til kostgodtgjørelse etter særavtalen for reiser i staten, har denne også vært skattefri. Fra 1. november skal retten til å motta skattefri kostgodtgjørelse i utgangspunktet knyttes opp til om reisen skal anses som yrkesreise etter skattereglene.
At retten til skattefri kostgodtgjørelse knyttes opp mot at man er på yrkesreise etter skattereglene, innebærer bl.a. at man kan få trekk- og skattefri kostgodtgjørelse på dagsreiser, selv om reisen utføres på regelmessig basis, f.eks. at man reiser til et avdelingskontor i en annen by for å arbeide i to av ukens fem arbeidsdager.
Unntak
At adgangen til å motta trekk- og skattefri kostgodtgjørelse knyttes opp mot det skattemessige «yrkesreise»-begrepet, gjelder ikke ubetinget. Skattedirektoratet trekker frem følgende eksempler på reiser som likevel ikke gir rett til trekk- og skattefri kostgodtgjørelse:
Skattytere som utfører arbeid på såkalt «mobilt arbeidssted» (f.eks. togpersonell, flybesetning og sjåfører), kan ikke motta skattefri kostgodtgjørelse. Slik har det alltid vært. Vi leser kunngjøringen slik at også andre som har reise som del av sitt ordinære arbeid (f.eks. selgere) ikke lenger kan motta skattefri kostgodtgjørelse.
Regnes reisen som en yrkesreise fordi man har behov for å frakte arbeidsutstyr med bil, jf. FSFIN § 6–44–13 bokstav f, kan man ikke motta skattefri kostgodtgjørelse.
Tomtesalg er skattefritt for bygdeallmenning
Allmenninger kan ikke skattlegges for gevinst ved salg av tomtegrunn fra allmenningen, skriver Høyesterett i en fersk dom.
To bygdeallmenninger solgte tomter fra allmenningenes grunn. Staten fikk ikke medhold i at gevinsten ved salg av råtomtene kunne skattlegges på allmenningenes hånd.
På bakgrunn av en gjennomgang av rettskildematerialet, først og fremst lovhistorien, ble det lagt til grunn at en allmenning som sådan ikke er skattepliktig. Dette innebærer at tomtegevinster, i likhet med andre gevinster som skriver seg fra allmenningsgrunnen, ikke skal skattlegges på allmenningens hånd, men hos de allmenningsberettigede.
Allmenningenes skatteplikt er begrenset til allmenningskassen, som imidlertid heller ikke kan skattlegges for gevinst ved salg av tomtegrunn fra allmenningen.
Staten fikk ikke medhold i at gevinsten ved salg av råtomtene kunne skattlegges på allmenningenes hånd.
Høyesterett trekker i dommen opp grensene for hvilke inntekter som kommer til beskatning på allmenningenes hånd og hvilke inntekter som beskattes hos dem som har rettigheter i allmenningen.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
529 |
440 |
20,2 % |
485 |
9,1 % |
Tvangsavviklinger |
113 |
227 |
-50,2 % |
123 |
-8,1 % |
Nyregistreringer |
20 880 |
17 319 |
20,6 % |
18 463 |
13,1 % |
Antall anmerkninger |
1 586 532 |
1 559 237 |
1,8 % |
1 524 900 |
4,0 % |
– Personer m/anmerkninger |
257 516 |
252 855 |
1,8 % |
254 186 |
1,3 % |
– Foretak m/anmerkninger |
49 841 |
49 801 |
0,1 % |
51 902 |
-4,0 % |
Siste måned = 20.10–27.11 Nest siste måned = 15.9–19.10 1 år tilbake = 20.10.16–27.11.16
Kilde: Bisnode
Kildeskatt på utbytte – nye dokumentasjonskrav
Fra og med 1. januar 2018 kommer det nye regler om når det kan trekkes lavere kildeskatt enn den ordinære satsen på 25 prosent på utbytte fra norske selskaper til utenlandske aksjonærer.
De nye reglene vil bli tatt inn i skattebetalingsforskriften § 5–10 a.
VPS-registrerte aksjer
For aksjer som er registrert i VPS, må det være fremlagt dokumentasjon overfor kontofører investor eller forvalter for at aksjene kan være registrert på en konto i VPS med en lavere kildeskattesats enn 25 prosent.
Aksjer utenfor VPS
For aksjer som ikke er registrert i VPS, kan utdelende selskap trekke lavere kildeskatt enn 25 prosent uten å bli stilt til ansvar for manglende trekk, dersom selskapet fra aksjonær mottar samme dokumentasjon som for aksjer registrert i VPS
De nye dokumentasjonskravene innebærer at aksjonærer (endelige utbyttemottakere) som ikke er fysiske personer, må vise at de har krav på lavere kildeskattetrekk enn 25 prosent etter en skatteavtale eller etter fritaksmetoden. Det gjøres ved at de enten fremlegger en godkjent refusjonssøknad eller godkjenning fra norske skattemyndigheter om at utbyttemottakeren har krav på lavere kildeskatt.
Aksjonærer som ikke er fysiske personer og som ikke tidligere har mottatt refusjon av kildeskatt, kan søke om en slik godkjennelse fra og med 2017. En godkjennelse vil gjelde så lenge de faktiske forholdene som ligger til grunn for godkjenningen forblir uendret. På skatteetaten.no/no/Bedrift-og-organisasjon/ fremgår det hva en slik godkjennelsessøknad skal inneholde.
Kildeskatt på utbytte når selskapet kjenner aksjonæren
Kjenner selskapet den utenlandske aksjonærens skattemessige status, kan det trekke redusert kildeskatt, men selskapet risikerer ansvar for manglende trekk.
Skattedirektoratet har i en uttalelse til Ernst & Young Advokatfirma AS uttalt at utdelende selskap kan trekke kildeskatt med redusert sats etter skattebetalingsloven § 5–10a og skattebetalingsforskriften § 5–10a i de tilfellene selskapet kjenner aksjonærens skattemessige status, selv om de konkrete dokumentasjonskravene ikke er oppfylt. Samtidig risikerer da utdelende selskap å bli stilt til ansvar for manglende trekk ved feilbedømmelse av aksjonærs skattemessige status, hvis det f.eks. ved etterfølgende kontroll fra skattemyndighetene konkluderes med at selskapet har vært uaktsomme eller har forsømt seg, jf. skattebetalingsloven § 16–21 første ledd.
Transaksjonskostnader ved kjøp av aksjer
I Skårer Syd-dommen nektet Høyesterett fradrag for inngående merverdiavgift på rådgivningstjenester knyttet til erverv av aksjer. Høyesterett viste til at rådgivningen var knyttet til aksjeervervet og ikke hadde noen naturlig og nær tilknytning til avgiftspliktig utleievirksomhet.
Frivillig registrering krever avklart bruk av lokaler
Høyesterett uttalte i SPG-dommen at for at det skal være grunnlag for frivillig registrering, må det være avklart hvem som skal leie lokalene, og det må dreie seg om en identifisert og avklart bruk til avgiftspliktig virksomhet. I saken kom retten til at det ikke var tilstrekkelig klart hvem som skulle være sluttbruker av lokalene, og dermed heller ikke om lokalene ville bli brukt i avgiftspliktig virksomhet.
Infrastruktur omfattes av kapitalvarebegrepet
Høyesterett kom i Avinor-saken til at kostnader til infrastruktur er omfattet av kapitalvarebegrepet. Når utbygger bekoster slike tiltak for å overdra dem til for eksempel kommune/fylkeskommune eller staten, pliktet utbygger å tilbakeføre fradragsført inngående merverdiavgift etter bestemmelsene om justering av inngående avgift, med mindre det kan inngås en avtale om overdragelse av justeringsplikt.
Transaksjonskostnader ved salg av aksjer
Oslo tingrett kom til at det ikke forelå rett til fradrag for inngående merverdiavgift på anskaffet transaksjonsbistand i form av advokat- og meglertjenester ved salg av aksjer i eiendomsselskaper. Kostnadene ble ansett knyttet til avgiftsunntatt salg av aksjer og ikke til avgiftspliktig utleievirksomhet.
Saken gjelder spørsmål om fradrag for inngående merverdiavgift på anskaffelse av transaksjonsbistand i form av advokat- og meglertjenester i forbindelse med avgiftsunntatt salg av alle aksjene i tre eiendomsselskaper, som inngikk i en fellesregistrering bestående av aksjeselskaper i Ferd-konsernet, som er frivillig registrert for utleie av fast eiendom.
Innspill til Finanskomiteen om regnskapslov
Det er planlagt at endringene i regnskapsloven skal vedtas i Stortinget i løpet av 2017.
Revisorforeningen har gitt følgende innspill til Finanskomiteen:
Forslaget om å fjerne kravet til årsberetning for små foretak er et viktig forenklingsforslag. Vi mener dette må gjennomføres og bli gjeldende straks loven blir vedtatt. Små foretak vil trolig ikke ha plikt til å utarbeide årsberetning for regnskapsåret 2017.
Forslaget om å fjerne kravene til åpningsbalanse ved stiftelse, fusjon, fisjon og omdanning av aksjeselskap til allmennaksjeselskap, er hensiktsmessige forenklingsforslag og er fornuftig å gjennomføre. Det samme gjelder forslaget om at allmennselskaper kan unnlate å utarbeide mellombalanser for fusjon dersom samtlige aksjeeiere som deltar i fusjonen samtykker til dette.
Revisorforeningen anbefaler at behandlingen av forslaget om begrenset regnskapsplikt utsettes til de øvrige forslagene fra Regnskapslovutvalget følges opp, både på grunn av det snevre virkeområdet og forutsetningen om at det skal utarbeides en regnskapsstandard. Som følge av stor usikkerhet og manglende fremdrift i oppfølgingen av forslagene i lovutredningene har Norsk RegnskapsStiftelse inntil videre stanset alt arbeid med å utarbeide regnskapsstandarder.
Finansdepartementet mener det er behov for en ytterligere kost-nyttevurdering før det eventuelt åpnes for fritt valg av regnskapsår og at skatteetaten må få på plass systemstøtte til å håndtere flere mulige innleveringsfrister. Revisorforeningen mener at fritt valg av regnskapsår er en viktig forenkling som bør gjennomføres så snart som mulig, både fordi det vil føre til bedre regnskapskvalitet og fordi det vil være positivt for regnskaps- og revisjonsbransjen. Vi har derfor anmodet Finanskomiteen om å be Regjeringen prioritere arbeidet med å innføre muligheten for avvikende regnskapsår for alle selskaper.
Proposisjonen behandlet kun en ubetydelig del av den gode og omfattende lovutredningen som ble lagt frem gjennom to delutredninger i 2015 og 2016. Revisorforeningen er sterkt kritiske til Finansdepartementets manglende oppfølging av de øvrige delene av lovutredningen, og anmoder derfor Finanskomiteen om å bidra til å sikre fremdriften i lovarbeidet. Vi mener det er viktig at det fremmes en proposisjon som i hovedsak er i tråd med lovutvalgets innstilling og som innebærer en helt ny regnskapslov.
Regnskaps- og revisjonsplikt for eierseksjonssameier
Eierseksjonsloven endres fra 1. januar 2018. Bestemmelsen om regnskap er flyttet fra eierseksjonsloven § 44 til § 64. Etter endringen er det bare sameier med 21 eller flere seksjoner som må avlegge årsregnskap og årsberetning i samsvar med regnskapsloven. Tidligere har det vært tilsvarende krav for sameier med ni eller flere seksjoner der mindre enn tre fjerdedeler av seksjonene er boligseksjoner. Vi legger til grunn at endringen får virkning for 2017-regnskapene. Sameier med færre seksjoner skal også avlegge et regnskap for foregående kalenderår som legges frem på ordinært sameiermøte, men det er ikke et lovkrav om at regnskapet oppfyller kravene i regnskapsloven, og det er heller ikke innsendingsplikt til Regnskapsregisteret i Brønnøysund.
Tilsvarende er plikten til å ha statsautorisert eller registrert revisor endret, jf. eierseksjonsloven § 65, sammenlignet med tidligere § 45. Sameier med 21 eller flere seksjoner skal ha én eller flere statsautoriserte eller registrerte revisorer. Det samme gjaldt tidligere for sameier med ni eller flere seksjoner der mindre enn tre fjerdedeler av seksjonene er boligseksjoner. I sameier med 20 eller færre seksjoner kan årsmøtet med vanlig flertall av de avgitte stemmene vedta at sameiet skal ha en revisor som er valgt av årsmøtet.
Krav til regnskap etter regnskapsloven og bruk av statsautorisert eller registrert revisor kan også følge av sameiets vedtekter. Sameier som ønsker å tilpasse seg lovendringene, bør derfor sjekke om det er nødvendig å gjøre endringer i vedtektene.
Lunch
Artikkelprisen 2017 og priser til beste forelesere
Monica Sivertsen er tildelt Revisorforeningens artikkelpris 2017. Foreleserprisene gikk til Trond Ingebrigtsen fra PwC og Terje Granvang og Eivind Tandrevold fra Arntzen de Besche.
Årets artikkelpris er tildelt Monica Sivertsen fra Skatteetaten. Juryen, som har bestått av Elisabet Ekberg (KPMG), Kirsten L. Jacobsen (Deloitte) og Aasmund Eilifsen (NHH), gir følgende begrunnelse for tildelingen:
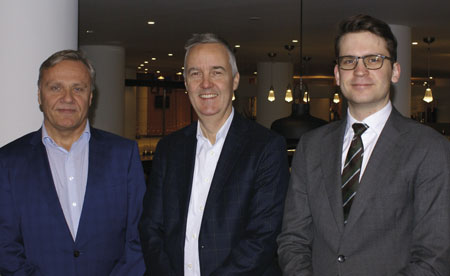
BESTE FORELESERE: Fra venstre: Terje Granvang, Trond Ingebrigtsen og Eivind Tandrevold.
I år har vi, etter et år med usedvanlig jevnt – og som alltid høyt – nivå på artiklene i Revisjon og Regnskap, valgt å gi prisen til en forfatter med eksepsjonelt langvarig og omfattende artikkelbidrag. Monica Sivertsen startet allerede i 2001 og avsluttet artikkelserien i 2017, hvor avslutningen er en følge av omorganisering av Skatteetaten. Artiklene har gitt meget nyttig innsikt i Skatteetatens behandling og hva som ligger til grunn for vurderingene. Artiklene har vært blant de mest leste og har vært til god hjelp for mange i praksis. Omfanget er svært imponerende, totalt 44 artikler. Fra og med 2003, da Revisjon og Regnskap ble tilgjengelig på nett, har vi talt hele 41 artikler! Å fylle så mange innlegg med godt faglig innhold, som også har stor leserappell, mener juryen er et bidrag til tidsskriftet som i høyeste grad fortjener tildelingen av artikkelprisen.
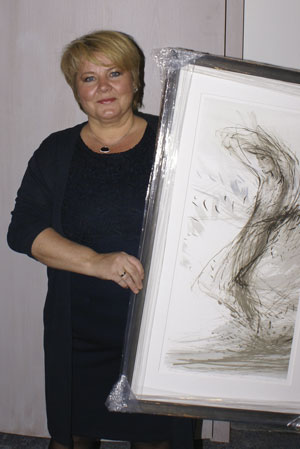
ARTIKKELPRISEN: Årets artikkelpris gikk til Monica Sivertsen fra Skatteetaten.
Prisen til beste foreleser på Fagdagene 2016 og DnR-konferansen 2017
Trond Ingebrigtsen fra PwC er tildelt prisen for foredraget Utvalgte temaer innen merverdiavgift som ble holdt på Fagdagene 2016, mens Terje Granvang og Eivind Tandrevold (begge Arntzen de Besche) får prisen for foredraget Nytt om revisors erstatningsansvar – praktiske råd på DnR-konferansen 2017. Vurderingene er basert på evalueringer fra kursdeltakerne.
Revisorforeningen gratulerer vinnerne av artikkel- og foreleserprisene!
Fagdagene 2017
Fagdagene 2017 ble arrangert 20.–21. november på Radisson Blu Scandinavia Hotel, Oslo. I tillegg til plenumsforedrag og prisutdelinger kunne deltagerne velge blant 18 aktuelle kurs og få 14 etterutdanningstimer på to dager.
En godt opplagt filosof og forsker Henrik Syse innledet konferansen med å stille spørsmålet om hvordan vi kan holde tritt med den teknologiske utviklingen, samtidig som vi tar vare på essensielle yrkesetiske verdier, og ivaretar den gode og nære kommunikasjonen med kolleger og kunder.
Henrik Syse innledet fagdagene 2017.
Full stopp for norsk regnskapsregulering
Majoriteten av høringsinstansene støttet hovedtrekkene i forslaget til ny regnskapslov, men det er liten fremdrift i regnskapslovarbeidet fra Finansdepartementets side. – Departementets oppfølging av forslaget må gis langt høyere prioritet, mener adm. direktør Per Hanstad i Revisorforeningen.
Redaktør
To år etter at regnskapslovutvalget foreslo en helt ny regnskapslov har lite skjedd og det er uklart hva Finansdepartementet har tenkt å gjøre. Fristen for å gjennomføre EUs regnskapsdirektiv er allerede oversittet med nesten to år. Norske regnskapsstandarder er til dels utdaterte og Norsk regnskapsstiftelse har stoppet arbeidet med ny regnskapsstandard. Hva er det egentlig som skjer?
Det haster med å få plass på plass en helt ny regnskapslov, sier adm. direktør Per Hanstad i Revisorforeningen.
Adm. direktør Per Hanstad i Revisorforeningen sier at regnskapslovutvalget leverte et godt og gjennomarbeidet forslag til ny regnskapslov som Norsk RegnskapsStiftelse (NRS) i all hovedsak støttet. Majoriteten av høringsinstansene støttet også hovedtrekkene i forslaget.
– Med en oversittet frist for gjennomføring av EØS-forpliktelsene og en utredning med bred støtte, la vi derfor til grunn at videre arbeid med et forslag til en ny og moderne lov som kunne legges frem for Stortinget, ville gå raskt, sier Hanstad.
Men slik gikk det ikke?
Nei – i stedet for å ta stilling til selve essensen i forslaget, en helt ny lov som gjennomfører regnskapsdirektivet og en regnskapsstandard for øvrige foretak basert på IFRS for SMEs, har Finansdepartementet kun fulgt opp noen få av utvalgets forslag. Dette er skuffende og det er nå knyttet stor usikkerhet til hva som skjer med de øvrige delene av lovforslaget, sier han.
Departementets forslag om å fjerne små foretaks plikt til å utarbeide årsberetning samt fjerning av plikten til å utarbeide åpnings- og mellombalanse i enkelte tilfeller, synes han er positivt.
Hva er da egentlig status når det gjelder norsk regnskapslovgivning og utvikling av regnskapsstandarder?
– Status er at gjeldende regnskapsstandarder ikke er oppdatert på flere år, og at flere av standardene er utdaterte, svarer Hanstad.
Han sier at NRS siden 2013, i påvente av en ny og moderne regnskapslov, har benyttet alle tilgjengelige ressurser i arbeidet med en ny regnskapsstandard, først innenfor rammene av gjeldende regnskapslov, deretter innenfor rammene av lovforslaget. I denne perioden har det ikke vært prioritert å oppdatere de gjeldende regnskapsstandardene. – Vi er derfor i en situasjon med lite oppdaterte, til dels utdaterte, regnskapsstandarder i Norge. I tillegg har NRS stanset arbeidet med en ny norsk regnskapsstandard på grunn av usikkerheten med hva som skjer med lovforslaget, sier han.
Hva om departementet avviser lovutvalgets forslag til ny regnskapslov og heller velger å gjøre endringer i eksisterende lov?
– Det er et alternativ som ikke i det hele tatt er utredet og lovutvalget har da heller ikke kartlagt hvilke endringer som er nødvendig for at gjeldende regnskapslov skal komme i overenstemmelse med direktivet. Ifølge Hanstad vil et slikt alternativ måtte utredes, og et eventuelt endringsforslag må sendes på høring.
Hva slags tidsperspektiv snakker vi da om?
– Jeg vil tro at vi da ikke har en oppdatert regnskapslov før tidligst i 2020, kanskje 2021. Regnskapsstandardene vil i et slikt scenario ikke være oppdaterte på 7–10 år, sier Hanstad.
Hva med standardsettingen fremover – blir det business as usual?
Hanstad konstaterer at majoriteten av de stiftende organisasjonene bak NRS støtter lovutvalgets forslag og at NRS naturlig vil måtte vurdere sin rolle som standardsetter på ny dersom det ikke vedtas en ny regnskapslov. Han sier at det krever betydelige ressurser å utvikle og oppdatere egne norske regnskapsstandarder. For standardsetter vil det være en betydelig forenkling å kunne ta utgangspunkt i et internasjonalt akseptert regelsett som er tilpasset små og mellomstore foretak i standardsettingen.
Forslaget til ny regnskapslov
Regnskapslovutvalget har gjennom to delutredninger forslått en helt ny regnskapslov. Bakgrunnen for forslaget var EUs regnskapsdirektiv (direktiv 2013/34/EU) som må gjennomføres i norsk rett. En av utvalgets hovedprioriteringer var at forslaget skulle være en tydelig og lojal implementering av direktivet. Det er foreslått en rammelov, hvor detaljreguleringen som hovedregel er å finne i regnskapsstandardene. Internasjonalisering av norsk regnskapspraksis ble også trukket frem som viktig. Dette gjorde at det ble ansett mest hensiktsmessig å foreslå en ny lov.
Et sentralt forhold ved forslaget er at den detaljerte regnskapsreguleringen for øvrige foretak skal skje gjennom en norsk regnskapsstandard basert på IFRS for SMEs.
– Skulle det gå så galt at departementet forkaster lovutvalgets forslag, kan det jo hende at standardsettingen på regnskapsområdet overtas av offentlige myndigheter. Hvordan standardsettingen vil bli gjennomført i et slikt regime, er det selvsagt umulig å ha en formening om. Heller ikke hva de økonomiske og administrative konsekvensene vil være ved en slik eventuell omlegging.
Går det for lang tid fra utredning til ikrafttredelse av lov, vil dette i seg selv kunne medføre betydelige kostnader, sier han.
Du ser altså ingen andre realistiske alternativer enn en helt ny regnskapslov som tar utgangspunkt i internasjonale regnskapsstandarder?
Nei – jeg kan slik situasjonen har utviklet seg, ærlig talt ikke helt se hva det skulle være, avslutter Hanstad.
Budsjettforliket – skatt
El-bilistene og de frivillige organisasjonene er vinnerne i skattedelen av budsjettforliket. De viktigste endringene i skatteopplegget er:
Det blir fortsatt rabatt i listeprisen for el-biler som brukes som firmabil, men rabatten reduseres fra 50 % til 40 %.
Det blir likevel ingen engangsavgift for el-biler. Engangsavgiften skal legges om til å legge mer vekt på utslipp (redusert vektkomponent).
CO2-avgiften på bensin og diesel øker med hhv. 10 og 11 øre
Maksimal opsjonsfordel etter den nye ordningen for opsjonsordninger i gründerbedrifter øker fra foreslåtte 30 000 kroner til 500 000 kroner.
Maksimalfradraget for gaver til frivillige organisasjoner øker fra 30 000 kroner til 40 000 kroner.
Grensen for når frivillige organisasjoner må betale arbeidsgiveravgift økes til 70 000 kroner pr. ansatt/700 000 kroner pr. organisasjon (fra 60 000 kroner/600 000 kroner).
MVA-kompensasjonen til frivillige organisasjoner øker med 75 millioner kroner.
-
Det er enighet om at maskiner og tilbehør ikke lenger skal kunne ilegges eiendomsskatt («maskinskatten»), men overgangsperioden øker fra fem til syv år og kommunene skal kompenseres for inntektstapet.
Grensen for når frivillige organisasjoner må betale arbeidsgiveravgift økes til 70 000 kroner pr. ansatt/700 000 kroner pr. organisasjon.
Høring om egen pensjonskonto
Finansdepartementet har sendt på høring forslag til endringer i innskuddspensjonsloven som vil åpne for at arbeidstaker kan samle sin pensjonskapital på én pensjonskonto (egen pensjonskonto).
Det foreslås også å oppheve regelen i innskuddspensjonsloven om at arbeidstaker må ha vært ansatt i minst 12 måneder for å ha krav på å få med seg opptjent pensjonskapital. Høringsfristen er 21. februar 2018.
Det foreslås å oppheve regelen i innskuddspensjonsloven om at arbeidstaker må ha vært ansatt i minst 12 måneder for å ha krav på å få med seg opptjent pensjonskapital.


