


Aktuelt
Oppdatert anbefaling om eierstyring og selskapsledelse i 2018
Norsk anbefaling for eierstyring og selskapsledelse er ikke blitt endret siden oktober 2014, men til neste høst ligger det an til at en oppdatert versjon vil bli publisert. Det opplyste Halvor E. Sigurdsen, leder for NUES, på årets Forum for eierstyring og selskapsledelse.

Han sa det er ganske klart at det kommer en ny anbefaling om ett års tid med virkning for regnskapsåret 2018, men at det ikke er behov for å gjøre grunnleggende endringer i anbefalingen. Det er mest behov for å redusere detaljeringsgraden og gjøre den tydeligere på enkelte punkter.
Mindre detaljert – mer poengtert
Selv om anbefalingen stort sett har satt seg, ser vi at den på enkelte punkter kan ha blitt for detaljert og vanskelig å forstå, sa Sigurdsen. Han sa videre at selskapene kan være svært ulike og at det er viktig at listen ikke legges så høyt at bare de mest ressurssterke blir i stand til å følge anbefalingen.
Kommende endringer
Når det gjelder kommende endringer, så kan det være snakk om blant annet å fjerne eller redusere omtalen av bedriftsforsamling, gi færre detaljer når det gjelder generalforsamling, se på regulering og markedspraksis når det gjelder Investor relations-funksjonen og gjøre det klart at det som står om valgkomiteens arbeid med å foreslå kandidater til bedriftsforsamling og styre i anbefalingens kapittel 7, også gjelder selskaper som velger ikke å ha valgkomité.
NUES avventer også en del EU-reguleringer (om aksjonærrettigheter, revisjonsreform, rapportering av ikke-finansiell informasjon), sa Sigurdson.
Grensen mellom ordinært utbytte og likvidasjonsutbytte ved avvikling
I en dom avsagt 28. august i år kom Frostating lagmannsrett til at utbytte som ble delt ut etter utløpet av kreditorfristen, men før endelig likvidasjonsutdeling etter aksjeloven § 16–9, også måtte anses som likvidasjonsutbytte.
Dette medførte at aksjonærene måtte dekke forpliktelser som oppsto i selskapet etter at selskapet var likvidert innenfor det beløpet de hadde mottatt som utbytte.
Les mer på: revisorforeningen.no/fag/nyheter/grensen-mellom-ordinart-utbytte-og-likvidasjonsutbytte-ved-avvikling/
Nektet fradrag for mva ved salg av aksjer
Ny dom nekter fradrag for merverdiavgift på kostnader knyttet til salg av aksjer i eiendomsselskap.
Oslo tingrett har i nylig avsagt dom konkludert med at det ikke er fradragsrett for merverdiavgift på transaksjonskostnader ved salg av aksjer.
Saken gjaldt anskaffelse av advokat- og meglertjenester i forbindelse med salg av alle aksjene i to eiendomsselskaper. Eiendomsselskapene inngikk i en fellesregistrering, og var frivillig registrert for utleie av fast eiendom.
Retten la til grunn at kostnadene knytter seg til unntatt salg av aksjer og ikke har tilstrekkelig tilknytning til avgiftspliktig utleie.
Statsbudsjett 2018 og mva
I årets statsbudsjett foreslås det å øke den lave merverdiavgiftssatsen fra 10 % til 12 %. Dette gjelder merverdiavgiften på persontransport, overnatting, allmennkrinkasting og adgang til kino, museer, fornøyelsesparker og store idrettsarrangementer.
Det er også foreslått enkelte utvidelser av fritak og unntak fra merverdiavgift som vil komme spesielle grupper til gode. Dette er:
Bergings- og redningsfartøy under 15 meter fritas for merverdiavgift
Unntaket i merverdiavgiften for omsetning fra veldedige og allmennyttige institusjoner og organisasjoner utvides fra tre til fire arrangementsdager.
Fritaket for merverdiavgift for elektrisk kraft til Nord-Norge utvides til å omfatte elektrisk kraft levert til studentsamskipnadene i Nord-Norge, til bruk i studenthybler uten egen måler.
Statsbudsjett 2018 og el-biler
I statsbudsjettet for 2018 foreslås det endringer i engangsavgiften som får betydning for elbiler og ladbare hybridbiler. Det blir fortsatt gunstig for små el-biler og ladbare hybridbiler med elektrisk rekkevidde på minst 50 km.
Dagens fritak for engangsavgift på el-biler foreslås opphevet. I stedet skal det gis vektfradrag til elbiler på linje med ladbare hybridbiler. Forslaget innebærer at de tyngste el-bilene med vekt over to tonn får engangsavgift.
For ladbare hybridbiler foreslås det at registrert elektrisk rekkevidde skal påvirke vektfradraget. Bilen må ha en registrert elektrisk rekkevidde på minst 50 km for å oppnå maksimalt fradrag.
De foreslåtte endringene gjør det fremdeles gunstig for små el-biler og for ladbare hybridbiler med lang rekkevidde.
FoU på oppdrag fra andre er utenfor Skattefunnordningen
Selskap som utelukkende driver forskning og utvikling på oppdrag fra andre, faller utenfor Skattefunnordningen, skriver Forskningsrådet.
Forskningsrådet skriver dette som en reaksjon på en avgitt bindende forhåndsuttalelse fra Skattedirektoratet, (BFU 6/17). Saken gjaldt et morselskap som planla å stifte et datterselskap som utelukkende skulle drive med forskning og utvikling. Forskningsresultatet skulle deretter selges enten til morselskapet til markedspris eller til andre oppdragsgivere.
Skattedirektoratet presiserte i uttalelsen at de ikke kunne ta stilling til om prosjektet faller inn under FoU-ordningen. Det er Forskningsrådet som er gitt kompetansen til å vurdere dette, jf. FSFIN § 16–40–4 første ledd.
Les mer på: revisorforeningen.no/fag/nyheter/skattefunn-for-selskap-som-utelukkende-driver-forskning/
Åpen tilgang til Revisjon og Regnskap
Nettutgaven av Revisjon og Regnskap, inkludert historikk tilbake til nr. 5–2003, vil være tilgjengelig uten innlogging i perioden fra og med tirsdag 2. november til og med mandag 20. november. 2. november er også datoen for utgivelsen av Revisjon og Regnskap nr. 7, inkludert en separat Digitaliseringsutgave.
Nettutgaven er tilgjengelig på revregn.no eller via revisorforeningen.no
Momskompensasjon for borettslag og eierseksjonssameier
Momskompensasjonsordningen er utvidet til å omfatte borettslag og eierseksjonssameier hvor det er heldøgns pleie- og omsorgstjenester. Nærmere vilkår for når de aktuelle borettslagene og eierseksjonssameiene kommer inn under ordningen er fastsatt i forskrift.
Avgiftslempning
Dersom det foreligger særlige forhold, kan det søkes om unntak fra merverdiavgiftsloven, fritak for merverdiavgift eller fritak fra plikten til å beregne merverdiavgift ved innførsel av varer.
Myndigheten til å avgjøre slike søknader er delegert til skattekontorene. Søknader som reiser prinsipielle spørsmål eller som har store provenymessige konsekvenser, skal fremdeles behandles av Finansdepartementet.
Idrettslag med kiosksalg – kassasystem
Skattedirektoratet har i en uttalelse kommet til at for idrettslag som har omsetning fra kioskvirksomhet som ikke medfører skatte- eller avgiftsplikt, vil det ikke være krav om å benytte kassasystem for å dokumentere kontantsalget fra kioskvirksomheten. Det samme gjelder ved eventuelt annet skatte- og avgiftsfritt kontantsalg som serveringstjenester.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
429 |
412 |
4,1 % |
433 |
-0,9 % |
Tvangsavviklinger |
222 |
222 |
0,0 % |
212 |
4,7 % |
Nyregistreringer |
16 762 |
15 564 |
7,7 % |
16 680 |
0,5 % |
Antall anmerkninger |
1 559 221 |
1 528 922 |
2,0 % |
1 507 786 |
3,4 % |
– Personer m/anmerkninger |
252 833 |
245 966 |
2,8 % |
250 501 |
0,9 % |
– Foretak m/anmerkninger |
49 801 |
50 533 |
-1,4 % |
52 958 |
-6,0 % |
Siste måned = 15.9–19.10 Nest siste måned = 14.8–14.9 1 år tilbake = 15.9.16–19.10.16
Kilde: Bisnode
Styrearbeid – verdiskapning er aller viktigst
Styrearbeid handler først og fremst om verdiskapning. Det var både Åse Aulie Michelet og Øystein Stray Spetalen enige om på årets Forum for eierstyring og selskapsledelse. At det er svært viktig å forstå rollefordelingen mellom blant annet styre og administrasjon, var det også enighet om.
Må skjønne rollefordelingen
Det aller viktigste er å skjønne de forskjellige rollene (aksjonær, styre og daglig leder) – den viktigste tingen er ikke kontroll, men å skape verdier på en god måte, sa Åse Aulie Michelet som har mange års erfaring fra både styre og ledelse av børsnoterte selskaper.
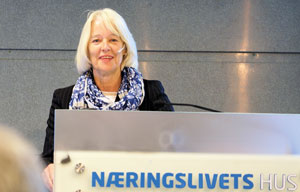
Åse Aulie Michelet har mange års erfaring fra både styre og ledelse av børsnoterte selskaper.
Styrearbeidet må skape verdier
Hun sa også at praksis i styrerommet alt for ofte blir velskrevne dokumenter og kun papirøvelser. – Oppfattes ikke styrearbeidet som verdiskapende, bryr heller ikke styret seg om det. I mange styrerom aner man for eksempel ikke hva som står om selskapets etikk og samfunnsansvar. Dette er tema som ikke blir verdiskapende dersom det diskuteres én gang i året – gjerne på tampen av et styremøte, sa Michelet.
Styret – et kollegium
Hun påpekte også viktigheten av at et styre fungerer som et kollegium – at det ikke oppstår fraksjoner som kun jobber for særinteresser og som ikke involverer hele styret i de viktige diskusjonene. Viktigheten av en god styreleder kan heller ikke undervurderes, sa Michelet. Styret bestemmer – andre utfører.
Evaluere etter hvert styremøte
I stedet for at styret én gang i året evaluerer sitt eget arbeid, anbefalte Michelet at man snakker litt sammen etter hvert styremøte for å finne ut hva som fungerte bra og hva som fungerte mindre bra, om alle styremedlemmer blir hørt osv.
Selskapet kommer alltid først
Investoren Øystein Stray Spetalen delte sine erfaringer fra 25 år med styrearbeid. Spetalen var veldig tydelig på at styrearbeid først og fremst handler om verdiskapning og pekte på at det gavner alle at selskapet alltid kommer først.
Må utfordre hverandre
Styret må forstå tallene og hva som ligger bak. Det må se etter nødvendige endringer og muligheter og må ha evnen til å iverksette tiltak. Han pekte også på viktigheten av todelingen mellom styre og administrasjon – administrasjon og styre må utfordre hverandre.
Spetalen sa at det var viktig å tenke langsiktig og at mye av det kortsiktige, som gjerne må omtales i børsmeldinger, ofte var mye mindre viktig. Han mente også at alle uvesentligheter som et styre må ta hensyn til, begrenser styrets fokus på det som er viktig.
Positiv til ansatterepresentanter
Han var opptatt av hvilken motivasjon de enkelte styremedlemmene har for å sitte i et styre. Ansatterepresentanter hadde han bare positive erfaringer med. De gir styret en større forståelse av hva som skjer på gulvet, samtidig som styret og de ansatte ofte kan ha mer sammenfallende interesser enn styret og administrasjonen, sa han.
For Spetalen var behandlingen av selskapssammenslåinger (M&A) den viktigste oppgaven til et styre. Adm. direktør må ha full kontroll, men det må være styret som bestemmer. – Ukontrollert M&A knekker et selskap, sa han.
Beskatningstrender i EU
EU har offentliggjort en rapport over skattesystemene i de 28 medlemsstatene i EU pluss Island og Norge.
Rapporten inneholder en detaljert statistisk og økonomisk analyse av skattesystemene i de 28 medlemsstatene i EU, pluss Island og Norge. I tillegg til analysen av europeiske trender inneholder rapporten en beskrivelse av skatteinntekter i prosent av BNP for årene 2003 til 2015 for de enkelte landene fordelt på direkte skatter, indirekte skatter og sosiale avgifter.
Høyt skattenivå
Skatteinntektene i EU er relativt høye sammenlignet med andre avanserte økonomier. I 2015 utgjorde skattene i snitt 38,7 % av BNP. Dette er rundt 12 prosentpoeng over nivået for USA og 7 prosentpoeng over Japan. Det er også høyere enn nivået for New Zealand (32,8 %), Canada (31,9 %), Australia (27,8 % i 2014) og Sør-Korea (25,3 %).
Det er betydelige forskjeller mellom medlemsstatene. Danmark, Frankrike og Belgia ligger høyest med henholdsvis 46,6 %, 45,9 % og 45,1 % av BNP. Irland, Romania og Bulgaria har den laveste andelen skatter av BNP med henholdsvis 23,9 %, 28,0 % og 29,0 %.
Norge på snittet i EU
EFTA-landene Norge og Island har med sine 38,8 % og 36,7 % en skatteandel av BNP som er nesten identisk med snittet i EU. Sveits med 28,1 % ligger betydelig lavere.
Ny revisorlov på høring
Finansdepartementet har sendt NOU 2017: 15 med forslag til ny revisorlov på høring med frist 4. desember 2017.
Forslaget til ny revisorlov er fremtidsrettet og legger stor vekt på internasjonal harmonisering. Revisorforeningen mener at dette, sammen med de valgte medlemslandsopsjonene i EUs revisjonsforordning, vil være et godt grunnlag for videre utvikling i bransjen.
Revisorforeningen vil bruke høringen til å understreke betydningen av dette og fremheve elementer i lovforslaget som vi mener det er særlig viktig at blir gjennomført.
Ikke fradrag for mva ved kjøp av aksjer
Høyesterett nekter fradrag for merverdiavgift på kostnader knyttet til kjøp av aksjer i et eiendomsselskap.
I nylig avsagt dom gis det ikke fradragsrett for merverdiavgift på rådgivningstjenester påløpt i forbindelse med kjøp av aksjer i et eiendomsselskap.
Eiendomsselskapet drev avgiftspliktig utleievirksomhet og ble kjøpt opp av et holdingselskap. Holdingselskapet ble etter oppkjøpet fellesregistrert med eiendomsselskapet.
Kostnadene som var pådratt i holdingselskapet, før fellesregistreringen ble etablert, ble ansett til bruk i holdingselskapets unntatte aktivitet.
Selv om holdingselskapet senere ble fellesregistrert med eiendomsselskapet, ble det ikke gitt anledning til fradrag gjennom et tilbakegående avgiftsoppgjør. Kostnadene ble ansett knyttet til selskapets erverv av aksjer og ikke til den avgiftspliktige utleievirksomheten.
LUNSJ
Statsbudsjettet 2018 – endringer på skatteområdet
Regjeringen følger opp Skatteforliket, men mange varslede skatteendringer er utsatt til senere behandling.
Skattesatsen på alminnelig inntekt reduseres fra 24 til 23 prosent i 2018. Oppjusteringsfaktoren for aksjeutbytte mv. i alminnelig inntekt økes fra 1,24 til 1,33 slik at skattesatsen på aksjeinntekter blir 30,59 prosent.
Skattesatsen på overskudd i finansnæringen holdes på 25 prosent.
Satsene i trinnskatten økes med mellom 0,47 og 0,89. Regjeringen foreslår videre å øke satsen i minstefradraget i lønn og trygd fra 44 til 45 prosent.
Mange forslag på vent
På bakgrunn av alle høringsinnspillene trenger Finansdepartementet mer tid på å vurdere Skattedirektoratets forslag til endringer i reglene for skattlegging av naturalytelser.
Det samme gjelder Finansdepartementets forslag til utvidelse av rentebegrensningsreglene for selskaper. Departementet tar sikte på at nye regler skal tre i kraft fra 2019 og ikke 2018 som forutsatt i høringen.
Også forslag til endringer i hjemmehørendebegrepet for selskaper, forslag til regler som skal motvirke tilpasninger til finansskatten ved fellesregistrering av konsernforetak og forslag om lovfesting av omgåelsesregelen, er utsatt.
Lettelser i formuesskatten og eiendomsskatten
I 2017 ble det innført en verdsettelsesrabatt på ti prosent for aksjer og driftsmidler og tilordnet gjeld. Regjeringen foreslår å øke denne til 20 prosent i 2018.
Bunnfradraget i formuesskatten (1,48 millioner kroner) og formuesskattesatsen (0,7 prosent) holdes uendret fra 2017 til 2018.
Regjeringen foreslår flere endringer i eiendomsskattereglene. Blant annet endres reglene for «verk og bruk» slik at maskiner og tilbehør som hovedregel ikke lenger skal kunne ilegges eiendomsskatt. Maksimal eiendomsskattesats i innføringsåret reduseres fra 2 til 1 promille. Tilsvarende kan eiendomsskatten heretter økes med maksimalt 1 promille i året, ikke 2.
Andre forslag til endringer i skattereglene
Ny opsjonsbeskatning for små, nyetablerte selskaper
For ansatte i små oppstartselskaper (aksjeselskap som er seks år eller yngre, som har ti ansatte eller færre) skal opsjonsfordel på inntil kr 30 000 først skattlegges som lønnsinntekt ved realisasjon av aksjen.
Fradragsreglene for kost og losji endres
Regjeringen foreslår at det ikke lenger gis fradrag for kost for pendlere som har mulighet til å kunne oppbevare og tilberede mat i pendlerboligen. I tillegg reduseres de øvrige fradragssatsene for kost med 100 kroner.
Det foreslås videre at fradraget for kost og losji tidsbegrenses til 24 måneder.
Det foreslås ingen endringer i gjeldende regler om at pendlerutgifter som dekkes av arbeidsgiver, er skattefrie.
Forslagene trer i kraft fra 2018, men for eksisterende pendlere fra 1. januar 2020.
Skatteklasse 2 avvikles
Regjeringen foreslår å oppheve skatteklasse 2 for ektefeller som skattlegges under ett.
Elbiler som firmabil
Elbiler har i dag en særskilt verdsettelsesrabatt i firmabilbeskatningen ved at listeprisen halveres. Denne rabatten oppheves fra 2018.
Skattefritaket for inntekter fra korttidsutleie av egen bolig avvikles
Regjeringen foreslår å avvikle skattefritaket for korttidsutleie av egen bolig. Forslaget innebærer at leieinntekter fra utleieforhold som varer mindre enn 30 dager beskattes. Det foreslås et sjablongfradrag for kostnader, slik at 85 prosent av inntekten som overstiger 10 000 kroner, regnes som skattepliktig inntekt.
Endret beskatning av fondskonto
Departementet foreslår at investering i aksjer og andre verdipapirer gjennom kapitalforsikring (fondskonto) skal skattlegges likt med investering i verdipapirfond når forsikringselementet er lite.
Overgangsregelen for aksjesparekonto
Departementet foreslår å forlenge overgangsperioden. Børsnoterte aksjer, børsnoterte egenkapitalbevis og aksjefondsandeler kan overføres til aksjonærens aksjesparekonto til kontinuitet ut 2018.
Differensierte satser i arbeidsgiveravgiften for transport og energi gjeninnføres
Energi- og transportsektorene kan nå gjeninnføres i den generelle ordningen med differensiert arbeidsgiveravgift.
Avskrivning av elvarebiler
Avskrivningssatsen for elvarebiler ervervet fra og med 20. desember 2016 økes til 30 prosent. Lovendringen trer ikke i kraft før ETFAs overvåkningsorgan (ESA) har godkjent ordningen som lovlig statsstøtte.
Rentebegrensningsreglene for finansforetak
Departementet foreslår enkelte tilpasninger i reglene om begrensning av rentefradraget i skatteloven § 6–41 som følge av ny finansforetakslov. I tillegg foreslås en endring i avgrensningen av unntaket for finansforetak ved at låneformidlingsforetak ikke lenger skal være unntatt fra rentebegrensningsreglene. Det foreslås også en oppretting av satsen for fremføring av avskårede renter for selskap med deltakerfastsetting.
Begrenser tapsfradrag når utbytte er skattefritt etter skatteavtale
Fra 12. oktober 2017 vil det være begrensninger i adgangen til tapsfradrag på aksjer når utbytte er skattefritt etter skatteavtale med et annet land. Dette er bl.a. aktuelt i skatteavtalen med Singapore.
Konsernbidrag
Etter gjeldende regler må konsernbidrag være skattepliktig inntekt i Norge for mottaker for at giverselskapet skal få fradrag (symmetri). Departementet foreslår at giverselskapet kan få fradrag for konsernbidrag, når et mottakerselskap innenfor EØS har et fremførbart underskudd fra tidligere virksomhet i Norge. Motsvarende må selskapet som mottar konsernbidrag, redusere sitt fremførbare underskudd tilsvarende.
Opplysningsplikten om utenlandske oppdragstakere og arbeidstakere
Departementet foreslår at opplysningsplikten begrenses slik at oppdragsgivere bare skal gi opplysninger om to ledd nedover i kontraktskjeden (oppdragstaker og én underoppdragstaker), og ett ledd oppover (oppdragsgivers oppdragsgiver) i tillegg til opplysninger om hovedoppdragsgiver.
Dagens unntak for oppdrag som utføres på et sted som ikke står under oppdragsgivers kontroll, foreslås opphevet, og grensen for unntak fra opplysningsplikten for små oppdrag, foreslås hevet fra 10 000 kroner til 20 000 kroner.
Departementet foreslår videre å begrense opplysningsplikten om utenlandske arbeidstakere til bare å gjelde egne arbeidstakere.
Endelig foreslår departementet å oppheve regelen om at oppdragsgivere ved manglende oppfyllelse av opplysningsplikten, kan bli ansvarlig for oppdragstakers forfalte skatt, arbeidsgiveravgift, finansskatt på lønn og forskuddstrekk.
Modernisering og effektivisering av Skatteetaten
Budsjettforslaget legger til rette for fortsatt modernisering og effektivisering av Skatteetaten. Samlingen av skatte- og avgiftsforvaltningen bedrer innsatsen mot arbeidslivskriminalitet og svart økonomi. I årene 2018–2021 skal det utvikles en ny digitalisert skattemelding – SIRIUS. SIRIUS forventes blant annet å redusere næringslivets tidsbruk til rapportering betydelig, gjøre det enklere for lønnstakere og pensjonister å rapportere og vil være arbeids- og utgiftsbesparende for Skatteetaten.


