Finanstilsynets tilnærming til kontroll av nedskrivninger
Finanstilsynet redegjør i denne artikkelen for den prosessen som ligger til grunn for vår kontroll av nedskrivningstester og de forholdene vi legger vekt på i våre beslutninger. Det fokuseres på nedskrivningstester basert på beregning av bruksverdi.
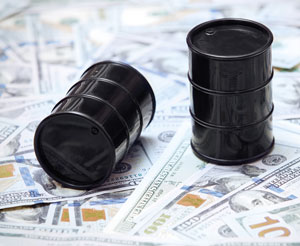
Med bakgrunn i det kraftige oljeprisfallet høsten 2014, ble det i 2015 rettet et spesielt fokus mot foretak innen olje- og oljeservicesektoren.
Finanstilsynet har gjennomført nesten 100 regnskapskontrollsaker siden det overtok kontrollen med regnskapsrapporteringen til børsnoterte aksje- og obligasjonsutstedere. Sakene omfatter innregnings- og målingsproblemstillinger, samt forhold knyttet til presentasjon og noteopplysninger. En betydelig andel av disse sakene omhandler forhold relatert til foretakenes nedskrivningstester.
Prioritering av nedskrivningssaker
Med bakgrunn i det kraftige oljeprisfallet høsten 2014, ble det i 2015 rettet et spesielt fokus mot foretak innen olje- og oljeservicesektoren. Det ble igangsatt et eget tematilsyn for å identifisere og velge ut foretak innen oljerelaterte bransjer der risikoen for nedskrivninger var ansett som høy, og som ikke hadde gjort vesentlige nedskrivninger i sitt 2014-regnskap. Gjennomgangen resulterte i at Finanstilsynet startet fem regnskapssaker som primært hadde nedskrivning som tema. Sakene ble avsluttet i 2016.
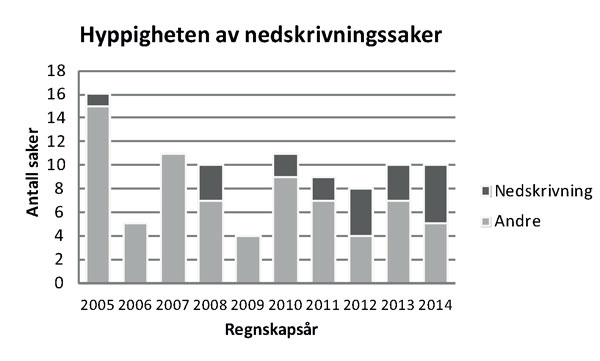
I tidligere år har nedskrivningssaker vært startet basert på den årlige ordinære utvelgelsen, og har resultert i nedskrivningssaker innenfor en rekke ulike bransjer. Av totalt 94 saker over ti år* 2005-årsregnskapene til og med 2014-årsregnskapene. har 20 saker omhandlet forhold knyttet til nedskrivninger. For saker som gjelder årsregnskapene 2010 til 2014 var nedskrivning tema i omtrent en tredjedel av sakene.
Informasjon rundt nedskrivninger er noe brukerne av regnskapene anser å være svært viktig. Ifølge en brukerundersøkelse fra Finansanalytikerforeningen fra 2014,* http://www.finansanalytiker.no/innhold/bibl_pdffiler/KFI/KFI-uttalelse_2014.pdf kom det frem at nedskrivningsnoten var en av notene som ble brukt mest blant foreningens medlemmer, kun segmentnoten ble rangert høyere.