



Dekomponering/riktig avskrivning av driftsmidler
En mer utstrakt bruk av dekomponering av driftsmidler vil gi en riktigere avskrivning over driftsmiddelets levetid, dvs. et riktigere regnskap. Skille mellom påkostning og vedlikehold er også betydelig enklere ved bruk av dekomponering.
Små foretak kan gjøre en kost/nytte be- traktning i denne sammenheng. Det gjør at mange fortsatt velger å ikke dekomponere. Regnskapene blir av den grunn vanskeligere å sammenligne og analysere for de som ikke har mer informasjon om tallene enn det offisielle regnskapet.
Lovkrav og NRS
Det er det grunnleggende regnskapsprinsippet sammenstillingsprinsippet som medfører at det må gjennomføres en avskrivning av driftsmidler. Ellers finner vi følgende i regelverket og norsk regnskapsstandard om avskrivning:
Regnskapsloven:
«Anleggsmidler som har begrenset økonomisk levetid, skal avskrives etter en fornuftig avskrivningsplan.»
NRS 8:
«Varige driftsmidler som har en begrenset levetid skal avskrives etter en fornuftig avskrivningsplan. Lineær avskrivning er mest benyttet.»
«Det avskrivbare beløpet, dvs. kostprisen med fradrag for eventuell forventet salgs-/utrangeringsverdi, skal fordeles over den antatte økonomiske levetiden for driftsmidlet i virksomheten.»
«Kost/nytte betraktning tilsier at terskelen for å dekomponere ligger høyere for små foretak enn for øvrige foretak.»
NRS(V) Anvendelse av IFRS-løsninger innenfor god regnskapsskikk:
«Dekomponering av et driftsmiddel for avskrivningsformål er i mange tilfeller også nødvendig etter regnskapsloven, for eksempel for et driftsmiddel som er sammensatt av større komponenter med betydelig forskjellig levetid. Ved vurderingen av om dekomponering skal foretas bør en ta i betraktning at slik utskilling av større enkeltdeler med betydelig forskjellig levetid i egne avskrivningsgrupper normalt gir et riktigere regnskap.»
HU Norsk regnskapsstandard (ikke vedtatt)
«Dersom hovedbestanddelene i en enhet av eiendom, anlegg og utstyr har vesentlig forskjellige mønstre for forbruk av økonomiske fordeler, skal et foretak fordele eiendelens opprinnelige anskaffelseskost mellom hovedbestanddelene og avskrive hver enkelt bestanddel separat over dens utnyttbare levetid.»
Norsk praksis og konsekvenser
For å få en riktig avskrivning må det tas hensyn til følgende i beregningen:
Utrangeringsverdien
Avskrivning beregnes over driftsmiddelets økonomiske levetid.
IAS 16 bruker begrepet «utnyttbar levetid», dvs. den perioden driftsmiddelet vil være til bruk for foretaket.
I den sammenheng må det også estimeres en salgsverdi (restverdi) som man forventer å få ved salg av eiendelen. Å beregne en utrangeringsverdi er avgjørende for å få en riktig avskrivning og gevinst/tap-beregning. Det kan illustreres på følgende måte:
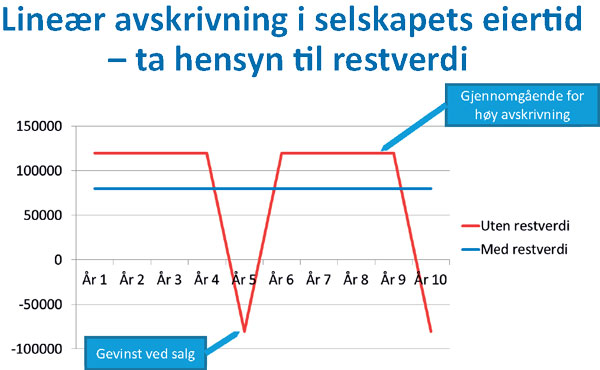
Hvis man ikke setter restverdi, ser vi av illustrasjonen at avskrivningene blir høyere, noe som igjen slår ut på gevinstberegningen ved salg. I norsk praksis tror jeg man ofte avskriver driftsmidler med restverdi lik 0, noe som slår feil ut både på resultatrapportering og balanseverdi.
Dekomponering
Det er NRS 8 som hittil har satt standarden for avskrivning i norsk regnskapspraksis. Som sagt kan små foretak gjøre en kost/nytte-betraktning rundt dekomponering, som nok gjør at flere velger bort det som prinsipp.
Konsekvensen av manglende dekomponering kan illustreres slik:
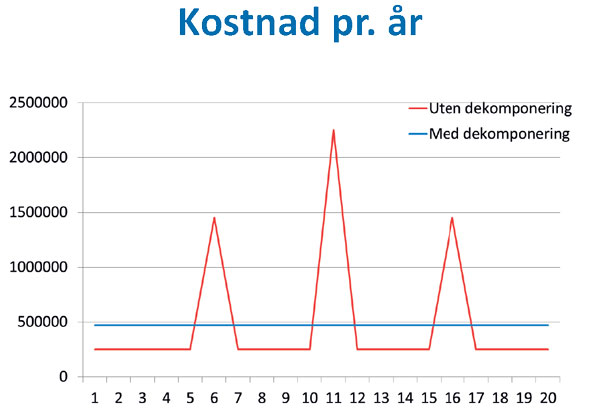
Ved manglende dekomponering vil avskrivningskostnaden som oftest beregnes med utgangspunkt i hovedkomponentens levetid, noe som normalt vil gi en lavere avskrivning pr. år. Utskifting av ulike komponenter må da kostnadsføres i sin helhet. Det betyr at vedlikeholdskostnadene normalt slår vesentlig ut på resultatet de årene det gjøres utskiftinger.
NRS 8 har hittil har satt standarden for avskrivning i norsk regnskapspraksis. Små foretak kan gjøre en kost/nyttebetraktning rundt dekomponering, noe som gjør at flere velger bort det som prinsipp.
Vedlikehold eller påkostning
Mange kjenner seg sikkert igjen i diskusjonen om skillet mellom vedlikehold eller påkostning. NRS 8 gir små foretak aksept for å legge de skattemessige reglene til grunn for regnskapet. Det betyr at man kan gjøre vurderingene med utgangspunkt i driftsmiddelet som nytt og ikke den stand det var i da foretaket anskaffet det. En større kostnad med oppussing av en eiendom kan altså kostnadsføres i stedet for aktiveres, så lenge oppussingen ikke er en oppgradering utover eiendommen som ny, selv om den var ti år gammel da selskapet gikk til anskaffelse av den. I tillegg vil det være mye skjønn som må legges til grunn for vurderingen av om det er en påkostning eller et vedlikehold og det gir foretakene muligheter for å kunne påvirke regnskapet i ønsket retning. Det kan være at man ønsker å kostnadsføre mest mulig for å gi et svakere resultat, eller motsatt, man ønsker å påvirke regnskapet i positiv retning. Regnskapsmessig definisjon av påkostning er utgifter som fører til at de fremtidige kontantstrømmer øker i forhold til det som ble lagt til grunn ved anskaffelsen.
Et krav til dekomponering vil gjøre dette enklere for alle parter. Da skal alle nye deler balanseføres og eventuell restverdi av gamle deler kostnadsføres ved utskifting. I den sammenheng er det viktig å ha god inndeling i anleggsregisteret, slik at man har kontroll på alle enheter.
Ved dekomponering vil restverdien ved utskiftning kostnadsføres selv om den delen som byttes ut ikke var ført på egen konto ved anskaffelsen. Dersom det ikke er praktisk mulig å beregne den erstattede eiendelens balanseførte verdi, kan foretaket benytte anskaffelseskost for erstatningsdelen som indikasjon på hva anskaffelseskost for den erstattede delen var på tidspunkt for anskaffelse.
Tekniske installasjoner – egen skattemessig saldo
I 2009 fikk vi egen skattemessig saldogruppe for tekniske installasjoner. Dette gjør at også små foretak i større grad velger å skille ut heiser, kjøle- og fryseanlegg, elektriske anlegg mv. fra selve bygget, både regnskaps- og skattemessig.
Balanseføring av nyanskaffelser – kr 15.000
Det er praksis å følge grensen for hva som skal balanseføres tilsvarende skattereglene. Det er mest ut fra praktiske hensyn, noe det har vært regnskapsmessig aksept for. Skatteloven har satt en grense på kr 15.000, og den har ikke vært endret på mange tiår. Det har vært foreslått at den skal heves, men så langt er den uendret.
Det betyr at foretakene selv bør sette en vesentlighetsgrense for hva som skal balanseføres. En grense på kr 15.000 vil være uvesentlig for de fleste, men hva den skal være, vil være individuelt for hvert foretak.
Viktig å huske på
Tomteverdi
Ved kjøp av eiendom må tomteverdien skilles ut som egen verdi i regnskapet da den ikke vil være avskrivbar. Det er av stor betydning både regnskaps- og skattemessig. Det er ikke alltid at tomteverdi går frem av kjøpekontrakten for eiendommen. En må da innhente opplysninger om tomteverdiene i området og gjøre en beregning og et estimat på grunnlag av det.
Asfaltering
Første gangs asfaltering på en tomt vil skattemessig tilfalle bygget. Senere asfaltering vil være vedlikehold. Hva er riktig regnskapsmessig behandling? Påkostningen bør skilles ut som egen enhet og avskrives over antatt økonomisk levetid. Ved ny asfaltering bør restverdi utgiftsføres og påkostning aktiveres.
Kostnader til infrastruktur
Det er vanlig at kommunene pålegger eiendomsutviklere /utbyggere å opparbeide infrastrukturanlegg i samsvar med reguleringsplan. Typiske eksempler er opparbeidelse av fortau, gang- eller sykkelveier, snuplass, veier, vann og avløp. Skattemessig har flere domsavsigelser konkludert med at dette vil være utgifter som øker verdien av tomten. Vi havner også på det sett fra regnskapsmessig synspunkt. Verdien av infrastrukturtiltakene vil være mest naturlig å knytte til tomten.
Dekomponering med tilbakevirkende kraft
Dekomponering kan gjennomføres med tilbakevirkende kraft. Det skal ved overgangen til dekomponering gjøres en beregning som om det hadde vært gjennomført dekomponering fra kjøpet av driftsmiddelet. Endringen vil være en estimatendring der effekten føres over resultatet det året man gjennomfører en dekomponering. Dette vil ikke være en prinsippendring.
Endring av avskrivningsplan – reversering- eller knekkpunktmetoden
Forutsetningene for avskrivningsplanen kan forandre seg vesentlig i løpet av driftsmiddelets levetid som følge av ny informasjon, større erfaring eller nye hendelser. Ved slike avvik kan det være aktuelt å endre den opprinnelige avskrivningsplanen. En endring av avskrivningsplanen betraktes som en endring av et regnskapsestimat. Ved endring av regnskapsestimat skal virkningen resultatføres i den perioden estimatet endres, med mindre resultatføringen kan utsettes, jf. regnskapsloven § 4–2.
Reverseringsmetoden er derfor regnskapslovens hovedregel. Den betyr at hele resultateffekten av endringen i estimatet (avskrivningen) føres over resultatet og endrer balanseverdien det året estimatet endres. Metoden illustreres nedenfor. Vi ser at driftsmiddelet øker i verdi som følge av endring i avskrivningstid og avskrivningene beregnes ut fra den nye verdien.
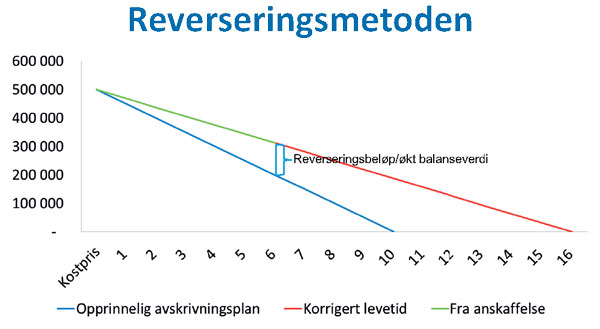
Den andre metoden kalles knekkpunktmetoden. Den betyr da at man fordeler resultateffekten av estimatendringen over gjenværende levetid. Det kan illustreres som vist på neste side. Forlenget levetid slår ut i en lavere årlig avskrivning enn opprinnelig beregnet.
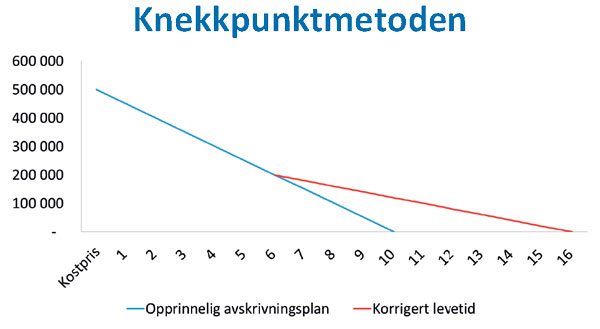
Når vil så denne metoden være aktuell å benytte innenfor det norske regelverket? Hvis estimatendringen skyldes at driftsmiddelet har fått en ny enhet som forlenger levetiden, vil det være en ny forutsetning som betyr at man skal bruke knekkpunktmetoden. Det er en endring som har skjedd etter anskaffelsen og blir en konkret endring som gjør at levetiden må endres.
Valg av prinsipp skal anvendes konsistent over tid. Valg av prinsipp ved regnskapsføring av endringer i avskrivningsplan et år vil derfor få konsekvenser for eventuelle endringer i avskrivningsplaner kommende år.
Presentasjon og noteopplysninger
Virkning av estimatendring for avskrivning skal presenteres på resultatlinjen «Avskrivning på varige driftsmidler». Hvis resultateffekten er av stor betydning for vurdering av foretakets inntjeningsevne, bør den vises på egen linje i resultatregnskapet (som særlig post, ikke ekstraordinær).
Det er meget viktig at det opplyses i note om estimatendringer. Det er av stor betydning for den som skal analysere regnskapet. Når det gjelder avskrivninger, vil det være naturlig å omtale det i noten om varige driftsmidler.
Nedskrivning – reversering av nedskrivning
Anleggsmidler skal nedskrives til virkelig verdi ved verdifall som forventes å være av ikke forbigående art. Hvis grunnlaget for nedskrivning ikke lenger er til stede, skal nedskrivningen reverseres.
Dersom indikatorene viser at det kan være grunnlag for reversering, skal foretaket beregne gjenvinnbart beløp (virkelig verdi). Tidligere foretatt nedskrivning skal reverseres dersom gjenvinnbart beløp er vesentlig høyere enn balanseført verdi. Balanseført verdi etter reversering skal være gjenvinnbart beløp for vurderingsenheten, begrenset oppad til verdien den ville ha hatt om nedskrivning ikke var blitt foretatt. Det må altså gjøres en beregning av bokført verdi uten nedskrivning. Det vil da være taket for hvor mye man kan reversere.
Ny regnskapslov – IFRS for SMEs
Det er ingen tvil om at ny regnskapsstandard vil være tydelig på at dekomponering er det som skal velges. IFRS for SMEs krever dekomponering av driftsmidler som består av komponenter som har vesentlig forskjellige mønstre for forbruk av økonomiske fordeler. Her er det også et krav om at eldre varige driftsmidler med vesentlig bokført verdi må dekomponeres. Det vil kunne få stor effekt på regnskapet for mange foretak. I NOU til ny regnskapslov fremgår at det bør vurderes om små foretak kan unnlate dekomponering. Det betyr i så fall at man i norsk regnskapspraksis fortsatt vil tillate en forskjell på dette området, og at dagens praksis sannsynligvis vil fortsette for denne gruppen foretak.
I IFRS for SMEs er det kun knekkpunktmetoden som er tillatt ved endring av estimatet for utnyttbar levetid.

Ny regnskapsstandard vil være tydelig på at dekomponering skal velges.
Oppsummering
En kan stille spørsmål om norske regnskap i dag gir et riktig bilde av avskrivningskostnaden og verdi av driftsmidler. Settes det ingen restverdi, eller gjennomføres det ingen dekomponering, vil tallene ikke gi en riktig måling av resultat og verdsettelse av balanseverdier. En aksept for å følge skattereglene ifht. grensen for aktivering og vedlikehold og påkostning gjør også at regnskapene blir vanskeligere å analysere.
Det anbefales å gjennomføre en dekomponering av vesentlige driftsmidler som er sammensatt av enheter med langt kortere levetid enn hovedkomponenten, også om man er et lite foretak. Fordelene med det blir vesentlig riktigere fordeling av investeringsutgifter, lettere vurderinger av skillet mellom vedlikehold og påkostning, og økning av egenkapitalen i perioder med store utskiftninger.


