


Ulovfestet gjennomskjæring
Skatteklagenemnda ved Sentralskattekontoret for storbedrifter fattet 27. april 2016 vedtak i en sak som gjaldt spørsmål om skattemessig omklassifisering av aksjevederlag til utbytte etter de ulovfestede reglene om gjennomskjæring (sak 2005–080SKN).
Saken gjaldt spørsmål om betaling for aksjer med ubeskattede inntekter, som var opptjent i rederiskatteordningen, skattemessig anses som utbytte etter de ulovfestede reglene om gjennomskjæring. Et slikt skattemessig utbytte, som deles ut fra et rederibeskattet selskap til aksjonær utenfor rederiskatteordningen, var skattepliktig for det rederibeskattede selskapet etter den dagjeldende bestemmelsen i skatteloven § 8–15 femte ledd.
Saksforholdet
Selskap A var inntil desember 2005 et heleid datterselskap av selskap B. Selskap B eide 100 % av aksjene i selskap C som igjen eide samtlige aksjer i selskap D. A og D var lignet innenfor rederiskatteordningen. Selskap A eide frem til utgangen av 2005 tre oljelagrings- og produksjonsfartøy. Tidlig i 2005 ble det kjent at slike fartøyer ikke lenger ville kunne eies innenfor rederiskatteordningen. Selskapet A måtte enten tre ut av rederiordningen eller selge riggene og anskaffe andre kvalifiserende eiendeler for å kunne forbli i ordningen. En uttreden ville ha medført en betydelig skattepliktig gevinst.
Det ble i stedet gjennomført følgende transaksjoner innen konsernet: D ervervet aksjene i A, og aksjevederlaget var basert på markedsverdien av riggene i A. Aksjevederlaget ble gjort opp ved at B ytet selgerkreditt til D (fig. 1). C tok over eierskapet til fire nystiftede selskaper i utlandet, som kjøpte riggene mot kontant betaling. Selgerkreditten etablert ved salg av aksjene i A, ble nedbetalt ved at midlene fra de solgte skipene ble overført fra A til B. Det ble samtidig etablert et mellomværende mellom A og D, som falt bort ved etterfølgende fusjon av selskapene (fig. 2).
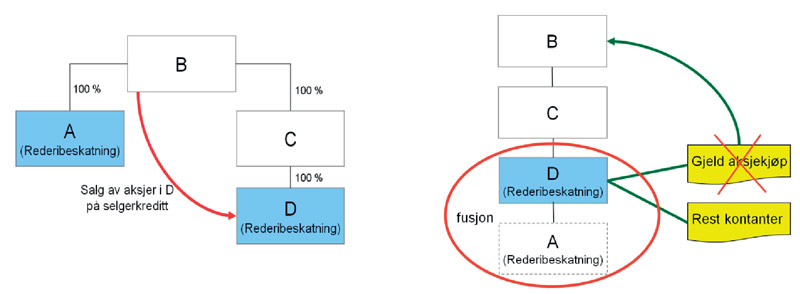
Ved å selge aksjene i A til D ble de ubeskattede inntektene, opptjent i rederiordningen, delt ut til aksjonæren utenfor rederiordningen, uten at det utløste skatt: Gevinsten ved aksjesalget var omfattet av fritaksmetoden og var skattefri, og gevinsten ved salg av fartøyene var skattefri som driftsinntekt i rederiskatteordningen.
Selskapet anførte at overdragelsen av aksjene ville ha funnet sted også uten den skattefordelen aksjeoverdragelsen medførte. Selskapet hevdet at bakgrunnen for transaksjonene var dels et ønske om klarere og enklere konsernstruktur, og dels at man måtte omorganisere eierskapet som følge av de forestående regelendringene innenfor rederiskatteordningen. Selskapet viste også til at formålet ved overdragelsen var å samle all virksomhet innen flytende produksjon under én eierstruktur i konsernet under selskap C.
Sentralskattekontoret for storbedrifter kom i sitt vedtak til at vilkårene for ulovfestet gjennomskjæring var oppfylt, og at utbetalingen av aksjevederlaget måtte omklassifiseres til skattemessig utbytte, som var skattepliktig for A. Det ble lagt særlig vekt på at forutsetningen for transaksjonene var at de ubeskattede midlene i det kjøpte selskapet skulle overføres utenfor rederiskatteordningen, noe som var i strid med formålet med rederiskattereglene.
Vilkårene for gjennomskjæring
Den ulovfestede gjennomskjæringsregelen, som er blitt utviklet gjennom fast og langvarig rettspraksis, består av et grunnvilkår og en totalvurdering. Grunnvilkåret går ut på at det hovedsakelige formålet med disposisjonen må ha vært å spare skatt. I tillegg kreves det at det ut fra en totalvurdering av disposisjonens virkninger, dens forretningsmessige egenverdi, skattyters formål med disposisjonen og omstendighetene for øvrig, fremstår som stridende mot skattereglenes formål å legge disposisjonen til grunn for beskatningen.
Gjennomskjæringsregelen tar sikte på å forhindre at den privatrettslige formen blir utnyttet av skattytere for å oppnå skattemessige fordeler som er i strid med skattereglenes formål. Høyesterett har eksplisitt uttalt at det er tillatt å tilpasse seg skattereglene, men ikke å omgå eller utnytte disse i strid med reglenes formål.* Se Rt. 2007 s. 209 Hex, Rt. 2008 s. 1510 Reitan. Det kan således ikke foretas gjennomskjæring bare fordi skattyteren velger det alternativet som gir lavest skatt. En tilpasning til skattereglene kan imidlertid gå for langt. Dette vil typisk gjelde når skattebesparelsen har vært det hovedmålet med transaksjonene, og transaksjonene har vært uten forretningsmessige eller andre ikke-skattemessige virkninger.
Kort om formålet med rederibeskatningsreglene
Rederibeskatningsreglene i skatteloven §§ 8–10 flg. ble innført med virkning fra inntektsåret 1996 og bygget opprinnelig på en uttaksmodell. Den norske ordningen representerte tidligere bare en utsettelse av beskatningen for driftsinntekter fra rederivirksomheten. Inntektene ble skattlagt enten når midlene ble tatt ut av ordningen gjennom utbytte, eller når selskapet trådte ut av ordningen.* Fra og med inntektsåret 2007 ble driftsinntektene i rederiordningen endelig skattefrie.
For å sikre at ubeskattet inntekt ble beskattet ved utdeling eller uttreden, måtte selskaper innenfor ordningen føre en konto for beskattet inntekt.* Jf. dagjeldende bestemmelse i skatteloven § 8-15 tredje ledd. Mens selskaper var innenfor rederiordningen, ble skattepliktige inntekter lagt til kontoen, mens utlignet skatt og utdelinger av beskattet inntekt ble trukket fra. Utdeling av beskattet inntekt fra et selskap innenfor ordningen til et annet, ble lagt til konto for beskattet inntekt i det mottakende selskapet. Kontoen var grunnlaget for beskatning av eventuelt utbytte og var, sammen med innbetalt kapital, også kostprisen ved beregning av gevinst ved uttreden.
For å hindre at aksjonærene disponerte over selskapets midler uten at de ble tatt ut som utbytte, ble det også innført regler som medførte at selskapet ikke kunne yte lån eller sikkerhetsstillelse til skattyter utenfor ordningen med direkte eller indirekte eierinteresser i selskapet.* Jf. dagjeldende bestemmelse i skatteloven § 8-12. Heller ikke overføringer ut av ordningen i form av konsernbidrag var tillatt.* Jf. dagjeldende bestemmelse i skatteloven § 8-18 tredje ledd.
Skatteklagenemndas bemerkninger
Innledningsvis tok nemnda stilling til hvilke transaksjoner som var gjenstand for vurderingen.
Nemnda bemerket at skattebesparelsen ble oppnådd ved at aksjene ble solgt på selgerkreditt, som senere ble nedbetalt med de ubeskattede midlene i det kjøpte selskapet. Fusjonen var isolert sett ikke nødvendig for å oppnå skattebesparelsen, men den muliggjorde endelig uttak av de ubeskattede midlene i A ved at mellomværende mellom A og D falt bort ved fusjonen. Etter nemndas syn inngikk dermed alle disse disposisjonene i en transaksjonsrekke, som måtte vurderes samlet.
Grunnvilkåret – om hovedformålet var å spare skatt
Skatteklagenemnda vurderte først om grunnvilkåret var oppfylt, dvs. om det hovedsakelige formålet med disposisjonene var å spare skatt.
Nemnda bemerket at etter salget av fartøyene hadde ikke det kjøpte selskapet verken eiendeler eller virksomhet innen flytende produksjon. Verken A eller D kunne erverve aksjer/andeler i andre selskaper eller fartøy som drev med flytende produksjon, fordi dette ville være i strid med reglene for rederibeskatning. Det fremstod derfor som klart at aksjeoverdragelsen ikke kunne bidra til å realisere det anførte formålet om å samle all virksomhet innen flytende produksjon under én eierstruktur i konsernet.
Et ytterligere moment var at før fusjonen anskaffet det kjøpte selskapet A en andel i et kommandittselskap som investerte i containerskip. En slik investering var heller ikke med på å oppnå det anførte formålet.
Nemnda viste også til at selskapet innhentet en juridisk vurdering av de skattemessige virkningene av de planlagte disposisjonene. Det fremgikk av dette notatet at selskapet ønsket at rederiselskapene unngikk beskatning, at aksjonæren ikke skulle beskattes for salget av aksjene og at man ikke skulle binde likviditet i rederiselskapene ved at man motregnet salgspris på skip mot salgspris på aksjer.
Etter nemndas oppfatning indikerte de ønskede konsekvensene at det var et klart formål å kunne overføre de ubeskattede inntektene utenfor rederiordningen skattefritt.
Nemnda kom til at den betydelige skattebesparelsen fremstod som den viktigste motivasjonsfaktoren for transaksjonene. Grunnvilkåret for ulovfestet gjennomskjæring var derfor oppfylt.
Totalvurdering – om transaksjonene var i strid med skattereglenes formål
Nemnda vurderte videre hvorvidt disposisjonene ut fra en totalvurdering fremstod som stridende mot skattereglenes formål. De sentrale momentene i denne helhetsvurderingen er disposisjonenes ikke-skattemessige virkninger, skattyters formål med disposisjonene og omstendighetene for øvrig.
Formålet med reglene i rederiskatteordningen
Skatteklagenemnda tok først stilling til om transaksjonene var i strid med formålet med reglene for rederibeskatning og den dagjeldende bestemmelsen i skatteloven § 8–15 femte ledd. Regelen lød slik:
«a. Ved utdeling av ubeskattet inntekt skal aksjeselskapet eller allmennaksjeselskapet inntektsføre et
bruttobeløp som, etter at beregnet skatt av bruttobeløpet er trukket fra, svarer til utdelingen. Som utdeling regnes
foreslått utbytte etter aksjeloven § 8–2 eller allmennaksjeloven § 8–2
utdeling av utbytte i løpet av året som overstiger fjorårets foreslåtte utbytte
utdeling ved innløsning av enkeltaksje som ikke er tilbakebetaling av tidligere innbetalt aksjekapital, herunder overkurs.»
Etter nemndas vurdering var det en klar forutsetning for skattefrihet i rederiordningen at ubeskattede inntekter skulle forbli i ordningen, og at det ved utdeling/uttak av ubeskattede inntekter skulle utlignes en skatt på selskapets hånd. Formålet med rederiskattereglene og systemet i rederiskatteordningen, var nettopp å forhindre uttak av ubeskattede inntekter til eiere utenfor ordningen skattefritt. Det vises også til omtalen av formålet med rederiskattereglene ovenfor. De gjennomførte transaksjonene var etter nemndas syn i direkte strid med skattereglenes formål.
Forholdet mellom fritaksmetoden og rederiordningen
Fra og med inntektsåret 2004 ble fritaksmetoden for aksjeinntekter innført for selskapsaksjonærer. Dette medførte enkelte endringer for rederibeskattede selskaper, blant annet at gevinst og utbytte på aksjer under fritaksmetoden i utgangspunktet ble skattefrie. Spørsmålet var om innføringen av fritaksmetoden medførte at uttak av ubeskattede midler likevel ikke var i strid med skattereglenes formål.
Selskapet viste til at ved innføring av fritaksmetoden var det samtidig gitt en «stopp-regel». Denne regelen gikk ut på at selskaper innenfor ordningen som solgte aksjer i selskaper i ordningen til nærstående, ikke skulle føre gevinsten på konto for ubeskattet inntekt. Dette innebar at gevinsten ikke kunne deles ut til aksjonær utenfor ordningen uten beskatning. Selskapet anførte at for selskaper utenfor rederiordningen, som solgte aksjer i selskaper innenfor ordningen, var det ikke gitt en tilsvarende unntaksregel.
Etter selskapets oppfatning etterlot forarbeidene til fritaksmetoden ingen tvil om at lovgiver var klar over mulighetene for skattemotivert salg av aksjer i rederibeskattede selskaper fremfor utdeling av ubeskattede midler. Det var videre anført at legalitetsprinsippet talte for at det ikke var grunnlag for ulovfestet gjennomskjæring når lovgiver, vitende om at det foreligger tilpasningsmuligheter, ikke innførte regler som kunne forhindre dette.
Etter nemndas syn gjaldt uttalelsene i forarbeidene regulære salgstransaksjoner som var forretningsmessig begrunnet. Nemnda uttalte at aksjesalget, som var betinget av at vederlaget skulle betales av midlene i det kjøpte selskapet, ikke kunne vært gjennomført mellom uavhengige parter, fordi et slikt salg i realiteten er uten noen forretningsmessig verdi. Det var også av betydning at vederlaget reflekterte verdien av det solgte selskapet, som kun bestod av de ubeskattede midlene. En slik transaksjon var ikke omtalt i forarbeidene, og det var ingen holdepunkter som tilsa at lovgiver hadde slike transaksjoner for øyet. Anvendelse av ulovfestet gjennomskjæring var derfor ikke i strid med legalitetsprinsippet.
Selskapet anførte videre at reelle hensyn tilsa lik skattemessig behandling av salg av aksjer i selskap innenfor rederiskatteordningen fra selskap utenfor ordningen, uavhengig av om salget skjedde til en nærstående eller ekstern part. Det ble vist til tilfeller hvor et eksternt selskap innenfor rederiskatteordningen kjøper aksjer i et selskap innenfor ordningen, og ubeskattede skipsfartsinntekter i det kjøpte selskapet benyttes til å betale for aksjekjøpet ved f.eks. lån fra det oppkjøpte selskapet eller ved innfusjonering av det oppkjøpte selskapet.
Etter nemndas vurdering kunne ikke slike situasjoner sammenlignes med foreliggende tilfelle, som ikke var en regulær forretningsmessig transaksjon. Nemnda understreket at aksjeoverdragelsen skjedde til et selskap som var fullt kontrollert av selger. Det oppkjøpte selskapet hadde ingen eiendeler eller virksomhet av interesse for kjøper utover kontantbeholdningen, og vederlaget ble gjort opp med ubeskattede inntekter fra det oppkjøpte selskapet.
Nemnda kom til at innføringen av fritaksmetoden ikke åpnet for utdelinger i strid med rederiskattereglene.
Forretningsmessig egenverdi
Etter å ha konkludert med at disposisjonene var i strid med skattereglenes formål, vurderte nemnda hvorvidt transaksjonene hadde en forretningsmessig egenverdi, dvs. om transaksjonene hadde andre ikke-skattemessige virkninger.
Etter nemndas syn tilsa faktum i saken at det ikke forelå en konkret plan om å etablere en selvstendig virksomhet innen flytende produksjon i forhold til B, slik selskapet hevdet. Selv om det skulle ha foreligget en slik plan, var ikke salget av aksjene i A nødvendig for å realisere denne planen. Det fremstod derfor som klart at aksjesalget ikke hadde noen forretningsmessig egenverdi i forhold til selskapets anførte plan.
Omstendighetene for øvrig
Selskapet anførte at transaksjonene også hadde andre ikke-skattemessige virkninger. Selskapet påpekte at transaksjonene tilrettela for fremtidige investeringer innenfor rederiordningen ved at det var lettere å legge inn slike investeringer i ett selskap i stedet for to selskaper.
Nemnda bemerket at det ikke forelå noen opplysninger som kunne synliggjøre at det var konkrete planer om slike investeringer på tidspunktet transaksjonene fant sted. Slike mulige virkninger kunne ikke tillegges vekt.
Det var også anført at man ved fusjonen oppnådde reduserte styre- og ledelsesforpliktelser til ett selskap fremfor to selskaper, og at fusjonen av selskapene innebar administrative forenklinger i form av utarbeidelse av regnskaper, selvangivelse, avholdelse av styremøter, generalforsamlinger og lignende.
Nemnda bemerket at styresammensetningen i de fusjonerte selskapene var sammenfallende, og at omfanget av virksomheten ikke ble redusert ved fusjonen, men kun samlet i ett selskap. Nemnda la til grunn at egenverdien av å redusere konsernet med ett holdingselskap bestod i beskjedne administrative besparelser, og at dette ikke var nok til å hindre gjennomskjæring, sett i forhold til den betydelige skattebesparelsen.
Kunstig og komplisert arrangement
Det har vært fremholdt både i rettspraksis og i juridisk teori at omgåelsesnormen først og fremst tar sikte på å ramme kunstige og unødvendig kompliserte arrangementer. På den annen side er det sikker rett at kompleksitet verken er et nødvendig eller tilstrekkelig vilkår for gjennomskjæring, men momentet tillegges etter omstendighetene vesentlig vekt i Høyesterett.
Nemnda la vekt på at det kjøpende selskapet ikke hadde tilstrekkelige midler til å betale for aksjene, og at det ikke ble tilført noen midler for å finansiere aksjekjøpet. Aksjevederlaget ble gjort opp ved å yte selgerkreditt fra selger til kjøper, og vederlaget for aksjene ble betalt med midlene utlånt fra det solgte selskapet. Fordringen bortfalt ved en etterfølgende fusjon mellom selskapene. Etter nemndas oppfatning fremstod dette som en kunstig og komplisert transaksjon, fordi den manglet forretningsmessig formål.
Konklusjon
Etter en samlet vurdering av de nevnte momentene la nemnda til grunn at disposisjonene var i strid med skattereglenes formål. Skatteklagenemnda kom til at vilkårene for ulovfestet gjennomskjæring var oppfylt, og at aksjevederlaget måtte anses som utbytte, som var skattepliktig for det rederibeskattede selskapet.


