


Fra saksbehandlingen i Skatt øst 2014/2015
Artikkelen tar for seg utvalgte saker og problemstillinger fra skatte- og avgiftsbehandlingen i Skatt øst i 2014/2015. I del I omtales forhåndsuttalelser.
Realisasjon av bolig – opphør av presters boplikt
Prester hadde tidligere boplikt i tjenestebolig. Boplikten var et selvstendig grunnlag som brukshindring* Skatteloven § 9-3 annet ledd bokstav b. ved salg av egen bolig, under forutsetning av at brukshindringen ikke var kjent på ervervstidspunktet.
Boplikten ble opphevet med virkning fra 1. september 2015, men prestene har fortsatt borett.
Skattekontoret har mottatt flere henvendelser med spørsmål om konsekvensene ved opphevelsen av boplikten. Et sentralt spørsmål er om boretten kan anses som brukshindring, på lik linje med boplikten, ved et eventuelt salg av egen bolig.
Skattekontoret har i disse sakene lagt til grunn at den tidligere automatiske godskrivningen av botid pga. boplikten bortfaller fra tidspunktet for endring av reglene. Ved opphevelse av boplikten må det vurderes konkret om skattyter er forhindret fra å bruke boligen pga. arbeid. Ved denne vurderingen må det fortrinnsvis legges vekt på avstanden mellom egen bolig og arbeidsstedet, men også andre forhold kan være relevante.
Johannes Priest ble i 2004 ansatt i fulltidsstilling som prest, med plikt til å bo i tjenestebolig. Han kjøpte i 2008 egen bolig med henblikk på bruk i en fremtidig pensjonisttilværelse. I forbindelse med oppheving av boplikten har han inngått forhandlinger med kommunen om kjøp av presteboligen.
BOPLIKTEN for prester ble opphevet med virkning fra 1. september 2015.
Skattyter stilte spørsmål om reglene om brukshindring ville komme til anvendelse ved et eventuelt salg av egen bolig.
Skattekontoret la til grunn at skattyter hadde eid boligen siden 2008. Kravet til ett års eiertid var derfor oppfylt. Han hadde aldri bodd i boligen, og spørsmålet ble om botid kunne godskrives etter reglene om brukshindring. Det foreligger to ulike typetilfeller hvor det kan være aktuelt å godskrive botid pga. brukshindring:
når skattyter har brukt boligen som fast bolig og må flytte fra den
når skattyter godtgjør å ha planlagt å bruke boligen som fast bolig, men er forhindret fra å flytte til den
Johannes Priest hadde faktisk aldri bodd i boligen, og vilkårene for brukshindring måtte derfor vurderes etter det sistnevnte alternativet.
Skattyter var kjent med brukshindringen på ervervstidspunktet, og opparbeidelse av botid kan derfor i utgangspunktet ikke godtas.
Ifølge Lignings-ABC*3 Lignings-ABC 2015 side 256 pkt. 9.3.4. vil en som kjøper bolig med den hensikt å flytte inn når han går av med pensjon, ikke kunne godskrives botid for brukshindringen i tiden før pensjoneringen.
Gevinsten ved et eventuelt salg av boligen ville derfor bli skattepliktig.
Gaveoverføring til stiftelse – skatteplikt for giver?
Hagbarth Hansén og hans to døtre eier praktgården Vestvik. Gården består av hovedhus, anneks, driftsbygninger, innmark og skog. All innmark leies bort. Hansén etablerte for noen år siden Vik stiftelse, som har til formål å bidra økonomisk til vedlikeholdet og restaureringen av gården.
På bakgrunn av at vedlikeholdet av gården krever betydelige ressurser, har Hansén funnet det riktig å styrke stiftelsens økonomi. Han ønsker derfor å overføre som gave 10 000 aksjer i et børsnotert selskap, med en verdi på 8 MNOK, til stiftelsen. Dette vil styrke stiftelsens økonomi; dels gjennom verdien av aksjene og dels gjennom fremtidige utbytteutdelinger.
Skattyter viste til at stiftelsen er en skattefri institusjon,* Skatteloven § 2-32 første ledd. slik at et mottatt utbytte ikke vil være skattepliktig på stiftelsens hånd. Hansén anførte videre at en eventuell fremtidig gevinst etter salg av de mottatte aksjene, også vil være skattefri. Han ba om en bekreftelse på at fremtidige aksjeutbytter ikke ville bli skattepliktige for stiftelsen. I tillegg ønsket skattyter kontorets vurdering av om den planlagte overføringen av aksjene ville bli skattepliktig på hans hånd.
Skattekontoret forutsatte innledningsvis at Vik stiftelse er skattefri og har som formål å yte støtte til å bevare, vedlikeholde og utvikle hovedhuset med anneks og parkområde.* Skattekontoret forutsatte ved vurderingen at den tjente interesser utover skattyternes privatøkonomiske interesser. Eventuelle fremtidige aksjeutbytter vil derfor komme inn under skattefritaket i skatteloven § 2–32 første ledd. Det samme vil gjelde en fremtidig gevinst ved et eventuelt salg av aksjene.
Skattekontoret tok deretter stilling til om overføringen er skattemessig realisasjon.
Gevinst ved realisasjon av aksjer er skattepliktig inntekt.* Skatteloven § 10-31. Gaveoverføring er i utgangspunktet ikke å anse som realisasjon i skattelovens forstand.* Skatteloven § 9-2 tredje ledd bokstav a. Dersom det i realiteten direkte eller indirekte ytes vederlag som ikke kan anses som symbolsk, foreligger det realisasjon. Skattekontoret viste også til at overføring av eiendomsretten til andre kan utløse skatteplikt etter andre regler, f.eks. ved tilsidesettelse.
En gave er en frivillig overføring av verdier uten motytelser. En frivillig ytelse behandles derimot ikke etter reglene om gave dersom ytelsen kan ses i sammenheng med en motytelse fra gavemottaker til giver.
Skattekontoret bemerket at bakgrunnen for at Hansén ønsker å styrke stiftelsens økonomi er det store behovet for vedlikehold av Vestvik gård. Når giveren og hans to døtre er eiere av det formuesobjektet som skal tilgodeses med midler fra stiftelsen, innebærer dette i realiteten en ytelse fra stiftelsen til eierne.
Gjennom et nært slektskap og felles eierskap til Vestvik gård, foreligger det videre et nærståendeforhold mellom giveren og døtrene. Det er Hagbarth Hansén som eier aksjene, og etter skattekontorets oppfatning skal hele motytelsen i tilknytning til aksjeposten tilordnes ham.
Skattekontoret pekte videre på at det foreligger interessefellesskap mellom Hansén og stiftelsen, og at ulovfestet gjennomskjæring derfor kunne være et aktuelt vurderingstema. Dette spørsmålet var imidlertid ikke tatt opp i anmodningen, og skattekontoret gikk ikke nærmere inn på det i forhåndsuttalelsen.
Kontoret konkluderte med at aksjeoverføringen måtte anses som skattemessig realisasjon.
Overføring av selskapsandel – realisasjons- eller utbyttebeskatning og ulovfestet gjennomskjæring
Oscar Lanke ønsker som ledd i et generasjonsskifte å gi bort selskapsandelen han eier i Gullveien 1 ANS slik at sønnen Preben kan drive selskapet videre. Lanke planlegger å gi andelen vederlagsfritt til sønnens aksjeselskap.
Sønnens aksjeselskap skal stiftes i løpet av 2015 med en aksjekapital på kr 100 000, og vil være et investeringsselskap, Preben Invest AS. Preben Invest skal eie andelen i Gullveien 1, og planlegger å gjøre ytterligere eiendomsinvesteringer i fremtiden.
Gullveien 1 er et eiendomsselskap som ble stiftet i 1994, og som eies av Oscar og hans bror med 50 % hver. Det vedtektsbestemte formålet er «utleie av fast eiendom i Gullveien 1». Selskapet forvalter flere eiendommer. I henhold til takst er verdien av eiendomsmassen 25 MNOK. Gjelden er ca. 7 MNOK, slik at verdien av gaven utgjør ca. 9 MNOK.
GULLVEIEN 1 ANS: Oscar Lanke ønsker som ledd i et generasjonsskifte å gi bort selskapsandelen han eier i Gullveien 1 ANS slik at sønnen Preben kan drive selskapet videre.
Oscar har en negativ skattemessig inngangsverdi på 2 MNOK. Latent skattekostnad på denne utgjør kr 540 000.* Basert på skattesatsene for 2015.
Skattyter antok at transaksjonen ikke kunne bli gjenstand for realisasjons- eller uttaksbeskatning, og heller ikke ulovfestet gjennomskjæring, men ønsket at skattekontoret tok stilling til spørsmålene.
Når det gjaldt spørsmålet om uttaksbeskatning, viste Oscar til at han stiftet et enkeltpersonforetak 22. desember 2012. Foretakets formål er oppgitt å være «konsulentvirksomhet og investeringsvirksomhet, herunder investeringer i fast eiendom, aksjer, andel og annen tilhørende virksomhet». Foretaket eier kun selskapsandelen på 50 % i Gullveien 1. Oscar anførte at forvaltningen av selskapsandelen ikke kunne være virksomhet. I 2013 fakturerte enkelpersonforetaket Gullveien 1 kr 40 000 for konsulentvirksomhet innen eiendom. Omsetningen gjaldt med andre ord kun én kunde, for ett enkelt inntektsår. Etter skattyters oppfatning kunne da andelen ikke være eiet i virksomhet.
Realisasjon
Skattekontoret viste innledningsvis til at gevinst ved realisasjon av andel* Skatteloven § 10-44. er skattepliktig som alminnelig inntekt. Tilsvarende er tap fradragsberettiget.
Realisasjonsbegrepet er nærmere omtalt i skatteloven § 9–2, og er der definert som «overføring av eiendomsrett mot vederlag og opphør av eiendomsrett». Gavesalg anses også som realisasjon, mens gaveoverføring ikke omfattes.* Skatteloven § 9-2 tredje ledd bokstav a.
I denne saken skulle andelen overføres vederlagsfritt. Det er knyttet gjeld til andelen som skal overtas av Preben Invest. Gjeldsansvar som overtas gjennom erverv av selskapsandel, skal imidlertid ikke inngå som vederlag i gevinstberegningen.* Lignings-ABC 2015 side 322 pkt. 3.7. Gjeldsovertakelsen kunne dermed ikke føre til at en stod overfor en overføring av eiendomsrett mot vederlag. Skattekontoret konkluderte følgelig med at overføringen ikke var realisasjon etter skattelovens regler.
Uttak
I skattelovens uttaksbestemmelse fremgår det at «som skattepliktig inntekt anses fordel ved uttak til egen bruk og gaveoverføring – herunder også fra aksjeselskap og allmennaksjeselskap – av formuesgjenstand, vare eller tjeneste».
Ved uttak fra enkeltpersonforetak eller sameie, gjelder skatteplikten bare hvor kostprisen helt eller delvis er kommet til fradrag ved ligningen.* Skatteloven § 5-2 første ledd annet punktum. Kostpris for andel i deltakerlignet selskap skal ikke fradragsføres direkte, men aktiveres. At kostprisen i dette tilfellet var negativ, presumtivt som følge av overgangsreglene i skatteloven § 10–49, kunne ikke medføre at den var kommet til fradrag ved ligningen.
Skattekontoret trengte derfor ikke å vurdere om andelen var eiet i skattyters virksomhet, da tilleggsvilkåret i uttaksbestemmelsen uansett ikke var oppfylt. Oscar ville følgelig ikke bli uttaksbeskattet for gavetransaksjonen.
Ulovfestet gjennomskjæring
Skattekontoret tok til slutt stilling til om gavetransaksjonen kunne bli gjenstand for ulovfestet gjennomskjæring.
Grunnvilkåret i den ulovfestede gjennomskjæringslæren er at det hovedsakelige formålet med disposisjonen må ha vært å spare skatt. I tillegg er det et krav om at disposisjonen fremstår som stridende mot skattereglenes formål. Skattekontoret viste blant annet til Dyvi-dommen.* Utv. 2013 side 1.
Ved den planlagte disposisjonen vil sønnens aksjeselskap motta betydelige verdier ut over det Oscar vil spare i skatt ved realisasjon av andelen. Den skisserte transaksjonen vil derfor ha en forretningsmessig egenverdi, og dette taler mot at den skatterettslige virkningen er den klart viktigste motivasjonsfaktoren for skattyteren.
Ved overføring direkte til Prebens aksjeselskap vil imidlertid den negative inngangsverdien falle bort, da det ikke gjelder kontinuitet i disse tilfellene.
I en bindende forhåndsuttalelse har Skattedirektoratet gitt uttrykk for at det ikke har vært praksis å gjennomskjære overføringer til barns aksjeselskap.* BFU 20/08. Til forskjell fra faktumet i nevnte bindende forhåndsuttalelse, er inngangsverdien negativ i denne saken.
Formålet med deltakermodellen er å ekstrabeskatte personlige deltakere for uttak utover en normalavkastning. Siden den negative inngangsverdien (og dermed den latente skatteforpliktelsen) forsvinner med endelig virkning, kan det anføres at dette vil være stridende mot deltakermodellens formål. Skattekontoret la imidlertid til grunn at det er tale om en akseptert praksis som lovgiver har vært kjent med. Kontoret kunne ikke se at gjennomskjæring var kommentert eller forutsatt i lovforarbeidene i forbindelse med bortfall av arveavgiften.* Prop. 1 LS Tillegg 1 (2013-14) side 37 pkt. 5. Lovgiver endret heller ikke kontinuitetsreglene i skatteloven da arveavgiften ble opphevet.
Kontoret konkluderte derfor med at disposisjonen ikke fremstod som hovedsakelig skattemessig motivert, og at den etter en totalvurdering ikke stred mot deltakermodellen eller kontinuitetsreglene.
Oscar Lankes overføring av selskapsandelen til sønnens aksjeselskap ville derfor ikke bli gjenstand for ulovfestet gjennomskjæring.
Overføring av aksjer – spørsmål om realisasjon
Ole, Dole og Doffen ble i 2005 aksjonærer med 10 % eierandel hver i Donald Holding AS. Aksjene ble ervervet som gave fra faren. Ole er aktiv i selskapet, mens Dole og Doffen kun er passive aksjonærer. Det er ønskelig at Ole skal føre familiebedriften videre, og bli eneeier av selskapet. Faren vil derfor gradvis overføre sine aksjer til Ole.
Første ledd i planen er at Dole og Doffen vederlagsfritt overfører sine aksjer til Ole, eventuelt mot et vederlag som er betydelig lavere enn de virkelige verdiene. Da faren ønsker at alle barna skal berikes med tilsvarende verdier, vil han overføre andre eiendeler til Dole og Doffen. Transaksjonene som helhet viser da at det er faren som gir alle barna forskudd på arv, og overføringen av aksjene til Ole kunne derfor etter skattyters oppfatning ikke anses som realisasjon.* Skatteloven § 9-2 tredje ledd bokstav a. Han viste i denne forbindelse til enkelte bindende forhåndsuttalelser fra Skattedirektoratet.* BFU 48/02, 20/08 og 25/14.
Skattekontoret bemerket innledningsvis at realisasjon omfatter overføring av eiendomsrett mot vederlag og opphør av eiendomsrett.* Skatteloven § 9-2 første ledd. Eventuelt gavesalg omfattes av samme bestemmelse, men det forutsettes at vederlaget ikke er symbolsk.* HRD inntatt i Utv. 2001 side 429.
Kontoret foretok en faktumavklaring etter ligningslovens alminnelige bestemmelser,* Ligningsloven § 8-1. og la ved de materielle vurderingene til grunn det faktumet som var mest sannsynlig.
Skattekontoret kunne ikke se at Dole og Doffens hensikt med overdragelsen av aksjene var å berike Ole. Det ble i denne forbindelse tillagt betydning at faren ville kompensere Dole og Doffen med å gi disse tilsvarende økonomiske verdier, slik at det ikke ble en materiell skjevdeling mellom brødrene.
De bindende forhåndsuttalelsene fra Skattedirektoratet omhandlet overføring av verdier til selskaper hvor egne barn var eiere, dvs. overføringer fra foreldrene til barna hvor formålet var å berike livsarvingene. Uttalelsene var derfor ikke sammenlignbare, og kunne ikke tillegges særlig betydning.
Etter skattekontorets vurdering, kjøpte faren i realiteten aksjene fra Dole og Doffen, mot et vederlag som tilsvarte virkelige verdier av disse. En eventuell etterfølgende gave fra faren til Ole ville ikke utløse skatteplikt. For Dole og Doffen måtte derimot overføringen av aksjene anses som en skattepliktig realisasjon, med gevinstberegning etter skattelovens alminnelige regler.
Overdragelse av aksjer til underpris – adgang til å yte tilleggsvederlag?
Skattyter overdro i 2012 en aksjepost til sitt heleide aksjeselskap for 50 MNOK. Intensjonen var at aksjeposten skulle overføres til omsetningsverdi. Skattekontoret var likevel av den oppfatning at markedsverdien på de overførte aksjene var høyere. Det var ikke tvil om at det forelå interessefellesskap mellom partene, og at dette interessefellesskapet hadde ført til en inntektsreduksjon.* Skatteloven § 13-1. Ligningen ble endret, og omsetningsverdien av aksjene ble fastsatt til 70 MNOK. Skattyters inntekt ble forhøyet med 20 MNOK. Vedtaket ble ikke påklaget.
Skattyter ønsket å ta ut et tilleggsvederlag på 20 MNOK som representerte differansen mellom vederlaget og den verdien som skattekontoret la til grunn ved overføringen av aksjene. Vederlaget ville selskapsrettslig bli behandlet som et utbytte, og aksjelovens formelle regler ville bli fulgt.
Skattyter stilte spørsmål om midlene kunne tas ut uten beskatning. Han presiserte at vedtaket fra skattekontoret ikke hadde privatrettslig effekt mellom partene, eller medførte noen plikt for selskapet til å yte tilleggsvederlag. Det kunne derfor ikke påstås at uavhengige parter ville reforhandlet prisen som følge av en etterfølgende skattesak. Da det påtenkte tilleggsvederlaget allerede var beskattet, ville det oppfattes som en dobbeltbeskatning hvis dette ved eventuell utdeling ville bli beskattet som utbytte.
Skattedirektoratet har avgitt en bindende forhåndsuttalelse med en sammenlignbar problemstilling.* BFU 12/13. I denne uttalelsen konkluderte direktoratet med at det ikke var hjemmel for å unnta et etterfølgende utbytte fra beskatning. Skattyter anførte at det var en vesentlig forskjell i faktum. I uttalelsen fra direktoratet overførte skattyter tegningsretter vederlagsfritt til sitt heleide aksjeselskap, mens i nærværende sak var intensjonen at aksjene skulle overføres til virkelige verdier. Det faktum at skattekontoret ikke var enig i verdsettelsen av aksjene burde føre til at det i ettertid ble gitt anledning til å avtale et tilleggsvederlag som kunne utdeles uten beskatning. Hensikten med å overdra aksjene til markedspris står fortsatt ved lag, og utbetalingen av et tilleggsvederlag vil bringe transaksjonen i samsvar med den opprinnelige intensjonen.
Skattekontoret bemerket innledningsvis at enhver utdeling som innebærer en vederlagsfri overføring fra selskap til aksjonær regnes som utbytte.* Skatteloven § 10-11 annet ledd.
Det forelå ingen privatrettslig plikt for selskapet til å yte et ytterligere vederlag. En eventuell utdeling fra selskapet måtte derfor anses som en vederlagsfri overføring, og skattepliktig som utbytte.
Skattekontoret vurderte likevel om det var vesentlige forskjeller i faktum mellom den bindende forhåndsuttalelsen fra Skattedirektoratet og i kontorets sak, og om en eventuell forskjell kunne føre til et annet skattemessig resultat. Selv om det i den bindende forhåndsuttalelsen ble fokusert på utbyttebegrepet, og ikke spørsmålet om å yte et tilleggsvederlag, kunne ikke kontoret se at det var vesentlige forskjeller i faktum. Hensikten i begge sakene var å overføre et beløp fra selskapet til aksjonæren, tilsvarende inntektsøkningen, uten beskatning. Skattekontoret konkluderte derfor med at den bindende forhåndsuttalelsen fra direktoratet også var dekkende for problemstillingen i saken. Eventuelle utdelinger ville således bli skattepliktige som utbytte.
Opsjonsavtale – spørsmål om realisasjon
Petter Gran Skog er eier av et skogområde på ca. 50 dekar. Han inngikk i 1995 en tiårig samarbeidsavtale med entreprenøren Ni Tommeltotter AS som ga selskapet rett til å kjøpe eiendommen for å utvikle denne til boligformål. Den årlige premien ble fastsatt til kr 75 000. Avtalen ble forlenget med ti nye år i 2005 med hovedsakelig tilsvarende vilkår, men med en årlig premie på kr 250 000.
Avtalen skulle på nytt reforhandles i 2015. Rammene for avtalen ville da bli vesentlig endret. Den benevnte samarbeidsavtalen skulle endres til en opsjonsavtale, og ifølge avtaleutkastet skulle den årlige opsjonspremien forhøyes til 1,5 MNOK. Ved en innløsning av avtalen innen utløpet av år 2025, vil vederlaget ved overtakelsen av eiendommen være 20 MNOK. De betalte opsjonspremiene, både ifølge de tidligere avtalene og den sist inngåtte, skal redusere det avtalte vederlaget krone for krone.
Skattyter stilte spørsmål om på hvilket tidspunkt inntektene av opsjonsavtalen med skattemessig virkning kunne anses innvunnet.
Han anførte at gevinst ved salg av fast eiendom som hovedregel er skattepliktig når realisasjon finner sted. Skatteplikten forutsetter at gevinsten er innvunnet. Rene inntektsmuligheter er ikke skattepliktige etter bestemmelsen. Det må som et minstekrav foreligge en bindende og endelig avtale om avståelse.
Det aktuelle avtaleutkastet er en opsjonsavtale, som gir Ni Tommeltotter en rett, men ikke plikt, til å kjøpe eiendommen av skattyter.
Petter Gran Skog viste for øvrig til en bindende forhåndsuttalelse fra Skattedirektoratet,* BFU 34/2008. hvor faktum i saken langt på vei var sammenlignbart. Direktoratet la i uttalelsen til grunn at verken hele eller deler av den avtalte kjøpesummen ifølge opsjonsavtalen, kunne anses innvunnet ved inngåelsen av denne.
Skattekontoret bemerket at en fordel tas til inntekt det året da fordelen tilflyter skattyteren.* Skatteloven § 14-2 første ledd. Fordeler som innvinnes ved overføring fra andre, tas til inntekt når skattyteren får en ubetinget rett til ytelsen uavhengig av når ytelsen skal betales.
I Eide-dommen* Utv. 1995 side 915. anførte Høyesterett blant annet:
«(...) I juridisk teori er vilkårene for at avhendelse skal foreligge, formulert noe forskjellig, men ett grunnvilkår synes det å være enighet om, nemlig at det må foreligge en bindende og endelig avtale om avståelse. Det er også enighet om at det for at avhendelse skal foreligge, må kreves noe i tillegg. Aarbakke formulerer i Skatt på inntekt, 4. utgave side 75, dette tilleggsvilkåret slik, i forhold til avhendelsesbegrepet i skatteloven § 43 annet ledd: «Det kreves også at de vesentligste av vilkårene for at erververen kan kreve formuesgjenstanden avstått til seg, er fastlagt.» Dette er nærmere utviklet slik at tilleggsvilkåret først og fremst innebærer at størrelsen på vederlaget må være fiksert. Jeg ser det slik, ut i fra det som er formålet med aksjegevinstskatteloven, og i tråd med det tilleggsvilkåret Aarbakke stiller opp, at avhendelse foreligger når gevinsten er klarlagt og sikret for selgerne.»
Dommen gjaldt spørsmål om skattefri avhendelse av aksjer etter den tidligere aksjegevinstskatteloven. Dommen var likevel relevant for løsningen av skattekontorets sak, fordi avhendelsesbegrepet fortsatt utgjør kjernen i innvinningskriteriet.
Finansdepartementet kommenterte i en uttalelse* Utv. 1999 side 216. den siterte høyesterettsdommen slik:
«Premissene i dommen er av en slik art at de må ha betydning for overdragelse av formuesgjenstander generelt og ikke bare for aksjer. Departementet legger bl.a. på denne bakgrunn til grunn at realisasjon må anses å ha funnet sted når kjøper og selger på en bindende og endelig måte har blitt enige om at gjenstanden skal overdras og de vesentligste vilkår for overdragelse, herunder prisen, er bindende fastsatt. Ved f.eks. salg av bolig vil realisasjon oftest foreligge ved akseptert bud eller annen inngåelse av kjøpsavtale hvor de viktigste vilkår er fastsatt.»
BOLIGFORMÅL: Skogeieren inngikk i 1995 en tiårig samarbeidsavtale med en entreprenørselskap som ga selskapet rett til å kjøpe eiendommen for å utvikle denne til boligformål.
Eiendomsretten utgjør summen av faktiske og juridiske råderetter, og disse kan gå over fra selger til kjøper på forskjellige tidspunkter eller være delt mellom selger og kjøper i en periode. Ytre iakttagbare forhold som f.eks. utstedelse av skjøte, tinglysning mv. vil ikke alltid samsvare med den faktiske og juridiske rådigheten. Tidspunktet for eiendomsrettens overgang må derfor fastsettes etter en konkret helhetsvurdering.
Den faktiske råderetten over arealet ville etter skattekontorets oppfatning gå over til Ni Tommeltotter ved inngåelsen av den reviderte avtalen. Med unntak av muligheten til å kunne avvirke hogstmoden skog, kunne ikke Petter Gran Skog utnytte arealet. Muligheten fremstod etter skattekontorets oppfatning uten særlig reelt innhold, da skogen senest ble avvirket for fem år siden. Med en naturlig tilvekst ville det ta mange år før det kunne bli aktuelt med ny avvirkning.
Ni Tommeltotter ble allerede i avtalen fra 2005 gitt rett til å tinglyse urådighetserklæring på eiendommen. I utkastet til ny avtale har selskapet rett til å tinglyse avtalen, en urådighetserklæring og en sikringsobligasjon. Dette indikerte i praksis at skattyter ville gi avkall på retten til å disponere rettslig over eiendommen. Han ville i tillegg gi avkall på en så vidt sentral eierbeføyelse som frivillig å kunne pantsette eller selge eiendommen til andre.
For øvrig ville skattyter forplikte seg til å undertegne de skjemaer og fullmakter som ville bli nødvendige for at kjøperen skulle ha mulighet til å gjennomføre prosjektet. Ni Tommeltotter ville også via avtalen sikre seg rett til å videreselge prosjektet eller inngå avtaler om samarbeid med andre. Disse forholdene viste at skattyter ikke ville ha reelle muligheter til å disponere eller utøve vanlige eierrettigheter på eiendommen.
De tidligere avtalene ble benevnt som samarbeidsavtaler. Disse avtalene bar preg av flere usikkerhetsmomenter enn det fremlagte forslaget til ny opsjonsavtale. De vesentligste forskjellene var den avtalte oppgjørssummen og opsjonspremiens størrelse.
I forslaget til opsjonsavtale er kjøpesummen fastsatt, og det er lagt til grunn premier hvert år langt utover det som kan anses som en naturlig avkastning på et verdipapir. Avtalen inneholder også et punkt om at det ikke skal foretas noen tilbakebetaling selv om opsjonen ikke innfris. Dette betyr at opsjonspremien skal beholdes av skattyter selv om tilnærmet hele sluttsummen på 20 MNOK skulle bli utbetalt. Skattekontoret fant det ikke sannsynlig at selskapet ville betale beløp i en slik størrelsesorden, hvis det reelt sett ikke dreide seg om et kjøp av eiendommen.
Skattyter anførte at faktumet i saken langt på vei var sammenlignbart med den bindende forhåndsuttalelsen fra Skattedirektoratet. Direktoratet fant i denne saken at det, etter en konkret vurdering, bare forelå en gevinstmulighet for grunneierne/opsjonsgiverne på tidspunktet for inngåelse av opsjonsavtalen. Verken hele eller deler av den avtalte kjøpesummen kunne dermed anses innvunnet ved inngåelsen av opsjonsavtalen.
Skattekontoret bemerket at det var visse likhetstrekk i sakene, men at forskjellene var mer fremtredende. I saken som ble behandlet av direktoratet, var opsjonspremien samlet 7,5 MNOK, som utgjorde ca. 18 % av kontraktssummen. På bakgrunn av opsjonspremiens størrelse kom direktoratet til at det ikke var grunnlag for å slå fast at kjøpsopsjonen ville bli benyttet fullt ut.
Ved en årlig opsjonspremie på 1,5 MNOK i ti år, i tillegg til de premiene som var betalt etter de tidligere avtalene, vil nesten hele vederlaget bli oppgjort før opsjonstidens utløp. En opsjonspremie som synes kunstig høy i forhold til objektets verdi, var etter kontorets oppfatning et sterkt incitament for at opsjonsavtalen ville bli gjort gjeldende, og at denne derfor måtte anses som en overdragelsesavtale.
Etter en konkret helhetsvurdering konkluderte skattekontoret med at eiendommen i det alt vesentlige ville bli stilt til rådighet for Ni Tommeltotter på tidspunktet for en eventuell inngåelse av avtalen. Avtalen fremstod videre som en salgsavtale hvor det ikke forelå usikkerhet knyttet til avtalens gjennomføring.
Det avtalte vederlaget måtte derfor anses innvunnet, og skulle tidfestes til avtaletidspunktet.
Beregning av gevinst for OPS-selskap ved finansiell leasingavtale
Et OPS-selskap vurderer å inngå en finansiell leasingavtale med Kommunen vedrørende en fast eiendom. Ifølge avtalen skal det betales årlig leie med 1,5 MNOK i 30 år, og denne skal oppjusteres årlig i takt med konsumprisindeksen. Ved utløpet av avtalen kan Kommunen overta eiendommen vederlagsfritt.
Selskapet antok at den finansielle leieavtalen må anses som en kjøpsavtale på kreditt, og at Kommunen vil bli ansett som skattemessig eier av eiendommen fra overtakelsestidspunktet. For OPS-selskapet vil konsekvensen bli at det underliggende objektet må anses realisert på overtakelsestidspunktet ifølge leasingavtalen, og at en eventuell gevinst vil bli skattepliktig dette året.
I forbindelse med den mulige transaksjonen ble det stilt følgende spørsmål:
skulle det foretas neddiskontering av salgssummen?
hvordan skulle økningen av leie i takt med konsumprisindeksen behandles?
Skattekontoret bemerket innledningsvis at når leaseren (brukeren) anses som eier i leasingperioden, skal avtalen behandles som et kjøp med betaling av vederlaget over tid. Salgssummen vil være sum leasingleie på totalt 45 MNOK, dvs. 1,5 MNOK årlig i 30 år. Hvis ikke rentedelen fremgår av avtalen, er det skattemessig ikke anledning til å skille ut et stipulert renteelement av kostprisen.* Borgarting lagmannsrett 28. januar 1999, Utv. 1999 side 557.
Med hensyn til neddiskontering av salgssummen, viste kontoret til en høyesterettsdom* Utv. 1966 side 192. hvor det ble bemerket som følger:
«(...) Den omstendighet at beløpet etter avtale skulle betales i terminer uten renter, kan ikke lede til at man ved beregningen av salgsgevinsten går ut fra en lavere salgssum enn den skattyteren har betinget seg og også mottatt. (...)«
Salgssummen skulle derfor etter skattekontorets oppfatning ikke neddiskonteres.
Den årlige leien på 1,5 MNOK skal justeres årlig i samsvar med konsumprisindeksen. Justering etter konsumprisindeksen skal ikke anses som leie, men en årlig justering av det avtalte vederlaget. For OPS-selskapet vil denne delen av gevinsten bli tidfestet til det tidspunktet selskapet får en ubetinget rett til vederlaget.* Skatteloven § 14-2 første ledd annet punktum.
I Lignings-ABC* Lignings-ABC 2015 side 1260 pkt 4.3. blir det anført som følger:
«Kan en rettighet ikke gjøres gjeldende før en gitt fremtidig uviss betingelse inntrer (suspensiv betingelse), vil dette medføre at tidfestingen utsettes. Inntekten skal da tidfestes først når betingelsen inntrer, selv om sannsynligheten for at betingelsen skal inntre er overveiende stor. (...)»
Etter skattekontorets oppfatning var det ikke sikkert at det ville bli en fremtidig justering av vederlaget pga. endringer i konsumprisindeksen, eller hvor stor denne ville bli. Justeringen av vederlaget måtte derfor anses som en fremtidig uviss begivenhet og tidfestes i takt med at OPS-selskapet får en ubetinget rett til den økte ytelsen.
Konsernbidrag – mellomliggende utenlandske selskaper
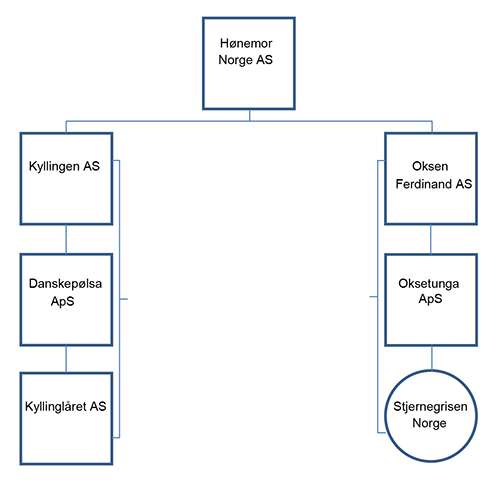
Ovennevnte illustrasjon viser i forenklet form del av en selskapsstruktur i et større konsern. Stjernegrisen Norge er filial av det danske selskapet Oksetunga ApS, og begrenset skattepliktig til Norge.* Skatteloven § 2-3.
Som ledd i flyten av likviditeten innen konsernet, og for å kunne oppnå en mest mulig skatteeffektiv struktur, er det ønskelig å yte konsernbidrag mellom de norske selskapene.
Konsernet stilte spørsmål om det har betydning for adgangen til å yte og motta konsernbidrag med skattemessig virkning at det mellomliggende selskapet skattemessig er hjemmehørende i Danmark. Det ble i tillegg stilt spørsmål om resultatet ville bli annerledes dersom konsernbidraget blir ytt til eller fra den norske filialen, eller om den regnskaps- eller skattemessige behandlingen av konsernbidraget i Danmark ville påvirke den skattemessige behandlingen i Norge.
Skattekontoret la som en forutsetning til grunn at de øvrige vilkårene for å yte og motta konsernbidrag i skatteloven § 10–2 til 10–4 ville bli oppfylt.
Det er aksjelovens konserndefinisjon* Aksjeloven § 1-3. som danner utgangspunkt for det skatterettslige konsernbegrepet. Utenlandske datterselskaper inngår i konsernet hvis vilkårene til eiertilknytning er oppfylt.* Aksjeloven § 1-4 annet ledd annet punktum.
Det kan ytes konsernbidrag mellom selskaper hjemmehørende i Norge, selv om morselskapet er hjemmehørende i en annen stat.* Skatteloven § 10-4 første ledd fjerde punktum. Finansdepartementet har i uttalelser* Utv. 1993 side 1229 og Utv. 1995 side 105. lagt til grunn at det er anledning til å yte og motta konsernbidrag selv om det norske datterselskapet delvis er eid gjennom et utenlandsk selskap, eller yte konsernbidrag mellom norske datterselskaper selv om det er en flerleddet konsernstruktur. I juridisk litteratur* Zimmer Bedrift, selskap og skatt, 6. utgave side 445, og Gyldendal Rettsdata note 849 til § 10-4. er det antatt at det ikke har noen betydning for adgangen til å yte konsernbidrag at det er mellomliggende utenlandske selskaper i konsernstrukturen. Skattekontoret konkluderte følgelig med at det er anledning til å yte konsernbidrag, selv om det er et mellomliggende dansk selskap i konsernstrukturen.
En filial av et dansk selskap vil ikke falle inn under norsk aksjelovgivning. Finansdepartementet* Ot.prp. nr. 1 (2005-2006) side 66 pkt. 16.3. har lagt til grunn at det i slike tilfeller ikke kan stilles tilvarende vilkår som etter den norske aksjelovgivningen, men at konsernbidraget må være lovlig i forhold til selskapsrettslige regler i giverselskapets hjemland, herunder krav til disponering av egenkapitalen mv. I tillegg må konsernbidraget ligge innenfor filialens skattepliktige inntekt i Norge. Konsernet presiserte i henvendelsen at den danske Erhvervsstyrelsen i en vurdering har konkludert med at konsernbidrag ikke strider mot dansk selskapsrett.
Ifølge Lignings-ABC* Lignings-ABC 2015 side 62 pkt. 2.1.2. kan konsernbidrag ytes i følgende tilfeller der et utenlandsk selskap innenfor EØS tilsvarer norsk selskap som omfattes av ordningen:
fra et norsk selskap til en norsk filial av et utenlandsk selskap hjemmehørende i EØS
fra en norsk filial av et utenlandsk selskap hjemmehørende i EØS til et norsk selskap
mellom to norske filialer av selskaper hjemmehørende innenfor EØS
Det siste spørsmålet skattekontoret tok standpunkt til var om den regnskaps- og skattemessige behandlingen av konsernbidragene i de danske selskapene ville påvirke den skattemessige behandlingen i Norge.
Det fremgår ikke av lovtekst eller forarbeider at det stilles krav til en spesiell regnskaps- og skattemessig behandling av konsernbidraget i giverlandet. Det følger videre av forarbeidene at det ikke er et vilkår at giverlandet har regler om konsernbidrag så lenge utdelingen er lovlig etter giverlandets selskapslovgivning. Bakgrunnen er at det utenlandske selskapet ikke er omfattet av norsk aksjelovgivning, og at man derfor ikke kan stille samme vilkår som etter aksjeloven. Når det ikke er et vilkår at giverlandet har regler om konsernbidrag etter internretten, fører dette til at giverlandets regnskaps- og skattemessige behandling av transaksjonen ikke vil være avgjørende.
Formålet med bestemmelsen er å sikre skattefundamentet og forpliktelsene etter EØS-avtalen, som tilsier at den regnskaps- og skattemessige behandlingen av transaksjonen vil være uten betydning ved vurderingene av om konsernbidraget er lovlig etter norsk rett. En slik løsning vil også likebehandle konsernbidrag gitt fra en norsk filial av utenlandsk selskap og konsernbidrag gitt fra et norsk selskap.
Skattekontoret konkluderte med at det er adgang til å yte/motta konsernbidrag mellom aksjeselskaper og mellom aksjeselskaper/filialer, selv om det er mellomliggende danske aksjeselskaper.


