


Aktuelt
Fagdagene 2015 – verdien av tillit
Verdien av tillit – en floskel eller noe som gir effekt på bunnlinjen? Slik innledet professor Alexander Cappelen fra NHH plenum på Fagdagene 2015.
Han sa at tillit er viktigere for Norge enn oljen og at vi i Norge har en unik høy tillit til hverandre, og til myndighetene. Det gir enkle, raske og smidige prosesser, lite konflikter og lave kostnader.
? Om Russland, hvor tillitsnivået er helt i andre enden av skalaen, hadde hatt norsk tillitsnivå, ville deres BNP vært 70 prosent høyere. Tilsvarende ville norsk BNP vært 70 prosent lavere med russisk tillitsnivå. Det viser hvor utrolig avgjørende tillit er, understreket Cappelen.
Dere som er revisorer leverer tillit. Uten tillit er det ikke noe produkt å selge, la Cappelen til.
Det økonomiske mennesket – en katastrofe for bunnlinjen
Gjennom forskning og forsøk har NHH studert menneskers økonomiske adferd. Konklusjonen er at grådighet er normalen. Og at verdiskapning går tapt fordi man ikke har tillit til hverandre. Det er nesten en naturlov.
Andres adferd, eller det du tror er andres adferd, påvirker deg og din motivasjon for å gjøre det «riktige». Du velger det som gir minst risiko og størst egennytte. Cappelen trakk paralleller til skattemoral.

Professor Alexander Cappelen under bildet av Gordon – Greed is good – Gekko (Michael Douglas) i filmen Wall Street.
Bok om revisorhumor
Asbjørn Nygård – syklende statsautorisert revisor og til daglig partner i FSS Revisjon i Sandnes – har kommet med sin tredje sykkelbok. Denne gangen handler det om at han har syklet sitt eget Giro d’Italia. I tillegg til å fortelle om hvordan han opplever å sykle sin egen Giro, tar han også mange muntre tilbakeblikk på den rikholdige historien til Giro d’Italia etter hvert som han besøker steder der spesielle episoder har skjedd. Asbjørn debutere med boken Norge på langs i 2013 og kom i 2014 med boken Min tour om hans opplevelser ved å sykle Tour de France-løypen.
Revisorforfatteren er nå godt i gang med innsamling av muntre revisorhistorier til sin fjerde bok som skal omhandle revisorhumor. Så dersom du har en god revisorhistorie eller to, ber forfatteren om at disse sendes til asbjorn.nygard@hotmail.com
Kommuner og justeringsrett
Kommuner kan bokføre justeringsbeløp når de har mottatt tilfredsstillende oppstilling fra selger. Fra samme tidspunkt begynner foreldelsesfristen å løpe. Det fremgår av en uttalelse fra Skattedirektoratet.
Priser til beste forelesere
På fagdagene 2105 ble det delt ut pris for beste foreleser på fjorårets fagdager og for beste foreleser på årets DnR-konferanse. Prisen for beste foreleser på Fagdagene 2014 gikk til Svein Harald Wiik, BDO, med forelesningen «Arv og generasjonsskifte», mens prisen for beste foreleser på DnR-konferansen 2015 gikk til Tone N. Berntzen, Revisorgruppen FMØ, med forelesningen «Kontantsalg ? mer enn kassaruller?».
Overføring av oppgaver fra Tollvesenet til Skatteetaten
Ansvaret for motorvognavgifter, særavgifter og merverdiavgift ved import skal overføres fra Tollvesenet til Skatteetaten. I tillegg overtar Skatteetaten ansvaret for alle innkrevingsoppgaver, herunder kredittordningene.
Overføringen vil skje i to faser:
Fra 1. januar 2016 overtar Skatteetaten ansvaret for motorvognavgifter, særavgifter for registrerte særavgiftspliktige og alle innkrevingsoppgaver.
Fra 1. januar 2017 overtar Skatteetaten ansvaret for særavgifter for uregistrerte særavgiftspliktige og merverdiavgift ved import.
Den nye oppgavefordelingen innebærer få endringer for brukerne. Overføringen av oppgavene fører ikke til endringer i de pliktene næringsliv og privatpersoner har ved inn- og utførsel av varer etter lov om toll og vareførsel. Alle varer skal fortsatt fremlegges for og deklareres til Tollvesenet som i dag.
Revisorforeningens Artikkelpris 2015
Artikkelprisen for 2015 gikk til statsautorisert revisor Terje Tvedt, partner og fagansvarlig i BDO, og siviløkonom Kristian Thaysen, partner i BDOs gransking- og compliance enhet, for artikkelen Misligheter og revisors rolle i Revisjon og Regnskap 6-2015.
Priskomiteen har lagt vekt på at artikkelen gir en innsiktsfull påminnelse om hva som er revisors rolle og ansvar for å forebygge og avdekke misligheter og hvilke konsekvenser dette har i gjennomføringen av revisjonen. Problemområdet er komplekst og utfordrende for revisor med potensielt store negative konsekvenser for virksomheten, brukerne av regnskapet og revisor dersom revisor svikter i sin oppgave. Artikkelen trekker frem en rekke konkrete og utfordrende områder ved revisors vurdering av mislighetsrisiko og avdekking av misligheter. Den gir samtidig klare praktiske råd om hvordan revisor bør gå frem. De fleste revisorer vil lære noe nytt av artikkelen og den tjener som en nyttig påminnelse for alle revisorer.
Artikkelen er et vellykket resultat av et samarbeid mellom to forfattere med komplementære kunnskaper om økonomisk kriminalitet og regnskapsmanipulasjon. Priskomiteen har også lagt vekt på at artikkelen har de samme kvalitetene som Terje Tvedts tidligere bidrag i Revisjon og Regnskap har når det gjelder faglig innsikt, sikker presisjon og godt språk.
Artikkelpriskomiteen 2015 har bestått av Elisabet Ekberg (leder), KPMG; Aasmund Eilifsen, NHH og Kirsten Lucie Jacobsen, Deloitte.
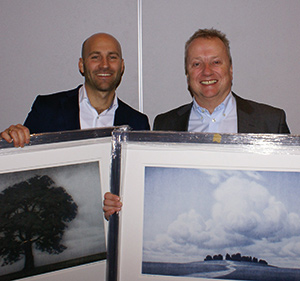
Prisvinnerne Kristian Thaysen (til venstre) og Terje Tvedt.
BDO frikjent på nytt
En enstemmig dom fra Borgarting Lagmannsrett frifinner BDO i et søksmål i 100-millionersklassen fra Vendere Eiendom. Den ferske dommen fra Borgarting lagmannsrett konkluderer med at BDO ikke har opptrådt erstatningsbetingende uaktsomt.
Adm. direktør i BDO, Trond-Morten Lindberg, sier til Finansavisen at han er godt fornøyd med at lagmannsretten kommer til samme resultat som tingretten.
– Vi har fått bekreftet at saken vår er sterk, noe som vi hele tiden har stått fast på. Dommen trekker også opp ansvarslinjer med styret på den ene siden og revisor på den andre siden som er prinsipielt viktige, sier Lindberg.
Saksøker har besluttet å anke til Høyesterett.
IFAC har digitalisering høyt på agendaen
Adm. direktør Per Hanstad i Revisorforeningen deltok i november på det årlige møtet i IFAC Council i Singapore. Digitaliseringens betydning for næringslivet og for bransjen sto sentralt på agendaen.
? De enorme mulighetene som ligger i digitalisering har nå et stort fokus i bransjen. Diskusjonene og erfaringene fra andre land viser hvor viktig det er å være på hugget og gripe mulighetene som ligger der. Vår bransje er i vekst over hele verden, og høyest er veksten i utviklede land. Og det ligger til rette for ytterligere vekst om vi gjennom intelligent bruk av teknologi kan øke verdien av tjenestene vi leverer, sier Hanstad. Diskusjonene i Singapore passer ellers godt inn med de ambisjonene og den strategien styret har lagt for økt digitalisering i bransjen her hjemme.
MVA og biologisk materiale
Skattedirektoratet har kommet til at donorsæd som kjøpes inn av sykehus eller medisinske laboratorier for bruk, undersøkelse eller kontroll, er fritatt for merverdiavgift. Innførsel av slikt materiale er også fritatt når innførselen foretas av sykehus eller medisinske laboratorier for bruk, undersøkelse eller kontroll.
Bytter navn til RSM Norge
Revisjons- og rådgivningsselskapet RSM Hasner Kjelstrup og Wiggen har endret navn til RSM Norge AS. RSM Norge AS er landets sjette største revisjons- og rådgivningsselskap, og har kontorer i Oslo og Hordaland.
RSM-nettverket er representert i 110 land, har mer enn 37 500 ansatte og er verdens sjuende største nettverk av uavhengige aktører innen revisjon, skatt og rådgivning.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
406 |
381 |
6,6 % |
381 |
6,6 % |
Tvangsavviklinger |
45 |
161 |
-72,0 % |
42 |
7,1 % |
Nyregistreringer |
7 960 |
7 249 |
9,8 % |
7 935 |
0,3 % |
Antall anmerkninger |
1 462 588 |
1 449 987 |
0,9 % |
1 389 252 |
5,3 % |
– Personer m/anmerkninger |
263 183 |
260 525 |
1,0 % |
261 874 |
0,5 % |
– Foretak m/anmerkninger |
52 619 |
53 167 |
-1,0 % |
55 805 |
-5,7 % |
Siste måned = 23.10–22.11.15 Nest siste måned = 23.9.15–22.10.15 1 år tilbake = 23.10.14–22.11.14
Kilde: Bisnode
Kari Birkeland har disputert
Kari Birkeland har disputert for sin ph.d.-grad med avhandlingen «Ekstern revisors handleplikter ? i et revisjonsrettslig og erstatningsrettslig perspektiv». Dette skjedde ved Det juridiske fakultet, UiT Norges Arktiske Universitet. Disputasen ble ledet av prodekan Stig Solheim.
Kari Birkeland er Høyskolelektor ved Institutt for rettsvitenskap ved Handelshøyskolen BI.
Les mer på: https://uit.no/om/enhet/aktuelt/nyhet?p_document_id=440845
Seier for Hercules Capital i Høyesterett
Høyesterett konkluderte med at det ikke var grunnlag for å beskatte suksesshonorar («carried interest») som lønn til partnere, selv om beløpet var utdelt som utbytte til deres holdingselskaper.
Carried Interest
Forvalterne hadde rett til såkalt «carried interest» eller suksesshonorar hvis fondene ga svært høy avkastning. Til sammen ble det utbetalt 518 millioner kroner. Beløpet ble utdelt som utbytte med 40 % til Ferd AS sitt datterselskap og 60 % til partnernes felles holdingselskap og deretter til partnernes egne holdingselskaper.
Skattemyndighetene mente at beløpet skulle tilordnes rådgivningsselskapet Hercules AS som virksomhetsinntekt, og at det samme beløpet som var utdelt som utbytte til partnernes holdingselskaper (kr 310 millioner), skulle tilordnes partnerne personlig som arbeidsinntekt (lønn). Arbeidsgiveravgiftsgrunnlaget i Hercules Capital ble økt tilsvarende. Det ble ilagt 30 % tilleggsskatt for partnerne og 30 % tilleggsavgift for Hercules Capital.
Borgarting lagmannsrett dømte i tråd med skattemyndighetenes påstand.
Ikke grunnlag for omklassifisering til lønn
For Høyesterett hadde Hercules akseptert at utbetalt carried interest var virksomhetsinntekt.
Høyesterett var ikke i tvil om at partnernes arbeid i stor grad hadde bidratt til verdiutviklingen i fondene og at de overfor investorene hadde forpliktet seg til å arbeide i systemet. Dette var imidlertid ikke nok, mente Høyesterett. De tre partnerne var også reelle eiere og inntekten er etter sin art overskudd fra denne virksomheten, som har tilflytt partnerne i egenskap av eiere, uttalte retten. Inntekten var ikke bare et resultat av partnernes arbeid i Hercules, men også av innsatsen til hele organisasjonen i selskapet. Ikke minst er overskuddet – og dermed carried interest – et produkt av verdiskapningen i porteføljeselskapene og den generelle markedsutviklingen.
Det var derfor ikke grunnlag for å omklassifisere utbyttet på kr 310 millioner til lønn.
Momskompensasjon og foreldelse
Skattedirektoratet har kommet til at kjøpers krav på momskompensasjon ikke er foreldet selv om selger har fakturert for sent eller opprinnelig utstedt faktura uten merverdiavgift. Foreldelsesfristens start må regnes først fra når selger rent faktisk har utstedt faktura med avgift. Det at selger har utstedt fakturaen for sent eller opprinnelig fakturerte uten merverdiavgift, gjør ikke at foreldelsesfristen allerede har startet å løpe.
Delutredning om hvitvaskingsloven
Flertallet i lovutvalget som utreder hvitvaskingsloven, går inn for at det fortsatt skal kunne betales kontant for beløp over 40 000 kroner til forhandlere av gjenstander. Noen av disse ønsker imidlertid at forhandlerne skal kunne velge å avvise så store kontantbetalinger for å slippe å forholde seg til hvitvaskingsloven. Et annet mindretall i utvalget vil forby forhandlere å ta imot kontantbetalinger på over 40 000 kroner.
Utvalget foreslår at Skatteetaten skal føre kontroll med at forhandlere av gjenstander følger hvitvaskingsloven. Tilbydere av spilltjenester blir rapporteringspliktige etter hvitvaskingsloven. Lotteritilsynet skal føre kontrollen med disse. Finanstilsynet skal føre hvitvaskingskontroll med tilbydere av virksomhetstjenester.
Fokus på hvitvasking i Finanstilsynet
Norges tiltak for å bekjempe hvitvasking fikk mye kritikk i en internasjonal evaluering i fjor. Finanstilsynet har derfor ekstra oppmerksomhet rettet mot tilsynsenhetenes oppfølging av kravene i hvitvaskingsloven.
Ledelsen i Revisorforeningen har møtt Finanstilsynet for å bli informert om hva tilsynet gjør og diskutere forventningene til revisorene og vår bransje. Det var enighet om at det er behov for bedre og mer praktisk veiledning tilpasset revisorer om rapportering av mistenkelige transaksjoner til Økokrim mv.
Norunn Byrkjeland gjenvalgt til IFACs styre
Tidligere styreleder i Revisorforeningen og partner i BDO Norge, Norunn Byrkjeland, er gjenvalgt for tre nye år som medlem av IFACs styre.
Stort engasjement om ny nordisk standard for revisjon av små foretak
Aldri har det vært så stort engasjement i en høring om en revisjonsstandard. 64 høringssvar var mottatt fra inn- og utland til fristen 19. oktober. Høringssvar er mottatt fra store og små revisjonsselskaper, Finanstilsynet, flere utenlandske revisororganisasjoner og andre.
? Det er et fantastisk engasjement rundt det nordiske forslaget til ny standard for revisjon av små selskaper, sier adm. direktør Per Hanstad i Revisorforeningen. Selv om det selvsagt er ulike meninger om forslaget, er det store flertallet høringssvar positive. Og ikke minst er det bred enighet om at initiativet er prisverdig, og at det er viktig å løfte dette spørsmålet frem til bred debatt.
Stort engasjement også i Sverige og Finland
Også i Sverige og Finland har det vært stor interesse for høringen. Ved fristens utløp hadde den svenske foreningen FAR mottatt 117 høringssvar og den den finske foreningen Suomen tilintarkastajat over 50. I Danmark og Island synes engasjementet å ha vært noe lavere, ut ifra de foreløpige tilbakemeldingene.
Videre prosess
Høringssvarene skal nå oppsummeres i alle de nordiske landene.
? Det er foreløpig helt åpent hva de enkelte nordiske landene og til slutt Nordisk Revisorforbund konkluderer med, sier Hanstad.
Endringer i skatteopplegget
Budsjettforliket og de økte bevilgningene som følge av økte asylankomster, gir endringer i skatteopplegget for 2016. Skattesatsen holdes på 25 prosent og det blir ingen endringer i utbytteskatten, men det blir enkelte andre endringer.
Endringer i trinnskatten
Endringer i trinnskatten vil redusere skattelettelsene til de fleste. Det foreslås at satsen i trinn 1 reduseres til 0,44 prosent mens innslagspunktet heves til kr 159 800. De øvrige trinnene øker med 0,1 prosentenhet til henholdsvis 1,7 prosent i trinn 2, 10,7 prosent i trinn 3 og 13,7 prosent i trinn 4.
Frivillige organisasjoner
Grensen for lønnsoppgaveplikt i frivillige organisasjoner heves til 10 000 kroner. Grensen for fritak fra å betale arbeidsgiveravgift heves til kr 55 000 pr. ansatt og 550 000 kroner pr. organisasjon.
Grensen for fradrag ved gaver til frivillige organisasjoner øker fra 20 000 til 25 000 kroner.
«Grønt skatteskifte»
Skattefri sats for kilometergodtgjørelse settes ned til 3,80 kr/km for personbiler. Samtidig øker El-avgiften med 1,5 øre/kWh og det innføres ny avgift på flyreiser på 80 kroner pr. reise.
Formuesskatt
Regjeringen foreslår å reversere forslaget om å redusere formuesskattesatsen fra 0,85 prosent til 0,8 prosent. Regjeringen fastholder økningen i bunnfradraget til 1,4 millioner kroner og reduksjonen i verdsettelsesrabatten for sekundærbolig og næringseiendom.
Endret iverksettelse av innføring av lik merverdiavgift på papir- og e-nyheter
Det foreslåtte fritaket for merverdiavgift for elektroniske nyhetstjenester kan ikke iverksettes før det er notifisert til og godkjent av ESA. 1. mars 2016 fremstår som et mer realistisk innføringstidspunkt enn 1. januar som ble lagt til grunn i budsjettforslaget.
Økt rettsgebyr
Samtidig varsler Justisdepartementet at rettsgebyret vil øke fra 860 kroner til 1025 kroner fra 2016. Rettsgebyret har vært uendret siden 2006. Rettsgebyret brukes som utgangspunkt for betaling av en rekke offentlige gebyrer og tjenester.
Lunch
MVA og innleide arbeidstakere
Det er ikke fradragsrett for inngående avgift på kost til og naturalavlønning av innleide arbeidstakere, uttaler Skattedirektoratet i et fellesskriv. Merverdiavgiftsloven § 8-3 bokstav d som avskjærer fradragsrett for inngående avgift på anskaffelser til kost og naturalavlønning til virksomhetens innehaver, ledelse, ansatte og pensjonister, gjelder også for innleide arbeidstakere, selv om det ikke fremgår av ordlyden i bestemmelsen.
Gevinst ved realisasjon av fast eiendom eid av skattefritt selskap
Et aksjeselskap var fritatt for skatt etter skatteloven § 2-32 fordi det ikke hadde erverv til formål. Selskapet eide et næringsbygg som delvis ble leid ut. Selskapet var skattepliktig for leieinntektene. I en bindende forhåndsuttalelse har Skattedirektoratet uttalt seg om skatteplikt på gevinst ved salg av en slik eiendom.
Skattedirektoratet viste til at det følger av skatteloven § 2-32 (3) at gevinst ved realisasjon av driftsmiddel benyttet i den økonomiske virksomheten, ikke regnes som inntekt med høyere beløp enn det som tidligere er kommet til fradrag i inntekten som avskrivninger på vedkommende driftsmiddel. Skatteplikten skal altså begrenses til det beløpet som faktisk er avskrevet på den realiserte eiendommen.
Skattedirektoratet kom derfor til at eventuell gevinst ved realisasjon av bygningen, ikke vil være skattepliktig etter skatteloven § 2-32 (3).
Tapsfradrag ved gavesalg
I bindende forhåndsuttalelse 7/2015 kom Skattedirektoratet frem til at skattyter hadde rett til skattemessig fradrag for differansen mellom inngangsverdi og markedsverdi ved gavesalg av en kunstsamling.
Skattyter hadde en kunstsamling (ikke innbo) med kostpris på kr 7,4 mill. Markedsverdien var kr 5,4 mill. Skattyter ønsket å overføre samlingen til sine tre barn ved et gavesalg til samlet kr 1 mill. Barna skulle motta samlingen i et sameie med 1/3-andel hver. Hver av barna hadde hvert sitt AS som igjen eide AS X. Barna planla umiddelbart salg av samlingen til AS X for markedsverdi på kr 5,4 mill.
Unntak fra rentebegrensningsregelen i ANS
Dersom långiver ved avtale frafaller sin rett til å fremme krav mot deltakerne i et ANS for långivers krav, anses ikke deltakerne å ha stilt sikkerhet for selskapets gjeld. Gjelden omfattes da ikke av rentebegrensningsregelen. Dette er Skattedirektoratets konklusjon i BFU 8/15.
I en prinsipputtalelse fra Finansdepartementet av 10. juni 2014 kom departementet til at sikkerhetsstillelse som bygger på selskapsform, også er å anse som sikkerhetsstillelse i relasjon til skatteloven § 6-41 og avskjæring av rentefradrag. Renter knyttet til et deltakerliknet selskaps lån fra en ikke-nærstående part vil dermed omklassifiseres til interne renter dersom det deltakerliknede selskapet har en nærstående deltaker, dvs. en deltaker med minst 50 prosent eierandel.
I et ansvarlig selskap var långiver av den oppfatningen at det var mer enn god nok sikkerhet for selskapets gjeld i selskapets eiendeler. Långiver var derfor villig til å frafalle sin rett til å fremme krav mot deltakerne etter selskapsloven § 2-4 ved avtale mellom långiver, deltakere og selskap.
Direktoratet la til grunn at deltakerne selskapsrettslig kan begrense sitt ansvar overfor en kreditor ved en slik avtale. Dette medfører videre at deltakerne ikke lenger anses for å ha stilt sikkerhet for denne gjelden etter skatteloven § 6-41 (6) og at rentene på denne gjelden derfor ikke omfattes av rentebegrensningsregelen i skatteloven § 6-41.
Arbeidsgiveravgift for ambulerende virksomhet
Etter en dom i EFTA-domstolen må ordningen med differensiert arbeidsgiveravgift for foretak med ambulerende virksomhet endres midlertidig fra 2016.
Saken gjelder statsstøtte i form av redusert arbeidsgiveravgift for ambulerende virksomhet som på visse vilkår kan benytte lavere avgiftssats enn satsen i den sonen foretaket er registrert. Ambulerende virksomhet er foretak som utfører arbeid andre steder enn der foretaket er registrert, blant annet bygg, anlegg, transport og arbeidsutleie.
Dommen tar ikke stilling til om særregelen er lovlig eller ikke, men viser til at ESAs undersøkelser av særregelen ikke var tilstrekkelige. ESA har nå satt i gang en ny undersøkelse. Norge har plikt til å stanse tildeling av støtte etter denne bestemmelsen mens undersøkelsene pågår, skriver Finansdepartementet.
Når hoveddelen av det ambulerende arbeidet utføres i en sone med høyere avgiftssats enn i registreringssonen, videreføres plikten til å bruke denne høyere satsen uendret.
Kortere frist for 2015-regnskapet
Siste mulighet for forlenget frist for innsending i Altinn er regnskapsår avsluttet 30. juni 2015. Det innebærer at for 2015-regnskapene begynner forsinkelsesgebyrene å løpe fra 1. august 2016.


