


Prising av interne transaksjoner i praksis
Artikkelen gir en kort gjennomgang av de mest vanlige interne transaksjonene i et konsern, inklusiv de vanligste prisingsmetoder og utfordringer som konsernet møter i det daglige.
I min praksis har jeg sett mange forskjellige interne transaksjoner og prisingsmetoder. De fleste kjenner teorien knyttet til internprising, herunder OECDs retningslinjer, men mange har utfordringer knyttet til de daglige praktiske spørsmålene vedrørende prising og implementering. Prisen mellom partene skal ta utgangspunkt i det etablerte faktum, herunder fordelingen av partenes funksjoner, risiko og eiendeler knyttet til transaksjonen.
Det finnes mange typer interne transaksjoner. Samhandel mellom konsernselskaper øker og stadig flere bedrifter opplever at interne transaksjoner må prises. Internprising påvirker det regnskapsmessige resultatet for involverte parter i et konsern. Det er et økende fokus på korrekt regnskap, herunder internprising, fra både revisor, media og skattemyndigheter.
Prising i tråd med markedsmetodikk
Prisingen av interne transaksjoner påvirker inntektssiden hos en selger/yter og fradragssiden hos en kjøper/mottaker. Interne transaksjoner skal prises i tråd med vanlig markedsmetodikk. Regelen ved interne transaksjoner er at kjøper/mottaker skal betale tilsvarende det selskapet ville ha betalt til en uavhengig selger/yter (armlengdeprinsippet). Dette prinsippet er hjemlet i aksjeloven § 3–9, skatteloven § 13–1 og OECDs retningslinjer. Hvilke følger får dette i praksis?
I tilfeller hvor det eksisterer en sammenlignbar uavhengig transaksjon har man en markedsreferanse/pris. Denne markedsreferansen skal benyttes ved fastsettelse av den interne prisen. Det har formodningen for seg at en markedspris vil gi et forretningsmessig rasjonelt resultat for begge parter. Hvis prisen ikke gir et forretningsmessig rasjonelt resultat, vil ikke transaksjonen bli gjennomført. I mange tilfeller foreligger ikke sammenlignbare uavhengige transaksjoner. I disse tilfellene må bedriftene ta på seg hatten til begge parter og finne ut hva som er forretningsmessig rasjonelt. Logikken går ut på at fordelingen av resultatet skal være forretningsmessig rasjonelt i tråd med partenes funksjoner, risiko og eiendeler under de rådende markedsforholdene og forretningsmessige strategier. Min erfaring er at også skattemyndigheter kontrollerer om fordelingen av de regnskapsmessige resultatene virker fornuftig og i tråd med andel av verdiskapning. Basert på dette er det hensiktsmessig at de interne prisene fastsettes under budsjettperioden og følges opp kvartalsvis eller halvårlig for å sjekke om internprisen gir de forventede resultatene. Det er også viktig å ha et prisingssystem som er enkelt å følge opp i praksis. Faktum, prisingsmetode og implementering må kobles og være konsistent.
Interne transaksjoner
De mest vanlige interne transaksjonene er:
Salg av varer
Formidling av varer, herunder agent eller kommisjonær
Levering av tjenester
Lisensiering av immaterielle eiendeler, herunder patenter, varemerke, teknologi etc.
Lån
Garantier
Leie av driftsmidler
Nedenfor gjøres en kort gjennomgang av disse interne transaksjonene med fokus på vanlige prisingsmetoder.
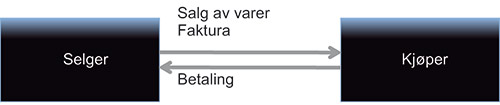
Salg av varer
Transaksjonen kan illustreres slik:
Prisingsmetoder i praksis
Det er flere prisingsmetoder som benyttes i praksis. I mange tilfeller har selger flere eksterne kunder han selger de samme varene til og under de samme forutsetningene. I slike tilfeller benyttes ofte samme pris til den interne kunden. Det er viktig å presisere at det må justeres for eventuelle forskjeller mellom den eksterne og interne transaksjonen.
Dersom den interne kunden er eneste kunde, så foreligger det ingen eksterne transaksjoner å bruke som sammenligningsgrunnlag. I slike tilfeller er ofte videresalgsmetoden benyttet. Denne metoden går ut på å finne prisen som varen selges for til sluttkunde og trekke ifra en margin som skal ligge igjen hos kjøper. Marginen som skal ligge igjen hos kjøper, skal normalt dekke kostnader og gi en markedsmessig fortjeneste for kjøper.
Grossister som selger varer til egne distributører, benytter seg også av kost pluss-metoden. Denne metoden går ut på at grossisten tar utgangspunkt i direkte varekostnader, inklusiv frakt, toll etc., og legger til et påslag. Dette påslaget skal dekke andre indirekte kostnader og gi en markedsmessig fortjeneste for grossisten.
For produsenter som selger varer på kontraktproduksjon til en kjøper, vil også kost pluss-metoden være aktuell. Kostnadsbasen for produsenten bør bestå av direkte produksjonskostnader som lønn og materialer, samt de tilknyttede indirekte produksjonskostnadene, som fabrikkostnader etc. Et påslag skal også legges til. Dette påslaget skal dekke øvrige kostnader og gi en markedsmessig fortjeneste for selger.
Som nevnt over skal prisen gi et markedsmessig resultat for begge parter. Den interne prisen fastsettes ofte under budsjettprosessen. Det er viktig at internprisen følges opp løpende, for eksempel kvartalsvis eller halvårlig for å sjekke at resultatene blir som budsjettert eller at avvikene skyldes hendelser som parten hadde risikoen for.
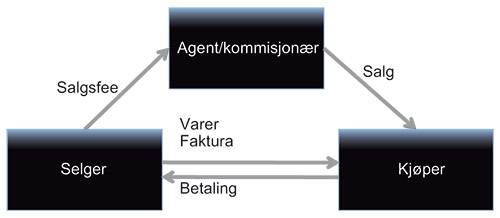
Formidling av varer
Transaksjonen kan illustreres slik:
Prisingsmetode i praksis
Agenten gjør et salg på vegne av selger. Den vanligste prisingsmetoden er å ta utgangspunkt i fakturasummen og beregne en salgsfee som en prosent av denne. Fakturasum * sats = Salgsfee. I praksis har jeg sett satser som varierer fra 0,25–5 %. Satsen settes slik at agenten/kommisjonæren dekker sine kostnader og får en markedsmessig fortjeneste i tråd med hva andre sammenlignbare agenter/kommisjonærer oppnår. Satsen bør fastsettes under budsjettbehandlingen og følges opp løpende for å oppnå et forretningsmessig rimelig resultat.
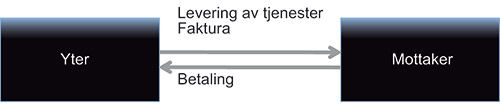
Levering av tjenester
Transaksjonen kan illustreres slik:
Prisingsmetoder i praksis
Det er flere prisingsmetoder som er benyttet i praksis. I noen tilfeller har yter flere kunder han leverer de samme tjenestene til under de samme forutsetningene. I slike tilfeller benyttes ofte samme pris til den interne kunden. Det er viktig å presisere at dersom det er noen forskjeller mellom den eksterne og interne transaksjonen, må dette justeres for.
En annen prisingsmetode er å føre antall timer i et timeregistreringssystem og multiplisere med en timespris. Timeprisen settes i tråd med markedspris for tilsvarende tjenester. I praksis har jeg sett timepriser mellom 400 og 4000 avhengig av om tjenesten er en rutinefunksjon eller en tjeneste som krever høy kompetanse. Gjør noen undersøkelser i markedet for tilsvarende tjenester, og dere vil få en indikasjon på timeprisen.
Dersom yter for eksempel leverer tjenester til flere interne mottakere, kan kost pluss-metoden være aktuell. Denne metoden går ut på å ta utgangspunkt i en kostnadsbase for tjenestene, fordele kostnadene til mottaker og legge til et påslag. Kostnadsbasen består ofte av budsjetterte direkte og indirekte kostnader. Fordelingsnøkler kan være omsetning, antall hoder, estimert tidsbruk eller en kombinasjon. Påslaget skal dekke øvrige kostnader og gi en fortjeneste for selger.
Det er viktig her å skille mellom administrative rutinetjenester og tjenester som krever høy kompetanse. Administrative rutinetjenester forventes å gi en lav avkastning, mens tjenester som krever høy kompetanse, forventes å gi en høyere avkastning. I praksis har jeg sett påslagssatser på 3–5 % for rutinepregede tjenester og noe høyere påslag for høyere kompetanse.
Prisingsmetoden bør fastsettes under budsjettbehandlingen og følges opp halvårlig. For tjenester er også nytteverdien for mottaker viktig å fokusere på. Det har vært mange tilfeller hvor mottaker ikke får fradrag for kostnader til tjenester på grunn av manglende nytte. Det er således viktig å lage samtidig dokumentasjon på nytten for mottakerne.
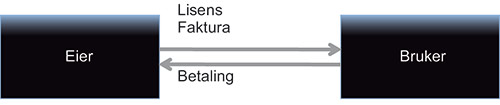
Lisensiering av immaterielle eiendeler
Transaksjonen kan illustreres slik:
Prisingsmetoder i praksis
Med immaterielle eiendeler menes for eksempel patenter, varemerke eller teknologi. Den vanligste prisingsmetoden er å ta utgangspunkt i brukers omsetning og beregne en royalty i form av en prosent av denne. Omsetning * royaltysats = royaltybetaling. Royaltysatsen skal settes tilsvarende satsen til andre eksterne lisensbrukere. Royaltysatsen bør fastsettes under budsjettbehandlingen og følges opp halvårlig.
Dersom det ikke foreligger eksterne transaksjoner, skal royaltysatsen settes slik at eier får en avkastning på investert kapital og bruker får en fortjeneste på linje med andre sammenlignbare aktører i markedet. Denne metoden er særlig aktuell i tilfeller hvor eiers funksjon hovedsakelig er å finansiere IP’en. I praksis har jeg sett royaltysatser variere fra 0,5–15 %.
En tredje aktuell metode er profit split-metoden. Denne metoden er aktuell dersom begge parter i transaksjonen bidrar med unik IP i verdikjeden. Første steg er å dekke kostnadene knyttet til transaksjonen. Gjenstående profitt fordeles deretter i henhold til partenes bidrag. Partenes bidrag i verdikjeden kan fastsettes i henhold til en analyse av verdien av funksjoner, risiko og eiendeler.
For royaltybetalinger er også identifisering av IP viktig å fokusere på. Hva er det man betaler for og hvilken verdi har dette for bruker? Det har vært mange tilfeller hvor mottaker ikke får fradrag for kostnader til IP på grunn av manglende identifisering av verdien for bruker. I 2014 publiserte OECD nye retningslinjer for immaterielle eiendeler.
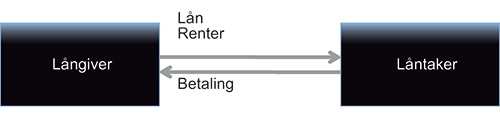
Lån
Transaksjonen kan illustreres slik:
Prisingsmetoder i praksis
Den vanligste prisingsmetoden er å ta utgangspunkt i lånets størrelse og beregne en rentesats av denne. Rentesatsen består ofte av en referanserente som 1M, 3M eller 12M NIBOR/LIBOR tillagt en lånemargin. Rentesatsen skal fastsettes tilsvarende det låntaker hadde betalt til en uavhengig finansieringskilde. I praksis har jeg sett lånemarginer i intervallet 0,5–4 %.
Ofte er långiver et morselskap i konsernet som har mottatt finansiering fra andre kilder, for eksempel banklån, obligasjonslån, syndikatlån etc. En vanlig tilnærming er da å benytte lånemarginen fra en uavhengig finansieringskilde som utgangspunkt i fastsettelse av internrenten. I de fleste tilfellene gjøres et tillegg til denne marginen for å justere for forskjeller i sammenlignbarhetsfaktorene, for eksempel kredittrisiko. Det er vanlig å justere noe for kredittrisiko ut ifra resonnementet at et datterselskap har noe dårligere kredittverdighet enn konsernet som helhet.
En annen tilnærming er å gjøre tilsvarende beregning som uavhengige ratingbyråer som Moody’s og Standard & Poor‘s. Basert på en analyse av diverse forholdstall, vil man oppnå en rating, f. eks. AA. Basert på denne ratingen finnes så hvilken lånemargin som er aktuell.
Rentene som betales til långiver, skal dekke långivers eksterne lånerenter og gi en avkastning. Rentesatsene bør vurderes årlig og det er også vanlig å diversifisere renten til mottakerne i henhold til kredittverdigheten. I praksis er EBITDA/gjeld benyttet som en indikasjon på kredittverdigheten. Det må også gjøres en vurdering av lånekapasiteten hos mottaker. Dersom mottaker ikke har lånekapasitet, skal det ikke beregnes renter.
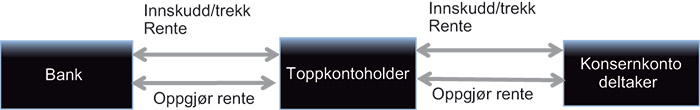
Konsernkontoordninger
Transaksjonen kan illustreres slik:
Prisingsmetoder i praksis
Den vanligste prisingsmetoden er å ta utgangspunkt i toppkontoholders lånevilkår i banken og legge samme vilkår til grunn som utgangspunkt i den interne transaksjonen. På denne måten får konsernkontodeltaker tilgang til konsernets vilkår og samordningsfordeler. Ved trekk på konsernkontoen fra deltaker må dette utgangspunktet justeres med eventuell lavere kredittrating for deltaker.
I det siste har det vært fokus hos skattemyndighetene på tilfeller hvor konsernkontodeltaker (datterselskapet) har innskudd hos toppkontoholder (morselskapet). Spørsmålet er om slike kortsiktige «innskudd» skal betraktes som et lån til morselskapet og at rentesatsen skal fastsettes som i et lån eller om det skal betraktes som plassering av overskuddslikviditet og at rentesatsen skal fastsettes som et innskudd i en bank (eventuelt en mellomløsning). Det mest nærliggende er å betrakte dette som et lån til toppkontoholder (morselskapet) og bruke samme rente som banken tar betalt for trekk fra toppkontoholder.
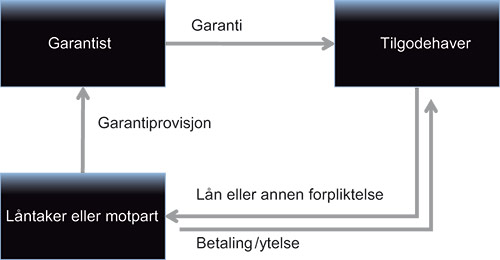
Garantier
Transaksjonen kan illustreres slik:
Prisingsmetode i praksis
Den vanligste prisingsmetoden er å ta utgangspunkt i garantiens størrelse og fastsette en provisjonssats av denne. Provisjonssatsen prises ofte basert på en metodikk som går ut på at partene deler den besparelsen som oppnås av garantien. Dersom låntaker oppnår 1 % besparelse på et lån på grunn av garantien, så fordeles denne besparelsen mellom garantist og låntaker i henhold til partenes forhandlingsstyrke. I praksis har jeg sett provisjonssatser variere mellom 0,1 og 3 %.
Leie/leasing av driftsmidler
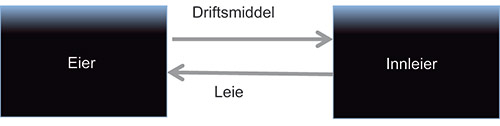
Transaksjonen kan illustreres slik:
Prisingsmetoder i praksis
Utleie av driftsmiddel er ofte en passiv utleie av en kapitalgjenstand. Utleien vil være forretningsmessig rasjonell dersom eiers fremtidige kontantstrøm (leiebeløpene) er lik verdien av eiendelen. En vanlig prisingsmetode er å ta utgangspunkt i verdien på eiendelen og beregne en avkastning (leie) med utgangspunkt i et avkastningskrav, leieperiode og restverdi ved utløpet av leieperioden.
I praksis har også en modifisert videresalgsmetode blitt benyttet. Denne metoden går ut på å ta utgangspunkt i den raten som innleier har mot en sluttkunde og trekke ifra innleiers kostnader inklusiv en fortjeneste. Innleiers kostnader består som regel av direkte og indirekte driftskostnader som lønn, vedlikehold, forsikring etc. Residualen av dette utgjør leien for driftsmiddelet. Prisen bør fastsettes i forkant av leieperioden og være fast gjennom hele leieperioden.
En annen metode er å ta utgangspunkt i eiers kostnader inklusiv avskrivninger og renter og legge til en fortjeneste på dette. Summen av disse elementene blir leien. I tillegg er det også benyttet forskjellige varianter av en overskuddsdeling mellom eier og innleier.
Fordelingen av risiko mellom partene avgjør hvilken prisingsmetode som er mest anvendelig. Det er her verdt å merke seg at fremtidige retningslinjer fra OECD i regi av BEPS-prosjektet mest sannsynlig vil påvirke måten å allokere risiko på. Tidligere har ofte eier vært uten ansatte og leid inn management fra innleier eller andre konsernselskaper. Når oppdraget mot sluttkunden og internt innleieforhold har hatt samme tidsperiode, har eier blitt allokert markedsrisiko, herunder utnyttelse og pris. Fremover er det sterke signaler fra OECD om at risikoallokeringen vil få mer fokus på hvor funksjoner utøves og muligheten til daglig å håndtere risiko.
Min erfaring er at skattemyndighetene har fokus på denne typen transaksjoner og det må forventes fremover at internprisingsdokumentasjon blir etterspurt og prisingen vurdert.
Avslutning
Prising av interne transaksjoner er et aktuelt spørsmål for svært mange konsern. Dette medfører at også skattemyndighetene har dette som fokusområde. I tillegg er det økt fokus både nasjonalt og internasjonalt på illojalitet og skatteplanlegging. Nye internprisingsregler er på trappene gjennom det såkalte BEPS-prosjektet i regi av OECD.
I praksis benyttes flere forskjellige metoder for å prise interne transaksjoner. Det er faktum i hvert enkelt tilfelle som avgjør hvilken prisingsmetode som er mest anvendelig. Internprisen må gi et resultatet mellom partene som er forretningsmessig rasjonelt i henhold til partenes bidrag i den samlede verdiskapningen. Det ligger også implisitt i regelen om å bruke armlengdeprinsippet som grunnlag for testing av internprisen at det må gjøres en research i forhold til andre sammenlignbare transaksjoner som kan gjenfinnes under lignende markedsforhold i forhold til priser, marginer eller metodikk. Testen, herunder sammenlignbarhetsanalysen, skal gjennomføres i tråd med anbefalingene i OECDs retningslinjer.


