


Resultatskatt
Regnskapsmessig periodiseres skattekostnaden i tråd med sammenstillingsprinsippet i regnskapsloven. Regnskapsmessig skatteberegning må derfor ta hensyn både til den skattemessig betalbare skatten og regnskapsmessig utsatt skatt. Skattekostnaden må kunne avstemmes mot resultat før skatt.
Hovedinnholdet i artikkelen er tidligere publisert i Sticos Magasinet 1–2015. I denne versjonen omtales i tillegg:
Valutaposter
Balanseførte leieavtaler
Avsetninger
Aksjer
Noen andre poster
Krav til noteopplysninger
Sammenstillingsprinsippet
Sammenstillingsprinsippet er et av regnskapslovens grunnleggende prinsipper og betyr at alle kostnader skal føres i samme periode som tilhørende inntekt. Det betyr igjen at det skal være sammenheng mellom inntekter og kostnader, inklusiv skattekostnaden. For å få en riktig periodisert skattekostnad må det pga. resultatforskjeller mellom regnskapsmessig og skattemessig resultat beregnes en utsatt skatt/utsatt skattefordel.
Resultatforskjeller mellom regnskap og skatt
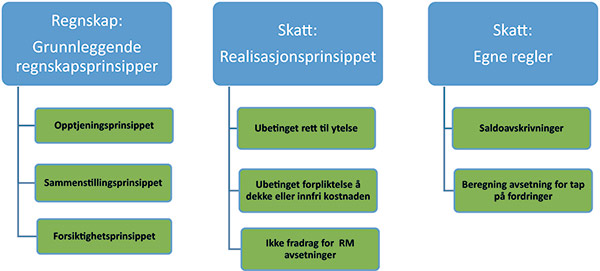
Resultatforskjeller oppstår pga. forskjellige regnskaps- og skattemessige prinsipper for tidfesting av inntekter og kostnader. Dette vil være midlertidige forskjeller som reverseres over tid. I tillegg vil det være resultatforskjeller som følge av permanente forskjeller. Disse vil ikke reverseres, dvs. at det er regnskapsmessige inntekter og kostnader som aldri vil være skattemessige inntekter eller fradrag.
Årsaken til at midlertidige forskjeller oppstår kan illustreres på følgende måte:
Eksempler på permanente forskjeller er:
Ikke fradragsberettiget representasjon, kontingenter og gaver
Renter på skatt
Stiftelsesomkostninger som betales av selskapet
Skattefrie inntekter
Inntekt/fradrag vedrørende aksjer innenfor fritaksmetoden
Ikke fradragsberettiget tap på fordringer til nærstående innenfor fritaksmetoden
Skattekostnaden og betalbar skatt
Skattekostnaden består av:
Betalbar skatt
+/- Endring utsatt skatt/utsatt skattefordel
+/- For lite/mye avsatt fjoråret
+/- Eventuell endring av skattesats (justering av inngående balanse på utsatt skatt/utsatt skattefordel)
Midlertidige forskjeller vil som sagt reverseres over tid. Det vil si at sett over virksomhetens levetid vil betalbar skatt være summen av betalbar skatt og utsatt skatt/skattefordel. Utsatt skatt er en avsetning for en forpliktelse (betalbar skatt) fremover i tid.
Skatteøkende og skattereduserende midlertidige forskjeller
Vi har to typer midlertidige forskjeller. Skatteøkende forskjeller betyr at fremtidig skattepliktig resultat vil øke i forhold regnskapsmessig resultat. Skattereduserende forskjeller vil redusere fremtidig skattepliktig resultat i forhold til regnskapsmessig resultat.
Eksempel resultatforskjell
For å forklare resultatforskjellen og skatteeffekten av en midlertidig forskjell vil jeg vise følgende eksempel. Eksemplet viser effekten isolert sett for resultatposten «ordinære avskrivninger».
Ordinære (regnskapsmessige) avskrivninger 100 000
Saldoavskrivninger 200 000
Skatteøkende forskjeller 100 000
(skattemessig meravskrivning)
Skattekostnaden av denne resultatposten skal være 27 % av – 100 000 (kostnad)
Betalbar skatt er 27 % av – 200 000 –54 000
Endring utsatt skatt 27 000
Skattekostnad – 27 000
Utligning skatteøkende og skattereduserende forskjeller
Skatteøkende og skattereduserende forskjeller vil normalt kunne utlignes og være grunnlag for beregning av utsatt skatt/utsatt skattefordel. Det er avgjørende at selskapet vil kunne gjøre nytte av de skattereduserende forskjellene. I den vurderingen må det tas stilling til hvor langt frem i tid skatteøkende forskjeller vil reversere. Er denne perioden veldig lang sammenlignet med skattereduserende forskjeller, kan de ikke utlignes.
Skattemessig fremførbart underskudd er en skattereduserende forskjell som gir en utsatt skattefordel. Hvorvidt denne kan balanseføres, følger av de generelle vurderingsreglene. Foretaket må sannsynliggjøre en skattepliktig inntekt gjennom inntjening i fremtidige år. Det må fremgå av note til regnskapet.
Små foretak kan velge å ikke balanseføre utsatt skattefordel, og kan dermed få en skattekostnad som er betydelig lavere enn 27 % av resultat før skatt.
Kontroll av skattekostnaden
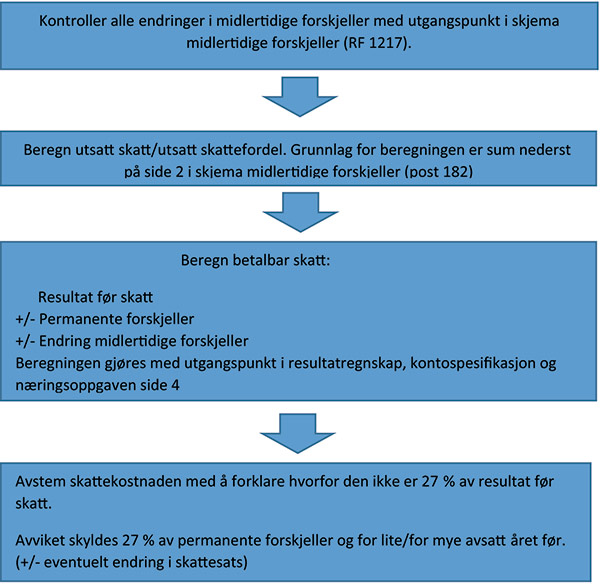
Ved å gjennomføre kontroll av skattekostnaden vil en ha kontroll med skatteberegning, både med betalbar og utsatt skatt. Beregningene og kontrollen gjøres med utgangspunkt i ligningsskjema (næringsoppgave 2, skjema for midlertidige forskjeller – RF 1217, saldoavskrivninger, gevinst- og tapskonto) samt kontospesifisert regnskap. Alle kontroller bør dokumenteres.
Kontrollen gjøres på følgende vis:
Regnskaps- og skattemessige forskjeller for utvalgte poster
For å få en riktig skatteberegning er det meget viktig å ha kontroll med og forstå hver enkelt endring i de midlertidige forskjellene. Det er helt avgjørende for å ha kontroll med og få en riktig skatteberegning.
Vi har valgt ut poster der det vil oppstå midlertidige forskjeller ved årsavslutningen. Vi vil forklare forskjellene mellom regnskap og skatteregler og skissere hvordan en bør kontrollere endring i forskjell.
Driftsmidler
Forskjellen mellom regnskap og skatt vedrørende driftsmidler skyldes normalt forskjellige avskrivningsprinsipper regnskapsmessig og skattemessig. Regnskapsmessig benyttes som oftest lineære avskrivninger som en fornuftig avskrivningsplan. Skattemessig er det saldoavskrivninger som gjelder for driftsmidler i saldogruppe a) – j). Regnskapsmessig beregnes avskrivningene fra anskaffelsestidspunktet. Skattemessig kan man beregne avskrivninger for hele året uavhengig av anskaffelsestidspunkt.
Skattemessig vil det også kunne være lineære avskrivninger, f.eks. ved påkostning av leide lokaler eller for tidsbegrensede immaterielle rettigheter. Her vil det da ikke være noen forskjell mellom regnskap og skatt.
For øvrig vil det som oftest være lik behandling regnskaps- og skattemessig for når driftsmiddelet aktiveres, eller grensen mellom påkostning og vedlikehold (unntak her kan være når en benytter dekomponering, for eksempel ved påkostning av bygg – dekomponering omtales ikke nærmere i denne artikkelen). Ved salg av driftsmidler må hele gevinsten/tapet resultatføres i salgsåret. Skattemessig kan man velge å ta salgsummen til fradrag på saldo og dermed utsette beskatningen av gevinsten. Ved tap må man fordele fradraget for tapet fremover. Ved salg av driftsmidler innenfor saldogruppe e) – j) samt b) overføres saldo til gevinst- og tapskonto for utsettelse av beskatning av gevinst eller fradrag for tap. Eventuelt tap ved salg av goodwill (saldo B) skal ikke overføres gevinst- og tapskonto.
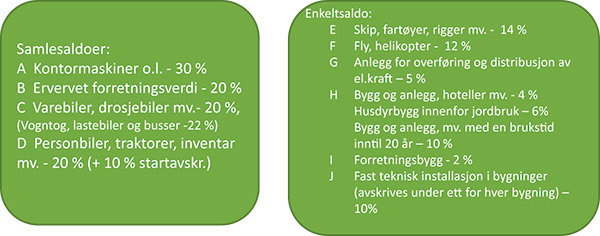
Illustrasjon: Gjeldende satser for 2015
Endring i midlertidig forskjell for driftmidler beregnes på følgende måte:
Ordinære avskrivninger
Saldoavskrivninger og skattemessige lineære avskrivninger
= Skattemessige mer-/mindreavskrivninger
-/+ Regnskapsmessig gevinst/tap ved salg av driftsmidler
-/+ Overføring til gevinst- og tapskonto
= Endring i midlertidige forskjeller
Utestående fordringer
Forskjellen for denne posten ligger i avsetning for tap. Regnskapsmessig skal det foretas avsetning for mulig tap på fordringer pr. 31.12. Vurderingen skal gjøres konkret for hver fordring.
Skattemessig avsetning for tap på kundefordringer beregnes ved en sjablongregel.
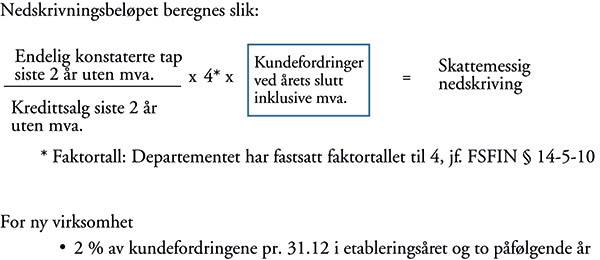
Regnskaps- og skattemessig legger man de samme kriteriene til grunn for å kostnadsføre konstaterte tap. For å få skattemessig fradrag må det ha vært en sterk tilknytning mellom næringen og ytelsen som har resultert i et tap, og et av følgende kriterier må være oppfylt:
foretatt tvangsinndriving eller inkasso har vært forgjeves
fordringen er en kundefordring som ikke er innfridd seks måneder etter forfall, til tross for minst tre purringskrav med normale purringsintervaller og slik aktivitet fra kreditors side som forholdene tilsier
offentlig gjeldsmegling, konkurs-, likvidasjons- eller avviklingsbehandling i skyldnerens bo gjør det klart at bomidlene ikke gir eller vil gi fordringen dekning, eller
fordringen ellers ut fra en samlet vurdering må anses klart uerholdelig
Endring i midlertidig forskjell for fordringer beregnes på følgende måte:
+/- Endring i regnskapsmessig avsetning for tap
+/- Endring i skattemessig avsetning for tap
Varelager
Innkjøpte varer for videresalg
For varer innkjøpt for videresalg er regnskapsmessig avsetning for ukurans forskjellen mellom regnskap og skatt. Skattemessig er det realisasjonsprinsippet som gjelder, dvs. at det ikke gis fradrag for nedskrivning av varer til virkelig verdi før de realiseres (selges eller kastes).
Regnskapsmessig skal varene vurderes til laveste verdis prinsipp. Hvis varene må selges til under anskaffelseskost, må det foretas en nedskrivning av varene, dvs. en avsetning for ukurans.
Endring i midlertidig forskjell for varelager beregnes på følgende måte:
Endring i avsetning for ukurans 1.1. – 31.12.
Føres denne endringen på egen konto i resultatet, vil kontrollen være enkel.
Egentilvirkning
Små foretak kan følge skattereglene og vurdere varelageret til variabel tilvirkningskost. Det vil da normalt ikke oppstå noen forskjell. Øvrige foretak må balanseføre varene til tilvirkningskost. Det blir da en høyere regnskapsmessig verdi og forskjellen mellom regnskap og skatt består av differansen mellom tilvirkningskost og variabel tilvirkningskost. Disse kostnadene kommer skattemessig til fradrag etter hvert som de påløper. Regnskapsmessig kommer de ikke til fradrag før ved salg av varene.
Anskaffelseskost egentilvirkede varer
Direkte materialer
+ Direkte lønnskostnader
+ Indirekte variabler tilvirkningskostnader
= Variabel tilvirkningskost (minimumskost)
+ Direkte faste tilvirkningskostnader
+ Indirekte faste tilvirkningskostnader
= Tilvirkningskost
Endring i midlertidig forskjell for varelager beregnes på følgende måte:
Endring i differanse mellom tilvirkningskost og variabel tilvirkningskost 1.1 – 31.12. Eventuell avsetning for ukurans må også tas med i regnestykket.
Valutaposter
Kortsiktige poster
Det er ingen forskjell mellom regnskap og skatt for kortsiktige poster. Kortsiktige pengeposter skal føres til kurs på balansedagen. Definisjonen av pengeposter er poster der en har en rettighet til å motta penger eller en forpliktelse til å betale. Dette gjelder pengeposter som bank, lån, kundefordringer, leverandørgjeld. Et forskudd fra leverandør eller kunde er eksempler på ikke pengeposter.
Langsiktige poster
Regnskapsmessig er det ingen forskjell på kortsiktige eller langsiktige pengeposter. Skattemessig er det en forskjell ved at langsiktige fordringer og gjeld i utenlandsk valuta ikke kan vurderes lavere (fordringer) eller høyere (gjeld) enn valutakurs på transaksjonstidspunktet og 31.12. Her er det altså laveste og høyeste verdis prinsipp som gjelder. Skattemessig vil det lønne seg å følge denne bestemmelsen da det vil utsette skatten på valutagevinster. Hvis en har flere poster og har både valutagevinster og -tap, må tap motregnes mot valutagevinst før resterende kan tas til fradrag.
Skattemessig kan man velge dette prinsippet. Hvis man skattemessig alltid forholder seg til kurs på anskaffelsestidspunktet, kan man altså miste noe skattekreditt. Det må vuderes i hvert tilfelle hvor store beløp det her er snakk om. For å ha kontroll med forskjellen må man ved skatteberegning foreta en egen vurdering og dokumentasjon av skattemessig vurdering.
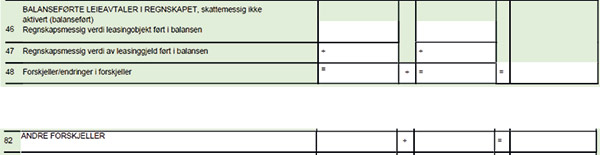
Balanseførte leieavtaler
Forskjell vil oppstå hvis avtalen regnskapsmessig anses som finansiell og skattemessig som operasjonell eller motsatt. Regnskapsmessig er det flere kriterier som underbygger at det er en finansiell leasing enn skattemessige kriterier. Skattemessig skal det ikke være noen som helst tvil om at driftsmiddelet vil bli kjøpt ut ved utgangen av avtalen. Det skal så å si ikke være noen tvil om at det er et kjøp og dermed en finansieringsavtale.
NRS 14 Leieavtaler har følgende alternative kriterier for å si at det er en finansiell leasing.
Leietaker har rett til kjøp av eiendelen til en pris som forventes å være vesentlig lavere enn markedsverdi på det tidspunkt retten kan benyttes. På tidspunktet for inngåelse av leieavtalen er det derfor rimelig sikkert at leietaker vil kjøpe eiendelen.
Estimert leieperiode går over det vesentligste av eiendelens økonomiske levetid
Nåverdien av estimerte leiebetalinger tilsvarer i hovedsak markedsverdien av eiendelen ved inngåelse av leieavtalen.
Eiendelen er av så spesiell karakter at den, uten vesentlige endringer eller modifikasjoner, ikke kan brukes av andre enn leietaker
Både regnskapsmessig og skattemessig finansiell leasing
I dette tilfellet vil det være et driftsmiddel. Det skal gjennomføres regnskapsmessig avskrivning og leasingforpliktelsen føres som langsiktig gjeld. Skattemessig føres driftsmiddelet inn på saldo og avskrives etter disse reglene (som for driftsmidler).
Regnskapsmessig finansiell og skattemessig operasjonell leasing
Regnskapsmessig balanseføres driftsmiddelet og leasingforpliktelsen. Det gjennomføres regnskapsmessige avskrivninger. Avskrivningene må tilbakeføres ved skatteberegning via skjema midlertidige forskjeller. I stedet skal årets leasingleie føres til fradrag. Den effekten kommer frem når leasingforpliktelsen også føres opp som forskjell. Avdrag på leasingforpliktelsen tilsvarer årets leie. I tillegg skal betalt forskuddsleie fordeles over leasingperioden. Denne posten føres opp i posten «Andre forskjeller» i forskjellsskjemaet. Regnskapsmessig har forskuddsbetalingen gått til fradrag i leasingforpliktelsen.
Avsetninger
Skattemessig er det ikke fradrag for regnskapsmessige avsetninger. Det er realisasjonsprinsippet som gjelder.
Eksempler på regnskapsmessige avsetninger er:
Usikre forpliktelser (erstatningsansvar, reklamasjonssaker etc.)
Hendelser etter balansedagen
Garantiavsetninger
Regnskapsmessig avsetning til tap på kontrakter
Pensjonsforpliktelser/premiemidler (ytelsesbasert ordning som balanseføres)
Avsetningene føres på egne kontoer og føres tilbake i sin helhet på forskjellsskjemaet. Kostnaden kommer til fradrag når den er realisert, dvs. det er ingen usikkerhet om at den skal betales. Pensjonskostnader kommer skattemessig til fradrag ved betaling av premie inkl. også innbetaling til premie- eller innskuddsfond.
Aksjer
REGNSKAP |
SKATT |
|---|---|
|
Omløpsmidler: Verdsettes til laveste av anskaffelseskost og virkelig verdi Markedsbaserte aksjer i en handelsportefølje: Verdsettes til virkelig verdi. Unntak for små foretak som kan velge laveste verdis prinsipp. Anleggsmidler: Verdsettes til anskaffelseskost. Nedskrivningsbehov må vurderes. |
Verdsettes til kostpris Vurdering: Innenfor eller utenfor fritaksmetoden |
Handelsportefølje
Handelsportefølje innebærer at aksjer er kjøpt for videresalg og det er en forutsetning at det er en aktivitet i porteføljen, dvs. jevnlig kjøp og salg.
Fritaksmetoden
Fritaksmetoden vil si at utbytte eller gevinst/tap ved salg av aksjer er skattefritt/ikke fradragsberettiget. Den gjelder for aksjer i selskap innenfor EØS-området. Fritaksmetoden vil imidlertid ikke gjelde for utbytte og gevinst i selskap i et lavskatteland innenfor EØS når selskapet ikke er reelt etablert innenfor EØS.
Fritaksmetoden gjelder i utgangspunktet ikke utenfor EØS. Imidlertid vil den gjelde for aksjer i selskap som ikke er hjemmehørende i et lavskatteland og eierandel/stemmerett på generalforsamling er på minst 10 %.
Hvis aksjene er innenfor fritaksmetoden, skal det ikke beregnes utsatt skatt/utsatt skattefordel ved verdiregulering i regnskapet.
Noen andre poster
Omdanning eller fisjoner/fusjoner med skattemessig kontinuitet
Omdanning av enkeltmannsforetak til AS og fisjoner/fusjoner vil ofte kunne gjennomføres med skattemessig kontinuitet. Hvis det regnskapsmessig gjennomføres som transaksjon, dvs. virkelige verdier, vil det oppstå en differanse som ikke skal ha skattemessig virkning. Forskjellen tilbakeføres i forskjellsskjemaets post 91 eller 92. Det vil gjelde både overtakende og overdragende selskap.
Skattefri overføring innen konsern
Benyttes reglene for skattefri overføring innen konsern, vil det i selgende selskap oppstå en gevinst eller et tap som ikke skal ha skattemessig virkning. Regnskapsmessig må overføringen skje til markedsmessige verdier (armlengdes avstand). Det må da foretas korreksjoner i postene 93 og 94 i forskjellsskjemaet. Forskjellen får skattemessig konsekvens den dagen eiendelen selges til eksterne parter.
Avstemming av skattekostnaden
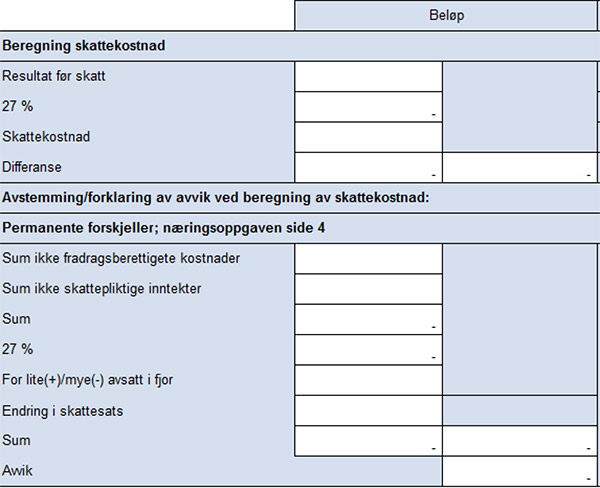
Den siste avstemmingen som gjøres i forbindelse med skatteberegning, er å avstemme og kontrollere skattekostnaden. Denne avstemmingen kan avdekke feil i skatteberegningen. Utgangspunktet for beregningen er at skattekostnaden er 27 % av resultat før skatt. Avviket fra det skal kunne forklares og skal da bestå av skatteeffekten av permanente forskjeller, feil i avsetningen tidligere år og eventuell endring i skattesats.
Forslag til avstemming:
Beregning av skattekostnad kan gjøres ved hjelp av følgende skjema: (avviket etter forklaring skal da være lik 0)
Krav til noteopplysninger
NRS (F) Resultatskatt setter krav til at noten skal vise sammenhengen mellom skattekostnaden og 27 % av resultat for skatt. Avstemmingen som gjøres over, må altså uansett gjøres når notene skal fylles ut.
Det er ikke samme detaljkravet til noter for små foretak som for øvrige foretak. Små foretak skal etter NRS 8 God regnskapsskikk for små foretak spesifisere hva skattekostnaden består av og de må i prinsippnoten ta med om utsatt skattefordel innarbeides eller ikke.
Hvis utsatt skattefordel er balanseført, skal det bekreftes i noten (gjelder både små og øvrige foretak) at det er med grunnlag i fremtidig inntjening.
Dokumentasjon og konklusjon
Som for alle andre poster i balansen skal både betalbar og utsatt skatt/utsatt skattefordel dokumenteres. Det vil være betydelige poster i regnskapet. Kontrollene av endring midlertidige forskjeller er en vesentlig og avgjørende del av dokumentasjonen. Årsoppgjørsprogram vil være delvis til hjelp for å kunne få et godt grunnlag for å gjøre dette riktig, men uansett krever det en siste kontroll og forståelse for at tallene er blitt rett. Dette er helt avgjørende for å få en riktig resultatskatt.


