


Skattebehandlingen i 2013 og 2014
Artikkelen tar for seg utvalgte saker og problemstillinger fra skatte- og avgiftsbehandlingen i Skatt øst i 2013/2014. I denne del II omtales skattekontorvedtak.
Ansatt i utenlandsk bemanningsselskap – ikke innberettet lønn
Skattemyndighetene har de siste årene hatt fokus på skattytere med inntekter og formue i utlandet. Følgende sak er fra dette kontrollområdet.
Skattyter er flyver og jobber i utlandet. Han er bosatt i Norge og følgelig skattepliktig hit.* Skatteloven § 2–1. Gjennom betalingskort-kontroll avdekket skattekontoret at skattyter i perioden 2009 til 2013 hadde mottatt overføringer fra et utenlandsk bemanningsselskap på til sammen 4,5 MNOK. Det viste seg at kun deler av inntektene var oppgitt til beskatning i Norge, og disse var oppgitt og beskattet som næringsinntekt. Skattekontoret la til grunn at inntekten fra bemanningsselskapet var lønnsinntekt, og begrunnet dette med at skattyter kun hadde en oppdragsgiver, bemanningsselskapet, og at han ble tildelt oppdrag fra dette.
I skattekontorets vedtak ble inntekten økt med til sammen 4 MNOK over en fire års periode. Tilleggsskatt ble ilagt med 30 % og skjerpet tilleggsskatt med 30 %.
Bolig eller fritidseiendom?
Skattyter har bodd i utlandet siden 1990. I 1995 ervervet han en bolig på ca. 325 kvadratmeter i Norge med henblikk på bruk som fritidsbolig. Denne ble realisert i 2013, med en gevinst på 7 MNOK. Boligen har de senere årene i sin helhet vært benyttet som fritidsbolig. Fra anskaffelsen og frem til 2010, ble i overkant av 70 kvadratmeter av boligen, ca. 22 %, benyttet av et familiemedlem. Den resterende andelen av eiendommen ble også i denne perioden benyttet til fritidsformål. Det ble ikke betalt ordinær leie, men leietakeren dekket en liten del av de løpende utgiftene.
Skattyter fremmet i den innsendte selvangivelsen påstand om at gevinsten ved salget var skattefri som fritidsbolig pga. eier- og brukstid.
Skattekontoret tok opp ligningen til endring, og varslet om at gevinsten ville bli ansett skattepliktig, da eiendommen ikke kunne anses som fritidsbolig i den perioden deler av denne hadde blitt benyttet som fast bolig for et familiemedlem.
Skattyter anførte blant annet i sitt svar at eiendommen faktisk hadde blitt benyttet som fritidsbolig i hele eierperioden, selv om et nært familiemedlem hadde benyttet en liten del av denne som fast bolig. Eiendommen hadde derfor karakter av fritidsbolig. Det ble henvist til Lignings-ABC hvor direktoratet gir anvisning på en helhetsvurdering av om en eiendom kan anses som fritidseiendom for eieren. Kravene til bruk som fritidseiendom vil normalt være oppfylt for det tidsrommet vilkårene for fritaksligning er oppfylt. Denne anførselen ble begrunnet med at forutsetningen for fritaksligning av fritidseiendommer er at eieren over tid benytter eiendommen i rimelig omfang, og at eiendommen ikke har karakter av utleieeiendom.
Kontoret bemerket at skattefritak ved salg av fritidsbolig betinger en eiertid på minst fem år, og brukstid på minimum fem år i løpet av de siste åtte årene før realisasjonen.* Skatteloven § 9–3 fjerde ledd. Kravet til eiertid var oppfylt. Spørsmålet ble derfor om kravet til brukstid kunne anses oppfylt. Eiendommen ble i sin helhet benyttet som fritidsbolig i de siste tre årene før realisasjonen. I de fem forutgående årene ble mesteparten av boligen benyttet til fritidsformål, men ca. 22 % ble benyttet av et familiemedlem som fast bolig. Brukstid for denne perioden kunne bare opparbeides hvis eiendommen fremsto som en fritidseiendom for skattyter.
OPPGAV IKKE ALT: Skattyter var flyver, jobbet i utlandet, men bosatt i Norge. Kun deler av inntektene var oppgitt til beskatning i Norge.
Skattekontoret tok ved vurderingene av om eiendommen fremsto som en fritidseiendom utgangspunkt i forarbeidene,* Ot.prp. nr. 4 (1986–1987) side 27 pkt. 4.6.3. hvor det blir anført som følger:
«... Det avgjørende vil være om eiendommen etter en helhetsvurdering fremstår som eierens egen fritidsbolig. Departementet forutsetter at man ikke skal ta hensyn til sporadisk utleie dersom eiendommen for øvrig brukes som normalt for fritidsboliger. Der eiendommen delvis leies ut til fast bolig, eller delvis brukes til andre formål, vil den lett miste sitt preg av å være en egentlig fritidsbolig. Spesielt gjelder dette hvis den øvrige bruk er mer intens, slik utleiebruk som fast bolig normalt vil være.»
Tilsvarende vurderinger er lagt til grunn i blant annet Lignings-ABC.* Lignings-ABC 2014/15 side 247 pkt. 6.2.3. Selv om den delen som brukes til fritidsformål er større enn den delen som brukes som fast bolig, kan boligen miste sin karakter som fritidsbolig da bruk som fast bolig vanligvis vil være mer intens enn bruken som fritidsbolig. Utleie av en hybel/hybelleilighet medfører likevel ikke uten videre at eiendommen mister karakteren av å være fritidsbolig. Arealet som ble benyttet som fast bolig utgjorde i overkant av 70 kvadratmeter, og kunne derfor ikke anses som hybel eller hybelleilighet.
Skattedirektoratet har avgitt enkelte bindende forhåndsuttalelser vedrørende forholdet mellom fritidsbolig og annen eiendom. Felles for uttalelsene er at vurderingene tar utgangspunkt i forarbeidene med hensyn til om eiendommen etter en helhetsvurdering fremstår som eierens egen fritidsbolig. I BFU 11/05 kom Skattedirektoratet til at en toetasjes enebolig på ca. 200 kvadratmeter, med en utleiedel på ca. 55 kvadratmeter, ikke fremsto som en fritidseiendom. Direktoratet bemerket at den delen av eiendommen som hadde vært benyttet som fast bolig ikke var ubetydelig, og at helårsbruken som bolig hadde vært mer intens enn fritidsbruken. I BFU 6/12 kom derimot direktoratet til motsatt resultat. I denne saken var eiendommens bruttoareal på 324 kvadratmeter, mens delen som ble benyttet som fast bolig var en hybelleilighet på 45 kvadratmeter. Hybelleiligheten utgjorde ca. 14 % av boligens areal. Direktoratet la vekt på at boligdelen, pga. det begrensede utleiearealet, kun var egnet som bolig for én person, og at utleien som fast bolig sett under ett ikke ville være spesielt intens og overskygge eiernes bruk til fritidsformål.
I saken for skattekontoret var både størrelsen og den prosentvise andelen av arealet, ca. 22 %, vesentlig større enn i BFU 6/12 hvor det ble lagt til grunn at boligen måtte anses som en fritidseiendom. Kontorets sak hadde derfor større likhetstrekk med BFU 11/05, hvor direktoratet konkluderte med at boligen ikke fremsto som en fritidseiendom.
Skattyters anførsler, blant annet sammenligningen med reglene om fritaksligning, ble vurdert uten at kontoret kunne se at disse hadde særlig betydning for saken.
Skattekontoret konkluderte etter en helhetsvurdering med at utleien var såvidt omfattende at eiendommen mistet sin karakter av fritidsbolig. Brukstid kunne derfor ikke opparbeides i den perioden deler av boligen hadde vært utleid til et familiemedlem, og vilkåret om minst fem års brukstid i løpet av de siste åtte årene før realisasjonen, var ikke oppfylt. Gevinsten ble derfor ansett skattepliktig.
Skatteplikt til Norge og bosted etter skatteavtale
Fritz Bratwurst var bosatt i Tyskland, men tok opphold i Norge i 2009. Han kjøpte en eiendom i Norge samme året. Frem til og med 2012 kjøpte Fritz flere eiendommer i Norge som han pusset opp og solgte videre med gevinst. Skattyter anskaffet i april 2010 en eiendom i Norge som ble benyttet som egen bolig til den ble solgt i november 2011. Fritz leverte ikke selvangivelse til Norge for noen av årene 2009 til 2012.
En person som i en eller flere perioder oppholder seg i Norge mer enn 183 dager i løpet av enhver tolvmånedersperiode, anses som bosatt i Norge.* Skatteloven § 2–1 annet ledd bokstav a.
For inntektsåret 2009 kom skattekontoret frem til at Fritz var begrenset skattepliktig til Norge for fast eiendom.* Skatteloven § 2–3 første ledd bokstav a. Kontoret la videre til grunn at skattyter, i perioden han eide eiendommen han benyttet som bolig, hadde opphold i Norge i «mer enn 183 dager i løpet av enhver tolvmånedersperiode.» Fritz ble således ansett bosatt i Norge etter norsk internrett fra april 2010.
Skattekontoret vurderte deretter om skattyter var bosatt i Norge eller Tyskland etter skatteavtalen. Fritz hadde ikke levert bostedsbekreftelse som sannsynliggjorde at han var bosatt i Tyskland etter skatteavtalen. Skattekontoret la derfor til grunn at skattyter var bosatt i Norge fra april 2010 etter skatteavtalen* Artikkel 4. mellom Norge og Tyskland.
Fritz ble beskattet for formue i fast eiendom og inntekt i form av gevinster ved salg av eiendommer med totalt 3 MNOK for inntektsårene 2010 til 2012. Gevinsten knyttet til eiendommen som ble benyttet som skattyters bolig, ble unntatt fra beskatning da kravene til eier- og botid var oppfylt.
Tilleggsskatt ble ilagt med 30 % og skjerpet tilleggsskatt med 15 %.
Spørsmålet om tilleggsskatt er påklaget til skatteklagenemnda.
Opphør skatteplikt, bosted, beskatning av aksjegevinst
Saken handlet om opphør av skatteplikt til Norge og om bosted etter artikkel 4 i skatteavtalen mellom Norge og Italia og om beskatning av aksjegevinst.
Ola Montebello flyttet ifølge folkeregisteret til Italia i 2006. Han eide på utflyttingstidspunktet 50 % av aksjene i et norsk selskap. I 2007 solgte Ola 40 % av aksjene. Han ble varslet om endring av ligningen pga. en uoppgitt gevinst ved aksjesalget på 15 MNOK.
Skattekontoret vurderte først om skattyter var bosatt i Norge.* Skatteloven § 2–1. Det har ikke betydning for vurderingen hvor skattyter er registrert bosatt i folkeregisteret. For at skatteplikten til Norge skal opphøre, må skattyter ha tatt fast opphold i utlandet, og ikke oppholde seg mer enn 61 dager i Norge i løpet av inntektsåret. Verken skattyter eller nærstående kan disponere bolig i Norge.
Ola hadde hatt skattemessig bosted i Norge i mer enn ti år før han flyttet til Italia. Hans skattemessige bosted i Norge kunne da tidligst opphøre tre år etter det året han tok fast opphold i Italia, dvs. tidligst 1. januar 2010. Ola måtte i denne forbindelse godtgjøre at han for hvert av de tre årene ikke hadde oppholdt seg i Norge i mer enn 61 dager, og at verken han eller nærstående hadde disponert bolig i Norge.
For inntektsårene 2007 og 2008 hadde Ola erklært at han ikke hadde oppholdt seg i Norge mer enn 61 dager, og at verken han eller nærstående hadde disponert bolig her. For 2009 og senere år ble det ikke gitt slike opplysninger. Ola giftet seg i februar 2010, og ektefellen disponerte bolig i Norge.
Skattekontoret innhentet kontoutskrifter for inntektsårene 2010, 2011 og 2012. Ut fra Olas kortbruk ble det lagt til grunn at han hadde oppholdt seg i Norge ca. 185 dager årlig. Kontoret la til grunn at skattyter dermed ikke oppfylte vilkårene for at skatteplikten til Norge kunne opphøre for noen av årene. Han var dermed globalskattepliktig* Skatteloven § 2–1 niende ledd. til Norge for denne perioden.
Globalskatteplikten til Norge etter skatteloven kan være begrenset av skatteavtale Norge har inngått med en annen stat. Skattekontoret tok derfor stilling til hvor skattyter var bosatt etter skatteavtalen mellom Norge og Italia.* Artikkel 4. Ola hadde lagt frem bostedsbekreftelser som viste at han i de aktuelle inntektsårene var bosatt i Italia etter skatteavtalens artikkel 4 nr. 1.
Skattekontoret vurderte deretter hvor skattyter var bosatt etter skatteavtalen artikkel 4 nr. 2. Innledningsvis tok kontoret stilling til i hvilken stat skattyter disponerte fast bolig, og la til grunn at han disponerte fast bolig i Italia. Etter at Ola i februar 2010 giftet seg med en person som disponerte bolig i Norge, ble han ansett for også å ha disponert fast bolig i Norge fra og med ekteskapsinngåelsen til og med inntektsåret 2012.
Skattekontoret vurderte deretter hvor skattyter hadde sentrum for livsinteressene for den perioden han disponerte bolig både i Norge og Italia. På bakgrunn av flere momenter, blant annet at Ola hadde en mindreårig sønn i Norge, at oppholdene i Norge ikke var ubetydelige, og at hans kone befant seg i Norge, la kontoret til grunn at Ola hadde sentrum for livsinteressene i Norge fra ekteskapsinngåelsen.
Saken handlet om opphør av skatteplikt til Norge og om bosted etter artikkel 4 i skatteavtalen mellom Norge og Italia og om beskatning av aksjegevinst.
Skattyter hadde en gevinst ved realisasjon av aksjer i 2007 som i utgangspunktet var skattepliktig.* Skatteloven § 10–31. Skattekontoret vurderte om skatteavtalen mellom Norge og Italia begrenset beskatningsretten etter intern rett. Ifølge skatteavtalen* Artikkel 13 nr. 5. har Norge rett til å skattlegge formuesgevinst ved avhendelse av en vesentlig del av aksjene i et selskap i Norge, når den som oppebærer gevinsten er en fysisk person bosatt i Italia. Dette forutsetter at personen er norsk statsborger, og at han har vært bosatt i Norge på noe tidspunkt i løpet av de siste fem årene forut for realisasjonen av aksjene, og at aksjene ble ervervet før han bosatte seg i Italia.
Ved undertegningen av skatteavtalen ble det inngått en tilleggsprotokoll som inngår som en integrert del av overenskomsten. I tilleggsprotokollen bokstav d fremgår det: «... at med uttrykket «vesentlig del» i artikkel 13 punkt 5 forstås eiendomsrett til 30 pst. av aksjekapitalen i selskapet eller mer;»
Skattekontoret konkluderte med at beskatningsretten ikke var begrenset av skatteavtalen siden Ola hadde solgt mer enn 30 % av aksjene i selskapet, og vilkårene i artikkel 13 nr. 5 for øvrig var oppfylt.
Ligningen er påklaget til skatteklagenemnda.
Skjønnsligning og fradrag for kontante ytelser
Amcaren er et enkeltpersonforetak hvor Rånni er innehaver og daglig leder. Virksomheten kjøper og selger hovedsakelig importerte amerikanske biler. Virksomheten tar også imot innbyttebiler.
Under bokettersyn ble det avdekket avvik mellom omsetningsoppgaver og bokført omsetning, og tilsvarende avvik på kostnadssiden. Skattekontoret avdekket videre flere tilfeller hvor kostnadene var betalt kontant, også når disse oversteg kr 9 999.
Skjønnsadgang
Ligningsmyndighetene kan sette skattyterens oppgaver til side og fastsette grunnlaget for ligningen ved skjønn, når de finner at oppgavene ikke gir et forsvarlig grunnlag å bygge fastsettingene på.* Ligningsloven § 8–2 nr. 1.
Under bokettersynet ble det påvist at skattyter hadde inntekter knyttet til utøvelse av virksomhet som ikke var oppgitt. Det ble blant annet påvist:
feil i bokføringen; kostnader og inntekter som ikke var bokført, dobbeltførte kostnader
ikke beregnet utgående merverdiavgift av mottatt provisjon
biler som ikke ble ført i regnskapet, ut fra opplysninger i Autosys, finn.no og Amcarbørsen
fradragsføring av reisekostnader som ikke gjaldt virksomheten
fradragsføring av kostnader som ikke var dokumenterte
fradragsføring av kostnader som var betalt kontant og oversteg kr 9 999
I tillegg ble det påvist flere bokføringsmangler. Dette gjaldt f.eks.:
brudd på flere av de grunnleggende bokføringsprinsippene førte til at regnskapet ikke ble «fullstendig og nøyaktig». Flere biler ble ikke ført i regnskapet, og enkelte biler ble ført til fradrag to ganger
brudd på grunnleggende bokføringsprinsipp «realitet» som medførte at enkelte hendelser ble fradragsført som kostnad til tross for at kostnaden ikke var pådratt
brudd på grunnleggende bokføringsprinsipp «dokumentasjon» ved at enkelte hendelser ikke var dokumentert med bilag
brudd på grunnleggende bokføringsprinsipp «sporbarhet» siden de enkelte bilene ikke ble spesifisert med registreringsnummer eller fullstendig chassisnummer. Dette vanskeliggjorde kontrollen for virksomheten, og biler kunne bli ført to ganger eller ikke tatt med
brudd på grunnleggende bokføringsprinsipp «god bokføringsskikk» som medførte feil i regnskapsføringen
virksomheten hadde ikke kassaapparat, og det forelå derfor ikke tilstrekkelig kontroll med kontantomsetningen for den enkelte dag eller periode
virksomheten talte ikke opp kontantbeholdningen eller foretok dagsoppgjør. Kontantomsetningen og samlet kontantstrøm, eller kontantbeholdning for den enkelte dag eller periode, kunne derfor ikke kontrolleres
virksomheten førte ikke kassabok, noe som førte til at det ut fra regnskapet ikke var mulig å se bevegelsene av kontantstrømmene
-
salgsdokumentasjonen oppfylte ikke kravene, da:
kundens navn i enkelte tilfeller ikke fremgikk
hele chassisnummeret ikke var påført biler som manglet skilter
MVA ikke alltid fremkom etter organisasjonsnummeret
det ikke var skilt mellom avgiftspliktig og avgiftsfri omsetning
Manglene medførte at kundene ikke kunne identifiseres ut fra salgsdokumentasjonen, som vanskeliggjorde kontrollen over biler, og fordelingen mellom avgiftspliktig og avgiftsfri omsetning.
AMCAR: Virksomheten kjøper og selger hovedsakelig importerte amerikanske biler, men under bokettersyn ble det blant annet avdekket avvik mellom omsetningsoppgaver og bokført omsetning.
I tillegg var ikke salgsdokumentene forhåndsnummererte, som medførte at det var vanskelig å kontrollere fullstendigheten av virksomhetens omsetning fordelt på kontant og kreditt, og samlet omsetning de enkelte årene. Det ble heller ikke foretatt varetelling pr. 31.12, og mangelen førte til at det var usikkerhet om hvilke biler som var på lager og hvilken kostpris disse hadde hatt.
På bakgrunn av forholdene som ble avdekket ved kontrollen, kom skattekontoret til at oppgavene ikke ga et forsvarlig grunnlag å bygge ligningen på. Inntekten ble derfor fastsatt ved skjønn.
Skjønnsutøvelsen
Ved skjønnsutøvelsen er det skattekontoret som avgjør hvilke faktiske forhold som skal legges til grunn for ligningen av den enkelte skattyter, etter en prøving av de opplysninger han har gitt og de øvrige opplysninger som foreligger. Bestemmelsen innebærer en plikt for ligningsmyndighetene til å foreta en fullstendig bevisbedømmelse. Skattekontoret har en viss undersøkelsesplikt, men det er i første rekke skattyter som må avklare faktum i saken. I Media Bergen-dommen* Utv. 2001 side 417. anførte Høyesterett som følger:
«Materialet for å fastsette det faktiske grunnlag for ligningen, skal primært fremskaffes av skattyter. Skattyter plikter å bidra til at hans skatteplikt i rett tid blir klarlagt og oppfylt...
Forsømmelse av opplysningsplikten kan tillegges betydning ved bevisbedømmelsen.»
Inntektsfastsettelsen
Skattekontoret innhentet opplysninger fra blant annet Autosys og finn.no. Kontoret fastsatte deretter inntekten ved skjønn ut fra de foreliggende kjente transaksjonene. Når både kjøpe- og salgssummen manglet på den samme bilen, ble det fastsatt en gjennomsnittlig fortjeneste.
Fradrag for utgiftene
Det skal fra inntektsåret 2011 ikke innrømmes fradrag for kostnader når betaling skjer kontant, eller på en ikke foreskreven måte via bank, med mindre betalingen samlet utgjør mindre enn kr 10 000.* Skatteloven § 6–51. Flere betalinger som gjelder samme leveranse, tjeneste, kontrakt eller lignende, skal vurderes som én betaling ved anvendelse av beløpsgrensen. Dersom det er innrømmet fradrag ved ligningen selv om det er betalt kontant, skal tidligere fradragsført beløp tas til inntekt det året betalingen skjer.
Skattekontoret varslet om at fradrag for kostnadene til innkjøp av bilene ikke ville bli innrømmet, siden Rånni ikke hadde betalt bilene via bank.
Skattyter bestred at kjøpene i USA var i strid med skatteloven § 6–51, siden banken alltid var involvert. Når agenten kjøpte bilene, brukte de en cashier’s check. Agenten og selgeren dro sammen til nærmeste bank, hvor bankremissen ble innløst og pengene satt inn på selgerens konto. Av et felt på bankremissen fremgikk det hva slags bil transaksjonen gjaldt. I de tilfellene Rånni var i USA og kjøpte bilene, dro han og selgeren sammen til nærmeste bank for å overføre beløpet fra hans visakort. Banken bevitnet samtidig både salget og oppgjøret mellom selgeren og kjøperen. Det skulle derfor være uproblematisk å følge pengestrømmen fra skattyter til den private bilselgeren. Rånni hadde ikke amerikansk «personnummer», og kunne derfor ikke få bankkonto i USA. Han hadde dessuten erfart at det ikke var mulig med uttak fra minibanker på mer enn 900 USD pr. døgn.
Subsidiært anførte skattyter at fradragsbegrensningen i skatteloven § 6–51 var ment å forhindre «svart omsetning» og forenkle skattemyndighetenes kontrolloppgaver. Hensikten var ikke å ramme kjøpssituasjoner hvor alle transaksjoner foregikk med bank involvert, med full sporbarhet. Det var ikke tvil om at foretaket hadde betalt for de kjøpene som var ført i regnskapet, slik at kostnadenes størrelse var tilstrekkelig klargjort. En fradragsbegrensning fremsto som åpenbart urimelig og klart vilkårlig.
Skattekontoret innrømmet ikke fradrag for kostnadene i de tilfellene det ble benyttet betalingsformer som hadde likhetstrekk med kontanter. En konsekvens av kravet til identifikasjon av betaleren og betalingsmottakeren, er at ikke alle betalingsmåter hvor en bank er involvert kan anses å tilfredsstille vilkåret om betaling via bank. Dersom betalingen f.eks. skjer ved såkalt advisert giro, reisesjekker og bankremisse, vil det ikke alltid være mulig å identifisere begge partene i betalingstransaksjonen. I foreliggende tilfelle var det brukt cashier’s check. Dette er en bankremisse hvor det ikke fremgår hvem mottakeren er, eller om mottakeren faktisk har mottatt pengene. Det er ikke tilstrekkelig at bilkjennemerket fremgår på cashier’s checken.
På cashier’s checken fremgår det at beløpet skal betales kontant. Det kan ikke godtas som betaling via bank at annen dokumentasjon, f.eks. notary public eller annet system for verifikasjon, viser hvem partene i transaksjonen har vært.
Skattyter ble derfor skjønnslignet for en inntekt tilsvarende brutto inntekt fratrukket de kostnadene som var dokumentert betalt over bank, eller sannsynliggjort på annen måte og lavere enn kr 10 000. Inntekten ble samlet forhøyet med nærmere 4,5 MNOK. Tilleggsskatt ble ilagt med 30 %, og skjerpet tilleggsskatt med 30 %.
Tidfesting av utdeling fra deltakerlignet selskap
Revisor Snurre Sprett trådte ut av RevisionsCompagniet ANS med virkning fra 31. desember 2012, men den formelle uttreden skjedde først ved avtale i mars 2013. Ifølge deltakeroppgaven hadde han et tillegg i alminnelig inntekt pga. utdeling på 2,5 MNOK. I vedlegg til selvangivelsen anførte han at kun 2 MNOK faktisk ble utdelt i 2012, mens den resterende andelen på kr 500 000 først ble delt ut i 2013. I selvangivelsen for 2012 ble den resterende andelen på kr 500 000 tatt med som en fordring.
Som svar på varsel om endring av ligningen anførte skattyter at utdelingsbeløpet på 2,5 MNOK først ble endelig kjent ved behandlingen av selskapets årsregnskap og ligningspapirer på vårparten 2013. Han hadde som fratrådt partner ingen innflytelse på dette forholdet, og det resterende beløpet til utdeling ble først kjent og tilgjengelig for skattyter ved behandlingen av selskapets årsregnskap. Den korrekte tidfestingen av dette beløpet måtte derfor være 2013.
Skattekontoret bemerket innledningsvis at når en personlig deltaker mottar utdeling fra et deltakerlignet selskap, skal det beregnes tillegg i alminnelig inntekt.* Skatteloven § 10–42 første ledd. Som utdeling regnes enhver vederlagsfri overføring av verdier fra selskap til deltaker.
I forarbeidene* Ot.prp. nr. 92 (2004–2005) side 43 pkt. 1.8.4.1. til bestemmelsen uttales følgende:
«Utvalget foreslår at beskatningen ved utdeling knyttes til den faktiske overføringen fra selskapet. Det betyr at ekstrabeskatning vil inntre ved selve utbetalingen (også ved á konto utbetaling), og at selve beslutningen om overføring ikke får betydning. Dersom deltakerens andel av egenkapital i selskapet blir konvertert til fordring på selskapet, innebærer imidlertid det at verdien må anses tatt ut av selskapet.
Det skal ikke være noe vilkår for skatteplikt at en vederlagsfri overføring har sitt grunnlag i en beslutning om utdeling.»
Det er derfor ikke et absolutt vilkår om fysisk overføring av penger, men også konvertering av en deltakers egenkapital til fordring på selskapet må anses å være omfattet av bestemmelsene om utdeling.
Skattekontoret trakk forøvrig paralleller til dommen vedrørende X Eiendom,* Utv. 2006 side 501. som gjaldt tidfesting av vederlag ved realisasjon av aksjer. Høyesterett bemerket blant annet følgende i dommen:
«Skjæringspunktet for spørsmålet om tidfesting er imidlertid først ved årsskiftet. Og ved årsskiftet 2001/2002 hadde alle de begivenheter som fastsettelsen av tilleggsvederlaget skulle bygge på, inntruffet. Riktignok var årsresultatet av praktiske årsaker ikke klart ved årsskiftet, slik at selve fastsettelsen av tilleggsvederlaget var usikker og først kunne skje i 2002. Men det var ikke det reviderte årsregnskapet som utløste kravet på vederlag; årsregnskapet var bare et hjelpemiddel for å beregne vederlaget. Når beregningsgrunnlaget utelukkende berodde på det som allerede hadde skjedd i 2001, må selgernes krav derfor etter mitt syn i alle fall anses som ubetinget ved utløpet av 2001, om enn av et uvisst omfang.»
Selve beregningen av den utdelingen Snurre Sprett skulle motta i 2013 kunne av praktiske årsaker ikke foretas i 2012, men etter skattekontorets oppfatning hadde alle de begivenhetene som beregningen av utdelingen skulle bygge på, inntruffet ved årsskiftet. Det var derfor uten betydning at utdelingssummen ikke var kjent for skattyter, eller at han ikke hadde noen innflytelse på beregningen av den. På tidspunktet for uttreden oppsto det en fordring på selskapet, som innebar at verdiene måtte anses som tatt ut. Den resterende andelen på kr 500 000 ble derfor ansett som utdelt i 2012.
Ligningen er påklaget til skatteklagenemnda.
Virksomhet i deltakerlignet selskap
Skjeve Vegger ANS har 12 deltakere. Selskapet ble stiftet i 2008 og overtok dette året et påbegynt prosjekt for bygging av 12 leiligheter. I henhold til årsberetningen skulle selskapet innen utgangen av 2009 ferdigstille leilighetene, og overdra disse til deltakerne. Leilighetene ble i ettertid overdratt til kostpris. Selskapet har etter overdragelsen av leilighetene hatt diverse kostnader i forbindelse med rettssak mot hovedentreprenøren og til utbedring av diverse lekkasjer og øvrige mangler. De årlige underskuddene har variert fra kr 500 000 til 2 MNOK.
Skattekontoret stilte spørsmål om virksomheten, på bakgrunn av overdragelsen av leilighetene til deltakerne til kostpris, var egnet til å gå med overskudd. Kontoret varslet derfor selskapet med deltakerne om endring med den konsekvensen at de fradragsførte underskuddene ville bli tilbakeført. Selskapet anførte i sitt svar at virksomheten objektivt sett var egnet til å gå med overskudd, men at uheldige omstendigheter som rettssaken mot hovedentreprenøren og utbedringen av diverse lekkasjer hadde ført til et samlet underskudd.
Skattekontoret bemerket at det er et vilkår for å bli lignet som ansvarlig selskap at det drives økonomisk virksomhet for deltakernes felles regning og risiko.* Selskapsloven § 1–1. Ifølge Lignings-ABC* Lignings-ABC 2014/15 side 1563 pkt. 1.2. stilles det samme krav for å anse en inntektsgivende aktivitet som virksomhet i ansvarlige selskaper som ellers. Ett av vilkårene som må være oppfylt, er at aktiviteten er egnet til å gi overskudd. Bygging av leiligheter er objektivt sett en virksomhet som kan være egnet til å gå med overskudd, hvis et etterfølgende salg av disse blir rettet mot uavhengige parter. I Skjeve Vegger ble leilighetene overdratt til deltakerne etter ferdigstillelsen, uten at det ble oppebåret gevinst på selskapets hånd.
Kontoret la til grunn at det allerede fra stiftelsen av Skjeve Vegger var en forutsetning at deltakerne skulle overta leilighetene etter ferdigstillelsen. Stiftelsen av det ansvarlige selskapet var derfor i realiteten foranlediget av deltakernes ønsker om erverv av bolig, og ikke basert på et forretningsmessig ønske om overskudd. Et eventuelt overskudd i selskapet måtte komme fra deltakerne via en høyere salgssum for leilighetene. For deltakerne ville dette ført til beskatning av overskuddet som alminnelig inntekt, og som tillegg i alminnelig inntekt hvis overskuddet hadde blitt utdelt.* Skatteloven § 10–42. Skattekontoret fant det likevel i denne forbindelse ikke nødvendig å ta stilling til om leilighetene faktisk ble overdratt til underpris.
Selskapet anførte at underskuddet skyldtes de ekstraordinære kostnadene til rettssak og utbedring av diverse lekkasjer. Hvis disse kostnadene ikke hadde blitt pådratt, ville det samlede resultatet for Skjeve Vegger blitt kr 0. Skattekontoret bemerket til denne anførselen at selv om de ekstraordinære kostnadene ikke hadde blitt pådratt, ville selskapet uansett ikke være egnet til å gå med overskudd.
Det var etter kontorets oppfatning klart at vilkårene for å innrømme fradrag for de årlige underskuddene ikke var oppfylt. Kostnadene måtte derimot anses som pådratt i forbindelse med erverv av private boliger for deltakerne.
Ligningen er påklaget til skatteklagenemnda.
Tap på fordringer – mellomliggende selskap og tilordning av managementaktivitet
Et eiendomskonsern har investeringer i faste eiendommer i Sverige og Finland. Strukturen i konsernet kan forenklet fremstilles som følger:
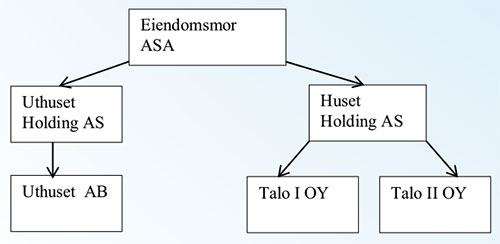
Uthuset Holding AS har ytt lån til datterselskapet Uthuset AB for investering i fast eiendom. Lånet på tilsammen 25 MNOK ble av selskapet ansett tapt i 2012, og fradragsført i den innsendte selvangivelsen.
Ifølge anførsler i svaret på varsel om endring av ligningen drev Uthuset Holding aktiv styring av Uthuset, og denne aktiviteten måtte medføre rett til å fradragsføre tapet.* Skatteloven § 6–2 annet ledd. Uthuset Holding hadde ingen egne ansatte, men leide inn kompetent personell fra Eiendomsmor ASA. Uthuset Holding hadde de senere årene hatt driftsinntekter på ca. kr 500 000 årlig i form av fakturerte tjenester til Uthuset. Selskapet hadde årlige kostnader til fremmede tjenester fra Eiendomsmor på ca. kr 600 000.
Selskapet påpekte at det er vanlig praksis innenfor eiendomsbransjen at virksomheter blir drevet ved at et morselskap etablerer en rekke datterselskaper, som står for de enkelte byggeprosjektene. Morselskapene har aktiv styring av disse. Eiendomsmor eide via sine datter- og datterdatterselskaper totalt 15 eiendommer, herav én eiendom i Sverige og 14 i Finland.
Uthuset Holding mente at selskapet som fordringshaver hadde hatt en aktiv rolle i utviklingen og driften av eiendommen i Uthuset. Kravet til omfang var derfor oppfylt, og det var ingen forutsetning at aktiviteten måtte utføres av selskapet selv. Det måtte derimot foretas en konkret vurdering av om aktiviteten kunne tilordnes selskapet.
Skattekontoret bemerket innledningsvis at den styringsmuligheten som aksjonærposisjonen gir overfor datterselskaper ikke i seg selv kan anses som virksomhet. Kontoret viste i denne forbindelse til høyesterettsdommen vedrørende Tinfos Jernverk AS,* Utv. 1993 side 1081. og til Lignings-ABC.* Lignings-ABC 2014/15 side 1236 pkt. 10.7.
Det er visse krav som skal oppfylles for at et selskap kan anses å utøve virksomhet i skattemessig forstand, blant annet krav om aktivitet og varighet, og at virksomheten er egnet til å gå med overskudd.
Kontoret foretok en konkret vurdering av om Uthuset Holding faktisk utøvet virksomhet. Selskapet kunne ikke anses å drive eiendomsvirksomhet, da det verken eide eller leide ut eiendommer. Uthuset Holding var kun et holdingselskap uten egne ansatte, og med begrenset egen administrasjon. Selskapet hadde ingen alminnelig drift, og det ble ikke utbetalt lønn eller styrehonorar. Driftsinntektene var relatert til viderefakturering av tjenester fra Eiendomsmor, men denne aktiviteten hadde gått med underskudd siden selskapet ble stiftet i 2008.
Skattekontoret konkluderte med at verken aktiviteten eller kravet til overskudd kunne anses oppfylt. Selskapet måtte derfor anses som et holdingselskap for investeringen i Uthuset.
Skattekontoret bemerket subsidiært, under forutsetning av at aktiviteten med viderefakturering hadde blitt ansett som virksomhet, at kravet om særlig og nær tilknytning uansett ikke ville foreligget. Lånene til Uthuset ble ytt for å finansiere deler av dette selskapets investeringer i fast eiendom. Lånet i seg selv ville derfor ikke gitt Uthuset Holding noen forretningsmessige fordeler, og ville uansett ikke hatt tilstrekkelig tilknytning til eventuell virksomhet. Det forelå ikke slik integrasjon som i Commercial Buildings-dommen,* Utv. 2005 side 1075. som kunne indikert fradragsrett for tapet.
Tapet på 25 MNOK ble ikke innrømmet til fradrag.
Stiftelse som deltaker i ANS
Stiftelsen Go’hjerta har som formål å dele ut midler til samfunnsnyttige og kulturelle tiltak, og har de siste årene delt ut ca. åtte MNOK årlig. Forvaltningen av midlene er satt bort til Forvaltning AS, som bistår stiftelsen med plasseringen av kapitalen etter instruks fra stiftelsens styre. Midlene er hovedsakelig plassert i rentebærende verdipapirer og aksjer. Stiftelsen har også inntekter fra utleie av fast eiendom.
Stiftelsen har ansett seg som en skattefri institusjon etter skatteloven § 2–32 første ledd, men med begrenset skatteplikt for inntekter knyttet til utleie av fast eiendom. Go’hjerta har derfor levert selvangivelse for den delen av virksomheten som knytter seg til utleievirksomheten.
I forbindelse med kontroll av ligningen, oppdaget skattekontoret at stiftelsen var deltaker i en rekke deltakerlignede selskaper uten at Go’hjerta tok med formuen og inntekten til beskatning eller leverte pliktige deltakeroppgaver (RF-1221). Skattekontoret varslet om endring av ligningen, og mulig forhøyelse av inntekt og formue med henholdsvis fire MNOK og 20 MNOK.
Stiftelsen viste til at kapitalen ble forvaltet på en forsvarlig måte i samsvar med stiftelsesloven.* Stiftelsesloven § 18. Go’hjerta har ingen økonomisk aktivitet utover å forvalte egen formue for langsiktig å sikre utdelinger i samsvar med formålet. Det er lagt opp til en langsiktig strategi med moderat risiko. Stiftelsen har dessuten kun mindre eierandeler, og er ikke direkte involvert i driften av de underliggende selskapene. Etter Go’hjertas oppfatning er stiftelsen derfor å anse som en skattefri institusjon, med begrenset skatteplikt kun for inntektene knyttet til utleievirksomheten.
Skattekontoret tok innledningsvis stilling til om stiftelsen var skattepliktig etter skattelovens alminnelige regler,* Skatteloven § 2–2 første ledd bokstav h nr. 1, jf. sjette ledd. eller om unntaksbestemmelsen for skattefrie institusjoner kom til anvendelse.
Etter § 2–32 første ledd er innretninger «som ikke har erverv til formål» fritatt for inntekts- og formuesskatt. Ved formålsvurderinger legges det særlig vekt på det vedtektsbestemte formålet, innretningens oppbygging og den virksomhet som faktisk drives.* Utv. 1955 side 209 Vertias I og Utv. 1985 side 527 Ernst G. Mortensen. I tillegg til hovedmomentene, kan skattekontoret legge vekt på en rekke støttemomenter, som likebehandling, finansiering, overskudd og virksomhetens art, jf. Lignings-ABC.* Lignings-ABC 2014/15 side 1144 pkt. 3.3.
Etter vedtektene har stiftelsen Go’hjerta til formål å støtte samfunnsnyttige og kulturelle tiltak. Avkastningen av formuesforvaltningen deles ut til gode formål, og de siste årene har stiftelsen delt ut ca. åtte MNOK årlig. Skattekontoret kommenterte at utdelingene trakk i retning av at stiftelsen ikke har erverv til formål.
Valg av organisasjonsform er i prinsippet av mindre betydning for spørsmålet om skattefrihet, jf. ordlyden i skatteloven § 2–32 som omfatter både selskaper og innretninger. Det forhold at Go’hjerta er organisert som en stiftelse var derfor, etter skattekontorets oppfatning, et nøytralt moment ved vurderingen av skatteplikt.
Stiftelsens faktiske virksomhet ville dermed bli det avgjørende momentet ved vurderingen. Go’hjerta forvalter som nevnt sin grunnkapital ved å investere i finansmarkedet og i deltakerlignede selskaper. Avkastningen deles ut til gode formål. Etter skattekontorets oppfatning var hoveddelen av finansplasseringene i samsvar med det vedtektsbestemte formålet. Kontoret konkluderte derfor med at stiftelsen var en skattefri institusjon etter skatteloven § 2–32 første ledd.
Skattekontoret tok deretter stilling til om investeringsaktiviteten var innenfor formålet til en pengeutdelende stiftelse, eller om denne aktiviteten var økonomisk virksomhet etter skatteloven § 2–32 annet ledd. Etter denne bestemmelsen må det skilles mellom økonomiske aktiviteter som bidrar til å realisere det ikke-ervervsmessige formålet, og økonomiske aktiviteter som finansierer det ikke-ervervsmessige formålet. Rettspraksis viser at det er trukket til dels vide rammer for hvilke aktiviteter som kan anses å realisere et skattefritt formål.* Utv. 1985 side 527 Ernst G. Mortensen.
I praksis kan det være vanskelig å trekke grensen mellom skattefrie inntekter som virkeliggjør formålet, og skattepliktige inntekter som finansierer formålet. Skattekontoret måtte derfor ta nærmere stilling til investeringsvirksomhetens karakter.
Stiftelsen har som nevnt anført at forvaltingen, som var satt bort til Forvalter AS, var i samsvar med stiftelsesloven. Go’hjerta påpekte at investeringene var langsiktige og med moderat risiko. Skattekontoret var enig med stiftelsen i at investeringene i rentebærende verdipapirer og aksjer bidro til å realisere formålet, og at avkastningen dermed var skattefri.
Deler av stiftelsens kapital var plassert i andeler i deltakerlignede selskaper, totalt ti indre selskaper og kommandittselskaper. Andel overskudd for det aktuelle inntektsåret var fire MNOK, og andel formue var på 20 MNOK.
SAMFUNNSNYTTIGE OG KULTURELLE TILTAK: Stiftelsen har som formål å dele ut midler til samfunnsnyttige og kulturelle tiltak.
I ligningspraksis er det videre lagt til grunn at virksomheten som drives i et deltakerlignet selskap, må anses som drevet av den enkelte deltaker direkte. Dette er blant annet kommet til uttrykk i en bindende forhåndsuttalelse fra Skattedirektoratet i en sak med likeartet faktum som i vår sak.* BFU 01/05. Likeledes følger det av juridisk teori at en ellers skattefri institusjon kan bli skattepliktig etter skatteloven § 2–32 annet ledd for deltakelse i deltakerlignede selskaper.
Skattekontoret kom på denne bakgrunn til at investeringer i deltakerlignede selskaper skiller seg fra stiftelsens øvrige kapitalplasseringer, selv om stiftelsen definerte deltakelsen som langsiktig og med moderat avkastning og risiko. Go’hjerta måtte derfor anses som næringsdrivende innen samme type virksomhet som de respektive deltakerlignede selskapene. Slik virksomhet kunne ikke anses å realisere stiftelsens formål; å dele ut midler til allmennyttige formål. Deltakelsen måtte følgelig anses å finansiere formålet.
Skattekontoret konkluderte etter dette med at Go’hjerta måtte anses å drive økonomisk virksomhet gjennom deltakelsen i indre selskap og kommandittselskap. Stiftelsen var derfor skattepliktig for inntekt og formue som refererte seg til andelene i disse selskapene.
Konsernbidrag til datterselskap hjemmehørende i annen EØS-stat
Big Company AS er et norsk selskap i et multinasjonalt konsern. Selskapet eide ved utgangen av inntektsåret 2012 samtlige aksjer i Small Company Ltd., som var hjemmehørende i en annen EØS-stat. I selvangivelsen krevde Big Company fradrag for konsernbidrag med 500 MNOK til Small Company. Selskapet begrunnet kravet med henvisning til etableringsretten etter EØS-avtalen.* EØS-avtalen art. 31 nr. 1 og art. 34, jf. EØS-loven §§ 1 og 2.
Datterselskapet hadde betydelige underskudd til fremføring og ble avviklet året etter. For å ivareta konsernets virksomhet i regionen ble det opprettet en filial av et annet norsk konsernselskap i EØS-staten.
EØS-staten hadde ikke regler om foreldelse av underskudd for det aktuelle inntektsåret, men hadde innført visse begrensninger for etterfølgende inntektsår.
Skattekontoret tok utgangspunkt i skattelovens regler om konsernbidrag,* Skatteloven §§ 10–2 til 10–4. der det blant annet fremgår at både giveren og mottakeren må være norske selskaper eller sammenslutninger, dvs. skattemessig hjemmehørende i Norge. Hovedformålet med konsernbidragsreglene er muligheten til å avregne overskudd i enkelte selskaper mot underskudd i andre selskaper, slik at bare nettoinntekten på konsernbasis blir beskattet.
Small Company var imidlertid ikke hjemmehørende i Norge, og det var derfor ikke fradragsrett for bidraget etter skattelovens bestemmelser.
Skattekontoret drøftet om det likevel måtte gis fradrag på bakgrunn av EØS-avtalen. Bestemmelsene i EØS-avtalen skal ved motstrid gå foran annen norsk lov.* EØS-loven § 2. Skattesystemet er i utgangspunktet ikke omfattet av EØS-avtalen, men beskatningskompetansen må utøves i overensstemmelse med EØS-retten.* EFTA-domstolens avgjørelse E-1/04 - Fokus Bank ASA. Skattekontoret la videre til grunn at det ikke var noen forskjell mellom EØS-avtalens bestemmelser om etableringsfriheten og tilsvarende bestemmelser i Traktaten om den Europeiske unions virkeområde, TEUV. EØS-avtalen måtte derfor tolkes i samsvar med relevante rettsavgjørelser fra EU-domstolen.
I EU-domstolens avgjørelse vedrørende Oy AA,* C-231/05. kom retten til at det ikke var i strid med EU-retten at de finske konsernbidragsreglene ikke ga rett til fradrag for konsernbidrag til et konsernselskap i en annen EU-stat. Siden de finske konsernbidragsreglene også bygger på prinsippet om at både giver- og mottakerselskapet må være skattepliktige i samme stat, var dommen relevant for skattekontorets sak.
Spørsmålet var om det ville være i strid med etableringsfriheten å nekte Big Company fradrag for konsernbidrag til det utenlandske datterselskapet. Etableringsfriheten skal sikre nasjonal behandling i vertsstaten, men innebærer samtidig et forbud mot at opprinnelsesstaten legger hindringer i veien for at et lovlig stiftet selskap etablerer seg i en annen EØS-stat. Etter praksis fra EU- og EFTA-domstolen kan en restriksjon opprettholdes eller rettferdiggjøres dersom den er begrunnet i tvingende allmenne hensyn. Regelen som innebærer en restriksjon, må imidlertid være egnet til å nå sitt mål, og ikke gå lenger enn det som er nødvendig for å nå målet (proporsjonalitet).
De norske konsernbidragsreglene innebærer en forskjellsbehandling som kan utgjøre en restriksjon på etableringsfriheten, da den gjør det mindre attraktivt for et norsk morselskap å etablere datterselskap i en annen EØS-stat. I tillegg kreves det at den grenseoverskridende situasjonen og den rent interne situasjonen er objektivt sammenlignbare. Med støtte i EU-dommen Oy AA, kom skattekontoret til at når de norske konsernbidragsreglene setter som vilkår for fradrag at mottakeren også er et norsk selskap, innebar det en restriksjon på etableringsfriheten. Restriksjonen måtte imidlertid anses som rettferdiggjort begrunnet både i hensynet til en avbalansert fordeling av beskatningsretten og hensynet til å unngå skatteomgåelse. Vilkåret om at både giveren og mottakeren måtte være skattemessig hjemmehørende i Norge var egnet til å sikre gjennomføringen av disse hensynene.
Selv om restriksjonen var rettferdiggjort av allmenne tvingende hensyn, måtte skattekontoret vurdere om den gikk lenger enn det som var nødvendig.
I Marks & Spencer-dommen* C-446/03. la EU-domstolen til grunn at de britiske konsernfradragsreglene i utgangspunktet var proporsjonale, men kom likevel til at disse var i strid med TEUV når det hjemmehørende morselskapet ble nektet å ta hensyn til underskudd fra et utenlandsk datterselskap, og mulighetene for å utnytte dette underskuddet var uttømt i hjemlandet.
Selskapet anførte at i Oy AA-dommen tilsa ikke faktum at det var nødvendig å vurdere Marks & Spencer-unntaket, og siden konsernbidrag i 2012 var den eneste muligheten til å utnytte underskuddet i det utenlandske datterselskapet, måtte det føre til at fradragsretten var i behold. Skattekontoret var ikke enig i dette, og viste til at dommen ikke tok forbehold for situasjoner der alle muligheter for å utnytte underskuddet var uttømt i det andre landet. Dette talte for at EU-domstolen anså de finske konsernbidragsreglene proporsjonale i alle tilfeller. Med henvisning til juridisk teori la skattekontoret til grunn at det også måtte gjelde de norske konsernbidragsreglene. At de britiske reglene om fradrag for konsernbidrag var forskjellige fra de norske talte også mot å legge vekt på Marks & Spencer-unntaket.
Skattekontoret konkluderte med at det ikke skulle gis fradrag for konsernbidrag til det utenlandske datterselskapet.


