


Nedskrivninger etter IAS 36
Den siste tids kraftige fall i oljeprisen og svekkelse i utsiktene for norsk økonomi med lavere vekst i privat konsum og foretaksinvesteringer har aktualisert vurdering av nedskrivninger i norske regnskaper, kanskje spesielt innenfor olje og oljeservice. Internasjonalt ser vi at usikkerheten om utviklingen fremover fortsatt er stor, særlig i euroområdet. Dette skaper regnskapsmessige problemstillinger som stiller store krav til selskapenes og deres revisors skjønnsutøvelse.
Regnskapsstandarden om verdifall på eiendeler, IAS 36 Impairment of Assets, fastsetter de fremgangsmåtene et foretak skal anvende for å sikre at dets eiendeler ikke regnskapsføres til en verdi som er høyere enn gjenvinnbart beløp, definert som det høyeste av bruksverdi og netto salgsverdi.
I det følgende redegjøres det for hvordan nedskrivningsvurderinger etter IAS 36 kan gjennomføres i praksis. Jeg har forsøkt å oppsummere sentrale problemstillinger og relevante vurderinger som må gjennomføres av de regnskapspliktige. Artikkelen er i stor grad også relevant for vurderinger etter god regnskapsskikk.
Kort oversikt over standardens målsetting, virkeområde og krav
Målsetting
Standardens målsetting er at ingen eiendeler skal regnskapsføres til en verdi høyere enn det beløpet som kan gjenvinnes ved eget fremtidig bruk eller salg av eiendelen. IAS 36 beskriver en rekke fremgangsmåter og prosedyrer som et foretak skal anvende for å sikre at standardens målsetting oppfylles.
Virkeområde
Standarden omfatter i utgangspunktet verdifall på alle eiendeler, men det gjøres en rekke unntak for eiendeler som er dekket av andre standarder. Dette er vist i tabellen nedenfor:
Innenfor IAS 36 |
Utenfor IAS 36 |
|---|---|
Eiendom, anlegg og utstyr |
Varelager (IAS 2) Anleggskontrakter (IAS 11) Eiendeler ifbm. pensjon (IAS 19) Utsatt skattefordel (IAS 12) Finansielle eiendeler f. IAS 39 Investeringseiendom målt til virkelig verdi (IAS 40) Biologiske eiendeler (IAS 41) Forsikringskontrakter (IFRS 4) Eiendeler holdt for salg (IFRS 5) |
Immaterielle eiendeler inkludert goodwill | |
|
Finansielle eiendeler klassifisert som: Datterselskap Tilknyttede selskaper (TS) Felleskontrollerte virksomheter (Joint ventures) |
Frekvens – når / hvor ofte må test for nedskrivning gjennomføres
Som vi ser i tabellen nedenfor så avhenger frekvensen av type eiendel:
Eiendel |
Frekvens |
|---|---|
Goodwill og andre immaterielle eiendeler med ubestemt levetid |
Minimum årlig eller oftere dersom det foreligger indikasjoner på verdifall Børsnoterte foretak skal foreta kvartalsvis vurdering av om det foreligger indikasjoner på verdifall. Ikke-børsnoterte kan gjøre det sjeldnere. |
Øvrige eiendeler |
Dersom det foreligger indikasjoner på verdifall Børsnoterte foretak skal foreta kvartalsvis vurdering av om det foreligger indikasjoner på verdifall. Ikke-børsnoterte kan gjøre det sjeldnere. |
Goodwill og andre immaterielle eiendeler med ubestemt levetid skal etter hovedregelen i IAS 36 testes minst årlig. Beregning av gjenvinnbart beløp kan være en kompleks og tidkrevende øvelse. IAS 36.99 åpner opp for å benytte beregningen fra en tidligere periode gitt at alle disse kriteriene er oppfylt:
Eiendelene og forpliktelsene som utgjør enheten, har ikke endret seg vesentlig
Tidligere beregninger resulterte i et beløp som oversteg balanseført verdi med god margin, og
en kvalitativ vurdering av det som har skjedd siden forrige beregning, viser at sannsynligheten for nedskrivninger er begrenset/neglisjerbar.
I praksis vil dette innebære at man for virksomheter hvor det anses som lite sannsynlig at det er behov for nedskrivning og hvor forrige periodes test viste god margin, ikke trenger å gjennomføre en detaljert verdivurdering. Hvor ofte man i slike tilfeller må gjøre detaljerte beregninger er et skjønnsmessig spørsmål, men generelt vil kravene til god margin og en kvalitativ vurdering øke etter hvert som tiden går mellom hver detaljerte verdivurdering.
For øvrige eiendeler er det ikke krav til årlig nedskrivningstest, men som beskrevet i IAS 36.9, har foretaket en løpende plikt til å vurdere hvorvidt det foreligger indikasjoner på verdifall. Dersom det foreligger indikasjoner, skal gjenvinnbart beløp måles. Figuren nedenfor illustrerer kravene og de enkelte fasene i en nedskrivningsvurdering:
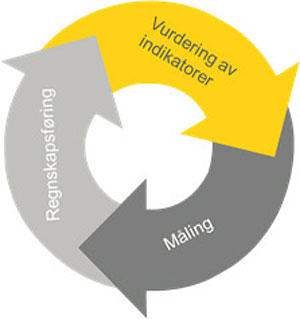
Selskapet er pålagt et aktivitetskrav knyttet til vurdering av indikasjoner på verdifall. Indikasjoner kan typisk være verdiendringer i sentrale parametere i verdsettelsen og vil gjennomgås senere i artikkelen. Konsekvensen er at børsnoterte foretak aktivt må vurdere hvorvidt det foreligger indikasjoner på verdifall hvert kvartal. Vurderingen av dette bør dokumenteres som en del av selskapets internkontroll.
Definisjonen av en KGE
En KGE er definert som den minste identifiserbare gruppen av eiendeler som genererer felles kontantstrømmer som hovedsakelig er uavhengig av de inngående kontantstrømmene fra andre eiendeler eller grupper av eiendeler, eksempelvis en produksjonsfasilitet. En KGE er altså det laveste nivået hvor avhengige inngående kontantstrømmer kan identifiseres.
Vurderingsenhet ved beregning av gjenvinnbart beløp
Identifikasjon av kontantgenererende enhet
IAS 36 har som utgangspunkt at gjenvinnbart beløp skal beregnes for en enkelt eiendel (IAS 36.22). Dette gjelder imidlertid bare så lenge inngående kontantstrømmer knyttet til denne eiendelen i hovedsak er uavhengige av inngående kontantstrømmer knyttet til andre eiendeler. Dersom det ikke er mulig å beregne på enkelteiendelsnivå, beregnes gjenvinnbart beløp for den kontantgenererende enheten (KGE) eiendelen tilhører. Dette gjelder ikke dersom gjenvinnbart beløp for eiendelen er basert på virkelig verdi fratrukket salgsutgifter. Ved test av goodwill for verdifall skal goodwill testes sammen med den kontantgenererende enheten goodwill er fordelt til. Dette illustreres i avsnittet nedenfor.
Eksempler på typiske KGE’er er:
Individuelle forretninger innen detaljhandel/detaljvirksomhet
En enkelt fabrikk med en produksjonslinje hvor det ikke er et marked for produktet i en mellomfase
Et skip eller en rigg med klart identifiserbare, uavhengige kontantstrømmer
Hvert rutetilbud som en transportvirksomhet dekker, hvor eiendelene er dedikert til en rute og kontantstrømmene er klart identifiserbare og uavhengige
Det er viktig å være klar over at avgrensningen av en KGE drives av eiendelen og dens kontantstrømmer. Juridisk selskapsstruktur er eksempelvis ikke et relevant kriterium. IAS 36.67–73 inneholder flere faktorer som kan brukes for å identifisere om kontantstrømmer fra en eiendel (eller gruppe av eiendeler) er uavhengige av kontantstrømmer fra andre eiendeler (eller grupper av eiendeler). Følgende momenter er relevante:
Hvordan ledelsen følger opp driften for interne styringsformål – for eksempel basert på produkt- eller tjenestelinjer, virksomheter eller geografiske område, og
Hvordan ledelsen forestår avgjørelser om kjøp, salg og nedleggelse av virksomhet.
Inndelingen av virksomheten i KGE’er er en forretningsmessig vurdering. De nevnte faktorene kan uansett ikke overstyre en vurdering av en KGE definert utfra det laveste nivået hvor uavhengige inngående kontantstrømmer kan identifiseres. For praktiske formål vil en «bottom-up»-tilnærming til identifisering av KGE’er basert på kontantstrømmer være den beste.
For illustrasjonsformål har jeg vist hvordan et europeisk selskap i underholdningsbransjen har definert sine KGE’er i forhold til sine ulike driftssegmenter:* Kilde: Ernst & Young. Impaiment of long-lived assets, goodwill and intangible assets, 2011.
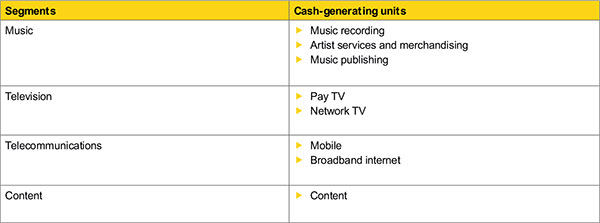
Denne virksomheten har mer fokus på type virksomhet eller bransje, mens andre aktører i samme bransje har segmentinndeling basert på geografi med andre KGE’er. Det sentrale er uansett at forskjellene i KGE’ene skal gjenspeile hvordan de respektive selskapene styres og hvilke eiendeler de eier.
Et annet viktig kriterium er at en KGE skal avgrenses konsistent over tid, og ved nedskrivningsvurderingen må en passe på at gjenvinnbart beløp og balanseført verdi sammenholdes for samme enhet. Jeg vil komme tilbake til dette senere.
Nedenfor følger to eksempler på hvordan en KGE kan avgrenses.
Eksempel: Fastsettelse av KGE (jf. IAS 36.67) |
|---|
|
Et gruveforetak eier en privat jernbane til bruk i sin gruvedrift. Den private jernbanen kan bare selges til skrapverdi og genererer ikke inngående kontantstrømmer som i all vesentlighet er uavhengige av kontantstrømmer fra andre eiendeler i gruven. Hva er vurderingsenheten? Det er ikke mulig å estimere den private jernbanens gjenvinnbare beløp, fordi dens bruksverdi ikke kan beregnes, og fordi bruksverdien sannsynligvis avviker fra skrapverdien. Derfor estimerer foretaket det gjenvinnbare beløpet for den kontantgenererende enheten som den private jernbanen tilhører, det vil si gruven som helhet. |
Eksempel: Fastsettelse av KGE |
|
Et busselskap har en kontrakt med kommunen om et minimumstilbud på hver av de fem rutene som selskapet tilbyr i kommunen. Eiendelene som er tilknyttet hver rute og kontantstrømmene fra hver rute kan identifiseres separat. En av rutene drives med et betydelig tap. Busselskapet har ikke muligheten til å legge ned en av bussrutene (alle fem MÅ drives). Det laveste nivået av identifiserbare kontantstrømmer som er uavhengig av kontantstrømmene fra andre eiendeler eller grupper av eiendeler i virksomheten, er kontantstrømmene som genereres av de fem rutene til sammen. KGE’en for hver rute er busselskapet som helhet. |
Standarden inneholder for øvrig en rekke andre relevante eksempler for identifikasjon av KGE’er. I neste avsnitt vil jeg beskrive hvordan goodwill skal testes for nedskrivning.
Goodwill
Figuren til høyre illustrerer hvordan goodwill skal testes for nedskrivning:
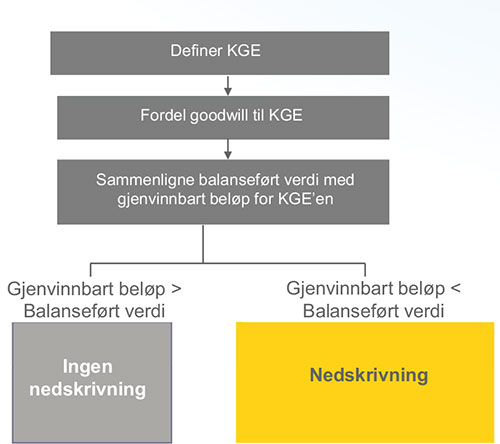
En nedskrivningsvurdering av goodwill skiller seg ikke veldig mye fra en nedskrivningsvurdering av en annen eiendel, men den inneholder enkelte tilleggsmomenter. Disse vil gjennomgås i det følgende. Goodwill ervervet i en virksomhetssammenslutning er en residualpost og representerer den premien som man har betalt for forventede, fremtidige økonomiske fordeler fra eiendeler som ikke kan identifiseres enkeltvis. Goodwill genererer ikke kontantstrømmer som er uavhengig av andre eiendeler eller grupper av eiendeler og fordeles til den KGE’en eller de KGE’ene som forventes å dra fordel av synergieffektene av den virksomhetssammenslutningen som var opphavet til goodwillposten. KGE’ene kan være de som har kommet til gjennom oppkjøpet og/eller som oppkjøper hadde fra før.
Ved test av goodwill for verdifall skal goodwill testes sammen med den kontantgenererende enheten goodwill er fordelt til. Fordelingen skal gjøres på oppkjøpstidspunktet, men dersom det skjer reorganiseringer i foretaket i etterkant av sammenslutningen som innebærer at en større eller mindre gruppe av KGE’er nyter godt av synergieffektene, skal goodwill reallokeres. Flere KGE’er vil kunne ha fordeler av synergieffekter knyttet til en goodwillpost, uten at det er mulig å fordele goodwill på en fornuftig måte mellom disse KGE’ene. Vi vil da få en vurderingsenhet som består av flere KGE’er og goodwillposten.
Ved testing av goodwill for verdifall skal en estimere gjenvinnbart beløp for den KGE’en eller den gruppen av KGE’er goodwill er fordelt til. Dersom balanseført verdi av KGE’en eller gruppen av KGE’er inkludert goodwill overstiger gjenvinnbart beløp, skal en først skrive ned goodwill og eventuelt deretter øvrige eiendeler.
Nedskrivningsvurderingen av goodwill ervervet i en virksomhetssammenslutning reflekterer måten ledelsen styrer virksomheten på, og test av goodwill for verdifall skal foretas på det laveste nivået hvor goodwill overvåkes for interne styringsformål.
I praksis vil nok ikke ledelsen overvåke goodwillposten direkte, men den vil ha fokus på utviklingen i de synergiene en forventet å oppnå og som dannet grunnlaget for allokering av goodwill til KGE’en. Eller sagt på en annen måte så vil ledelsen vurdere og måle hvor vellykket et oppkjøp har vært. Testing av goodwill skal ikke være på et høyere nivå enn den KGE’en eller den gruppen av KGE’er som nyter godt av synergieffektene av den sammenslutningen goodwill er et resultat av. Hver enhet eller gruppe av enheter som goodwill fordeles på, skal heller ikke være større enn et driftssegment (dvs. før aggregering av driftssegmenter til rapporterbart segment).
Nedenfor har vi gitt et eksempel på hvordan to europeiske media- og underholdningsselskaper har beskrevet sin policy for allokering av goodwill til KGE’er i årsregnskapet:
Eksempel 1:
«[The company] allocates its goodwill to CGUs that represent its investment in a geographical area of operation by business segment except for the content business, which is considered as a sole cash-generating unit for worldwide operations.»
Eksempel 2:
«Goodwill and intangible assets to which it is not possible to directly match independent cash flows are grouped together, at the time they are first recorded, into the Cash-Generating Unit to which they belong.»
Ved enkelte oppkjøp kan den oppkjøpte virksomheten integreres i en eksisterende KGE. På denne måten vil goodwill fra oppkjøpet kunne «blandes» med ikke-balanseført goodwill i den eksisterende KGE’en. På denne måten bidrar den eksisterende KGE’en til å forsvare goodwill fra oppkjøpet.
Vi kan tenke oss at et selskap kjøper en virksomhet og regnskapsfører en goodwill på 100. Denne virksomheten integreres i en eksisterende KGE som har synergieffekter fra oppkjøpet. Eksisterende KGE har egenutviklet goodwill med en verdi på 100 (som ikke er balanseført). På dag én etter oppkjøpet vil verdien av goodwill måles til 200 mens balanseført verdi er 100. På denne måten skal det en betydelig negativ utvikling til før det blir behov for nedskrivning av goodwill. Det kan sågar tenkes at den oppkjøpte virksomheten viser seg å representere en vesentlig mindre verdi enn antatt (et bomkjøp) og i realiteten kan den kjøpte goodwillen være verdiløs uten at det foretas nedskrivning.
Fordeling av goodwill til KGE’er har også betydning for senere perioders salg eller avvikling av virksomhet. Ved salg av en KGE skal tilordnet goodwill inkluderes i balanseført verdi ved beregning av salgsgevinst/-tap, og fraregnes.
I forbindelse med salg, omorganiseringer og restruktureringer av virksomhet vil det oppstå spørsmål om omallokering av goodwill. Hvis et selskap endrer rapporteringsstruktur eller sammensetning av organisatoriske enheter, skal goodwill omallokeres forholdsmessig basert på «relativ verdis-metode» (pro-rata fordeling). Nedenfor følger et eksempel på omallokering i praksis:
Eksempel: Omallokering av goodwill i forbindelse med omorganisering |
|---|
|
Goodwill på fire millioner kroner var tidligere allokert til KGE A. Goodwillen allokert til A kan ikke identifiseres på et lavere nivå enn A. A skal nå deles opp og integreres i tre andre KGE’er; B, C og M. B vil få 50 % av As netto eiendeler, C får 40 % og M får 10 %. Omallokert goodwill fra A til B, C og M reflekterer den forholdsmessige andelen av verdiene som overføres: B får to millioner kroner (50 % av fire millioner kroner) C får 1,6 millioner kroner (40 %) M får 0,4 millioner kroner (10 %) |
Identifikasjon av mulig verdifall
For å kunne identifisere mulige verdifall på eiendeler må økonomi- og regnskapsavdelingen ha en tett dialog og oppfølging av linjen for å kunne identifisere og vurdere konsekvensen av mulige indikatorer eller «triggere» på verdifall. Som nevnt over er dette et aktivitetskrav som innebærer at selskapene aktivt må vurdere hvorvidt det foreligger indikasjoner på verdifall på løpende basis. Børsnoterte foretak bør foreta og dokumentere denne vurderingen kvartalsvis. I tabellen nedenfor har vi vist ulike eksempler på eksterne og interne kilder til «triggere» og illustrert mulige konsekvenser:
Trigger |
Mulig konsekvens |
|---|---|
Betydelig fall i eiendelens markedsverdi |
Eiendelens gjenvinnbare beløp er lavere enn balanseført beløp |
Betydelig negativ utvikling i teknologiske, markedsmessige, økonomiske eller juridiske rammebetingelser |
Gjenvinnbart beløp av eiendelen (eller grupper av eiendeler) er lavere enn balanseført verdi Reduksjon i kontantstrømmene fra fremtidig bruk av eiendelene Fall i nåverdien av fremtidige kontantstrømmer for eiendelen |
Balanseført verdi av foretakets netto eiendeler høyere enn foretakets børsverdi |
Eiendelens gjenvinnbare beløp er lavere enn balanseført verdi |
Ukurans eller fysisk skade |
Redusert netto salgsverdi Reduserte fremtidige kontantstrømmer |
Betydelige endringer i bruken av eiendelen |
Økte eller reduserte fremtidige kontantstrømmer Andre eiendeler blir overflødige Omorganisering/restrukturering av det driftsområdet eiendelen er en del av Må revurdere eiendelens gjenværende levetid |
Intern rapportering indikerer at en eiendels inntjening er eller vil bli lavere enn forventet fremover |
Anskaffelseskostnader eller vedlikeholdskostnader betydelig høyere enn budsjettert Faktiske netto kontantstrømmer eller lønnsomhet betydelig svakere enn budsjett Betydelig reduksjon i forventede fremtidig kontantstrømmer eller lønnsomhet |
Det understrekes at tabellen over ikke er uttømmende og at selskapet har et selvstendig ansvar for å identifisere og vurdere relevante indikasjoner på verdifall. Her vil det være en naturlig kobling til selskapenes opplegg for risikovurdering og virksomhetsstyring.
Under finanskrisen og spesielt i 2008 var det mange selskaper som hadde unormalt lave børskurser. Flere selskaper hadde da en Pris/Bok <1. Eksempler på dette var Marine Harvest som ved utgangen av 2008 hadde en P/B på ca. 0,4 mens Norske Skog i perioden rundt fredag 5. august 2011 hadde en P/B rundt 0,1. Slike tilfeller er en sterk indikasjon på behov for nedskrivning både av eventuelle immaterielle eiendeler og andre fysiske eiendeler. Men det er kun en indikasjon. Dersom ledelsen i selskapet mener og kan dokumentere at verdiene er høyere, så kan det forsvares å ikke foreta nedskrivninger, selv om P/B forblir under 1,0.
Et ofte stilt spørsmål er hvorvidt reglene i regnskapsstandarden om avhendet virksomhet (IFRS 5) kommer til anvendelse i vurderingen av eiendeler som man har bestemt å selge. Avgjørelsen om å selge enkelt- eller grupper av eiendeler betyr at balanseført beløp er forventet inndekket gjennom en salgstransaksjon fremfor fortsatt bruk. Ledelsen forestår avgjørelsen om salg av eiendel eller virksomhet før holdt for salg-kriteriene i IFRS 5 kommer til anvendelse. Avgjørelsen om å selge eiendelen eller virksomhet er en nedskrivningsindikator og en nedskrivningstest må gjennomføres etter reglene i IAS 36 før IFRS 5 kommer til anvendelse. Ved behov for nedskrivning i et slikt tilfelle må nedskrivningen gjennomføres først, og deretter skilles virksomhet til avhendelse ut.
Når det gjelder vurdering av negativ utvikling i teknologiske, markedsmessige, økonomiske og juridiske rammebetingelser, kreves det i praksis en viss tydelighet for å utløse en nedskrivningsvurdering. Anvendt på media og underholdningsbransjen kan eksempelvis følgende indikatorer trigge en nedskrivningsvurdering:
Vedvarende prispress
Økende oppstartskostnader for nye prosjekter
Fallende salg av CD og DVD
Fallende salg av aviser og blader
Større konkurranse mellom gratis online-tjenester og trykte media
Fallende annonsesalg i aviser og blader
Fallende TV-annonsering
Fallende merkegjenkjennelse og -lojalitet
Økt fragmentering i TV-markedet
Innregning og måling av tap ved verdifall
Balanseført verdi av en eiendel eller en KGE skal nedskrives dersom gjenvinnbart beløp er lavere enn balanseført verdi. Dette kan illustreres i følgende figur:
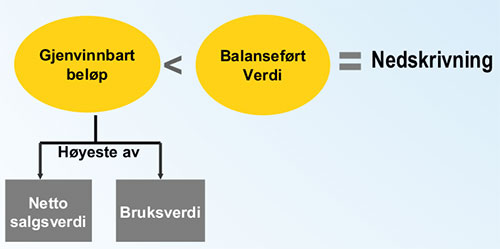
Gjenvinnbart beløp er det høyeste av netto salgsverdi (virkelig verdi fratrukket salgsutgifter) og bruksverdi. En eventuell nedskrivning skal gjøres til den høyeste av disse verdiene. Er netto salgsverdi høyest, vil selskapet foretrekke salg, men fortsatt bruk dersom bruksverdien er høyest. Dermed vil valg av den høyeste verdien i regnskapet reflektere relevante bedriftsøkonomiske og rasjonelle beslutninger. Med andre ord, dersom ett av beløpene (enten netto salgsverdi eller bruksverdi) overstiger balanseført verdi, skal ikke eiendelen nedskrives, og det er ikke nødvendig å estimere det andre beløpet.
En erfarer i praksis at netto salgsverdi er lavere enn balanseført verdi, alternativt at foretaket totalt sett har en balanseført verdi som overstiger markedsverdi, uten at det foretas nedskrivning. Netto salgsverdi og bruksverdi er konseptuelt forskjellig og oftest vil en bruksverdiberegning gi et høyere beløp. I slike tilfeller er det viktig å være kritisk, og en kan absolutt stille spørsmålstegn ved om foretakenes bruksverdiberegninger i snitt er for optimistiske. Det vil uansett alltid være nyttig å spørre seg hvorfor disse begrepene skulle være forskjellig.
Dersom det ikke er grunn til å tro at en eiendels bruksverdi i vesentlig grad overstiger netto salgsverdi, kan nedskrivning foretas basert på netto salgsverdi uten at bruksverdi estimeres. Dette er ofte tilfellet for eiendeler som holdes med sikte på avhending/salg.
Eksempelet nedenfor illustrerer bruk av netto salgsverdi og bruksverdi i forbindelse med nedskrivningsvurdering av en nylig kjøpt eiendel.
Eksempel: Redusert salgspris på en nylig kjøpt eiendel |
|---|
|
Bank C kjøpte et hyllevaresystem for to millioner kroner som ble aktivert som varig driftsmiddel. Rett etter kjøpet droppet produsenten prisen på det samme systemet til 1,5 millioner kroner. Bør systemet nedskrives fra to millioner kroner til 1,5 million kroner? At produsenten har redusert prisen for tilsvarende eiendeler innebærer ikke nødvendigvis at Bank C må nedskrive eiendelen. En eiendel må nedskrives hvis og bare hvis eiendelens gjenvinnbare beløp (det høyeste av netto salgsverdi og bruksverdi) er lavere enn balanseført verdi. Standarden krever at det på hvert rapporteringstidspunkt skal vurderes hvorvidt det foreligger nedskrivningsindikatorer eller ikke. En av disse indikatorene er om eiendelens markedsverdi har falt betydelig mer i verdi enn verdi ved fortsatt bruk av eiendelen. Dette er tilfellet her og Bank C bør estimere gjenvinnbart beløp. Hvis det er lavere enn balanseført beløp, skal det foretas nedskrivning til gjenvinnbart beløp. Gjenvinnbart beløp trenger ikke nødvendigvis være lavere enn balanseført beløp fordi prisen er redusert. Dette fordi bruksverdien for Bank C, det vil si nåverdien av fremtidige kontantstrømmer ved fremtidig bruk av systemet, kan overstige balanseført beløp. Bank C må gjennomføre en nedskrivningstest for å vise hvorvidt dette er tilfellet eller ikke. |
IAS 36 gir begrenset veiledning i hvordan netto salgsverdi skal estimeres, mens det er relativt mye veiledning knyttet til estimering av bruksverdi. I praksis ser en at bruksverdi benyttes klart hyppigst, særlig ved beregning av gjenvinnbart beløp av KGE’er med goodwill. Dette har sammenheng med at det oftest ikke stilles markedspriser og at det er relativt strenge krav knyttet til estimering av virkelig verdi. Dersom virkelig verdi estimeres ved bruk av en kontantstrømmodell, må en legge til grunn de samme forutsetningene som markedsaktørene legger til grunn. I tillegg vil et markedsverdiestimat måtte legge til grunn ulike scenarioer (som alt annet like vil redusere verdien). En bruksverdiberegning legger derimot til grunn foretakets egne subjektive forutsetninger, strategier og ressursallokering. Dette kan altså skille seg betydelig fra hvordan markedet vurderer KGE’en.
Balanseført verdi av en eiendel eller en KGE skal nedskrives dersom gjenvinnbart beløp er lavere enn balanseført verdi. Figuren under gir en illustrasjon på hvordan den balanseførte verdien av en KGE beregnes. Den balanseførte verdien er summen av alle driftsrelaterte eiendeler fratrukket verdien av driftsrelaterte forpliktelser (det vil si forpliktelser som ikke inngår i netto rentebærende gjeld, eksempelvis kortsiktig gjeld og utsatt skatt på merverdier):
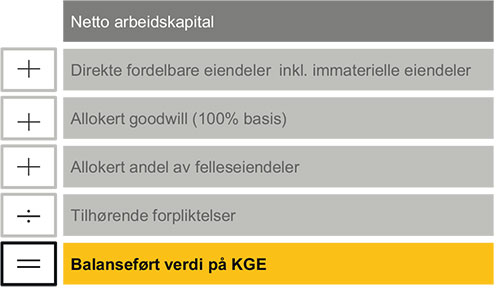
Eiendelens balanseførte verdi skal være konsistent med måten gjenvinnbart beløp beregnes på (IAS 36.75). En KGE skal avgrenses konsistent over tid, og ved nedskrivningsvurderingen må en passe på at gjenvinnbart beløp og balanseført verdi sammenholdes for samme enhet. Her er det viktig å sammenligne like med like. Noen typiske fallgruver er:
Kontantstrømmene som legges til grunn er ikke konsistente med eiendelene som vurderes for nedskrivning
Feil i definisjonen av netto arbeidskapital
I fremtidige kontantstrømmer tas det ikke hensyn til investering i arbeidskapital som følge av vekst
Spørsmål om konsistens kan typisk oppstå for eiendeler og forpliktelser som inngår i arbeidskapitalen og det er viktig at en her unngår dobbelttelling. I prinsippet skal kontantstrømmer relatert til eiendeler som generer inngående kontantstrømmer som er uavhengig av andre eiendeler, ikke inkluderes i kontantstrømprognosen som legges til grunn i bruksverdiberegningen. Dette fordi disse kontantstrømmene allerede er ekskludert fra KGE’ens balanseførte beløp. Eksempler på dette er kontantstrømmer fra allerede balanseførte finansielle eiendeler som balanseførte kundefordringer.
Tilsvarende gjelder for utgående kontantstrømmer relatert til leverandørgjeld, avsetninger og forpliktelser som det allerede er avsatt for i regnskapet. Disse skal ikke inkluderes i bruksverdiberegningen da de ikke skal tillegges KGE’en.
Det er tilsvarende viktig å sikre en konsistent behandling for andre avsetninger. I tilfeller hvor eiendelens balanseførte verdi ennå ikke omfatter alle utgående kontantstrømmer som vil påløpe frem til eiendelen er klar til bruk eller salg, omfatter estimatet på fremtidige utgående kontantstrømmer et estimat på alle forventede utgående kontantstrømmer frem til eiendelen er klar til bruk eller salg. Dette gjelder for eksempel for en bygning som er under oppføring, større investeringsprosjekter i fabrikkanlegg, utbygging av telekommunikasjonsnettverk eller annen infrastruktur, et utviklingsprosjekt som ennå ikke er fullført og lignende.
I forhold til håndteringen av sikringsinstrumenter, eksempelvis valutaterminkontrakter som brukes til å sikre fremtidige kontantstrømmer, er det viktig å være klar over at sikringsinstrumentene vil tilfredsstille definisjonen på et derivat som vil måtte bokføres til virkelig verdi jf. IAS 39. Eventuelle gevinster eller tap på sikringsinstrumentene vil dermed balanseføres etter hvert som de oppstår. I forhold til nedskrivningsvurderinger etter IAS 36 skal fremtidige kontantstrømmer i valuta verdsettes til spotkurs. Det skal altså ikke tas hensyn til verdiendringer på eller effekten av sikringsinstrumenter i bruksverdiberegningen. Dette fordi bruk av terminkurs i bruksverdiberegningen vil medføre dobbeltregning, fordi sikringsinstrumentene balanseføres til virkelig verdi. Vi vil nedenfor beskrive hvordan verdifall skal regnskapsføres eller innregnes.
Regnskapsføring eller innregning av tap ved verdifall
Dersom bokført verdi overstiger gjenvinnbart beløp, skal det foretas nedskrivning lik differansen mellom de to tallstørrelsene.
Rekkefølge på nedskrivning
Nedskrivning av en KGE skal gjennomføres etter en bestemt rekkefølge (IAS 36.104) som vist i tabellen nedenfor:
Goodwill |
Andre eiendeler herunder andre immaterielle eiendeler som tilhører KGE’en |
|---|---|
Goodwill skal nedskrives først – før alle andre eiendeler |
Skal nedskrives proratarisk etter at goodwill-nedskrivning er foretatt Ingen eiendeler kan nedskrives til lavere verdi enn gjenvinnbart beløp For eiendeler ført etter kostmodellen – nedskrivning føres over resultatet For eiendeler ført etter verdireguleringsmodellen (IAS 16.31) – skal nedskrivning føres mot verdireguleringsfondet (IAS 16.60). Det som evt. overskyter kreditposteringer i verdireguleringsfondet, må tas over resultatet. |
På neste side er det gitt et eksempel på innregning av nedskrivning i et tilfelle hvor total nedskrivning overstiger balanseført verdi av goodwill:
Standarden krever at det foretas reversering når grunnlaget for nedskrivningen ikke lenger er til stede. Eventuell reversering tar utgangspunkt i indikatorer etter samme modell som ved verdifall. Dersom indikatorene viser at det kan være grunnlag for reversering, skal gjenvinnbart beløp for den nedskrevne vurderingsenheten beregnes. Hvis gjenvinnbart beløp er større enn balanseført verdi, skal det foretas reversering. Reverseringen er begrenset oppad til den verdien som vurderingsenheten ville hatt (etter amortisering 0 avskrivninger), om nedskrivning ikke var blitt foretatt. Nedskrivninger av goodwill kan ikke reverseres i en senere periode selv om virkelig verdi av KGE’en øker. Hvis det er foretatt nedskrivning, må det etableres en ny avskrivningsplan med utgangspunkt i gjenvinnbart beløp. Samtidig bør en også gjennomgå og eventuelt justere:
Gjenværende utnyttbar levetid
Avskrivningsmetode og
Restverdi
Det skal foretas en årlig vurdering av nedskrivning uavhengig av indikatorer.
Eksempel: Total nedskrivning overstiger balanseført verdi av goodwill | |||
En KGE har balanseført beløp på $10 mill., hvorav goodwill = $2 mill. KGE’en blir så verdsatt til $7 mill. og nedskrives så med $ 3 mill. Goodwillen blir først nedskrevet til 0. Den gjenværende nedskrivning på $1 mill. (dvs. (10–2) – 7 = 1) blir så fordelt på de andre eiendelene i KGE’en. Fordelingen foretas basert på regnskapsført verdi av enhetens øvrige eiendeler forholdsmessig basert på regnskapsført verdi av de enkelte eiendelene i enheten. Regnskapsmessig foretas følgende føringer: | |||
B* / R* |
Debet |
Kredit |
|
Goodwill |
B |
2 |
|
Nedskrivning – goodwill |
R |
2 |
|
Nedskrivning – øvrige anleggsmidler |
R |
1 |
|
Akkumulert nedskrivning – øvrige anleggsmidler |
1 |
||
|
*B = Balanse *R = Resultat | |||
Presentasjon av nedskrivning i resultatregnskapet
Regnskapsført verdi av individuelle eiendeler reduseres ikke under gjenvinnbart beløp eller null. Nedskrivninger innregnes i resultatregnskapet som følger:
Nedskrivingsgevinster eller -tap hvis resultatregnskapet presenteres som et artsregnskap
Som en kostnad eller gevinst innenfor funksjonen KGE’en tilhører hvis resultatregnskapet presenteres etter funksjonsmetoden (jf. IAS 1)
Nærmere om netto salgsverdi
Netto salgsverdi («Fair value less costs to sell») er definert i IAS 36.6 som verdien som kan oppnås i armlengdes transaksjoner mellom uavhengige, informerte og villige parter, redusert for salgskostnader. Eksempler på salgskostnader er:
Juridiske kostnader
Avgifter
Kostnader ved å fjerne/flytte eiendelen
Kostnader ved å gjøre eiendelen klar for salg
Eksempler på kostnader som ikke kan regnes som salgskostnader er:
Sluttpakker (jf. IAS 19 Ytelser til ansatte)
Kostnader i forbindelse med omorganisering av virksomhet i etterkant av salg av en eiendel/KGE (IAS 36.28)
Standarden legger til grunn et prishierarki som skal anvendes i prioritert rekkefølge:
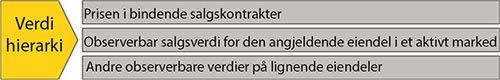
Bruk av netto salgsverdi representerer en del utfordringer i praksis da en ofte ikke har aktive markeder eller observerbare salgsverdier. For enkeltstående eiendeler vil en ofte finne netto salgsverdier i for eksempel eiendoms- og shippingmarkedet og for enkelte immaterielle eiendeler, for eksempel lisenser, konsesjoner og lignende som omsettes i et aktivt marked. I eiendoms- og shippingmarkedet er det vanlig med ulike typer megleranslag eller takster. Disse vil ikke nødvendigvis uttrykke netto salgsverdi etter IAS 36 eller IFRS 13.
For KGEer vil man ofte ikke finne observerbare salgsverdier for den angjeldende virksomheten, fordi det normalt ikke er aktive markeder for kontantstrømgenererende enheter. Enkelte konsern har imidlertid deleide børsnoterte datterselskaper, for eksempel Telenor. Følgende er hentet fra Telenors årsrapport for 2010:
«Virkelig verdi fratrukket salgskostnader (netto salgsverdi) er brukt for å fastsette gjenvinnbart beløp av de kontantgenererende enhetene som er børsnoterte selskaper. Netto salgsverdi for selskapene er basert på notert markedspris pr. 31. desember 2010 og 2009. DTAC er børsnotert på børsene både i Thailand og i Singapore. DiGi er børsnotert i Malaysia.»
I andre tilfeller vil man imidlertid kunne finne netto salgsverdier gjennom observerbare verdier for lignende virksomhet. Det kan være aksjekurser på børsnoterte selskaper som kan sammenlignes med KGE’en, eller det kan være relevante, sammenlignbare transaksjoner i oppkjøpsmarkedet.
Som nevnt over må en ved estimering av virkelig verdi ved bruk av en kontantstrømsmodell legge til grunn de samme forutsetninger som markedsaktørene legger til grunn. Dette er et krav som er vanskelig å oppfylle, men en ser at det for enkelte bransjer foreligger sentral markedsinformasjon som kan legges til grunn, eksempelvis forwardpriser i oljeindustrien eller senrale KPIer i telekom (markedsandel, ARPU (Average Revenue Per User), EBITDA-marginer). I tillegg kan en avlede forutsetninger fra aksjeanalyser og andre markedsstudier. Om denne typen informasjon ikke brukes for å estimere netto salgsverdi, bør den brukes til å rimelighetsvurdere nøkkelforutsetninger i bruksverdiestimatet.
Selv om en ikke legger til grunn netto salgsverdi for gjenvinnbart beløp, benyttes netto salgsverdi i vurderingen av om det foreligger indikasjoner på nedskrivning.
Eksempel 1: Prosjekter under utvikling – salgsverdi eller bruksverdi? |
|---|
|
I eiendomsbransjen er det typisk en rekke uferdige prosjekter hvor mange leiligheter/enheter ikke er solgt. I en nedskrivningsvurdering av prosjektene må fremtidig kontantstrøm estimeres. Disse faller typisk utenfor IAS 40 og skal enten behandles etter IAS 2 som varelager, etter IAS 11 som anleggskontrakt eller etter IAS 16 som varig driftsmiddel. I sistnevnte tilfelle får IAS 36 anvendelse for nedskrivningsformål. Et sentralt spørsmål er ofte hvilken pris på leilighetene/enhetene som skal legges til grunn. Skal en benytte dagens prisnivå eller et prisnivå basert på prognoser stilt av SSB eller andre profesjonelle aktører i markedet på det tidspunktet en forventer/estimerer at salget vil finne sted? Prosjektene skal vurderes etter IAS 36 og gjenvinnbart beløp må estimeres. Da pålitelige estimat for netto salgsverdi basert på markedsverdier for prosjektene er vanskelig tilgjengelig, er estimering av bruksverdi ofte eneste praktikable alternativ. |
Nærmere om bruksverdi
Som vi så over, er bruksverdi klart mest utbredt. Bruksverdi defineres som nåverdien av fremtidige kontantstrømmer fra fortsatt bruk av KGEen eller eiendelen i sin nåværende stand (IAS 36.44). Som diskutert over er bruksverdien basert på foretakets egne forutsetninger ( foretaksspesifikk ). Denne kan avvike fra et virkelig verdi-estimat fordi markedet kan legge til grunn andre forutsetninger enn foretaket (jf. IAS 36 BCZ19).
Bruksverdien beregnes i all hovedsak ved hjelp av tradisjonelle verdsettelsesmetoder hvor en:
Estimerer fremtidige kontantstrømmer
Diskonterer med et markedsbasert avkastningskrav
For verdsettelse av goodwill vil en typisk beregne «Enterprise Value» eller verdien av virksomheten før netto finansiell gjeld. En verdsettelse av «Enterprise Value» er illustrert i figuren nedenfor.
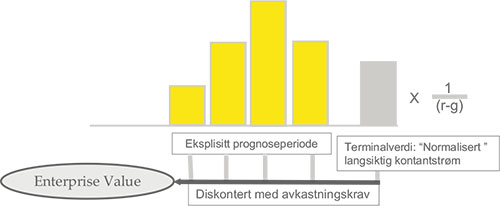
Som vist i figuren over, må en her beregne følgende:
-
Neddiskontering av fremtidige kontantstrømmer for følgende perioder:
En eksplisitt fremtidig prognoseperiode
En ekstrapoleringsperiode eller terminalverdiperiode som er summen av en «normalisert», evigvarende kontantstrøm
2. Markedsbasert avkastningskrav
Som vi vil se i det følgende, skiller beregningen av bruksverdi seg noe fra tradisjonell markedsbasert verdsettelse av en eiendel/KGE ved at IAS 36 definerer bruksverdi som den nåverdien som eiendelen/KGE’en kan generere i sin nåværende stand (jf. IAS 36.44) over den gjenværende levetiden. Dette vil være forskjellig fra den verdien en ville ha fått hvis en tok utgangspunkt i den tilstanden ledelsen ønsket at KGE’en hadde/håper å få i fremtiden.
Dette innebærer at man ikke kan ta hensyn til virkningene av ekspansjonsinvesteringer, investeringer i forbedret effektivitet og fremtidige restruktureringstiltak i verdivurderingen. Dette vil eventuelt være hendelser som øker verdien, og som det først skal tas hensyn til når for eksempel restruktureringstiltaket er tilstrekkelig besluttet (det vil i praksis si fra og med det tidspunktet eventuelle avsetninger for restruktureringskostnader kan avsettes for etter IAS 37).
Investeringer i vedlikehold som må til for å opprettholde eiendelen i sin nåværende tilstand, eksempelvis kostnader relatert til dokking av skip, kan imidlertid inkluderes i kontantstrømmene.
Hva som i denne sammenhengen representerer ekspansjon og fremtidig restrukturering, vil ofte være en praktisk utfordring. Ekspansjonsinvesteringer og oppgraderinger vil typisk måtte skilles fra vedlikeholdsinvesteringer. Mange selskaper, spesielt kapitalintensive virksomheter innenfor transport, energi og telecom, har betydelige investeringsprogrammer. Det er ikke alltid lett å identifisere hvilke investeringer som ferdigstiller, vedlikeholder eller forbedrer en eiendel eller KGE. Her vil en måtte stå overfor en rekke praktiske avgrensningsproblemer og en vil kunne ende opp med at de kontantstrømprognosene som legges til grunn i bruksverdiberegningen, vil avvike fra de styrevedtatte prognosene. Nedenfor er ett eksempler som illustrerer noen av de ovennevnte problemstillingene.
Eksempel 1: Håndtering av restrukturering og investeringer i ekspansjon og forbedret effektivitet |
|---|
|
Det forutsettes at verdsettelse av KGE skjer pr. 31.12.2010. Det er planlagt restruktureringsprogrammer og ekspansjonsprogrammer som vil forbedre effektiviteten/ytelsen til en KGE. Dette vil skje i 2014. Kan det tas hensyn til kostnaden og gevinsten relatert til disse programmene i verdsettelsen pr. 31.12.2010? Svaret i begge tilfellene er nei. Gråstein skal vurderes som gråstein. Det er eiendeler eller KGEer slik de er i dag som skal vurderes. Bruksverdiberegningen kan derfor ikke inkludere konsekvensene av fremtidige restruktureringer og investeringer i fremtidige produktivitetsforbedringer. Det kan ikke tas hensyn til restruktureringsprogrammet i verdsettelsen før selskapet har en forpliktelse, jf. IAS 37, til å gjennomføre dette programmet. Ettersom restruktureringsforpliktelsen først kan regnskapsføres etter IAS 37, i 2012, kan det først tas hensyn til den i bruksverdiberegningen. Investeringer i produktivitetsforbedringer kan derimot ikke inkluderes i bruksverdiberegningen før investeringen gjennomføres, i dette tilfellet i 2014. |
Bruk av kontantstrømestimater i bruksverdiberegningen
IAS 36 stiller krav til hvilke kontantstrømmer som skal inngå i bruksverdien. Når det gjelder optimistiske vurderinger, har man nedfelt en rekke beskrankninger for å unngå såkalte «hockey stick»-forutsetninger hvor man konstant er mer optimistisk om fremtiden enn det historien gir grunnlag for. Ved beregning av bruksverdi skal:
Kontantstrømprognosen representere beste estimat på de fremtidige kontantstrømmene som foretaket forventer å motta fra fremtidig bruk av eiendelen/KGE’en, samt eventuelle netto kontantstrømmer som vil bli mottatt ved salg av eiendelen etter endt bruk (IAS 36.39).
Prognosene bygge på selskapets ledelsesgodkjente budsjetter/prognoser, eventuelt justert for vesentlige avvik mellom historiske budsjetter og faktiske tall, samt justeringer for avvik mellom budsjettforutsetninger og eksterne bevis/kilder.
Kontantstrømprognosen deles opp i en «eksplisitt prognoseperiode» og en senere «ekstrapoleringsperiode» eller terminalverdiperiode. Den eksplisitte prognoseperioden skal bygge på ledelsens prognoser eventuelt med justeringer som omtalt over. Dette forutsetter at prognosen er pålitelig og at ledelsen kan dokumentere sin evne til å lage gode prognoser. Denne perioden skal maksimalt utgjøre fem år med mindre en lengre periode er berettiget. Det antas at det kun i sjeldne tilfeller vil være aktuelt med perioder på mer enn fem år.
Det benyttes rimelige, gjensidig konsistente og dokumenterbare forutsetninger.
Standarden setter videre krav til at følgende elementer ikke skal tas med i beregningen:
Finansieringskostnader.
Skatt. Dette innebærer at en må benytte kontantstrømmer før skatt og avkastningskrav før skatt.
Kostnader det ikke kan avsettes for under IAS 37. Dette innebærer eksempelvis at det ikke kan tas hensyn til effekten av fremtidige restruktureringsprogrammer før det kan gjøres avsetninger for restruktureringskostnader etter IAS 37 (IAS 36.44a).
Investeringer i effektivitetsforbedringer og ekspansjon (IAS 36.44).
Valg av diskonteringsrente
IAS 36.55–57 beskriver kravene til avkastningskrav/diskonteringsrente som skal benyttes ved diskontering av kontantstrømmer for beregning av bruksverdi. Nedenfor følger en beskrivelse av prinsipper og metoder for beregning av grunnlaget for et selskaps avkastningskrav. Det skal benyttes et markedsbasert avkastningskrav.
Diskonteringsrenten skal reflektere eiendelens særskilte risiko og må vurderes konkret for hvert enkelt nedskrivningsobjekt (IAS 36.55 b). Dette er iht. IAS 36.56 den avkastningen som investorer vil kreve dersom de skulle velge en investering som med hensyn til beløp, tidspunkter og risikoprofil ville generere kontantstrømmer som tilsvarer de kontantstrømmene foretaket forventer å oppnå fra eiendelen. Det innebærer blant annet at spesifikk risiko knyttet til eiendelen må vurderes (som for eksempel prisrisiko), levetiden til eiendelen og kapitalstruktur. Det er med andre ord ikke en bedriftsspesifikk diskonteringsrente, men en industri- eller eiendelsspesifikk markedsrente som skal fastsettes.
Når denne diskonteringsrenten ikke er observerbar i markedet, som jo er normaltilfellet, kan selskapets gjennomsnittlige kapitalkostnad eller WACC («Weighted Average Cost of Capital») brukes som et utgangspunkt. Det er ikke pliktig å benytte WACC som utgangspunkt for diskonteringsrenten, men WACC er helt klart den mest utbredte metoden i praksis. WACC er en metode for å finne avkastningskravet til totalkapitalen, og er ganske enkelt en veiing av selskapets egenkapital- og gjeldsavkastningskrav. Hvordan henholdsvis egenkapital- og gjeldsavkastningskravet fastsettes, er omtalt senere i artikkelen.
WACC består av følgende komponenter:

Omskrevet til en matematisk formel for beregning av WACC får vi:
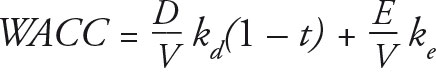
der:
WACC = Totalavkastningskrav
D / V = Markedsverdi av gjeld/«Enterprise Value»
E / V = Markedsverdi av egenkapital / «Enterprise Value»
Kd = Selskapets gjeldskostnad
Ke = Avkastningskravet til egenkapitalen
t = Effektiv skattesats
Merk at WACC her er beregnet som et nominelt etter skatt-avkastningskrav. Den riktige måten å beregne WACC på er et komplekst tema. Det finnes mye akademisk litteratur på området, men ingen generell konsensus. Valg av diskonteringsrente er en sentral del av nedskrivningsvurderingen, men en perfekt teoretisk riktig beregnet WACC finnes ikke. Derfor må målet være å finne en diskonteringsfaktor som er fornuftig og forsvarlig. I virksomheter med mangslungen virksomhet med ulik risikoprofil vil en forvente at diskonteringsrenten vil variere med risikoen forbundet med hver eiendel. WACC for virksomheten som helhet vil kun være et utgangspunkt, men det er viktig at ledelsen har et bevisst forhold til hva avkastningskravet består av og sikrer konsistens i bruk av forutsetninger på tvers av virksomheten. I konglomerater med virksomhet på tvers av landegrensene vil en forvente forskjeller i diskonteringsrenten på grunn av variasjoner i lokalt rentenivå og ulike risikopremier landene imellom. For KGE’er som opererer i samme land, vil en også forvente at det etableres egne avkastningskrav for hver KGE. Hver KGE kan ha ulik risiko og man vil da få ulik WACC.
Et selskap som har foretatt grundige vurderinger av avkastningskravet, er Telenor. I sin årsrapport for 2013 opplyser selskapet følgende om diskonteringsfaktor (kilde: Telenors årsrapport 2013):
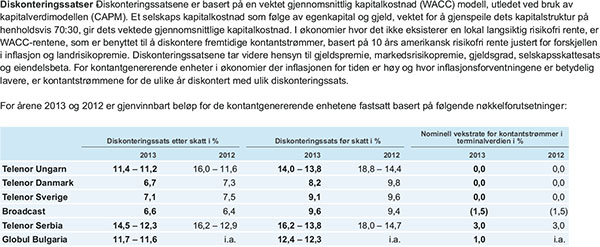
WACC består av en rekke parametere som hver for seg kan ha stor betydning. Valg av kilder og lengden på tidsserier som legges til grunn for estimat på enkeltkomponentene som markedspremie, risikofri rente, etc., er således kritisk. Generelt bør en kunne si at avkastningskravet bør settes ut ifra et tidsperspektiv som matcher lengden på de underliggende kontantstrømmene som vurderes. Dette støttes også av Finanstilsynets brev til KOA hvor de skriver følgende om nedskrivningsvurdering av goodwill:
«Finanstilsynet er av den oppfatning at avkastningskravet skal settes ut fra et langsiktig perspektiv i en nedskrivningsvurdering med lange kontantstrømmer, iht. bestemmelsen i IAS 36.56. KOA har benyttet en estimert fremtidig markedspremie basert på analyser med en tidshorisont på 3–5 år. Etter Finanstilsynet oppfatning samsvarer dette dårlig med en uendelig lang kontantstrøm, og er av den oppfatning at det bør benyttes en markedspremie med lang tidshorisont.»
Nærmere om egenkapitalavkastningskravet
Beregningen av egenkapitalavkastningskravet eller egenkapitalkostnaden inneholder en rekke skjønnsmessige valg og vurderinger og er den vanskeligste delen av WACC-beregningen. Under finanskrisen observerte vi at en rekke parametere som skal reflekteres i avkastningskravet, herunder renten, kredittspread og risikopremien på egenkapitalen, endret seg betydelig. Det finnes flere modeller for å estimere avkastningskravet til egenkapitalen. Kapitalverdimodellen eller CAPM (The Capital Asset Pricing Model) er den mest kjente. Fordelen med CAPM er at den er praktisk håndterbar, og at de fleste bruker den. Den har sine beskrankninger, men vil i de fleste tilfellene representere et godt utgangspunkt. Dette må imidlertid vurderes i hvert enkelt tilfelle, og som det fremkommer av Finanstilsynets vurderinger, må selskapet ha en kvalifisert oppfatning av hvilken modell som passer best i hvert enkelt tilfelle.
Ifølge CAPM kan egenkapitalkostnaden skrives som:
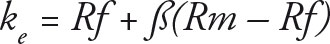
Hvor:
Rf = Risikofri rente
Rm = Avkastning på en markedsportefølje eller indeks (for eksempel OSEBX)
Rm – Rf = Meravkastningen ved å investere på børsen eller
markedets risikopremie
ß = Selskapets egenkapitalbeta
Bruk av CAPM for å fastsette egenkapitalavkastningskravet vil i mange tilfeller ha sine begrensninger. Det er viktig å være klar over at det er ledelsens vurdering av markedets avkastningskrav som er det avgjørende, ikke det tallet som til enhver tid kommer ut av en finansteoretisk modell. Derfor vil bruk av skjønn alltid være en viktig input i slike vurderinger. Det er viktig at dette skjønnet anvendes konsistent og i tråd med teorien og regnskapsreglene.
I enkelte tilfeller vil det derfor være behov for å gjøre andre vurderinger, eller eventuelle påslag eller fradrag i det som følger av en ordinær CAPM-beregning. Eksempler på faktorer som vil tillegges et egenkapitalavkastningskrav beregnet etter ordinær CAPM vil ofte være: 1) «Smallcap»- og likviditetspremie og 2) landrisiko.
Noteopplysninger
Opplysningskravene i IAS 36 kan grovt deles i to kategorier:
Opplysningskravet oppstår fordi det har skjedd en nedskrivning. Dersom foretaket har havnet i en nedskrivningssituasjon og nedskrivningen er vesentlig, krever standarden en grundig redegjørelse for den underliggende forretningsmessige situasjonen. En nedskrivning kan i større eller mindre grad uttrykke en mislykket forretningsmessig beslutning, eller den kan være et resultat av uforutsette endringer i markedsforhold som forventes å vedvare.
Opplysninger om den årlige verdifallstesten av goodwill og immaterielle eiendeler med ubestemt levetid (IAS 36.134). Dette gjelder uavhengig av om det er foretatt nedskrivninger eller foreligger indikasjoner på nedskrivning.
IAS 36 stiller særlige krav til noteopplysninger ved vesentlig nedskrivning og informasjon om den årlige nedskrivningstesten av goodwill skal gis pr. KGE med vesentlig goodwill. Opplysningskravene er omfattende og en ser store variasjoner i praksis. IAS 36 gir ingen veiledning mht. vesentlighet. Noteinformasjonen styres også av grad av usikkerhet. IAS 1 stiller krav til opplysninger om estimatusikkerhet, mens IAS 36 stiller særlige krav til opplysninger om enheter med vesentlig goodwill der det foreligger særskilt usikkerhet.
Informasjon om nedskrivning, nedskrivningstester og usikkerhet er nøkkelinformasjon for brukeren av årsregnskapet som skal sette brukeren i stand til å vurdere påliteligheten med hensyn til foretakets estimater. Beskrivelsen av nøkkelforutsetninger har dog ikke som formål at brukeren skal kunne gjenta selskapets verdsettelse, men brukeren skal kunne sammenligne foretakets vurderinger med sine egne.
De viktigste opplysningskravene i IAS 36 oppsummeres som følger:
Omfang av periodens nedskrivning eller reversering av nedskrivning spesifisert pr. eiendelsklasse og eventuelt pr. rapporteringspliktig segment (dersom foretaket er pliktig til å gi segmentinformasjon)
Ved vesentlig nedskrivning krever IAS 36 en redegjørelse for de hendelsene eller omstendighetene som ledet til nedskrivning samt beskrivelse av eiendelen eller KGEen som ble nedskrevet. Dersom det er foretatt vesentlig nedskrivning av goodwill eller immaterielle eiendeler med ubestemt levetid, krever IAS 36 at det gis informasjon om de forutsetningene som er lagt til grunn for beregning av gjenvinnbart beløp. Dette er ikke et krav for eiendeler med bestemt levetid, med unntak av benyttet diskonteringsrente (IAS 36 oppfordrer dog til å gi informasjon om vesentlige forutsetninger).
Opplysninger om den årlige nedskrivningstesten skal gis pr. KGE med vesentlig goodwill eller immaterielle eiendeler med ubestemt levetid. Vesentlighetsvurderingen gjøres basert på foretakets totale balanseførte verdier. Opplysningskravene om den årlige nedskrivningstesten følger av IAS 36.134.
Det skal angis hvorvidt gjenvinnbart beløp er basert på netto salgsverdi (virkelig verdi fratrukket salgsutgifter) eller bruksverdi.
Dersom bruksverdi er lagt til grunn, skal foretaket opplyse om:
Nøkkelforutsetninger som ligger til grunn for fremskrivning av kontantstrømmer i den eksplisitte perioden, dvs. de viktigste forutsetningene som beregnet verdi er mest sensitiv for. Den eksplisitte perioden er den perioden som er basert på ledelsens budsjetter /prognoser.
Metoder for fremskrivning av kontantstrømmer og metode for fastsettelse av avkastningskravet. I tillegg skal det angis hvorvidt forutsetningene er konsistent med historikk og eksterne markedsdata. Når det gjelder metode for å fremskrive kontantstrømmer, beskriver litteraturen flere ulike metoder, både de mer komplekse og de enklere. Typisk vil en i den eksplisitte perioden fremskrive kontantstrømmer ved å fremskrive flere ulike variabler separat; f.eks. inntektsvekst, marginutvikling, investeringsbehov. Fremskrivningen kan i ulik grad være basert på historikk, markedsforventninger og eller selskapets planer. I ekstrapoleringsperioden vil en typisk fremskrive kontantstrømmer basert på konstant vekstrate.
Lengde på eksplisitt periode. Denne er i utgangspunktet maks fem år. Bruk av lengre perioder skal begrunnes.
Vekstrater i ekstrapoleringsperioden(e).
Diskonteringsrente (før skatt). Da denne beregnes etter skatt og beregning av bruksverdi oftest er basert på kontantstrømmer etter skatt, må en bruke en iterativ metode for å estimere før skatt-avkastningskravet (ikke tilstrekkelig å dele på 1 minus nominell skattesats).
Eksempelet på toppen av siden er hentet fra Telenors note 16 om nedskrivningsvurderinger for 2013. Dette viser hvordan Telenor presenterer nøkkelforutsetninger og metoder for fremskrivning av kontantstrømmer (i den eksplisitte perioden og i terminalleddet).
Foretaket skal beskrive nøkkelforutsetninger.
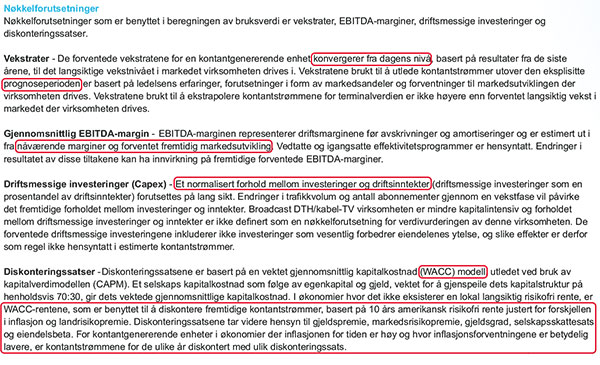
En ser av eksempelet at Telenor beskriver metoder for hvordan en i den eksplisitte perioden fremskriver ulike variabler separat. I praksis ser en ofte at foretakene begrenser seg til å opplyse om at kontantstrømmer i den eksplisitte perioden er basert på ledelsens budsjetter og prognoser. Dette er ikke tilstrekkelig i forhold til de kravene som IAS 36 stiller. Metoden for beregning av avkastningskrav er også omtalt ved at en henviser til CAPM og WACC. I tillegg til å opplyse om metode gis det også opplysninger om hvordan de ulike variablene som inngår i beregning av avkastningskrav for egenkapitalen og gjeld er fastsatt samt hvordan en vekter egenkapital og gjeld basert på selskapets kapitalstruktur. Dette er informasjon som kreves av IAS 36.
Dersom virkelig verdi fratrukket salgsutgifter er lagt til grunn, skal foretaket opplyse om metode og vesentlige forutsetninger. En ser i praksis sjeldent at en KGEs gjenvinnbare beløp er virkelig verdi fratrukket salgsutgifter med mindre det foreligger noterte markedspriser.
Særskilte opplysningskrav gjelder dersom endringer innenfor et rimelig mulighetsområde av en viktig forutsetning vil utløse en nedskrivning. Det skal opplyses om hvor mye gjenvinnbart beløp overstiger balanseført verdi, verdien satt på de viktigste forutsetningene og hvor mye disse må endres med før en er i en nedskrivningssituasjon. Dette er et krav som innebærer vesentlig skjønn i forhold til å vurdere når opplysningskravet utløses. Begrepet «rimelig mulighetsområde» i IAS 36.134 (f) og 135 (e) reiser spørsmål om relevant sannsynlighetsnivå og tidshorisont for vurderingen. Her er det lite veiledning. En rimelig fortolkning kan være å anvende en tidshorisont på ett år evt. 1–3 år. I praksis anvendes nok oftest en tidshorisont på ett år. I praksis vil man nok også spørre seg hva som er en nødvendig «sikkerhetsmargin» (det vil si forskjell mellom netto salgsverdi/bruksverdi og bokført verdi) før opplysningskravet utløses. Verdsettelser av denne typen er forbundet med stor usikkerhet og en «tommelfingerregel» kan være en sikkerhetsmargin på så mye som 25–30 %. For eksempel vil man ha en sikkerhetsmargin på 25 % dersom en enhet har en balanseført verdi på 100 og estimert bruksverdi er 125. Det er viktig å understreke at en «tommelfingerregel» bare er et nyttig utgangspunkt. Det vil her være behov for en skjønnsmessig vurdering av tidshorisont og størrelsen av forventede fremtidige verdisvingninger.
Eksempelet under er også hentet fra Telenors note om nedskrivning for 2010. Her fremgår det at en basert på sensitivitetsanalyse har konkludert med at det for en enhet foreligger særskilt usikkerhet (dvs. at en endring av en viktig forutsetning innenfor et rimelig mulighetsområde vil medføre nedskrivning)
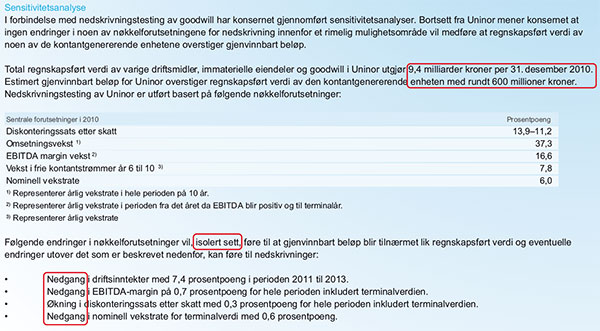
En ser av eksempelet at Telenor presenterer ulike scenarioer som vil innebære nedskrivning av aktuell enhet. En presenterer enkeltvariabler isolert, men effekter på andre variabler tas hensyn til i de ulike scenarioene. For eksempel: dersom en forutsetter en nedgang i driftsinntekter, vil dette ha konsekvenser på EBITDA-margin osv. Dette er et krav i IAS 36. Telenors note går utover de eksplisitte kravene i IAS 36 ved at det opplyses om total balanseført verdi for den aktuelle enheten. Dette er svært nyttig informasjon for brukeren i den forstand at det er totalverdien av KGE’en som testes. Denne opplysningen kan muligens utledes av kravene i IAS 1 knyttet til estimatusikkerhet. IAS 36 krever at det skal opplyses om balanseført verdi av goodwill fordelt på enheten. I praksis ser en at foretakene er svært tilbakeholdne med å gi denne typen informasjon, selv om «sikkerhetsmarginen» sannsynligvis er mindre enn 20–30 %.
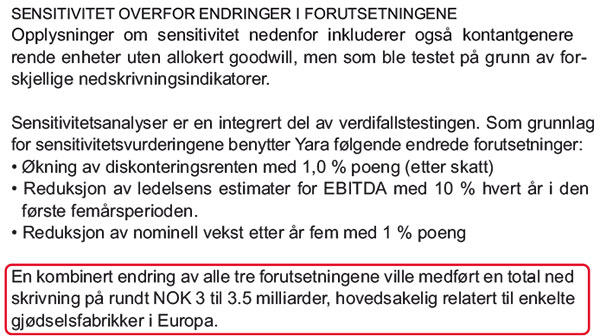
Merk at standarden bare stiller spørsmål om konsekvenser av endring i én viktig forutsetning. Det er ikke krav om å vise den samlede eller kombinerte effekten av at flere forutsetninger endrer seg samtidig, for eksempel lavere vekst i eksplisitt periode og lavere vekst i terminalleddet. Det er imidlertid ingen tvil om at dette er interessant og relevant informasjon for brukerne. Yara er et eksempel på et selskap som har opplyst om den kombinerte effekten av endring i tre sentrale forutsetninger (kilde Yaras årsrapport 2013):
Avslutningsvis gis et relevant eksempel på vurdering av opplysningskrav i forhold til etablert bransjepraksis (se neste side).
Intern kontroll og praktiske råd
1. Kort om styrets og ledelsens ansvar for intern kontroll over finansiell rapportering
IFRS har medført større fokus på virkelig verdiestimater og stiller strenge krav til forutsetninger og modeller for beregning av slike estimater. Det er også omfattende krav til tilleggsopplysninger. Det er mange faktorer og mye informasjon som kan ha vesentlig betydning for beregningen og for hvilket pålitelighetsintervall årsregnskapet kan avlegges innenfor. Styret må ha et bevisst forhold til prosessen fra å identifisere hvilke faktorer og hvilken informasjon som er avgjørende for å avlegge et pålitelig regnskap og til hvilken verdi som skal anvendes i regnskapet. Ledende selskaper har en formalisert og dokumentert prosess som er forankret hos styret. Det er også ledende praksis at alle vesentlige regnskapsestimater i siste instans godkjennes av styret.
2. Nærmere om prosess for nedskrivingsvurderinger
Nedskrivningsvurderinger er krevende og regnskapsreglene er kompliserte. Det er viktig at denne typen vurderinger starter i god tid før regnskapsavleggelsen. Det må etableres en klart definert prosess med beskrivelse av roller, ansvar, nøkkelkontroller, etc. og en plan med oversikt over tidsfrister, leveranser fra linjen og andre stabsfunksjoner, etc.
En nedskrivningsvurdering er mer enn en compliance-eksersis og regnskapsteknisk øvelse, det er en vurdering av en eiendels/virksomhets verdier og fremtidsutsikter. Dette fordrer aktiv involvering av ledelsen. Det er derfor viktig at denne typen vurderinger og forutsetningene bak, tidlig forankres i ledelsen, revisjonsutvalget og styret. Markedet vil ofte tolke en nedskrivning som om ledelsen har feilet i sin M&A-strategi. Det er derfor også viktig å se nedskrivningsvurderingene i et bredere perspektiv, i lys av selskapets strategi- og planprosess, samt beslutningsprosesser rundt investeringer og kapitalforvaltning.
Opplysningskravene er omfattende, men det er essensiell brukerinformasjon som er etterspurt i markedet. En praktisk utfordring er ofte at det blir knapt med tid til å drøfte innholdet i og kvaliteten på informasjonen som gis markedet. Det er derfor viktig at selskapet har en klar kommunikasjonsstrategi på området. Dette arbeidet bør koordineres med andre avdelinger som Investor Relations, M&A-avdelingen, etc.
Eksempel 1: Krav om noteopplysninger – vurdering i forhold til markedspraksis |
|
Ledelsen har foretatt en nedskrivningstest på et forretningsområde som går dårlig, og har kommet frem til at gjenvinnbart beløp kun marginalt overstiger balanseført verdi. En mulig endring i avkastningskrav, vekstrate eller bruttofortjeneste vil trigge en nedskrivning, Beregningen er sensitiv til endringer i alle disse tre kritiske forutsetningene. Ingen av selskapets konkurrenter gir noteopplysninger om sine forutsetninger; ledelsen argumenterer for at det å gi opplysninger som påkrevd etter IAS 36, vil medføre konkurransemessige ulemper. Foreligger det noen form for unntak for å gi noteopplysninger av konkurransemessige hensyn eller bransjepraksis? Nei, noe slikt unntak finnes ikke. Formålet med å gi en sensitivitetsanalyse er nettopp å gjøre brukeren i stand til å forstå de forutsetningene som ledelsen har anvendt i sine nedskrivningsvurderinger, slik at brukeren kan foreta sine egne vurderinger. Når en nedskrivningsvurdering er i «grenseland», er forutsetningene bak beslutningen desto viktigere i forhold til å forstå hvorvidt en reell nedskrivning har inntruffet eller ikke. Standarden krever derfor at denne typen skjønnsmessige opplysninger skal gis. |
Avslutningsvis følger noen praktiske råd i forhold til prosess for nedskrivingsvurderinger og en sjekkliste for vurdering av kvaliteten i forutsetninger og kontantstrømestimater:
-
Prosess
Er prosessen for nedskrivningsvurderinger beskrevet og koordinert med andre relevante avdelinger i virksomheten?
Er det etablert en tidsplan?
-
Vurdering av forutsetninger
Er det konsistens med andre forutsetninger som brukes i virksomheten?
Er forutsetningene forankret i ledelsen og styrende organer?
Hvordan er sammenhengen mellom anvendte forutsetninger og forutsetninger/estimater anvendt av andre eksterne, observerbare kilder som makroøkonomiske forutsetninger om rente- og valutautvikling, inflasjon, BNP-vekst, forwardpriser på olje, kraft, etc., anerkjente bransjeanalyser, megleranslag (eksempelvis på skips- og riggverdier) og analytikerestimater på konkurrerende selskap?
Virker risikopremien i egenkapitalavkastningskravet rimelig gitt konjunktursituasjonen?
-
Vurdering av kontantstrømestimater
Hvordan er samsvaret mellom strategi og finans ? det vil si sammenhengen mellom de kvalitative vurderingene og «regnestykket»?
Opererer man med superprofitt i terminalleddet?
I så fall, hvordan kan dette rettferdiggjøres, eksempelvis på grunn av selskapets konkurransesituasjon eller bestemte rettigheter/konsesjoner?
Hvordan er sammenhengen mellom veksten i EBITDA og inntektene? Er den stigende/fallende/konstant? Dette må analyseres og underbygges.
Hvordan er sammenhengen mellom historiske avskrivninger/investeringer og fremtidige investeringer? Er eksempelvis investeringene i FOU tilstrekkelige til å opprettholde langsiktig inntjening?
Hvordan er konsistensen med historiske resultater? Virker det rimelig?
Hvordan henger prognosene sammen med ledelsesgodkjente prognoser/budsjetter?
-
Vurdering av verdsettelsen
Hvordan er selskapets verdsettelse i forhold til markedets verdsettelse av tilsvarende eiendeler?
Er det gjennomført relevante transaksjoner i markedet som kan gi informasjon om mulig verdi?
-
Er det gitt tilstrekkelig og relevant noteinformasjon til brukerne slik at de basert på denne informasjonen forstår ledelsens vurderinger av forutsetninger og fremtidsutsikter, bakgrunnen for eventuell nedskrivning og sensitiviteten i vurderingene? Kan brukeren basert på denne informasjonen selv foreta sine egne vurderinger?
Referanser
Johnsen og Gjesdal: Kravsetting, lønnsomhetsmåling og verdivurdering, 1999.
Telenor: Årsrapport 2010 og 2013.
Yara: Årsrapport 2013.


