


Valg av selskapsform
I artikkelen gir vi en oversikt over og sammenligner de mest sentrale trekkene ved aksjeselskap, ansvarlig selskap, indre selskap og kommandittselskap, herunder skattemessige forhold. Det er lagt vekt på å fremheve fordeler og ulemper ved de ulike selskapsformene for å gi et best mulig beslutningsgrunnlag for valg av selskapsform.
Hovedskillet mellom selskapsformene. Deltakeransvar og opptreden utad.
To sentrale kriterier for klassifisering av selskaper er etter selskapslovgivningen eiernes personlige ansvar for selskapets forpliktelser, og om selskapet opptrer utad overfor tredjemann eller ikke.
Eiernes ansvar for selskapets forpliktelser
Aksjeselskaper (AS) er definert som ethvert selskap hvor ingen av eierne har et personlig ansvar for selskapets forpliktelser. Et AS kan ha én eller flere eiere.
Ansvarlige selskaper (ANS) må ha minst to deltakere og kjennetegnes ved at alle deltakerne har et personlig, ubegrenset ansvar for selskapets samlede forpliktelser. Selskapslovens deklaratoriske regel er at deltakerne har et solidarisk ansvar for selskapets forpliktelser, men tillater at deltakerne avtaler at de skal hefte ubegrenset for en nærmere bestemt del av selskapsforpliktelsene (såkalt delt (pro rata) ansvar). I så fall registreres selskapet med suffikset DA.
Kommandittselskaper (KS) er definert som selskap hvor minst én deltaker har ubegrenset ansvar for selskapets forpliktelser (komplementaren) og minst én annen deltaker har begrenset ansvar med en fastsatt sum (kommandittist) uten å være stille deltaker (se nedenfor).
Også et indre selskap (IS) må ha minst to deltakere, hvorav minst én deltaker har et ubegrenset ansvar (gjerne kalt hovedmannen). Den eller de øvrige deltakerne i et IS er som regel (men ikke alltid) stille deltakere som i loven er definert som en deltaker i et selskap (herunder KS eller ANS/DA) hvor det er avtalt at hans deltakelse ikke skal fremtre utad, og at han bare har begrenset ansvar med en fastsatt sum. I det følgende forutsetter vi at ISet har én hovedmann med ubegrenset ansvar og en eller flere stille deltakere. Et slikt IS, som også kalles stille selskap, er deltakernes ansvar det samme som i et KS med én komplementar.
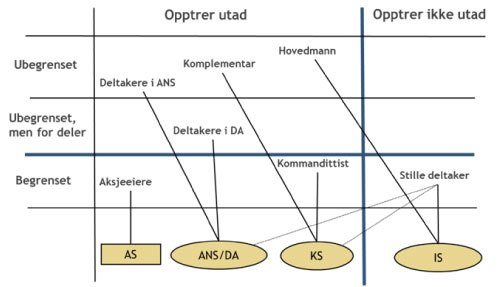
Deltakeransvar og opptreden utad for AS, KS, ANS, DA og IS
Et IS opptrer ikke utad
AS, KS, ANS og DA har det til felles at de opptrer utad overfor tredjemann, dvs. at de selv inngår avtaler, påtar seg rettigheter og forpliktelser og er part overfor domstoler og andre myndigheter. Et indre selskap (IS) er et selskap som ikke opptrer utad overfor tredjemann, og som selv ikke kan inngå avtaler eller ha rettigheter, forpliktelser eller partsevne. Et IS kan således ikke stå oppført som rettighetshaver i grunnboken, Løsøreregisteret, aksjeeierbøker eller til en bankkonto, mv. Heller ikke kan et IS slås konkurs eller være et morselskap siden ISet selv ikke kan øve bestemmende innflytelse over et annet selskap. Det følger normalt av selskapsavtalen at deltakerne i ISet økonomisk sett skal stilles som om ISet var eier av den virksomhet som omfattes av IS-avtalen.
Det er imidlertid ikke tilstrekkelig til å anse ISet som eier i tråd med vanlig juridisk terminologi som forutsetter at en eier har den faktiske og juridiske rådighet over et formuesgode (som ikke tilkommer innehavere av begrensede rettigheter i formuesgodet). Ifølge selskapsloven er det hovedmannen og ikke ISet som har rett og plikt til å forvalte og råde over den virksomhet som omfattes av IS-avtalen. I skatteretten er det de økonomiske forhold som er bestemmende for beskatningen. Her kan således ISet betraktes som eier av en virksomhet og realisere denne ved salg til hovedmannen, selv om hovedmannen både før og etter salget anses som privatrettslig eier av virksomheten. I praksis bidrar disse reglene til en del forvirring.
Det ubegrensede ansvaret kan unngås ved å investere gjennom et AS
Det er normalt ønskelig å unngå et ubegrenset ansvar for et selskaps forpliktelser. Det er ingenting i veien for at en investor benytter et tomt AS uten annen virksomhet (SPV) til å investere i et selskap med ubegrenset ansvar. Dermed hefter investoren ikke for forpliktelsene til selskapet med ubegrenset ansvar, men risikerer å tape den kapital som er skutt inn i SPVet. I praksis er derfor komplementaren i et KS og hovedmannen i et IS alltid et AS, som gjerne eies av deltakerne i KSet eller ISet i samme forhold som de eier andeler i KSet eller ISet. For ANS og DA er ikke praksis like entydig, men også her vil kyndige investorer i regelen begrense sitt ansvar ved bruk av AS. Ulempen med dette er at organisasjonsstrukturen blir mer tungrodd enn om investorene investerte direkte i selskapet med ubegrenset ansvar.
Foretaksregistrering og offentlighet
AS, KS og ANS/DA skal registreres i Foretaksregisteret hvor selskapets vedtekter eller selskapsavtale også er registrert. Et IS skal ikke registreres i Foretaksregisteret som heller ikke skal ha selskapsavtalen for ISet. Et vesentlig skår i ISets anonymitet er imidlertid at ISet har regnskapsplikt etter i de samme regler som gjelder for ANS, og at ISets regnskap skal registreres i Regnskapsregisteret.
Selskapenes organisasjon og deltakernes innflytelse
Organisering av AS
Et AS eies av en eller flere aksjeeiere som alle har møte-, tale- og stemmerett i selskapets øverste organ, generalforsamlingen (dog slik at stemmeretten kan begrenses i vedtektene). Generalforsamlingen godkjenner årsregnskapet, utdelinger, endring av styre, vedtekter og kapital samt fusjon, fisjon, oppløsning, mv. Dessuten har AS et styre som er underlagt generalforsamlingen og har det overordnede ansvaret for forvaltningen av selskapet, og ofte, men ikke alltid, en daglig leder som rapporterer til styret, og forestår den daglige ledelsen av selskapet.
Organisering av KS
Et KS skal ha en komplementar som må eie minst 10 % av KSet, mens de øvrige andelene i KSet eies av kommandittister. Alle deltakerne i et KS har møte-, tale og stemmerett på selskapsmøtet som har tilsvarende kompetanse som generalforsamlingen i et AS, men som i tillegg avgjør saker av uvanlig art eller særlig viktighet, med mindre denne kompetansen er tillagt komplementaren eller styret i KSet. Et KS kan, men må ikke, ha et eget styre. I så fall forestår styret forvaltningen av KSet, mens komplementaren er ansvarlig for den daglige ledelse. Komplementaren er som regel et AS som har et eget styre, som i tilfelle fungerer ved siden av styret i KSet. Ofte har KSet ikke et eget styre, hvilket betyr at komplementaren forestår forvaltningen av KSet. Komplementaren eller styret i KSet kan ansette en daglig leder.
Organisering av ANS/DA
Også i et ANS/DA er selskapsmøtet et obligatorisk organ, hvor alle deltakerne deltar. Med mindre annet er avtalt, treffes alle beslutninger med enstemmighet. I et ANS/DA kan det avtales at selskapet skal ha et styre, som i så fall må overlates ansvaret for forvaltningen av selskapet (omtrent som i et AS). Et ANS/DA kan også ansette daglig leder. I et ANS/DA som ikke har styre eller daglig leder, har den enkelte deltaker et visst ansvar for forvaltningen av selskapet.
Organisering av IS
Et IS eies av stille deltakere og en hovedmann som i praksis eier minst 1 % av ISet (loven fastsetter ingen nedre grense for hovedmannens eierandel). ISet har i praksis kun ett organ, selskapsmøtet, hvor bare hovedmannen deltar. Beslutninger i et IS treffes derfor i praksis av hovedmannen alene. En stille deltaker har ifølge selskapsloven ikke rett til å delta på selskapsmøtet eller i forvaltningen av ISet, se selskapsloven § 2–8 (2) og § 2–20 (3). Ifølge forarbeidene (NOU 1980: 19 s. 113) må en stille deltaker «forholde seg helt passiv» for å unngå at selskapskreditorer som ikke kjenner eller burde kjenne til den avtalte ansvarsbegrensningen for den stille deltaker, kan gjøre gjeldende at ansvarsbegrensningen ikke er bindende for dem. Som nevnt eier de stille deltakerne i fellesskap ofte aksjer i hovedmannen i samme forhold som de eier andeler i ISet. I så fall kan de stille deltakerne i egenskap av aksjeeiere på generalforsamlingen i hovedmannen øve innflytelse over forvaltningen av hovedmannen. Der de stille deltakerne ikke er aksjeeiere i hovedmannen, ser man i praksis at disse deltar i et såkalt deltakerråd. Selskapsavtalen for ISet kan bestemme at deltakerrådet før hovedmannen avgjør visse saker, skal forelegges sakene og kunne gi «anbefalinger», men deltakerrådet kan ikke gis rett til å nedlegge veto mot hovedmannens beslutninger. En annen sak er at eierne av hovedmannen overfor deltakerrådet kan forplikte seg til å sørge for at styret i hovedmannen følger rådets anbefalinger. Uansett kan hovedmannens mulige brudd på selskapsavtalen normalt ikke gjøres gjeldende overfor tredjemann.
Oppsummering
Der de stille deltakerne ikke eier hovedmannen, representerer deres manglende innflytelse over hovedmannens virksomhet en ulempe ved bruk av IS. For øvrig er den kompliserte organisasjonsstrukturen for KS et argument for å velge en annen selskapsform. Særlig etter forenklingene i aksjeloven som trådte i kraft 1. juli 2013, tilbyr AS en fleksibel og enkel organisering av selskapsformen, som er kjent for de fleste.
Organiseringen av et AS, KS, ANS/DA og IS
AS |
KS |
ANS/DA |
IS |
|
Eiere |
Aksjeeierne |
Komplementar (minst 10 %) og kommandittister |
Deltakerne |
Hovedmann (i praksis minst 1 %) og stille deltakere |
Øverste organ |
Generalfor-samlingen |
Selskapsmøtet hvor alle deltakere deltar |
Selskapsmøtet hvor alle deltakere deltar |
Selskapsmøtet hvor bare hovedmannen deltar |
Forvaltning forestås av |
Styret |
Styret (hvis valgt) og ellers komplementaren |
Styret (hvis valgt) og ellers deltakerne |
Hovedmannen, ved sitt styre som kan instrueres av sin generalforsamling der de stille deltakerne kan være representert |
Daglig ledelse |
Daglig leder (hvis valgt) og ellers styret |
Komplementaren og daglig leder (hvis valgt) |
Daglig leder (hvis valgt), og ellers styret (hvis valgt) og ellers deltakerne |
Hovedmannen, ved sin daglige leder (hvis valgt) og ellers ved sitt styre |
Krav til selskapskapital
Et AS må stiftes med en minste aksjekapital på NOK 30 000, som kan benyttes til å dekke stiftelsesutgifter. Aksjeinnskudd ved stiftelsen og senere kapitalforhøyelser i AS må innbetales fullt ut før registrering av stiftelsen eller kapitalforhøyelsen. Et AS kan m.a.o. ikke ha uinnkalt kapital som innbetales på et senere tidspunkt. En annen sak er at aksjeeierne i et AS i en aksjeeieravtale kan forplikte seg til å gjøre ytterligere innskudd i ASet.
I et KS skal den enkelte kommandittists innskudd være minst NOK 20 000, noe som betyr at komplementarens innskudd i et KS med én kommandittist minst må være NOK 2 222 (siden komplementaren minst skal eie 10 % av KSet). Et KS kan ikke registreres i Foretaksregisteret før 20 % av den enkelte deltakers innskuddsforpliktelse er innbetalt til selskapet. Ytterligere minst 20 % skal være innbetalt senest to år etter at selskapet er registrert. 60 % av selskapskapitalen til et KS kan m.a.o. være uinnkalt til enhver tid.
I ANS/DA og IS gjelder ingen krav om at deltakerne skal gjøre innskudd i selskapet. Det er dermed helt opp til deltakerne om de ønsker å avtale en innskuddsplikt for deltakerne, og hvordan denne skal utformes. Hvis det er fastsatt en innbetalingsplikt, står deltakerne fritt til å bestemme om innbetaling skal skje straks eller senere (uinnkalt kapital).
Utdelinger og oppløsning
Et AS kan dele ut den egenkapital som er balanseført i årsregnskapet eller en mellombalanse, etter fradrag for aksjekapitalen og visse andre poster, forutsatt at selskapet etter utdelingen har en forsvarlig egenkapital og likviditet. Overskudd etter balansedagen kan ikke deles ut uten at det avlegges et nytt årsregnskap eller en mellombalanse (som skal utarbeides og revideres etter reglene for årsregnskap). En nedsettelse av aksjekapitalen og oppløsning av et AS kan først gjennomføres etter utløpet av en kreditorvarselperiode på seks uker.
Et KS kan bare utdele den egenkapitalen som i henhold til årsregnskapet for siste regnskapsår overstiger 40 % av selskapskapitalen. Overskudd etter balansedagen øker ikke utbyttegrunnlaget, og antakelig kan et KS ikke utdele noe fra og med 1. januar frem til årsregnskapet er godkjent (såkalt sperreperiode som gjaldt for AS frem til en lovendring som trådte i kraft 1. juli 2013). En nedsettelse av selskapskapitalen og oppløsning av et KS kan først skje etter utløpet av en kreditorperiode på seks uker.
ANS/DA og IS har ingen bunden egenkapital og står som hovedregel fritt til å foreta utdelinger uten at disse må være basert på et regnskap. Den eneste begrensning i selskapsloven er at en utdeling ikke kan skje så langt den «åpenbart ville skade selskapets eller kreditorenes interesser», jf. selskapsloven § 2–26 (4). Videre bør en hovedmann i et IS sikre seg at hovedmannen også etter utdelingen har en forsvarlig egenkapital og likviditet etter aksjeloven § 3–4. Oppløsning av et ANS/DA kan bare skje etter utløpet av et kreditorvarsel på seks uker. Et IS kan oppløses uten kreditorvarsel.
De lempelige utdelingsreglene for ANS/DA og IS utgjør en vesentlig fordel for disse selskapsformene.
Overdragelse og pantsettelse av selskapsandeler
En aksjeeier kan overdra sine aksjer i et AS, men et eierskifte er betinget av samtykke fra styret og utløser forkjøpsrett for de øvrige aksjeeierne, med mindre vedtektene bestemmer noe annet. Så lenge vedtektene ikke forbyr det, kan aksjeeieren pantsette sine aksjer ved å sende melding til selskapet om pantsettelsen.
En kommandittist kan også overdra sin andel i et KS, men dette krever samtykke fra komplementaren eller styret hvis KSet har det, når ikke annet er avtalt.
For ANS/DA og IS (samt komplementarens andel i et KS) er lovens fravikelige regel at et eierskifte krever samtykke fra samtlige deltakere. I praksis avtales det ofte at andelene i ANS/DA og IS kan omsettes fritt.
Panteloven har ingen hjemmel for etablering av panterett i andeler i KS eller ANS/DA. Panterett i slike andeler kan imidlertid etableres ved at andelene knyttes til et innløsningspapir (gjerne kalt andelsbevis), som deretter kan pantsettes etter panteloven § 4–2 (1) ved håndpantsettelse og melding til selskapet.* Se Magnus og Asle Aarbakke: Ansvarlige selskaper og indre selskaper, 2009, 7. utg. side 178 flg. En slik pantsettelse krever at selskapsavtalen bestemmer at andelsbevis kan utstedes (se selskapsloven § 3–23 som gjelder KS), og at andelene kan overdras uten de øvrige deltakernes samtykke, se panteloven § 1–3 (2).
En stille deltaker kan neppe pantsette sin andel i et IS.* Slik også Gudmund Knudsen, «Stille selskap og stille deltakere. Noen spørsmål»i Selskap, kontrakt, konkurs og rettskilder, Festskrift til Mads Andenæs 70 år, 2010, side 111-124 (121-122), og Magnus og Asle Aarbakke, Ansvarlige selskaper og indre selskaper, 2009, 7. utg. side 177. Dette skyldes kravet om at den stille «deltakelsen ikke skal fremtre utad», jf. selskapsloven § 1–2 (1) (d).
En annen sak er at et ANS/DA eller IS som har rett til å kreve ytterligere innskudd i penger fra sine deltakere (uinnkalt kapital), kan pantsette denne retten etter reglene om pant i enkle pengekrav, jf. panteloven § 4–4 (1). Selskapsloven § 3–5 (2) er til hinder for at et KS pantsetter sin rett til innskudd fra deltakerne, herunder uinnkalt kapital. Aksjeloven § 2–17 oppstiller tilsvarende forbud for AS, som for øvrig uansett ikke kan ha uinnkalt kapital.
Regnskaps- og revisjonsplikt
AS har regnskapsplikt. Det samme gjelder alle KS, ANS/DA eller IS som har én eller flere selskapsdeltakere med begrenset ansvar, typisk et AS, eller har mer enn fem deltakere. Hvis et KS, ANS/DA eller IS ikke har en selskapsdeltaker med begrenset ansvar, er det fritatt fra regnskapsplikt om selskapet har en årlig salgsinntekt på mindre enn NOK 5 millioner og et gjennomsnittlig antall ansatte færre enn fem årsverk.
Et AS har revisjonsplikt med mindre styret har besluttet å unnlate revisjon i medhold av fullmakt fra generalforsamlingen. Styret kan gis slik fullmakt hvis (i) driftsinntektene av den samlede virksomheten er mindre enn NOK 5 millioner, (ii) selskapets balansesum er mindre enn NOK 20 millioner, og (iii) gjennomsnittlig antall ansatte ikke overstiger ti årsverk.
KS, ANS/DA og IS som har regnskapsplikt, har først revisjonsplikt når driftsinntektene overstiger NOK 5 millioner. Et slikt selskap har likevel revisjonsplikt hvis selskapet har flere enn fem deltakere. Det samme gjelder for (i) et KS hvor komplementaren er et foretak med begrenset ansvar (typisk AS), eller et ANS/DA (men ikke IS) der samtlige deltakere er foretak med begrenset ansvar, og (ii) balansesummen for et slikt KS eller ANS/DA er høyere enn NOK 20 millioner eller gjennomsnittlig antall ansatte er høyere enn ti årsverk.
Av dette følger at det er visse, men ikke vesentlige forskjeller i regnskaps- og revisjonsplikten for de ulike selskapsformer.
Fleksibilitet og bruk av selskapsformene i praksis
AS er en anerkjent selskapsform med en utførlig lovregulering som gjør det enkelt å stifte et AS, som kan ha minimumsvedtekter på fire setninger. KS, ANS/DA og IS har til sammenligning mindre utførlig lovregulering som gjør det nødvendig å utarbeide en mer omfattende selskapsavtale for selskapet. På den annen side utgjør mangelen på ufravikelig lovregulering en fordel i den forstand at den åpner for betydelig fleksibilitet ved utformingen av selskapsavtalen. Dette gjelder særlig for ANS/DA og IS som i motsetning til KS ikke har preseptoriske regler om innskuddsplikt og bundet egenkapital, noe som betyr at partene står fritt til å regulere dette i selskapsavtalen.
En særlig utfordring med IS er at selskapsformen kan være vanskelig å forstå og forklare. Dette gjelder særlig den manglende partsstillingen til ISet og de stille deltakernes rolle. En annen ulempe ved IS, som undertiden fremheves, er at selskapsformen har et dårlig omdømme i visse kretser, bl.a. som følge av at IS har blitt benyttet i forbindelse med en del kreativ skatteplanlegging. At IS er vanskelig å forstå og har et svakt omdømme, skaper normalt ikke store utfordringer overfor omverdenen siden ISet ikke opptrer utad og således er et internt anliggende mellom hovedmannen og de stille deltakerne. En rekke verdipapirforetak og advokat- og revisjonsfirmaer er f.eks. organisert som IS uten at dette byr på særlige problemer i praksis fordi omverdenen utelukkende forholder seg til hovedmannen som er et AS.
Skattemessige forhold ved valg av selskapsform
Nedenfor redegjøres det for sentrale skattemessige forhold ved valg av selskapsform.* Fremstillingen er basert på skattereglene som gjelder for inntektsåret 2015.
Selskapsligning versus deltakerligning
I skattemessig sammenheng er det helt grunnleggende hvorvidt selskapet lignes som et eget subjekt eller ikke.
AS er egne skattesubjekter, jf. skatteloven § 2–2 (1) a. Det innebærer at et AS er skattepliktig for årets overskudd. Oppstår det underskudd, kan dette fremføres på ASets hånd uten tidsbegrensning, dvs. at underskuddet kan avregnes mot senere års overskudd hos selskapet, jf. skatteloven § 14–6. Ved likvidasjon mv. er det en begrenset adgang til å tilbakeføre underskudd mot tidligere års overskudd, jf. skatteloven § 14–7.
ANS/DA, KS, IS og partrederier* Et partrederi er et selskap som har til formål å drive rederivirksomhet, og der deltakerne hefter ubegrenset og solidarisk med mindre annet er avtalt. Partrederier beskattes som andre deltakerlignede selskaper, og omtales derfor ikke særskilt i det følgende. skal derimot ikke lignes som separate subjekter, jf. skatteloven § 2–2 (2). Beskatningen skal isteden foretas på deltakernivå, jf. skatteloven § 2–2 (3), og disse selskapene omtales derfor som deltakerlignede selskaper. Deltakerligningen gjennomføres etter den såkalte nettometoden, jf. skatteloven § 10–40. I dette ligger at det skal fastsettes en nettoinntekt for selskapet som om selskapet var et eget subjekt. Deltakerne blir så lignet for sine respektive andeler av den beregnede nettoinntekten. Siden nettoinntekten ved deltakerligningen fastsettes i samsvar med de alminnelige skattereglene, er det som utgangspunkt nøytralitet i beskatningen av inntekt som opptjenes av deltakerlignet selskap, og inntekt som opptjenes av et AS.
At et selskap er gjenstand for deltakerligning, innebærer ikke at det er fullstendig transparent i skattemessig sammenheng. Tvert imot er det slik at transaksjoner mellom et deltakerlignet selskap og én eller flere av dets deltakere utløser skatterettslige virkninger etter de alminnelige skattereglene om realisasjon, uttak mv., på tilsvarende måte som transaksjoner mellom en aksjeeier og et AS. Dessuten gjelder armlengdeprinsippet i skatteloven § 13–1 for nærståendetransaksjoner mellom eier og selskap, uten hensyn til om selskapet er et AS eller deltakerlignet selskap.
Adgang til inntektssamordning
Et sentralt forhold ved valg av selskapsform er adgangen til å foreta inntektssamordning med andre enheter.
Ved å gi eller motta konsernbidrag kan et AS avregne overskudd/underskudd mot underskudd/overskudd i andre AS i samme skattekonsern, jf. skatteloven § 10–2 til 10–4. Et skattekonsern foreligger hvis det er en direkte eller indirekte eierinteresse mellom aksjeselskapene på mer enn 90 %. Aksjeselskap utenfor skattekonsern kan kun avregne underskudd mot eget overskudd i et annet inntektsår etter reglene om frem- og tilbakeføring, jf. punktet Selskapsligning versus deltakerligning ovenfor.
Et deltakerlignet selskap kan ikke motta eller avgi konsernbidrag med skattemessig virkning og kan heller ikke være konsernspiss som åpner for konsernbidrag mellom underliggende ASer. For deltakerlignede selskaper innebærer imidlertid selve deltakerligningen at det skjer en inntektssamordning med deltakerne. Utgangspunktet er nemlig at andelen av nettoinntekt som en deltaker tilordnes fra selskapet, skal medregnes i deltakerens samlede skattepliktige inntekt. Således kan en deltaker som tilordnes overskudd fra selskapet, avregne dette mot underskudd han har fra andre kilder. Tilsvarende kan underskudd fra selskapsdeltakelsen samordnes med deltakerens overskudd fra andre kilder. Denne inntektssamordningen må ses i sammenheng med at deltakeren har et ubegrenset ansvar for selskapets forpliktelser.
Kommandittister og stille deltakere står i en særstilling ved at selskapsansvaret er begrenset til et fastsatt beløp. For slike deltakere bestemte derfor skatteloven § 10–43 tidligere at det ikke kunne kreves fradrag for underskudd fra selskapet som oversteg en beregnet fradragsramme. Fradragsrammen tilsvarte det maksimale beløp deltakeren kunne tape ved selskapsdeltakelsen. Skatteloven § 10–43 ble imidlertid endret med virkning fra og med inntektsåret 2015. Reglene om fradragsramme ble opphevet, og isteden ble det bestemt at kommandittister og stille deltakere overhodet ikke skal ha adgang til å samordne underskudd fra selskapsdeltakelsen med inntekt fra andre kilder.* Se Prop. 1 LS (2014-15) pkt. 4.6. Etter lovendringen kan underskudd fra selskapsdeltakelsen kun fremføres til fradrag i fremtidig overskudd fra KSet/ISet eller i skattepliktig gevinst ved realisasjon av selskapsandelen. Tilordnet underskudd bortfaller dersom det ikke senest benyttes til avregning mot gevinst ved realisasjon av andelen.
Lovendringen endrer ikke på at KS/IS kan være en gunstig selskapsform dersom det er ønskelig å avregne overskudd hos selskapet med underskudd hos eierne. Det kan være eiere som har betydelige fremførbare underskudd fra tidligere år, eller som forventes å generere underskudd fremover i tid.
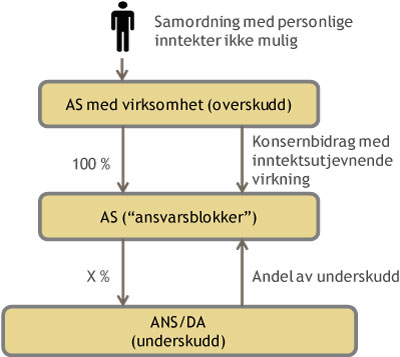
Men lovendringen har gjort det mindre fordelaktig å velge KS/IS som selskapsform om det forventes at virksomheten (i en overgangsperiode) vil generere skattemessige underskudd. I slike situasjoner kan en mulig løsning være å anvende ANS eller DA, samtidig som eierskapet til deltakerandelene legges til mellomliggende AS som fungerer som «ansvars-blokkere». Underskuddet fra ANSet/DAet tilordnes da deltakerselskapene, og inntektssamordning oppnås ved at disse mottar konsernbidrag fra andre AS i samme skattekonsern. Men underskudd fra selskapsdeltakelsen kan med denne løsningen ikke samordnes med inntekter som opptjenes av bakenforliggende personlig eier, fordi en fysisk person ikke kan gi konsernbidrag, jf. figuren nedenfor.
Istedenfor eller i tillegg til «ansvars-blokkere» som omtalt ovenfor, kan deltakereksponeringen reduseres gjennom nærmere avtale med hoved- eller pantekreditor til ANSet/DAet eller KSet. Avtalen kan typisk gå ut på at kreditoren aksepterer at ingen av deltakerne skal kunne kreves for mer enn et fastsatt beløp. I lovforarbeidene er det uttalt at slike avtaler ikke medfører at deltakerne skattemessig skal behandles som kommandittister/stille deltakere, såfremt den avtalte ansvarsbegrensningen ikke blir for omfattende.* Se Prop. 1 LS (2014-15) pkt. 4.6.5.
Rentebegrensningsregelen og selskapsansvar
Den såkalte rentebegrensningsregelen i skatteloven § 6–41 ble innført med virkning fra inntektsåret 2014 og har til formål å verne norske skattefundamenter mot skatteplanlegging ved hjelp av rentefradrag. Regelen avskjærer fradragsrett for gjeldsrenter som overstiger en fradragsramme lik 30 % av selskapets EBITDA beregnet etter skattemessige verdier. Fradragsavskjæring er bare aktuelt for lån fra nærstående parter (interne lån) og i visse tilfeller lån fra ikke-nærstående parter (eksterne lån) når nærstående til debitor har stilt sikkerhet for lånet. To parter anses alltid som nærstående dersom det er direkte eller indirekte eierinteresse på minst 50 % mellom dem. Rentebegrensningsregelen gjelder både ved fastsettelse av skattepliktig resultat for AS og ved beregning av nettoresultat for deltakerlignede selskaper. Den får bare anvendelse dersom selskapets netto rentekostnader overstiger MNOK 5 i løpet av året.
Det er viktig å ta i betraktning at deltakers ansvar på grunnlag av selskapsform anses som sikkerhetsstillelse etter rentebegrensningsregelen.* Se Finansdepartementets uttalelser av 10. juni og 4. juli 2014. Dette innebærer at dersom et deltakerlignet selskap har en deltaker som er nærstående – typisk fordi deltakerens eierinteresse er på 50 % eller mer – så anses dette som en nærståendegaranti som medfører at renteberegningsregelen får anvendelse på hele eller deler av selskapets eksterne lån. Hvor stor del av selskapets eksterne lånerenter som kan bli avskåret fra fradragsføring, beror på hvor langt selskapsansvaret for den nærstående deltakeren rekker, dvs. om det er fullt og ubegrenset (deltaker i ANS), delt og ubegrenset (deltaker i DA) eller beløpsbegrenset (kommandittist eller stille deltaker).* Rentebegrensningsregelen, herunder betydningen av deltakeransvaret for ulike typer selskaper, er behandlet i Zimmer (red): Bedrift, selskap og skatt, 2014, 6. utg. side 474 flg. Men hvorvidt deltakeren rent faktisk er søkegod, er uten betydning.
Figuren nedenfor viser et ANS som kan miste fradrag for renter på banklån fordi en av deltakerne anses som nærstående. Vi antar at det for enkelte deltakerlignede selskaper kan være aktuelt å ta inn forbud i selskapsavtalen mot at noen deltaker erverver en eierinteresse på 50 % eller mer.
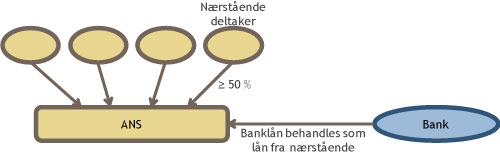
Til sammenligning eksponerer det ikke et AS’ fradragsrett for eksterne lånerenter at det har en nærstående aksjeeier. Årsaken er at aksjeeiere ikke har et ansvar for ASets forpliktelser ut over aksjeinnskuddet.
Fritaksmetodens anvendelse for AS og deltakerlignede selskaper
Fritaksmetoden er hjemlet i skatteloven § 2–38 og har til formål å hindre kjedebeskatning innenfor selskapssektoren. Fritaksmetoden gjelder når et kvalifiserende subjekt mottar inntekt (utdeling eller gevinst) på investering i et kvalifiserende objekt. Virkningen av fritaksmetoden er at inntekten fritas fra beskatning, likevel slik at 3 % av utdelinger som hovedregel skal beskattes med ordinær sats på 27 % («tre-prosentregelen»).
Aksjeselskaper er kvalifiserende subjekter under fritaksmetoden, jf. skatteloven § 2–38 (1). Aksjeselskaper er dessuten fritatt fra beskatning etter tre-prosentregelen for utbytte fra et AS i samme skattekonsern.
Fritaksmetoden (herunder tre-prosentregelen) får tilsvarende anvendelse ved beregningen av nettoinntekt for deltakerlignede selskaper, jf. skatteloven § 10–41 (2), som fastsetter at kvalifiserende aksjeinntekter mv. ikke skal inngå i nettoinntekten. Dette gjelder uten hensyn til om deltakerne kvalifiserer som subjekt under fritaksmetoden eller ikke.
Både AS og deltakerlignede selskaper er som hovedregel kvalifiserende investeringsobjekter, jf. skatteloven § 2–38 (2). Men i skatteloven § 2–38 (3) flg. er det oppstilt unntak fra dette, som er ulikt utformet for AS og deltakerlignede selskaper. Praktisk viktig er at investeringer i et AS hjemmehørende utenfor EØS ikke kvalifiserer dersom ASet er lavt beskattet eller investeringen er en porteføljeinvestering.* Noe forenklet uttrykt er porteføljeinvestering en investering som gir eierinteresse under 10 % og/eller som har varighet under to år. Deltakerlignet selskap aksepteres ikke som kvalifiserende investeringsobjekt dersom det har investert i selskaper og mer enn 10 % av investeringene (målt etter verdi) ikke kvalifiserer etter fritaksmetoden.
Utdeling og gevinst på investeringsobjekter som ikke kvalifiserer under fritaksmetoden, beskattes fullt ut med 27 % etter de ordinære reglene selv om mottakeren er et kvalifiserende subjekt.* Det gis kredit i norsk skatt for skatt betalt til utlandet etter reglene i skatteloven § 16-20 flg. Dette gjelder likevel ikke utdelinger fra deltakerlignede selskaper – slike utdelinger beskattes alltid etter tre-prosentregelen med mindre mottakeren er en fysisk person, jf. punktet Skjermingsmodellen for personlige aksjeeiere og deltakere nedenfor.
Skjermingsmodellen for personlige aksjeeiere og deltakere
Skjermingsmodellen medfører at inntekt som er opptjent og beskattet i selskapssektoren, blir beskattet en gang til når den tilkommer personlig skattyter i form av utdeling eller gevinst på eierandel. Slik dobbeltbeskatning foretas likevel ikke for en beregnet risikofri avkastning på beløpet skattyter har investert – dette ivaretas ved at skattyter innrømmes et skjermingsfradrag ved beskatningen. Formålet med skjermingsmodellen er å oppnå en samlet, marginal skattebelastning av kapitalinntekter som ikke avviker vesentlig fra det som gjelder for personinntekt.
Skjermingsmodellen gjelder for både aksjeeiere og deltakere og omtales da spesifikt som henholdsvis aksjonærmodellen (jf. skatteloven § 10–12 og 10–31 (1)) og deltakermodellen (jf. skatteloven § 10–42 og 10–44 (2)). Det er stor grad av nøytralitet i beskatningen av aksjeeier etter aksjonærmodellen og deltaker etter deltakermodellen. Under begge modellene blir den samlede (marginale) skattebelastningen av inntekt som tas ut som utbytte/overskuddsutdeling på 46,71 %.* Dette beregnes som 27 % + 0,73 x 27 % = 46,71 %. Det reflekterer at inntekten først beskattes med 27 % på selskapsnivå, hvoretter den resterende inntekten (etter fradrag for skatt) beskattes en gang til med 27 % etter skjermingsmodellen når den deles ut til personlig eier. Disse modellene har derfor sjelden betydning for hvilken selskapsform som velges.
For å hindre tilpasninger foretas det ekstrabeskatning av renter på lån fra personlig skattyter til selskap, jf. skatteloven § 5–22. Også denne rentebeskatningen er nøytralt utformet, dvs. at den materielt sett er lik for renter på lån til et AS og renter på lån til deltakerlignet selskap.
Vederlag for arbeidsinnsats til aktive eiere
Dersom en personlig aksjeeier er aktiv i selskapet og mottar arbeidsvederlag for dette, blir arbeidsvederlaget skattemessig behandlet som lønn. Godtgjørelse for arbeidsinnsats til deltaker i deltakerlignet selskap* Se selskapsloven § 2-26 (1). anses som en næringsinntekt og klassifiseres normalt som arbeidsgodtgjørelse. Arbeidsvederlag til kommandittist og stille deltaker beskattes likevel som lønn i den utstrekning selskapet skulle velge å behandle utdelingen som lønn.
Både lønn og arbeidsgodtgjørelse beskattes som personinntekt med marginal skattebelastning på 39 %. Den avgiftsmessige behandlingen er imidlertid forskjellig. Lønn utløser plikt til å svare trygdeavgift med 8,1 % og arbeidsgiveravgift med 14,1 %. Den samlede marginale skatte- og avgiftsbelastningen av lønn kan beregnes til 53,6 %. Til sammenligning avgiftsbelegges arbeidsgodtgjørelse kun med 11,3 % trygdeavgift (ingen arbeidsgiveravgift), hvilket gir en marginal skatte- og avgiftsbelastning på 50,3 %.
Det fremgår av ovenstående at deltakerlignet selskap er fordelaktig fremfor AS når det gjelder avgiftsbelastningen av vederlag for arbeidsinnsats fra personlig eier. Betydningen av dette begrenses imidlertid av at det ut over et visst nivå (innslagspunkt for toppskatt og tak for opptjening av pensjonspoeng) uansett er fordelaktig å gjøre uttak fra selskapet i form av utbytte/overskuddsutdeling med en samlet skattebelastning på 46,71 %, jf. punktet Skjermingsmodellen for personlige aksjeeiere og deltakere ovenfor, fremfor lønn/arbeidsgodtgjørelse.
Det er i denne forbindelse verdt å merke seg at uttak til aktive eiere normalt kan gis i form av utbytte/overskuddsutdeling, uten at skattemyndighetene vil prøve formen og eventuelt omklassifisere til lønn/arbeidsgodtgjørelse. Dette ble lagt til grunn i en uttalelse av 24. mars 2009 fra Skattedirektoratet (Utv. 2009 s. 1284), som senere har blitt fulgt opp i praksis.
Særlig om utenlandsk eierskap
Dersom selskapet skal ha utenlandske eiere, gjør det seg gjeldende særlige skattemessige forhold ved valg av selskapsform.
Utenlandske aksjeeiere er som utgangspunkt pliktige til å svare 25 % norsk kildeskatt av utbytteutdelinger fra et norsk AS, jf. skatteloven § 10–13.* Personlig aksjeeier bosatt i en annen EØS-stat har etter søknad rett på skjermingsfradrag ved kildebeskatningen. Men dersom aksjeeieren er et selskap hjemmehørende i en annen EØS-stat, gir normalt fritaksmetoden vern mot kildebeskatning av utbytte, jf. skatteloven § 2–38 (5). Og er aksjeeieren hjemmehørende i et land som Norge har inngått skatteavtale med, er Norges kildebeskatningsrett etter avtalen ofte begrenset til 5 eller 0 % for utbytte på direkteinvesteringer (mor-datterforhold), og 15 % for utbytte på andre investeringer.* Se eksempelvis nordisk skatteavtale artikkel 10.
Utdelinger fra norske deltakerlignede selskaper utløser ikke kildeskatteplikt. Derimot kan en utenlandsk deltaker bli såkalt begrenset skattepliktig til Norge. Dette gjelder som utgangspunkt dersom deltakeren ved selskapsdeltakelsen anses å utøve eller delta i virksomhet som drives i eller bestyres fra Norge, jf. skatteloven § 2–3 (1) b. Men i skatteloven § 2–34 er det en særregel som på nærmere vilkår fritar fra begrenset skatteplikt dersom virksomheten knytter seg til eie og drift av skip i internasjonal fart mv. Dessuten vil eventuell skatteavtale med det aktuelle utlandet normalt begrense Norges beskatningsrett til de tilfeller der den utenlandske deltakeren anses å utøve virksomheten gjennom et såkalt fast driftssted (permanent establishment) i Norge.* Se eksempelvis nordisk skatteavtale artikkel 7, jf. artikkel 5. Begrepet fast driftssted er behandlet i Zimmer: Internasjonal inntektsskatterett, 2009, 4. utg. side 171 flg.
Utenlandsk deltaker som blir begrenset skattepliktig til Norge, må svare skatt av sin andel av selskapets nettoresultat. Dessuten blir deltakeren skattepliktig for utdelinger etter deltakermodellen dersom han er en fysisk person og etter tre-prosentregelen i andre tilfeller.* Den utenlandske deltakeren kan få rett til kredit for norsk skatt ved beskatningen i sitt hjemland.
Det følger av det ovenstående at det ikke kan oppstilles en generell regel for hvilken selskapsform som er skattegunstig for utenlandske eiere. Det må vurderes konkret i hvert tilfelle og beror blant annet på aktiviteten/virksomheten i selskapet, om de utenlandske eierne er personer eller selskaper, hvor stor eierinteresse de utenlandske eierne skal ha, om de er hjemmehørende innenfor eller utenfor EØS, og reguleringen i eventuelle skatteavtaler Norge har med de aktuelle utland.
Skattefritak ved omorganiseringer
Skatteloven § 11–1 flg. åpner for at selskaper på nærmere vilkår kan foreta omorganiseringer (fusjoner, fisjoner, omdanninger og overføringer innenfor konsern mv.) uten umiddelbar beskatning og med skattemessig kontinuitet på selskaps- og eiernivå. Formålet med reglene er å tilrettelegge for samfunnsøkonomisk ønskede tilpasninger innenfor næringslivet.
Reglene tillater som utgangspunkt at både AS og deltakerlignede selskaper kan omorganiseres skattefritt. En vesentlig forskjell knytter seg imidlertid til muligheten til å foreta skattefri omdanning til en annen selskapsform. Det følger av skatteloven § 11–20 og Finansdepartementets forskrift til skatteloven § 11–20–1 flg. at et deltakerlignet selskap kan omdannes skattefritt til et AS. Dessuten er det på ulovfestet grunnlag antatt at et deltakerlignet selskap kan omdannes skattefritt til en annen type deltakerlignet selskap etter tilsvarende prinsipper som følger av de lovfestede omdanningsreglene.* Se Zimmer (red): Bedrift, selskap og skatt, 2014, 6. utg. side 664. Men det er ingen lovhjemmel eller annet grunnlag for at AS kan omdannes skattefritt til deltakerlignet selskap.
Ovenstående innebærer at dersom man er i tvil om hvilken selskapsform som er mest gunstig, så har deltakerlignet selskap det fortrinn at man senere kan angre seg og foreta en skattefri omdanning til AS.
Tabellen nedenfor oppsummerer noen skattemessige forhold ved valg av selskapsform:
AS |
ANS/DA |
KS/IS |
|
Ligningsmåte |
Selskapsligning |
Deltakerligning etter nettometoden |
Deltakerligning etter nettometoden |
Inntektssamordning |
Ved konsernbidrag oppnås inntektssamordning med andre AS i samme skattekonsern |
Deltakerligningen medfører inntektssamordning med deltakerne |
Deltakerligningen medfører at overskudd i selskapet kan samordnes med underskudd hos deltakerne |
Rentebegrensnings-regelen |
Aksjeeiere har ikke noe selskapsansvar som kan medføre at rentebegrensningsregelen får anvendelse for selskapets eksterne lån |
Selskapsansvaret til nærstående deltaker anses som ubegrenset sikkerhetsstillelse for hele (ANS) eller deler (DA) av selskapets eksterne lån, som derved omfattes av rentebegrensningsregelen |
Innskuddsforpliktelsen til nærstående kommandittist/stille deltaker anses som sikkerhetsstillelse for en tilsvarende beløpsbegrenset andel av selskapets eksterne lån, som derved omfattes av rentebegrensningsregelen |
Fritaksmetoden |
Kvalifiserende subjekt Kvalifiserende objekt med unntak for bl.a. portefølje- og lavskattelandsinvesteringer utenfor EØS |
«Kvalifiserende subjekt» ved beregning av nettoresultatet Kvalifiserende objekt såfremt minst 90 % av selskapets aksjeinvesteringer er innenfor fritaksmetoden |
«Kvalifiserende subjekt» ved beregning av nettoresultatet Kvalifiserende objekt såfremt minst 90 % av selskapets aksjeinvesteringer er innenfor fritaksmetoden |
Skjermings-modellen |
Aksjonærmodellen gir samlet skattebelastning på 46,71 % ut over skjermingen |
Deltakermodellen gir samlet skattebelastning på 46,71 % ut over skjermingen |
Deltakermodellen gir samlet skattebelastning på 46,71 % ut over skjermingen |
Arbeidsvederlag til aktive eiere |
Beskattes som lønn med marginal skatte- og avgiftsbelastning på 53,6 % |
Beskattes som arbeidsgodtgjørelse med marginal skatte- og avgiftsbelastning på 50,3 % |
Kan velge om arbeidsvederlag til kommandittist/stille deltaker skal beskattes som lønn eller arbeidsgodtgjørelse. |
Utenlandsk eier |
Kan bli gjenstand for norsk kildebeskatning av utbytte |
Kan bli begrenset skattepliktig til Norge |
Kan bli begrenset skattepliktig til Norge |
Skattefrie omorganiseringer |
Kan ikke omdannes til deltakerlignet selskap |
Kan omdannes til annet deltakerlignet selskap og til AS |
Kan omdannes til annet deltakerlignet selskap og til AS |
Oppsummering
En del av fordelene og ulempene ved selskapsformene er oppsummert i tabellen på neste side.
Grovt sett behandles IS og KS likt skattemessig. Gjennomgåelsen ovenfor viser at IS som regel er å foretrekke fremfor KS, med mindre det er viktig å pantsette selskapsandelene eller de stille deltakernes manglende innflytelse er et problem.
ASer i et skattekonsern kan ved å yte konsernbidrag avregne underskudd mot overskudd og har derfor som regel ikke behov for en ytterligere inntektssamordning etter reglene om deltakerligning. Videre er det ofte en viktig del av begrunnelsen for å organisere virksomheten i datterselskaper at det oppnås en ansvarsbegrensning, noe ANS/DA ikke tilbyr. I et IS er ansvaret begrenset og utdelingsadgangen er større enn i et AS. På den annen side er det mer ressurskrevende å etablere et IS enn et AS, det er ikke mulig å pantsette IS-andelene og underskudd fra ISet kan ikke samordnes med overskudd i konsernet. I praksis antar vi derfor at skattekonsern som hovedregel vil velge å organisere sine datterselskaper som AS.
Hvis selskapet skal ha flere eiere, kan organisering som et ANS/DA, KS eller IS gi skattemessige fordeler gjennom den inntektssamordning som oppnås ved deltakerligningen. Utenfor skattekonsern er inntektssamordning fullstendig utelukket for eierne i et AS.
Går virksomheten med overskudd som det er ønskelig å samordne med underskudd hos eierne, er det nærliggende å velge IS eller KS, der deltakernes ansvar er begrenset.
Går virksomheten med underskudd som det er ønskelig å avregne mot annet overskudd hos eierne, bør ANS/DA vurderes (ettersom underskudd fra IS og KS bare kan føres mot fremtidig overskudd fra ISet eller KSet eller gevinst ved realisasjon ved andeler i selskapet). Samtidig kan det ubegrensede deltakeransvaret ved ANS/DA langt på vei unngås ved at deltakerne eier sine selskapsandeler gjennom et eget holdingselskap, se punktet Adgang til inntektssamordning ovenfor. I tillegg eller isteden kan det inngås en avtale med selskapets hovedkreditor om at han ikke kan holde deltakerne ansvarlig ut over visse fastsatte beløp.
Hvis selskapet har en eier som anses som nærstående, typisk fordi hans eierinteresse er på 50 % eller mer, kan det imidlertid utgjøre en vesentlig ulempe for et ANS/DA, KS eller IS at fradragsretten for renter på banklån og andre eksterne lån kan avskjæres etter rentebegrensingsreglene, jf. punktet Rentebegrensningsregelen og selskapsansvar ovenfor.
Særlige skattemessige forhold gjør seg gjeldende dersom selskapet skal ha utenlandske eiere.
Er man i tvil om hva som er den beste selskapsformen, har som nevnt de deltakerlignede selskapene det fortrinn at de kan omdannes skattefritt til AS,* Det norske skattefritaket utelukker ikke at omdanningen kan medføre beskatning av eventuelle utenlandske eiere etter reglene i deres hjemland. mens AS ikke kan omdannes skattefritt til et deltakerlignet selskap, se punktet Skattefritak ved omorganiseringer ovenfor.
Fordeler og ulemper ved forskjellige selskapsformer:
AS |
KS |
ANS/DA |
IS |
|
Ansvarsform |
Begrenset for alle aksjeeierne |
Ubegrenset for komplementar, men begrenset for kommandittister |
Ubegrenset for alle, men bare delt for deltakere i DA |
Ubegrenset for hovedmann, men begrenset for stille deltakere |
Foretaksregistrering og offentlighet |
Ja |
Ja |
Ja |
Ingen offentlighet ut over at regnskapet må registreres i Regnskap-registeret |
Selskapenes organisasjon |
Enkel og kjent |
Komplisert |
Enkel |
Enkel, men deltakerråd kan komplisere |
Deltakernes innflytelse |
God, gjennom generalforsamlingen |
God, gjennom selskapsmøtet |
God, gjennom selskapsmøtet |
God hvis deltakerne eier hovedmannen. Ellers er den svak, men kan styrkes gjennom deltakerråd og avtale med eieren av hovedmannen |
Krav til selskapskapital |
Minst NOK 30 000 |
Minst NOK 20 000 pr. kommandittist |
Ingen krav |
Ingen krav |
Uinnkalt kapital |
Ikke tillatt, men kan følge av aksjeeieravtale |
Ja, inntil 60 % av selskapskapitalen |
Ja, all kapital kan være uinnkalt |
Ja, all kapital kan være uinnkalt |
Utdelinger |
Normalt begrenset til bokført egenkapital iht. årsregnskapet minus aksjekapitalen |
Begrenset til 60 % av den egenkapital som iht. årsregnskapet for siste regnskapsår overstiger 40 % av selskapskapitalen |
Ingen begrensninger med mindre utdelingen «åpenbart ville skade selskapets eller kreditorenes interesser» |
Ingen begrensninger med mindre utdelingen «åpenbart ville skade selskapets eller kreditorenes interesser» |
Oppløsning |
Etter 6 ukers kreditorvarsel |
Etter 6 ukers kreditorvarsel |
Etter 6 ukers kreditorvarsel |
Kan gjennomføres uten kreditorvarsel |
Pantsettelse |
Ja, med mindre vedtektene forbyr det |
Ja, men bare hvis det utstedes andelsbevis for andelene |
Ja, men bare hvis det utstedes andelsbevis for andelene |
Nei |
Stiftelse |
Stiftelsesdokument og enkle vedtekter må utarbeides og registreres i Foretaksregisteret |
Selskapsavtale må utarbeides og registreres i Foretaksregisteret |
Selskapsavtale må utarbeides og registreres i Foretaksregisteret |
Selskapsavtale bør utarbeides, men denne skal ikke registreres i Foretaksregisteret |
Fleksibilitet |
Utførlig lovregulering gir mindre fleksibilitet |
Større fleksibilitet enn AS, men preseptoriske regler om innskudd og bunden egenkapital må følges |
Stor fleksibilitet |
Stor fleksibilitet |
Bruk i praksis |
Enkel og anerkjent selskapsform |
Anerkjent, men mer komplisert selskapsform |
Anerkjent, men mer komplisert selskapsform |
Mindre anerkjent selskapsform som mange misforstår, men fremtrer ikke utad |


