


Aksjebytte
Aksjebytte faller innunder reglene om skattefri grenseoverskridende omorganisering i skatteloven § 11–11, og er trolig den mest brukte formen for omorganisering i EU.
Aksjebytte medfører at det dannes konsernforhold når aksjonærene i overdragende selskap overfører sine aksjer til overtakende selskap, mot vederlag i aksjer i overtakende selskap.
Transaksjonsformen er interessant fordi man oppnår en fusjonslignende transaksjon uten å måtte bruke de formelle reglene om fusjon i aksjelovgivningen. Videre tillater ikke EU-land trekantfusjon, men skattefritt aksjebytte etter fusjonsskattedirektivet erstatter langt på vei trekantfusjon etter norsk internrett. Gjennom flere års praksis om skattefritak etter søknad* Skatteloven § 11–22. ble det utviklet en aksept for skattefritt aksjebytte over landegrensene. Dette er trolig årsakene til at aksjebytte ble valgt fremfor trekantfusjon ved innføring av reglene om skattefri omorganisering over landegrensene. Ved innføringen av lovregulert skattefritak ble transaksjonsformen dermed mer forutsigbar.
Grenseoverskridende fusjon har tidligere blitt omtalt i foregående artikler i RR 03/2014 og RR 04/2014.
Skattefritt aksjebytte
Skattefritak ved aksjebytte etter skatteloven § 11–11 forutsetter at minst ett selskap er hjemmehørende i Norge og minst ett er hjemmehørende i en annen stat. Reglene regulerer også aksjebytte mellom utenlandske selskaper med norske aksjonærer. Det er åpnet for at aksjebytte mellom selskaper etablert utenfor EØS-området også skal omfattes av skattefritaket. Her gjelder det likevel en avgrensning mot lavskatteland utenfor EØS etter skatteloven § 10–63, samt lavskatteland innenfor EØS i henhold til realitetskravet i skatteloven § 10–64.
Videre er det et krav at transaksjonen skal innebære en overføring av minst 90 prosent av aksjene, samt at tilleggsvederlaget ikke skal overstige 20 prosent. Tolkningen av skatteloven § 11–11 fjerde ledd og krav om overføring av minst 90 prosent av aksjene, er behandlet i en bindende forhåndsuttalelse fra Skattedirektoratet.* BFU 9/12. Saken gjaldt overføring av 26,7 prosent av aksjene i forbindelse med aksjebytte. Det overtakende selskapet eide fra før 73,3 prosent av aksjene. Etter et eventuelt aksjebytte ville det overtakende selskapet ha en eierposisjon på 100 prosent. Spørsmålet var om aksjebytte likevel kunne gjennomføres skattefritt, ettersom det overtakende selskapet ville oppnå en eierposisjon på mer enn 90 prosent. Skattedirektoratet vektla i sin vurdering at de norske reglene om aksjebytte ikke er basert på fusjonsskattedirektivet. Selv om aksjebyttet ville medført en fusjonslignende transaksjon, faller fremgangsmåten likevel utenfor lovens ordlyd. Direktoratet konkluderte med at det skisserte aksjebyttet ikke oppfylte kravet til skattefrihet etter skatteloven § 11–11 fjerde ledd.
Vilkårene for skattefritt aksjebytte etter norsk internrett ligger altså et stykke unna den ordningen som fremgår av fusjonsskattedirektivet, som er utgangspunktet for regelverket i EU. Ved aksjebytte krever fusjonsskattedirektivet at det overtagende selskapet oppnår stemmemajoriteten i det overdragende selskapet.* 2009/133/EF art. 2d. Aksjebyttet behøver strengt tatt ikke omfatte mer enn én prosent av aksjene dersom det overtagende selskapet allerede har 50 prosent av stemmerettene i det overdragende selskapet.* Gjems-Onstad, Norsk bedriftsskatterett. s. 870.
Aksjebytte må i likhet med fusjon gjennomføres i samsvar med prinsipp for skattemessig kontinuitet som følger av skatteloven § 11–7. Et aksjebytte har kun virkning på aksjonærnivå og det stilles derfor ikke noe krav knyttet til kontinuitet på selskapsnivå. Kravene til skattemessig kontinuitet er nærmere utledet gjennom prinsipputtalelser fra Finansdepartementet.* Utv. 2011 s.1216 FIN og Utv. 2012 s. 487 FIN. Det skilles mellom aksjebytte med norsk overtakende selskap, med norsk overdragende selskap og aksjebytte mellom utenlandske selskap.
Aksjebytte med norsk overdragende selskap
Skattemessig kontinuitet er et bærende vilkår for skattefritak ved aksjebytte. Hovedprinsippet i skatteloven § 11–7 om skattemessig kontinuitet gjelder for skatteposisjoner som er innenfor norsk beskatningsområde både før og etter selskapsintegrasjonen. I utgangspunktet vil det derfor i denne situasjonen der det overdragende selskapet er hjemmehørende i Norge, være tilstrekkelig å begrense kontinuitetskravet til norske aksjonærer i det overdragende selskapet. I tillegg er det oppstilt et vilkår om at aksjebyttet må gjennomføres med skattemessig kontinuitet for aksjonærer i det overdragende selskapet, som er skattemessig hjemmehørende i det overtakende selskaps hjemstat.* Skatteloven § 11–11 femte ledd. Det interessante i denne situasjonen er at dersom det ikke er aksjonærer i det overdragende norske selskapet som er hjemmehørende i det overtakende selskaps hjemstat, gjelder det likevel et krav om at det overtakende selskapets hjemstat skal ha regler om skattemessig kontinuitet ved aksjebytte for slike aksjonærer.* Utv. 2011 s.1216 FIN punkt 3.3. Krav til skattemessig kontinuitet omfatter derimot ikke aksjonærer i overdragende norsk selskap som er skattemessig hjemmehørende i andre stater. Vilkåret illustreres i figur 1.* Grønn farge symboliserer hvilket subjekt som krav om skattemessig kontinuitet er tilknyttet.
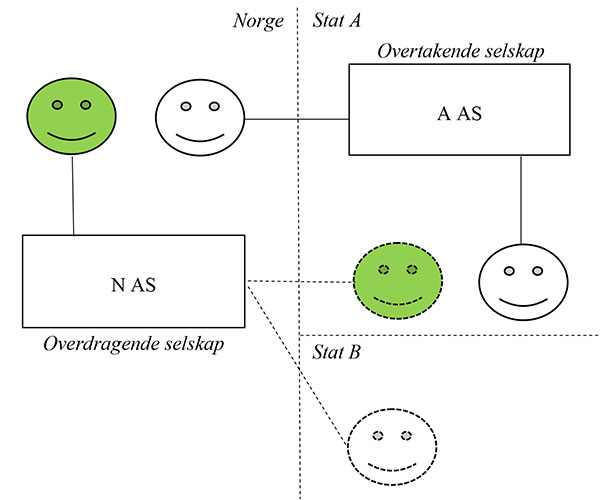
Ved aksjebytte mellom utenlandske selskaper kan utenlandske aksjonærer (i det overdragende selskapet) velge hvorvidt aksjebyttet skal gjennomføres med kontinuitet. Det er usikkert om tilsvarende valgadgang gjelder for aksjebytte der et norsk selskap er involvert. Spørsmålet blir i så fall om utenlandske aksjonærers (i det overdragende selskapet) eventuelle valg om å gjennomføre aksjebytte med diskontinuitet vil påvirke norske aksjonærers adgang til å gjennomføre aksjebytte med skattemessig kontinuitet. Det er ikke tatt stilling til problemstillingen verken i forarbeidene eller i prinsipputtalelsene fra Finansdepartementet.
Aksjebytte med norsk overtakende selskap
Ved aksjebytte der det utenlandske selskapet er det overdragende selskapet, vil reglene i hjemstaten til dette selskapet i hovedsak regulere gjennomføringen av aksjebyttet. Finansdepartementet har uttalt at Norge ikke kan stille krav om skattemessig kontinuitet i forhold til reglene i overdragende selskaps hjemstat i denne situasjonen.* Utv. 2011 s. 1216 FIN punkt 3.3. Her linkes kravet om skattemessig kontinuitet kun opp mot hovedprinsippet i skatteloven § 11–7, om videreføring av skatteposisjoner som er innenfor norsk beskatningsområde både før og etter selskapsintegrasjonen. Når Norge er hjemstat for overtakende selskap ved aksjebytte, er det kun et krav til skattemessig kontinuitet for norske aksjonærer i det overdragende selskapet. Vilkåret illustreres i figur 2.* Grønn farge symboliserer hvilket subjekt som krav om skattemessig kontinuitet er tilknyttet.
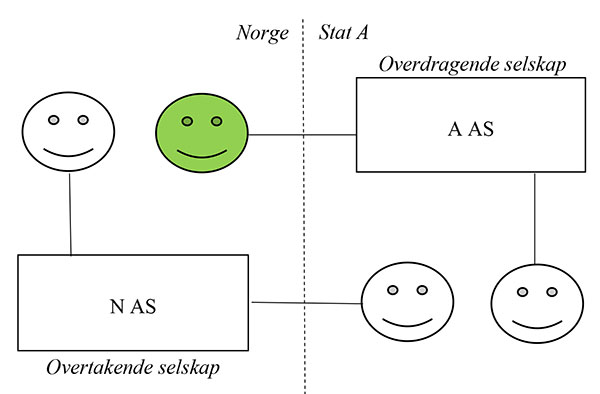
Figur 2.
Aksjebytte mellom utenlandske selskap
Skattemessig kontinuitet ved aksjebytte mellom utenlandske selskaper er omtalt både i prinsipputtalelse av 19. august 2011 og i prinsipputtalelse av 20. mars 2012. Ved grenseoverskridende aksjebytte mellom utenlandske selskaper er det krav om at aksjebyttet gjennomføres i samsvar med de prinsipp for skattemessig kontinuitet som gjelder i den staten hvor det overdragende selskapet er hjemmehørende, og etter kontinuitetsprinsippet som følger av skatteloven § 11–7.
Skattefritak for norske aksjonærer forutsetter dermed at det finnes generelle regler i det overdragende selskapets hjemstat som gir aksjonærer i denne staten rett til å gjennomføre skattefrie aksjebytter basert på kontinuitet, uavhengig av om det overdragende selskap har aksjonærer som er hjemmehørende i dette selskapets hjemstat.
Det er likevel uttalt at det er valgfrihet i forhold til om den enkelte aksjonæren gjennomfører aksjebyttet skattefritt. Utenlandske aksjonærer (i det overdragende selskapet) sine eventuelle valg om å gjennomføre aksjebytte med diskontinuitet, påvirker ikke norske aksjonærers adgang til å gjennomføre aksjebytte med skattemessig kontinuitet, så fremt de øvrige vilkårene i skatteloven § 11–11 er oppfylt. Det er derimot krav om at samtlige aksjonærer som er skattemessig bosatt i Norge, gjennomfører aksjebyttet med skattemessig kontinuitet. Vilkåret illustreres i figur 3.* Grønn farge symboliserer hvilket subjekt som krav om skattemessig kontinuitet er tilknyttet. Gul farge symboliserer valgfrihet i forhold til gjennomføring av skattemessig kontinuitet.
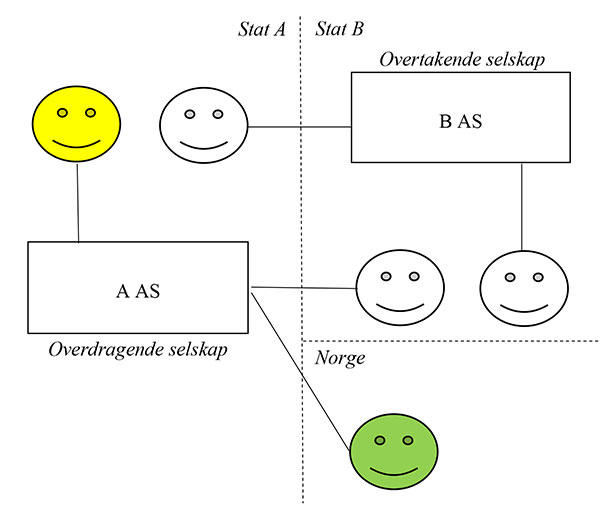
Figur 3.
Her er ikke Norge hjemstat for verken overdragende eller overtakende selskap, men det oppstilles likevel krav om regler knyttet til skattemessig kontinuitet i overdragende selskaps hjemstat. Dette er motstridende i forhold til argumentet ovenfor der overtakende selskap er hjemmehørende i Norge. Her sier Finansdepartementet at Norge ikke kan stille krav til reglene i overdragende selskaps hjemstat, ref. figur 2 ovenfor.
Videre vil jeg trekke en parallell til skattemessig kontinuitet på aksjonærnivå ved fusjon mellom utenlandske selskaper med norske aksjonærer. Her er det også et krav om at skatteposisjoner videreføres med kontinuitet på aksjonærnivå for norske aksjonærer i de utenlandske selskapene, etter de prinsippene som følger av skatteloven § 11–7. I tillegg er det et krav om at det overdragende selskaps hjemstat har regler om skattemessig kontinuitet ved slike fusjoner, samt at disse reglene faktisk følges. Ut i fra ordlyden i prinsipputtalelsen* Utv. 2011 s. 1216 FIN. kan det tolkes slik at Finansdepartementet mener at skattemessig kontinuitet på aksjonærnivå kreves gjennomført for aksjonærer i det overdragende selskapet, bosatt i det overdragende selskapets hjemstat. Dermed gjelder ikke den samme valgadgangen som ved aksjebytte mellom to utenlandske selskaper. Situasjonene ved fusjon og ved aksjebytte er langt på vei identiske for norske aksjonærer i det overdragende utenlandske selskapet. Det er derfor underlig at det i disse situasjonene differensieres på kontinuitetskravet.
Avsluttende bemerkninger
Generelt sett er et skattefritt aksjebytte å foretrekke fremfor fusjon når det overtagende selskapet vil unngå usikkerheten ved å overta forpliktelsene i det overdragende selskapet. Aksjebytte begrenser også etableringen av NUF, når grenseoverskridende fusjon er alternativet. Det kan imidlertid stilles spørsmålstegn ved kravet om skattemessig kontinuitet i utenlandsk hjemstat og de ulikhetene som det er vist til i artikkelen. Et brudd på det skattemessige kontinuitetskravet i en annen stat vil kunne velte en skattefri transaksjon i Norge etter reglene om skattemessig kontinuitet ved grenseoverskridende omorganiseringer. Det er skattyter i Norge som må kunne godtgjøre at vilkårene for skattefritak er oppfylt. I praksis vil det være nærmest umulig å vite med sikkerhet om krav om skattemessig kontinuitet fullt ut er oppfylt. Jeg viser forøvrig til foregående artikkel om grenseoverskridende fusjon i RR 03/2014, om kontinuitetskravet kan sies å være i tråd med EØS-avtalen.
Fusjons- og fisjonsprosessen er naturlig nok tidkrevende og vesentlig dyrere enn et aksjebytte. Som nevnt er aksjebytte mellom to norske selskaper ikke skattefritt, med mindre aksjebyttet skjer mellom to selskapsaksjonærer innenfor fritaksmetoden. Situasjonen kan betegnes som omvendt diskriminering der grenseoverskridende aksjebytte blir fordelaktig behandlet sammenlignet med norske aksjebytter. Ettersom aksjebytte kan skje skattefritt mellom aksjonærer innenfor fritaksmetoden, ville et eventuelt skattefritak for aksjebytte mellom norske selskaper i tillegg omfattet personlige aksjonærer. Spørsmålet er om en da rokker ved fundamentale prinsipper i norsk skatterett. Bytte av et finansinstrument mot et annet er realisasjon, og det kan vanskelig gjøres et generelt unntak for aksjer. Grensedragningen blir også muligens vanskelig både i forhold til fritaksmetoden og avkastning på kapital på personlig aksjonærs hånd. Det gis ingen begrunnelse i forarbeidene for hvorfor det ikke ble innført skattefritak også for norske aksjebytter.


