


Børsnoterte foretaks finansielle rapportering
Formålet med denne artikkelen er å oppsummere enkelte observasjoner fra EYs undersøkelse av regnskapspraksis på Oslo Børs og resultater fra en spørreundersøkelse blant medlemmer av Norske Finansanalytikeres Forening.
Praksisundersøkelsen
EY foretar hvert år en praksisundersøkelse hvor vi gjennomgår årsregnskapene til egenkapitalutstedere på Oslo Børs. Formålet med undersøkelsen er blant annet å se om regnskapsbrukere får den informasjonen som skal inkluderes i et IFRS-regnskap og å identifisere etablert praksis for områder hvor IFRS åpner for valgmuligheter. Ved etterlevelse av International Financial Reporting Standards (IFRS) vil regnskapsbrukere få informasjon som kan være nyttig i forbindelse med deres beslutninger på grunnlag av regnskapet. Videre vil utarbeidelse av regnskap i samsvar med IFRS minimere risikoen for negative reaksjonsformer på regnskapet fra tilsynsmyndigheter. Når regnskapsbrukerne får den informasjonen de behøver og det er lav usikkerhet knyttet til denne, blir resultatet redusert kapitalkostnad. Manglende etterlevelse av IFRS kan medføre at regnskapsbrukere får informasjon av redusert kvalitet og at sammenlignbarheten reduseres.
IFRS-praksisundersøkelsen er basert på årsregnskap for 2013 for samtlige 170 egenkapitalutstedere (heretter «utstedere») på Oslo Børs som utarbeidet årsregnskapet etter IFRS. Noen temaer er basert på et utvalg på 65 foretak. Dette utvalget inkluderer 22 utstedere i OBX-indeksen pluss de 43 største målt etter markedsverdi. Enkelte temaer om pensjon er basert på et utvalg bestående av de 30 utstederne på Oslo Børs med størst brutto pensjonsforpliktelse i forhold til totalkapital. For hvert tema presentert i denne artikkelen angis det hvilket utvalg observasjonene er basert på.
I motsetning til regnskapsåret 2012, var det i regnskapsåret 2013 enkelte betydelige endringer i regnskapsregelverket. Den nye standarden IFRS 13 Måling av virkelig verdi og endringer i IAS 19 Ytelser til ansatte, herunder bortfallet av «korridormetoden», måtte anvendes i 2013-regnskapet. I tillegg, tilsvarende som i 2012-regnskapet, kunne utstederne velge å ta i bruk IFRS 10 Konsernregnskap, IFRS 11 Felleskontrollerte ordninger og IFRS 12 Opplysninger om interesser i andre foretak.
Vi har også gjennomgått delårsregnskapene for første kvartal 2014 for samtlige utstedere og kartlagt konsekvensene fra implementering av IFRS 10 og IFRS 11 for dem som ikke hadde valgt å implementere disse standardene før det obligatoriske ikrafttredelsestidspunktet.
Spørreundersøkelsen
EY og Norske Finansanalytikeres Forening (NFF) gjennomførte i august 2014 en spørreundersøkelse blant medlemmene av NFF. 150 personer deltok, primært finansanalytikere, økonomisjefer/CFO-er og investorer. Formålet med spørreundersøkelsen var å kartlegge deres oppfatning om regnskapets relevans, kompleksitet, og hvilke noter som er viktigst.
Hovedfunn
Selv om det ikke er like fremtredende for regnskap til utstedere på Oslo Børs som det er for regnskap til utenlandske selskaper, er det rom for forbedringer når det gjelder å redusere omfanget av ikke-relevant informasjon i regnskapet.
94 prosent av utstederne fikk revisjonsberetning uten presisering, forbehold eller andre modifiseringer.
Litt over halvparten av utstederne utarbeidet morselskapets årsregnskap i samsvar med god regnskapsskikk i Norge. Disse må potensielt forholde seg til den nye norske regnskapsstandarden som er foreslått å gjelde fra 1. januar 2016.
Nesten halvparten presenterer resultatandeler fra investeringer regnskapsført i samsvar med egenkapitalmetoden utenfor drifts- og finansresultat.
Implementeringen av IAS 19R medførte for enkelte med ytelsesbaserte pensjonsordninger en vesentlig reduksjon av balanseført egenkapital.
Frivillig implementering av IFRS 10 medførte ingen vesentlige effekter.
Frivillig implementering av IFRS 11 medførte vesentlige effekter for noen få utstedere. En vanlig observert effekt var som ventet overgang til egenkapitalmetoden fra bruttometoden for felleskontrollert virksomhet.
IFRS 13 måtte implementeres i 2013-regnskapet, men medførte med ett unntak ikke vesentlige konsekvenser for måling av virkelig verdi.
86 prosent hadde i 2013-regnskapet implementert nye krav til presentasjon av andre inntekter og kostnader (OCI).
Informasjonsvalgproblemet («disclosure overload»)
Enkelte hevder at regnskap, og da særlig IFRS-regnskap, er for omfattende og at den relevante informasjonen er vanskelig tilgjengelig. Det er flere årsaker til dette, herunder regnskapenes format og struktur, grad av skreddersøm og anvendelse av vesentlighetsprinsippet. Primært er informasjonsvalgproblemet eksisterende for utenlandske selskaper hvor en observerer årsrapporter på over 500 sider. Men også i Norge mener enkelte at det er rom for forbedringer. EY og Norske Finansanalytikeres Forening (NFF) spurte i 2014 medlemmene av NFF om finansregnskapet bærer preg av å være for omfattende fordi det gis for mye ikke-relevant informasjon.

Figur 1: Finansregnskapet bærer preg av å være for omfattende; for mye ikke-relevant informasjon.
Én av tre var enig i påstanden, noe som underbygger at problemstillingen også er relevant for norske selskaper.
Ser vi hen til årsrapportene og årsregnskapene til utstederne på Oslo Børs, har vi de tre siste årene observert en liten økning i gjennomsnittlig antall sider.

Figur 2: Antall sider i årsrapporter og IFRS-regnskap
Illustrasjonen ovenfor viser at gjennomsnittlig antall sider i årsrapporten var 100 sider, mens årsregnskapene i gjennomsnitt var 45 sider. For å sette dette i perspektiv kan det nevnes at årsrapportene før overgangen til IFRS i gjennomsnitt var på 45 sider. Mulige konsekvenser fra økning i antall sider er at den relevante informasjonen blir vanskelig tilgjengelig og at regnskapsbrukerne ikke klarer å identifisere all beslutningsnyttig informasjon.
Det er flere virkemidler for å gjøre den relevante informasjonen mer tilgjengelig, herunder omstrukturering av regnskapet, høyere grad av skreddersøm og større bruk av vesentlighetsprinsippet på noteopplysninger.
Å presentere den mest relevante tilleggsinformasjonen foran i notedelen kan være et virkemiddel for å motvirke informasjonsvalgproblemet:
Informasjon som av natur er sentral, presenteres på en mer fremtredende måte, for eksempel rett etter regnskapsoppstillingene.
Informasjon som av natur er mindre viktig, presenteres mot slutten av notene, eller som et vedlegg. Eksempler på denne typen informasjon kan være ikke-implementerte standarder og prinsippnoten.
I den tidligere nevnte undersøkelsen utført av EY og NFF ble respondentene også bedt om å angi hvilke noter de bruker mest i sitt arbeid. Figuren nedenfor viser hvilke syv noter som ble rangert som de viktigste.

Figur 3: De syv mest brukte notene
Respondentene ble også bedt om å angi hvilke noter de sjelden eller aldri bruker i sitt arbeid. Figuren på neste side viser hvilke syv noter som ble rangert som minst viktig.

Figur 4 De syv minst brukte notene
Blant de syv mest brukte notene finner vi ingen store overraskelser. Derimot synes vi det er interessant å observere at både tilleggsinformasjon om (1) estimatusikkerhet og skjønnsutøvelse og (2) kontanter og kontantekvivalenter figurerer på listen over de minst brukte notene.
Det er liten tvil om at tilleggsinformasjon om estimatusikkerhet og skjønnsutøvelse er kritisk for en god forståelse av regnskapet. Det følger av IAS 1.125 at det skal opplyses om forutsetninger lagt til grunn og andre kilder til estimeringsusikkerhet. Som en del av praksisundersøkelsen undersøkte EY, for utvalget på 65 utstedere, om noten om estimatusikkerhet ga tilstrekkelige opplysninger om benyttede forutsetninger om fremtiden og kilder til usikkerhet. Resultatet var at om lag halvparten av beskrivelsene av estimatene som utstederne ga, etter vår oppfatning, var av en for generell karakter til at brukeren er i stand til å forstå ledelsens faktiske vurderinger. Dette kan være en del av forklaringen på at denne tilleggsinformasjonen anses som mindre viktig av regnskapsbrukerne enn man kanskje skulle forvente.
Tilleggsinformasjon om kontanter og kontantekvivalenter vil være av vesentlig betydning der det foreligger usikkerhet rundt tilgjengeligheten av midlene i regnskapet. Som en del av EYs praksisundersøkelse kartla vi hvilke opplysninger som ble gitt om restriksjoner på kontantbeholdningen. Litt over halvparten av alle utstederne opplyste om slike restriksjoner og 36 prosent av disse opplyste om restriksjoner på mer enn én bestanddel av kontantbeholdningen. Hos 45 prosent var skattetrekksmidler bundne midler, mens garantier og depositum representerte bundne midler hos henholdsvis 13 og 12 prosent av utstederne. Videre undersøkte vi om noen utstedere på Oslo Børs opplyste om restriksjoner på kontantbeholdning hos utenlandske datterselskaper, herunder skatteeffekter ved utbytte til morselskapet. Ett selskap opplyste om at valutagevinst ved utbytte til morselskapet vil utløse betalbar skatt, mens fem eksplisitt opplyste om at det ikke påløper skatt når det gis utbytte til morselskapet. Slike opplysninger er viktige i analyser av blant annet utbyttekapasitet, noe IASB har erkjent og derfor nå arbeider med å forbedre noteopplysningskravene for restriksjoner på kontantbeholdningen. Det er ikke usannsynlig at noteopplysninger om kontanter og kontantekvivalenter vil brukes oftere når noteopplysningskravene forbedres.
Revisjonsberetning
I revisors beretning vil regnskapsbrukere finne informasjon om hvorvidt revisor har identifisert vesentlige ikke-korrigerte feil i regnskapet. Dersom revisor anser det som nødvendig å gjøre brukerne oppmerksomme på et forhold presentert eller beskrevet i regnskapet som etter revisors skjønn er av grunnleggende betydning for brukernes forståelse av regnskapet, vil revisor tilføye et presiseringsavsnitt i revisjonsberetningen. Følgelig er det nyttig for en regnskapsbruker å kartlegge om revisors beretning er «ren», noe som vil bety at den ikke inneholder forbehold, negativ konklusjon, konklusjon om at revisor ikke kan uttale seg eller presisering.
2010 |
2011 |
2012 |
2013 |
|
Ren |
91,0 % |
89,0 % |
92,0 % |
93,5 % |
Presisering |
8,0 % |
10,0 % |
8,0 % |
6,0 % |
Forbehold |
1,0 % |
0,5 % |
0,0 % |
0,0 % |
Revisor kan ikke uttale seg |
0,0 % |
0,5 % |
0,0 % |
0,5 % |
Tabell 1: Type revisjonsberetning
Som tabellen viser, fikk 94 prosent av alle utstedere på Oslo Børs en ren revisjonsberetning til 2013-regnskapet. Seks prosent (ti utstedere) fikk en revisjonsberetning med presisering, hvorav de fleste fikk presisering hvor revisor omtalte usikkerhet knyttet til forutsetningen om fortsatt drift. Samtlige hadde selv omtalt denne usikkerheten i regnskapet. To utstedere fikk presisering vedrørende usikkerhet knyttet til fremtidige utfall. En sannsynlig årsak til reduksjonen i andelen presiseringer er at det ikke lenger er like vanskelig å få tilgang til kapital som det var i årene etter finanskrisen og dette reduserer usikkerheten rundt fortsatt drift. At så få får revisjonsberetning med forbehold tilsier at regnskapene til utstedere på Oslo Børs er av høy kvalitet.
Én utsteder fikk en revisjonsberetning der revisor ikke kunne uttale seg, dette på grunn av verdsettelse av eiendeler og mulig straffbar handling. I likhet med i 2012 fikk ingen utstedere revisjonsberetning med forbehold.
Regnskapsspråk i morselskapet
Norsk RegnskapsStiftelse har gitt ut et høringsutkast til ny norsk regnskapsstandard. Den nye regnskapsstandarden, som i skrivende stund er foreslått å gjelde fra og med 1. januar 2016, vil potensielt medføre endringer for utstedere som i dag utarbeider årsregnskap etter god regnskapsskikk (NGAAP). EY har for perioden 2009–2013, unntatt 2012, kartlagt hvilket regnskapsspråk utstederne på Oslo Børs benytter i morselskapets årsregnskap.
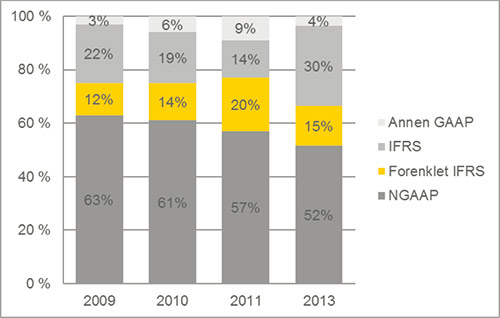
Figur 5 Regnskapsspråk i morselskap
For alle utenom små foretak og ideelle organisasjoner er det foreslått å erstatte gjeldende standarder i norsk god regnskapsskikk (GRS) med en ny standard basert på IFRS for SMEs. For børsnoterte foretak vil en eventuell innføring av denne standarden få betydning dersom foretaket presenterer morselskapets regnskap etter GRS.
Andelen som bruker norsk god regnskapsskikk er redusert i perioden, men fremdeles er det 52 prosent av utstederne som ligger an til å måtte implementere den nye norske standarden dersom den kommer. Alternativet er naturligvis å legge om til forenklet eller full IFRS, slik mange har gjort i perioden. Det er ikke usannsynlig at flere fremover vil velge å endre regnskapsspråk i selskapsregnskapet til enten forenklet eller full IFRS for på den måten å gjøre konsolideringsarbeidet lettere.
Presentasjon av resultatandel fra investeringer regnskapsført i samsvar med egenkapitalmetoden
IFRS angir ikke hvor en skal presentere resultatandel fra investeringer regnskapsført i samsvar med egenkapitalmetoden. Dette gjelder for eksempel tilknyttede foretak og felleskontrollert virksomhet som definert i IFRS 11. Før overgang til IFRS 11 kunne felleskontrollerte foretak som definert i IAS 31, regnskapsføres enten ved bruk av egenkapitalmetoden eller ved bruttometoden.
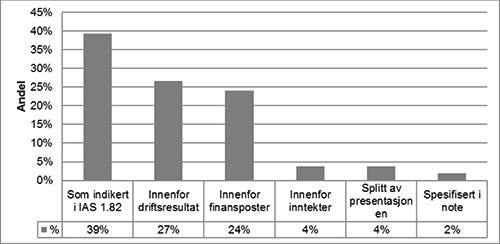
Figur 6: Presentasjon av resultatandel fra investeringer regnskapsført i samsvar med egenkapitalmetoden
Figuren ovenfor viser hvor i resultatoppstillingen utstederne på Oslo Børs presenterer resultatandelen fra investeringer regnskapsført i samsvar med egenkapitalmetoden. «Som indikert i IAS 1.82» betyr at resultatandelen presenteres etter finanskostnader, men før skattekostnad. Dette var det mest vanlige stedet å presentere resultatandelen. Enkelte valgte å presentere forskjellige investeringer innenfor henholdsvis driftsresultat og finansresultat. En slik splittet presentasjon kan begrunnes med at enkelte investeringer holdes og drives i tråd med konsernets øvrige virksomhet og dermed er nærliggende å presentere innenfor driftsresultatet, mens presentasjon innenfor finansposter kan begrunnes med at investeringene er en plassering av kapital hvor formålet er avkastning.
Pensjon
Implementering av IAS 19R
Endringer i IAS 19 (IAS 19R) trådte i kraft 1. januar 2013, med mulighet for tidliganvendelse i årsregnskapet for 2012. Den viktigste endringen var at den såkalte korridormetoden ikke lenger er tillatt, slik at estimatavvik knyttet til ytelsesbaserte pensjonsordninger innregnes direkte i oppstillingen av andre inntekter og kostnader («OCI») i den perioden de oppstår. IAS 19R innebar også at akkumulert estimatavvik som tidligere har ligget utenfor balansen, i sin helhet skulle innregnes i samsvar med prinsippene for retrospektiv anvendelse. Dette betyr at akkumulerte estimatavvik på tidspunktet for åpningsbalanse i sammenligningsåret ble innregnet i egenkapitalen, mens estimatavvik oppstått i 2012 og 2013 (når det ble presentert ett sammenligningsår) innregnes i oppstillingen over andre inntekter og kostnader.
Alle utenom to utstedere på Oslo Børs hadde implementert IAS 19R i årsregnskapet for 2013. En av de to som ikke hadde implementert standarden, hadde legitim grunn da regnskapsperioden tilsier implementering i neste årsregnskap. Derimot hadde et selskap med regnskapsår tilsvarende kalenderåret og som da burde ha implementert IAS 19R, opplyst om at de fortsatt brukte korridormetoden. Fire utstedere implementerte IAS 19R allerede i 2012-regnskapet.
For alle utstederne på Oslo Børs har vi kartlagt hvilke konsekvenser implementeringen av IAS 19R hadde på balanseført egenkapital pr. tidspunkt for åpningsbalanse i sammenligningsåret.
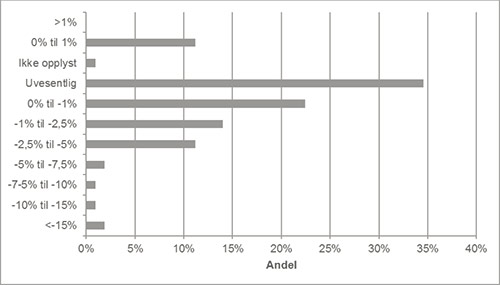
Figur 7: Effekt på balanseført egenkapital av implementering av IAS 19R
Implementeringen av IAS 19R medførte for enkelte en vesentlig negativ justering av balanseført egenkapital. For én utsteder ble balanseført egenkapital redusert med 18 prosent. To andre utstedere fikk også nedjustert egenkapitalen med over 10 prosent. Gjennomsnittet var en reduksjon på 2,1 prosent.
Det er i IAS 19R ikke gitt føringer på hvor netto renteinntekt/kostnad skal presenteres. Tilsvarende valgmulighet eksisterte også under gammel IAS 19. Av utvalget bestående av de 30 utstederne med størst brutto pensjonsforpliktelser i forhold til totalkapital, var det seks foretak som endret presentasjon av netto rentekostnad fra drift til finans, mens 23 ikke endret presentasjon.
Aktuarmessige forutsetninger
Bruk av OMF-rente
Frem til regnskapsåret 2012 var statsobligasjonsrenten utgangspunktet for beregningen av pensjonsforpliktelsen. Årsaken til dette var at det gjennom flere år ikke hadde vært ansett å foreligge et likvid markedet for foretaksobligasjoner av høy kvalitet og med lang løpetid. Høsten 2012 var det en debatt i det norske regnskapsmiljøet om renten til foretaksobligasjoner kunne benyttes i stedet for statsobligasjoner. Norsk RegnskapsStiftelse (NRS) uttalte i november 2012 at de ikke lenger avviser at renten på obligasjoner med fortrinnsrett (OMF) kan anvendes ved beregning av diskonteringsrenten, og dette standpunktet er ikke endret i 2013.
EY har undersøkt i hvilken grad OMF-rente ble benyttet ved beregning av pensjonsforpliktelsen i årsregnskapet for 2013. Utvalget besto av alle utstedere på Oslo Børs. Resultatene er oppsummert i figuren nedenfor.
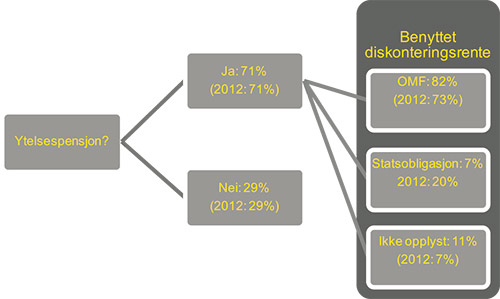
Figur 8: Valg av diskonteringsrente 2013 og 2012. Alle egenkapitalutstedere på Oslo Børs.
I 2013 benyttet 82 prosent av foretakene med ytelsesbaserte pensjonsordninger OMF-rente, mot 73 prosent i 2012.* Av de som brukte OMF-rente opplyste 69 prosent eksplisitt om dette (82 prosent i 2012). Den resterende andelen på 31 prosent opplyste om bruk av en diskonteringsrente som var lik eller tilnærmet lik veiledningen til NRS slik at det er nærliggende å tro at OMF-rente ble brukt, uten at dette ble eksplisitt uttrykt. Da 2012 var det første regnskapsåret der NRS ikke lenger avviste bruken av OMF-renten, var det omtrent som forventet at tre av fire selskaper gikk over til å benytte denne. Da OMF-renten har vært høyere enn statsobligasjonsrenten i både 2012 og 2013, ville en overgang fra statsobligasjonsrente til OMF som diskonteringsfaktor gitt en reduksjon i pensjonsforpliktelsen. Følgelig er det insentiver for selskaper til å være enige i NRS’ vurderinger. Når syv prosent av utstederne likevel velger å benytte statsobligasjonsrenten, må man anta at de selv har vurdert at markedet for OMF ikke er tilstrekkelig likvid til at renten kan benyttes til å beregne pensjonsforpliktelsen.
Mens differansen mellom diskonteringsrente basert på statsobligasjoner og OMF har vært relativt betydelig de siste to årene, viser NRS’ oppdaterte veiledning pr. 31. august 2014 at differansen er redusert. Fra en forskjell på henholdsvis 1,5 og 0,6 prosentpoeng i 2012 og 2013, er differansen pr. 31. august 2014 kun 0,3 prosentpoeng. Følgelig vil valg av grunnlag for diskonteringsrente i 2014-regnskapet ikke resultere i like store forskjeller i pensjonsforpliktelsene som vi har observert i 2012 og 2013 dersom selskaper mener at veiledningen er beste estimat.
Følges NRS’ veiledende pensjonsforutsetninger?
I henhold til IAS 19 skal det være konsistens mellom de enkelte forutsetningene. Det betyr at diskonteringsrente og lønnsvekst må bygge på samme antakelser og at det må være en sammenheng mellom renter og lønnsvekst over tid. Norges Bank og Statistisk Sentralbyrå (SSB) forventer reallønnsøkninger som er over realrenter i de nærmeste årene. Regnskapsprodusenter skal ta hensyn til disse offentlige prognosene. I 2013, som i 2012, kan rentenivået ses på som lavt. En situasjon med langsiktige realrenter vesentlig lavere enn langsiktig reallønnsvekst vil imidlertid ikke kunne vedvare* NRS’ veiledning til pensjonsforutsetninger (august 2014). .
For utvalget bestående av de 30 utstederne med høyest brutto pensjonsforpliktelse i forhold til bokført totalkapital, har EY kartlagt hvilke aktuarmessige forutsetninger for diskonteringsrente og forventet lønnsvekst som ble brukt ved beregningen av pensjonsforpliktelsen. Forutsetningene som ble brukt, er sammenlignet mot hva som ble anbefalt av NRS.
Kun én av utstederne i utvalget brukte rentene til statsobligasjoner som utgangspunkt i 2013-regnskapet. NRS’ veiledning for OMF-rente pr. 31.12.2013 var 4,0 prosent og 3,9 prosent pr. 31.12.2012.
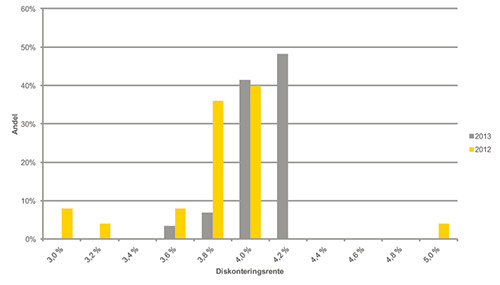
Figur 9: Diskonteringsrente (OMF)
Figuren ovenfor viser hvilke diskonteringsrenter som ble brukt i 2012 og 2013 av de som anvendte OMF-renten som utgangspunkt. De fleste utstedere følger veiledningen til NRS, men det understrekes at det kan være flere årsaker til at foretak kan og bør benytte avvikende forutsetninger. Observasjonene viser at noen tok utgangspunkt i anbefalt diskonteringsrente pr. 31. august hvor veiledningen var 4,1 prosent, og ikke oppdaterte disse med ny veiledning som gjaldt pr. 31. desember. Er de underliggende forutsetningene til NRS’ veiledning i tråd med foretakets pensjonsordninger, og endringen i rentenivået fra 31. august til 31. desember ikke vesentlig, er det ikke nødvendig å utarbeide nye aktuarrapporter basert på rentenivået på balansedagen.
NRS’ veiledning for forventet lønnsvekst var 3,75 prosent pr. 31.12.2013, sammenlignet med 3,5 prosent pr. 31.12.2012. Figur 10 viser fordelingen av hva som forventes av lønnsvekst.
Figur 10: Forventet lønnsvekst
55 prosent estimerte en lønnsvekst i samsvar med NRS’ veiledning. Flere la til grunn en lønnsvekst i samsvar med veiledningen i 2013 enn i 2012, da 50 prosent fulgte veiledningen.
Implementering av IFRS 10, IFRS 11 og IFRS 12
IFRS 10, IFRS 11 og IFRS 12, som alle ble utgitt i 2011, må tas i bruk senest i regnskapsår som starter 1. januar 2014 for utstedere innenfor EU og EØS. Implementering av IFRS 10 til 12 vil for de fleste regnskapsprodusentene medføre endringer. Spesielt gjelder dette IFRS 12 som fordrer mer noteopplysninger. Implementering av IFRS 10 vil kreve at ledelsen utøver mer skjønnsmessige vurderinger for å identifisere hvilke enheter som kontrolleres. IFRS 11 erstatter IAS 31 Andeler i felleskontrollert virksomhet. De fleste felleskontrollerte foretakene etter IAS 31, vil være felleskontrollerte virksomheter etter IFRS 11, og det vil etter implementering av IFRS 11 ikke lenger være mulig å benytte bruttometoden for disse. Det er adgang til tidliganvendelse av standardene, men da kreves det at både IFRS 10, IFRS 11 og IFRS 12 implementeres samtidig. Det er adgang til kun å tidliganvende IFRS 12.
I fjorårets praksisundersøkelse observerte vi at et fåtall utstedere valgte å tidliganvende IFRS 10–12 i 2012-regnskapet. For kun én utsteder medførte implementeringen vesentlige effekter på regnskapet. Effektene var at et tilknyttet selskap ble omklassifisert til et datterselskap.
I 2013-regnskapene var det 31 av 170 utstedere som hadde implementert IFRS 10–12. Ett selskap opplyste om at de kun hadde implementert IFRS 10, mens to kun hadde implementert IFRS 12. Kun å implementere IFRS 10 er ikke i tråd med implementeringsanvisningene, mens kun å implementere IFRS 12 er tillatt og oppfordret. Ingen av dem som implementerte standardene i 2013-regnskapet opplyste om vesentlige effekter.
I delårsregnskapene for første kvartal 2014, tidspunktet da IFRS 10 og IFRS 11 skulle implementeres for dem som ikke hadde valgt å tidliganvende standardene, opplyste kun 41 prosent av utstederne som ikke hadde tidligimplementert, om at IFRS 10 og IFRS 11 var implementert. IFRS 12 gir kun krav til noteopplysninger i årsregnskapet og vil således ikke påvirke delårsregnskap. Vanligst var det å opplyse om at delårsregnskapet var utarbeidet i samsvar med prinsippene i siste årsregnskap. Vi tror ikke dette betyr at IFRS 10 og IFRS 11 ikke ble implementert i delårsregnskapene. Teksten er sannsynligvis en videreføring fra tidligere delårsregnskap. Når det ikke gis opplysninger om implementeringen av nye standarder i delårsregnskapet, også når disse har uvesentlige effekter, kan det skape usikkerhet hos regnskapsbrukerne om nye standarder faktisk er implementert, slik opplysningene i siste årsregnskap tilsier.
Vanligst var det at implementering av IFRS 10 og IFRS 11 ikke medførte vesentlige effekter, men for åtte utstedere oppsto det vesentlige overgangseffekter knyttet til implementering av IFRS 11. Syv utstedere opplyste om at IFRS 11 medførte overgang fra bruttometoden av felleskontrollert virksomhet til egenkapitalmetoden. Én utsteder opplyste om at IFRS 11 resulterte i at det som tidligere var felleskontrollerte foretak, ble definert som felleskontrollerte driftsordninger og dermed ble regnskapsført ved at investor innregnet sin andel av eiendeler, forpliktelser, inntekter og kostnader. Vi observerte samtidig at ingen utstedere opplyste om vesentlige effekter knyttet til implementering av IFRS 10.
Implementering av IFRS 13
IFRS 13 trådte i kraft 1. januar 2013 og skal anvendes prospektivt. Det vil si at sammenligningstallene for foregående regnskapsperioder ikke skal omarbeides. IFRS 13 endrer ikke på kravene for når et foretak skal benytte virkelig verdi i målingen, men beskriver hvordan virkelig verdi skal måles etter IFRS når en annen standard enn IFRS 13 krever eller tillater slik måling.
Av alle utstedere på Oslo Børs ga 86 prosent opplysninger om implementeringen av IFRS 13 i årsregnskapet for 2013. Andelen som ikke ga opplysninger, var 13 prosent, mens én prosent, noe overraskende, eksplisitt opplyste at de ikke hadde implementert standarden.
Av selskapene som ga opplysninger om implementering, oppga 86 prosent at det ikke hadde vesentlig effekt på målingen av virkelig verdi. Ett selskap opplyste om at «implementation of IFRS 13 has resulted in change of measurement categories for financial instruments». Dette er neppe riktig ettersom målekategoriene følger av IAS 39 Finansielle instrumenter – innregning og måling og ikke IFRS 13. De resterende ga kun informasjon av generell karakter og opplyste ikke om IFRS 13 medførte vesentlige eller uvesentlige effekter.
IFRS 13.72 fastsetter et hierarki for virkelig verdi der inndata for verdsettingsmetoder som benyttes til måling av virkelig verdi, kategoriseres i tre nivåer. Hierarkiet gir høyest prioritet til noterte priser (ikke-justerte) i aktive markeder for identiske eiendeler eller forpliktelser (inndata på nivå 1) og lavest prioritet til ikke-observerbare inndata (inndata på nivå 3).
62 utstedere i utvalget på 65 presenterte et virkelig verdi-hierarki for finansielle eiendeler, enten i tabell eller tekstform. Kun syv utstedere, fire oppdrettsselskaper og tre eiendomsselskaper, plasserte ikke-finansielle eiendeler i hierarkiet. Typiske eksempler på dette var biologiske eiendeler og investeringseiendom.
Med IFRS 13 introduseres også et krav om å plassere eiendeler og forpliktelser i virkelig verdi-hierarkiet når virkelig verdi kun opplyses om i note. Dette opplysningskravet omfatter for eksempel finansielle eiendeler målt til amortisert kost fordi IFRS 7 Finansielle instrumenter – Opplysninger krever opplysninger om virkelig verdi. Av utvalget på 65 utstedere var det 15 prosent som plasserte slike eiendeler og forpliktelser i hierarkiet. Det er nærliggende å tro at denne andelen burde vært høyere.
Av utvalget oppga 13 utstedere (20 prosent) at de eide børsnoterte obligasjoner. Ved verdsettelse av børsnoterte obligasjoner er det nærliggende å tenke at siste omsatte kurs tilsvarer virkelig verdi. Men dette vil ikke nødvendigvis være tilfellet for obligasjoner med lav eller ingen omsetning. Eierne må da justere for illikviditeten for å fastsette virkelig verdi. For eksempel kan endringer i rentenivå sammenlignet med sist omsatte kurs fordre behov for justeringer sammenlignet med siste observerbare kurs. Resultatet blir da at verdsettelsen ikke er på nivå 1 i virkelig verdi-hierarkiet.
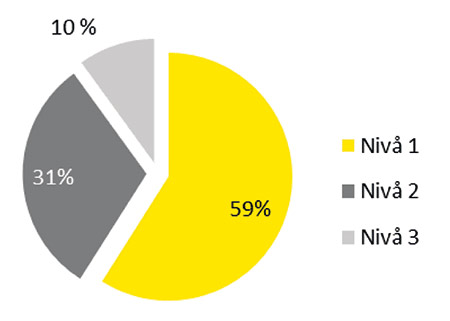
Figur 11: Virkelig verdi-hierarki for børsnoterte obligasjoner
Figur 5 viser på hvilke nivåer de børsnoterte obligasjonene ble verdsatt. Over halvparten opplyste om at verdsettelsen var basert på observerbare priser, mens henholdsvis 31 prosent og 10 prosent opplyste om at verdsettelsen var basert på inndata i nivå 2 og 3. Altså er det flere som ser behov for å justere siste observerbare transaksjonskurs.
IAS 1 Presentasjon av finansregnskap – nye krav til presentasjon av OCI
Fra og med regnskapsår som starter 1. juli 2012 eller senere, skal bestanddeler av andre inntekter og kostnader (OCI) grupperes etter om de i etterfølgende perioder vil bli omklassifisert til resultatoppstillingen eller ikke. I fjorårets praksisundersøkelse kartla vi om det ble tatt hensyn til denne endringen i delårsregnskapet for første kvartal 2013 som var det første regnskapet en skulle implementere endringen når årsregnskapet følger kalenderåret. Da ble det observert at kun 21 prosent etterlevede det nye kravet. Noe mer oppløftende var det å observere at etterlevelsesandelen hadde økt til 86 prosent i årsregnskapet for 2013, men allikevel var det fortsatt 14 prosent som ikke hadde tatt hensyn til endringene i IAS 1 for presentasjon av andre inntekter og kostnader.
Avvik mellom regnskapet for fjerde kvartal og årsregnskapet
Siden 2010 har EY kartlagt om beløp i resultatoppstillinger og balanser endres fra regnskapet for fjerde kvartal til årsregnskapet. Utgangspunktet er at beløpene skal være identiske. I noen tilfeller identifiseres det feil i fjerdekvartalsregnskapet som krever korrigering i årsregnskapet, mens det i andre tilfeller må tas hensyn til hendelser etter tidspunktet for offentliggjøring av fjerdekvartalsregnskapet i årsregnskapet.
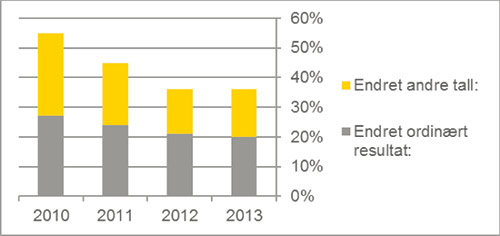
Figur 12: Avvik mellom regnskapet for fjerde kvartal og årsregnskapet
Som figuren ovenfor viser var det 36 prosent som måtte endre beløp i regnskapet for fjerde kvartal 2013. 20 prosent endret ordinært resultat, mens 16 prosent endret andre beløp, herunder omklassifisering fra langsiktig til kortsiktig gjeld. Likt som tidligere år medførte endringene i ordinært resultat det som kan ses på som en uvesentlig justering: 68 prosent endret resultatet med +/- 1 prosent sammenlignet med det presentert i fjerdekvartalsregnskapet. Uansett, våre observasjoner viser at det fortsatt er usikkerhet knyttet til påliteligheten av delårsrapporteringen.
Oppsummerende kommentarer
Som denne artikkelen har belyst, er det fortsatt rom for forbedringer når det gjelder etterlevelse av IFRS for børsnoterte foretak. Dette gjelder for eksempel etterlevelse av IFRS 10 og IFRS 11 som enkelte valgte å implementere på forskjellige tidspunkt, og kravet til å separere andre inntekter og kostnader (OCI) i poster som i senere perioder vil, og ikke vil, omklassifiseres til resultatoppstillingen. Videre har artikkelen oppsummert konsekvenser fra implementering av nye standarder i 2013-regnskapet og i regnskapet for første kvartal 2014. Vi observerte at IAS 19R for de fleste medførte en vesentlig nedjustering av balanseført egenkapital, mens IFRS 13 ikke medførte vesentlige effekter. Videre så vi at IFRS 10 ikke hadde noen effekt, mens IFRS 11 for noen få medførte vesentlige effekter, da primært ved at felleskontrollert virksomhet måtte regnskapsføres i samsvar med egenkapitalmetoden mens bruttometoden ble brukt tidligere.
Nå som årsregnskapet for 2014 snart skal utarbeides, er det viktig å sikre etterlevelse av nye og endrede standarder. Primært vil dette gjelde for IFRS 12 fordi konsekvensene fra IFRS 10 og IFRS 11 allerede er hensyntatt i delårsrapportering for 2014.


