


Ny inntektsføringsstandard
I mai i år utga IASB ny standard om inntektsføring. Utgivelsen markerte slutten på et prosjekt som har pågått i over ti år og som på mange måter har blitt utstillingsvinduet for global harmonisering. FASB i USA utga samtidig en identisk standard som skal virke under US GAAP. I det følgende redegjør vi for hovedtrekkene i den nye standarden1.
Bakgrunn* I artikkelen «IFRS 15 – Inntekt fra kontrakter med kunder», som er gitt ut som særtrykk til IFRS i Norge 2014 (EY), gis en langt mer omfattende redegjørelse for innholdet i den nye inntektsføringsstandarden.* Artikkelen bygger på tilsvarende artikkel som ble utgitt av EY i «Regnskapsnyheter» i juni 2014.
IASB publiserte i slutten av mai 2014 en ny regnskapsstandard om inntektsføring, IFRS 15 Revenue from Contracts with Customers. Regnskapsstandardengjelder for regnskapsår som starter 1. januar 2017 eller senere og skal anvendes retrospektivt, med enkelte unntak. Tidliganvendelse er tillatt. Standarden vil erstatte IAS 18 Driftsinntekter, IAS 11 Anleggskontrakter, i tillegg til tolkningene IFRIC 13 Kundelojalitetsprogrammer, IFRIC 15 Avtaler og bygging av fast eiendom, IFRIC 18 Overføring av eiendeler fra kunder og SIC 31 Driftsinntekter – byttehandel vedrørende reklametjenester.
IFRS 15 er et resultat av et omfattende fellesprosjekt mellom IASB og FASB som har pågått siden 2002. Inntektsføring er et område som gjelder alle foretak og prosjektet har derfor vært gjenstand for særlig stor oppmerksomhet og interesse. Arbeidet med ny regnskapsstandard hadde sitt utspring i det mange oppfattet som mangler og problemer ved gjeldende inntektsføringsstandarder. Det har vært hevdet at gjeldende standarder er mangelfulle og til dels inkonsistente. Det er sparsomt med veiledning og regnskapsprodusenter må i enkelte tilfeller basere seg på veiledningen i US GAAP. US GAAP på den andre siden anses av noen som regelbasert med til dels tilfeldige løsninger. IFRS 15 er utarbeidet for å adressere kritikken mot gjeldende standarder og for å introdusere en helhetlig inntektsføringsmodell som skal gjelde på tvers av virksomheter, bransjer og geografiske regioner.
I det følgende gis en oppsummering av innholdet i IFRS 15 og enkelte kommentarer om mulige endringer sammenlignet med gjeldende praksis. Det presiseres imidlertid at denne redegjørelsen kun er ment å gi en overordnet oppsummering og på ingen måte må anses som et tilstrekkelig grunnlag for å gjennomføre en effektanalyse av den nye standarden. I det arbeidet må en bruke selve standarden aktivt, samt andre kilder og veiledninger.
Femstegsmodellen
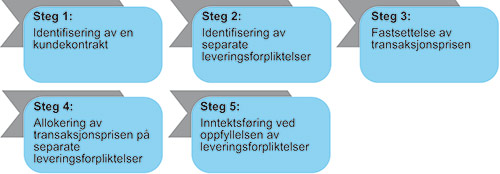
I IFRS 15 etableres et rammeverk for innregning og måling av inntekter. Med innregning menes når et beløp skal tas til inntekt, og med måling menes hvor mye som skal inntektsføres. Grunnprinsippet er at foretak skal innregne inntekter slik at det forventede vederlaget inntektsføres etter et mønster som reflekterer overføring av varer eller tjenester til kunden. Standarden baserer seg på en femstegsmodell, som kan illustreres på følgende måte, se ill. forrige side.
Steg 1: Identifisering av en kundekontrakt
Det første steget i modellen er å identifisere det standarden definerer som en kundekontrakt. En kundekontrakt eksisterer når det foreligger en rettskraftig avtale mellom to eller flere parter. Det stilles ikke krav til skriftlighet, men kontrakten må ha en forretningsmessig substans. Den enkleste formen for en kundekontrakt er et kontantsalg som skjer over disk hvor betingelser med kunden implisitt blir avtalt på stedet. Selgeren vil gjennom utstilling i butikken tilby et produkt, og produktets pris vil være oppgitt. Produktet kan observeres og inspiseres av kunden, og overlevering vil skje ved betaling av det angitte beløp. En kundekontrakt eksisterer på det tidspunktet kunden presenterer varen ved kassen og foretar betaling.
At det stilles krav til rettskraftighet, medfører at motparten må ha akseptert vilkårene i avtalen. Et tilbud som et foretak gir til andre, er således ikke å anse som en kundekontrakt, selv i de tilfellene tilbudet er juridisk bindende for foretaket. Det er først når både foretaket og den andre parten har akseptert vilkårene i avtalen at en kundekontrakt er inngått. Det kreves også at det er sannsynlig at foretaket vil motta vederlaget fra kunden. Ved vurderingen av hvorvidt det er sannsynlig at foretaket vil motta vederlaget, skal det tas hensyn til kundens evne og intensjon til å betale vederlaget når det forfaller til betaling.
Dersom nærmere angitte kriterier er oppfylt, må foretak slå sammen to eller flere kundekontrakter som er inngått med en og samme kunde og regnskapsføre disse som én kundekontrakt. Videre gis det detaljerte regler for regnskapsføring ved endringer av kundekontrakter. Avhengig av fakta og omstendigheter kan en endret kundekontrakt regnskapsføres som en separat kontrakt eller som en modifikasjon av den opprinnelige kontrakten.
Også under gjeldende IFRS er det krav om å identifisere kontrakter som gir grunnlag for inntektsføring, selv om dette første steget i IFRS 15-modellen ikke fremkommer eksplisitt av gjeldende standarder. Definisjonen av kundekontrakter i IFRS 15 antas således ikke alene å representere et særlig praksisendrende element, men en kan ikke utelukke at den til dels omfattende veiledningen som gis i standarden om dette kan gi enkelte avgrensninger som ikke gjøres under dagens praksis.
Steg 2: Identifisering av separate leveringsforpliktelser
Når et foretak blir part i en kundekontrakt, vil foretaket i tråd med vilkårene i kontrakten og bransjepraksis få visse rettigheter og plikter. Foretaket plikter å levere en vare eller en tjeneste til kunden. Det vederlaget som kunden må betale, vil representere foretakets rettigheter. I en kundekontrakt er det ofte flere elementer som skal leveres, og disse kan overføres til kunden på ulike tidspunkter. Som nevnt ovenfor er grunntanken i IFRS 15 at det forventede vederlaget skal inntektsføres etter et mønster som reflekterer overføring av varer eller tjenester til kunden. Det må derfor identifiseres en metode som sikrer at inntekten periodiseres i takt med overføringen til kunden. IFRS 15 introduserer i denne sammenheng begrepet «Performance obligations», som kan oversettes til leveringsforpliktelser.
Et foretaks leveringsforpliktelser representerer de ulike delforpliktelsene et foretak har i en kontrakt. Foretak skal ved inngåelsen av en kontrakt med en kunde identifisere de ulike leveringsforpliktelsene, som til sammen vil utgjøre de totale forpliktelsene i kontakten. Leveringsforpliktelsene kan fremgå eksplisitt i avtalen med kunden, eller implisitt i form av lovpålagt krav eller plikter som følger av bransjenormer.
Vurderingen av hvorvidt leveranse av en vare eller en tjeneste, eller en kombinasjon representerer en separat leveringsforpliktelse beror først og fremst på om løftet om varen eller tjenesten er uavhengig (distinct). Et løfte om leveranse av en vare eller tjeneste er uavhengig dersom kunden kan oppnå en fordel av denne alene eller sammen med andre tilgjengelige ressurser, og at varen eller tjenesten kan identifiseres separat fra andre løfter i kontrakten. For øvrig kan serier av uavhengige varer eller tjenester som er tilsvarende og overføres til kunden etter et sammenfallende mønster, etter visse kriterier slås sammen og regnskapsføres som én leveringsforpliktelse.
IAS 18 Driftsinntekter bygger på samme måte som IFRS 15 på et prinsipp om at sammensatte transaksjoner skal separeres for regnskapsføringsformål dersom det reflekterer den underliggende økonomiske realiteten, og at formelt separate kontrakter skal slås sammen for regnskapsføringsformål dersom en slik sammenslåing gir et riktig bilde av det økonomiske innholdet. Prinsipielt antas således ikke dette elementet i IFRS 15 å representere en nyskapning i forhold til gjeldende praksis. Men igjen er det sånn at den betydelig utvidede veiledningen som gis til anvendelsen av prinsippet i den nye standarden, i mange sammenhenger kan medføre behov for praksisendring.
Steg 3: Fastsettelse av transaksjonsprisen
Transaksjonsprisen representerer vederlaget som foretaket forventer å motta. Transaksjonsprisen blir ikke justert for kredittrisiko og inkluderer følgende elementer:
Betinget vederlag som er estimert enten basert på en forventningsverdimodell eller på det mest sannsynlige utfallet, avhengig av hva som gir det beste bildet av vederlaget som foretaket vil motta.
Tidsverdien av penger dersom kundekontakten inneholder et vesentlig finansieringselement – kan ses bort fra for kontrakter der forfall forventes å finne sted i løpet av tolv måneder.
Den virkelige verdien av vederlag som ytes i annet enn penger.
Verdien av ytelser til kunden, for eksempel kuponger og rabatter.
IFRS 15 gir langt mer konkret og spesifikk veiledning i fastsettelsen av transaksjonsprisen enn det gjeldende standarder gjør. Både den konkrete veiledningen som gis for betingede vederlag og for hensyntaken til finansieringselementet i salgstransaksjoner, kan medføre praksisendringer. Det samme gjelder, om ikke like opplagt, også veiledningen som gis for ikke-kontant vederlag og håndteringen av ytelser til kunder som gis i forbindelse med salgstransaksjoner.
Steg 4: Allokering av transaksjonsprisen på separate leveringsforpliktelser
Et foretaks leveringsforpliktelser i en kontrakt anses som tilfredsstilt på det tidspunktet foretaket overfører lovede varer og tjenester til kunden. Dersom disse overføres til kunden på samme tidspunkt, er periodisering av inntekt normalt ikke en veldig kompleks vurdering. Verdien av leveringsforpliktelsene etter overføringen vil da være null, og endringen, som vil være lik den totale transaksjonsprisen, skal inntektsføres. Det kan imidlertid tenkes at foretaket overfører varer og tjenester på ulike tidspunkt, slik at noen av leveringsforpliktelsene i en kundekontrakt oppfylles, mens andre eksisterer ved utgangen av rapporteringsperioden. Det må således identifiseres en måte å fordele transaksjonsprisen på de ulike leveringsforpliktelsene, slik at inntekten gis en tilpasset periodiseringsprofil.
IFRS 15 legger opp til at transaksjonsprisen skal allokeres på de ulike leveringsforpliktelsene basert på deres relative frittstående salgspriser. Fra dette finnes det dog enkelte unntak. Ved fastsettelsen av frittstående salgspriser skal et foretak, dersom slik informasjon er tilgjengelig, basere seg på observerbar informasjon. Dersom frittstående salgspriser ikke kan baseres på observerbar informasjon, må foretaket anvende estimater som er basert på annen tilgjengelig informasjon. Dette kan være metoder hvor foretaket evaluerer det markedet hvor det vanligvis selger varer og tjenester og estimerer den prisen som kunder i markedet vil være villige til å betale for de aktuelle varene og tjenestene. Denne tilnærmingen kan innebære for eksempel at man viser til priser fra foretakets konkurrenter og justerer disse for foretakets egne kostnader og marginer. Alternativt kan foretak også anvende en metode hvor frittstående salgspriser beregnes på grunnlag av forventede kostnader som vil påløpe for å tilfredsstille en leveringsforpliktelse, med et påslag for fortjenestemargin. Marginen må tilsvare den marginen man har på lignende varer og tjenester. Unntaksvis kan man i tilfeller hvor den frittstående salgsprisen til en leveringsforpliktelse er særlig variabel eller usikker, også anvende en residualmetode. Det innebærer at andelen av transaksjonsprisen som allokeres til en spesifikk leveringsforpliktelse, er en residual etter allokering til de øvrige forpliktelsene.
I de aller fleste tilfellene vil selskaper være i stand til å gjøre estimater av frittstående salgspriser. Imidlertid kan dette i enkelte tilfeller være vanskelig for varer eller tjenester som ikke selges separat av foretaket eller av andre.
Gjeldende IFRS gir lite veiledning i allokering av transaksjonsprisen på ulike transaksjonselementer. En har derfor i flere bransjer sett hen til nåværende og tidligere US GAAP-litteratur ved etablering av gjeldende praksis. Bruk av residualmetoden er et godt eksempel på dette. Adgangen til bruk av residualmetoden antas betydelig innsnevret ved IFRS 15, og kan derfor medføre praksisendringer. For øvrig antas også den ytterligere veiledningen som gis for anvendelse av den relative metoden, å kunne medføre justeringer i forhold til gjeldende praksis for de som allerede anvender denne metoden.
Steg 5: Inntektsføring ved oppfyllelsen av leveringsforpliktelser
Et foretak oppfyller en leveringsforpliktelse ved å overføre kontroll av den lovede varen eller tjenesten til kunden. Overføring av kontroll kan skje på et bestemt tidspunkt eller over tid. En leveringsforpliktelse anses som oppfylt på et bestemt tidspunkt med mindre den oppfyller ett av følgende kriterier:
Kunden mottar og konsumerer løpende fordelene den oppnår fra foretakets leveranser.
Foretakets leveranser skaper eller forbedrer en eiendel som kunden kontrollerer etter hvert som eiendelen skapes eller forbedres.
Foretakets leveranser skaper ikke en eiendel som har en alternativ bruk for foretaket, og det har en rettskraftig rett til å motta betaling for sine løpende kontraktsaktiviteter.
Inntektsføring skjer i tråd med leveranser til kunden. Inntekter som er allokert til en leveringsforpliktelse som oppfylles på et bestemt tidspunkt, vil inntektsføres når kontrollen av den underliggende varen eller tjenesten overføres til kunden. For leveringsforpliktelser som oppfylles løpende, skal andelen av transaksjonsprisen som er allokert til denne, inntektsføres ved å bruke en metode som best reflekterer overføringen av kontroll over tid.
INNREGNING: Inntekter skal innregnes slik at det forventede vederlaget inntektsføres etter et mønster som reflekterer overføring av varer eller tjenester til kunden.
I de to forutgående høringsutkastene fremstod kontrollmodellen i dette femte steget som om den representerte den største potensielle endringen i forhold til gjeldende praksis. Dette fordi særlig det første høringsutkastet synes å representere et forbud mot bruk av løpende avregningsmetode i mange tilfeller der denne metoden blir brukt i stor utstrekning under gjeldende praksis. Med veiledningen som delvis kom i det andre høringsutkastet og med ytterligere presiseringer i den endelige standarden, er det imidlertid mye som taler for at inntektsføring over tid tilsvarende det som gjøres ved bruk av løpende avregningsmetode under dagens praksis i mange tjenestekontrakter, kan videreføres under IFRS 15. Før en kan konkludere at gjeldende periodiseringspraksis kan videreføres, er det imidlertid avgjørende at en analyserer gjeldende kundekontrakter og gjeldende regnskapspraksis nøye i forhold til kriteriene som er kort oppsummert over.
Andre problemstillinger
I tillegg til femstegsmodellen, gir IFRS 15 også veiledning i forhold til hvordan man skal regnskapsføre marginale utgifter knyttet til oppnåelsen av kundekontrakter. Standarden forutsetter at slike utgifter skal balanseføres i den grad de anses å være gjenvinnbare. Balanseførte utgifter skal i etterfølgende perioder amortiseres og testes for verdifall. IFRS 15 inneholder også veiledning som skal hjelpe foretak til å anvende prinsippene i standarden. Veiledningen dekker sentrale områder som lisenser, garantier, returrettigheter, agent-prinsipalvurderinger, og opsjoner for levering av ytterligere varer og tjenester.
Avsluttende kommentarer
Femstegsmodellen er ny, men den nye standarden bygger på langt mer av det samme tankegodset som gjeldende praksis enn det de to forutgående høringsutkastene gjorde. For noen foretak vil derfor ikke den nye standarden nødvendigvis medføre store endringer i praksis, med unntak av at den nye standarden stiller krav til tilleggsopplysninger som verken kreves i eksisterende standarder eller som det er vanlig praksis å gi. IFRS 15 gir imidlertid eksplisitt veiledning på en rekke konkrete problemstillinger som gjeldende standarder ikke direkte adresserer. Det vil derfor være avgjørende for en god implementeringsprosess at arbeidet med å analysere standarden og dens implikasjoner for foretakenes kundekontrakter igangsettes på et tidlig tidspunkt. Som angitt i innledningen skal standarden anvendes retrospektivt for regnskapsår som starter 1. januar 2017 eller senere. Det er i denne sammenhengen gitt detaljerte overgangsregler som innebærer enkelte valgmuligheter og unntak i forbindelse med implementeringen av standarden. Foretak må nøye vurdere hensiktsmessigheten av unntakene ved planlegging av førstegangsanvendelse av standarden. Standarden kan tidliganvendes, men for norske foretak som avlegger regnskap etter IFRS godkjent av EU, blir neppe tidliganvendelse i 2014 aktuelt. IFRS 15 forventes tidligst å bli godkjent av EU i 2015.


