


Lager revisjonsstandard for mindre selskaper
Arbeidet med å utarbeide en standard for revisjon av små og mellomstore selskaper er kommet godt i gang. – Målet er å lage en kostnadseffektiv prinsippbasert standard der det blant annet stilles mindre krav til dokumentasjon, sier generalsekretær Jens Røder i nordisk revisorforbund.
Nordisk revisorforbund består av revisorforeningene i de fem nordiske landene, Danmark, Finland, Island, Norge og Sverige. Representanter fra de nordiske landene har allerede hatt tre møter for å diskutere fremdriften med den nye standarden.
Det er ikke endelig bestemt hvilke typer selskaper som standarden vil kunne brukes på, men arbeidet tar utgangspunkt i små og mellomstore selskaper, med et ekstra fokus på de mindre selskapene. Dette fordi selskapenes størrelse alene ikke er avgjørende for hvordan revisjon bør utføres, men også selskapenes kompleksitet.
Starter med blanke ark
– Innfallsvinkelen i dette arbeidet er å starte med blanke ark og identifisere hva som er vesentlig for en effektiv revisjon av mindre selskaper, sier Røder. Det er altså ikke meningen å gjøre tilpasninger i eksisterende internasjonale revisjonsstandarder for å gjøre dem mer egnet for revisjon av mindre selskaper, slik som det er gjort forsøk med i enkelte land.
Vil gå internasjonalt
Selv om standarden i utgangspunktet lages ut ifra nordiske forhold, er det også meningen å lage en standard som vil danne grunnlaget for en bred internasjonal debatt både i den europeiske revisororganisasjonen FEE og den internasjonale standardsetteren IAASB om dette spørsmålet.
– Vi har en løpende dialog med IAASB (International Auditing and Assurance Standards Board) – som også har sagt at de gjerne kan stille med en fagperson for å drøfte arbeidet, sier Røder.
– Når vi har noe å gå ut med, vil vi be om å bli utfordret i forhold til hva som kreves for å utføre en revisjon av høy kvalitet i mindre virksomheter – også internasjonalt – vi vil ikke bli beskyldt for å ha laget noe introvert nordisk.
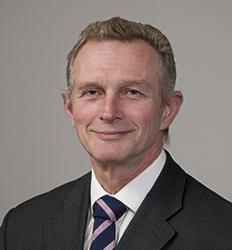
Jens Røder er generalsekretær i nordisk revisorforbund.
Deler standard og veiledning
Røder forteller at det er tenkt at man skal dele standard og veiledning. Det betyr at det lages en prinsippbasert standard som kan brukes internasjonalt, men at veiledningen kan være forskjellige ut ifra nasjonale forhold. Det bør gjøre det enklere å få aksept for standarden både blant brukere og ikke minst hos tilsynsmyndighetene i de enkelte landene. Han legger til at en prinsippbasert standard vil gjøre at det blir lagt mer vekt på revisors vurdering enn ved bruk av mer detaljerte standarder.
Det er viktig å få tilsynsmyndighetene til å akseptere standarden, og vi vil være i løpende diskusjon med disse. Tilsynsmyndighetene vil ikke godkjenne en dårlig standard, og det er et mål at den nye standarden ikke skal gi lavere revisjonskvalitet, sier Røder.


