



Kvalitet i revisjonsbransjen
Resultater fra kvalitetskontrollen de siste årene viser at en relativt høy andel revisorer ikke får godkjent på kontrollen. Hvem er disse revisorene, og har de noen fellestrekk? Hvorfor får de ikke godkjent på kontrollen? Og sist, men ikke minst, hva kan vi gjøre for å bedre kvaliteten?
Bakgrunn og forklaringer til analysen
Det er utarbeidet en analyse av resultatene fra Revisorforeningens kvalitetskontroll for årene 2011 til 2013.* Før 2011 var revisorer som reviderer foretak av allmenn interesse, herunder «big five», også omfattet av revisorforeningens kvalitetskontroll. Analysen er først og fremst utarbeidet for å se i hvilken grad mulige risikoforhold oftere er til stede blant dem som ikke får godkjent på kvalitetskontrollen.
Analysen omfatter de revisorene som hadde førstegangskontroll i årene 2011–2013, det vil si at oppfølgingskontroller ikke er inkludert.
I analysen benyttes følgende betegnelser for resultat av kontrollen:
Kan deles inn i: |
Fargekoder i kvalitets-kontrollen: |
|
Godkjent |
Godkjent |
Grønn |
Godkjent med merknader |
Blå |
|
Ikke godkjent |
Ikke godkjent – oppfølgingskontroll |
Gul |
Ikke godkjent – innrapporteres til Finanstilsynet |
Rød |
I analysen omfatter kategorien «Ikke godkjent» både de som har fått resultatet oppfølgingskontroll og de som innrapporteres til Finanstilsynet. Videre omfatter denne kategorien også de som har fått ikke godkjent på grunn av andre forhold enn revisjon, som mangler i pliktig etterutdanning mv.
Analyse – hvem får oppfølgingskontroll?
Resultater av kontrollene i 2011–2013
Resultater |
2011 |
2012 |
2013 |
|||
Grønn |
48 |
30 % |
46 |
32 % |
45 |
31 % |
Blå |
78 |
48 % |
67 |
46 % |
67 |
47 % |
Gul |
32 |
20 % |
32 |
22 % |
32 |
22 % |
Rød |
3 |
2 % |
1 |
1 % |
0 % |
|
Sum |
161 |
100 % |
146 |
100 % |
144 |
100 % |
Resultatene er veldig stabile fra år til år, og andelen ikke-godkjente ligger på 22–23 %. Det er en klar målsetning å redusere denne andelen.
Registrerte – statsautoriserte
Først har vi sett på om det er forskjell på registrerte og statsautoriserte revisorer når det gjelder resultat på kvalitetskontrollen.
2011 |
2012 |
2013 |
|||||||||||||
Resul- tater |
REG |
STA |
Sum |
REG |
STA |
Sum |
REG |
STA |
Sum |
||||||
Grønn |
26 |
30 % |
22 |
30 % |
48 |
26 |
34 % |
20 |
29 % |
46 |
21 |
24 % |
24 |
42 % |
45 |
Blå |
43 |
49 % |
35 |
48 % |
78 |
29 |
38 % |
38 |
55 % |
67 |
41 |
47 % |
26 |
46 % |
67 |
Gul |
16 |
18 % |
16 |
22 % |
32 |
21 |
27 % |
11 |
16 % |
32 |
25 |
29 % |
7 |
12 % |
32 |
Rød |
3 |
3 % |
0 % |
3 |
1 |
1 % |
0 % |
1 |
0 % |
0 % |
|||||
Sum |
88 |
100 % |
73 |
100 % |
161 |
77 |
100 % |
69 |
100 % |
146 |
87 |
100 % |
57 |
100 % |
144 |
Andelen av henholdsvis registrerte og statsautoriserte revisorer som ikke har fått godkjent på kontrollen kan illustreres slik:
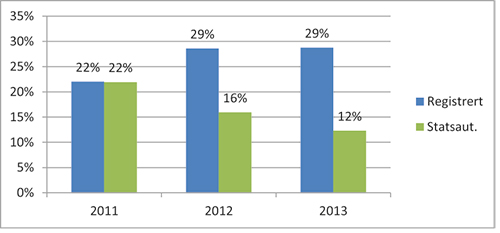
Som grafene viser, var det ingen forskjell i 2011 mellom registrerte og statsautoriserte revisorer; i begge revisorkategoriene ble 22 % av de kontrollerte ikke godkjent. Derimot viser både 2012 og 2013 store forskjeller mellom revisorkategoriene. Hvorvidt dette er en tilfeldighet eller et signal om at kvaliteten generelt er dårligere hos de registrerte revisorene, kan vi ikke konkludere med ut i fra en analyse som kun strekker seg over tre år. Det vil derfor bli svært interessant å se om resultatene fra årets kvalitetskontroll vil vise den samme trenden.
Bruk av revisjonsverktøy
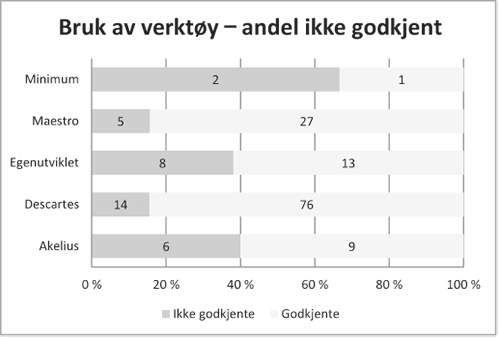
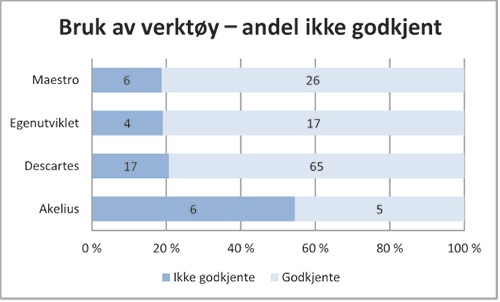
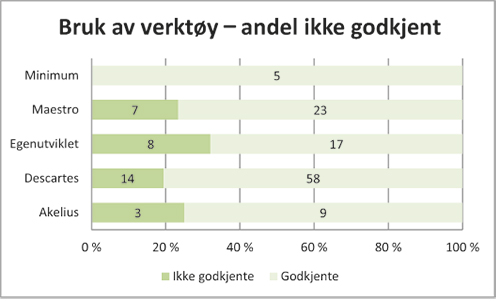
Vi har også analysert hvorvidt bruk av ulike revisjonsverktøy kan ha en betydning for om en revisor får godkjent eller ikke godkjent på kvalitetskontrollen.
Det er relativt store variasjoner fra år til år og lite entydige resultater vedrørende bruk av verktøy. Resultatene viser imidlertid at det å benytte et anerkjent revisjonsverktøy bidrar til bedre kvalitet.
Av de kontrollerte bruker ca. 20 % Maestro, mens ca. 50–55 % har Descartes.
Resultater for de enkelte årene:
2011
2012
2013
Antall oppdragsansvarlige revisorer i virksomheten
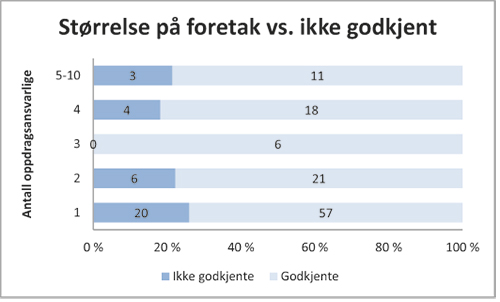
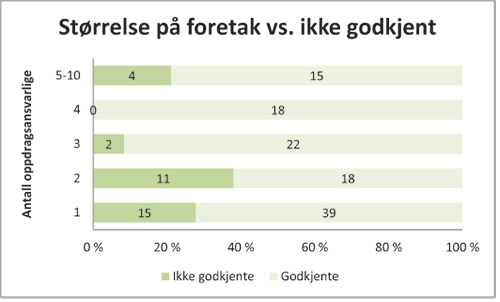
Analysen viser også at det er en sammenheng mellom kvalitet og antall oppdragsansvarlige revisorer i et revisjonsfirma. Også her er det variasjoner fra år til år, men både for de som driver alene eller to sammen, er det en relativt høy andel som ikke har fått godkjent på kontrollen de tre siste årene.
2011
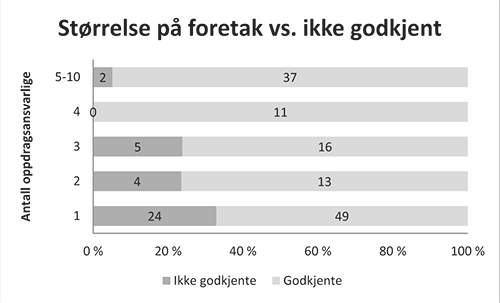
I 2011 ser vi at nesten 33 % av de som var alene oppdragsansvarlig i en virksomhet, ikke fikk godkjent på kontrollen. Totalt 45 % av alle kontrollerte i 2011 var alenepraktiserende revisorer.
2012
I 2012 var 53 % av alle de kontrollerte eneste oppdragsansvarlig i sin virksomhet. Av disse fikk 26 % ikke godkjent på kontrollen.
2013
I 2013 fikk henholdsvis 27,8 % av de som var eneste oppdragsansvarlige og 37,9 % av de som var to oppdragsansvarlige i samme virksomhet, ikke godkjent på kontrollen. Dette året var 37 % av de kontrollerte alene som oppdragsansvarlig revisor, mens de som hadde én oppdragsansvarlig kollega utgjorde 20 % av populasjonen.
Alder
Avslutningsvis har vi sett på om det er noen sammenhenger mellom alder og kvalitet. Først har vi sett på alderssammensetningen for alle de kontrollerte i årene 2011–2013. Deretter har vi sett på alderssammensetningen fordelt på de ulike resultatkategoriene grønn, blå og gul/rød.
Alderssammensetning alle kontrollerte 2011–2013
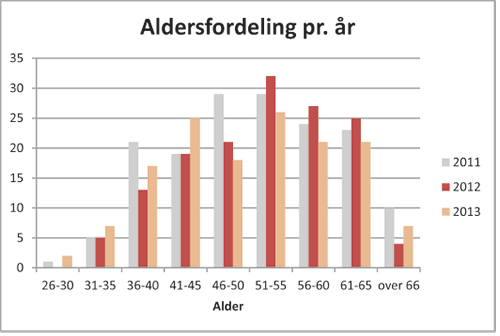
Totalfordelingen viser at hovedtyngden i alder på de kontrollerte er 50–55 år. Som forventet er det ikke så mange oppdragsansvarlige revisorer under 35 år og det er færre praktiserende revisorer etter oppnådd pensjonsalder.
Resultat godkjent (grønn) i forhold til alder for de kontrollerte i 2011–2013
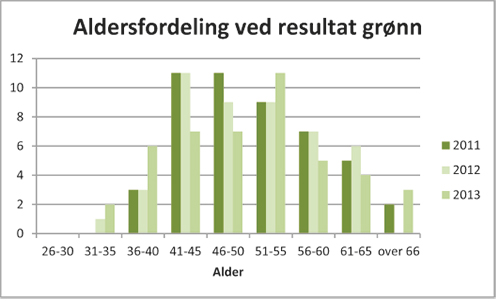
For de som har fått godkjent på kontrollen i årene 2011–2013, er hovedtyngden fra 41–55 år. Grafene viser en vridning mot venstre sammenlignet med den totale aldersfordelingen.
Resultat godkjent med merknader (blå) i forhold til alder for de kontrollerte i 2011–2013
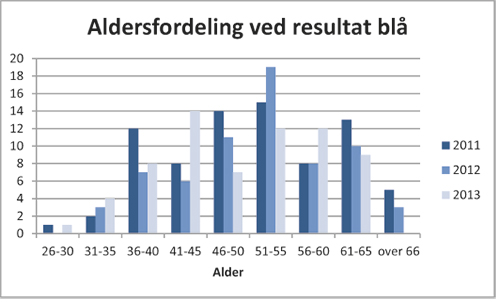
Oversikten over de som har fått godkjent med merknader, er relativt lik den totale aldersfordelingen i disse årene.
Resultat ikke godkjent (gul og rød) i forhold til alder på de kontrollerte
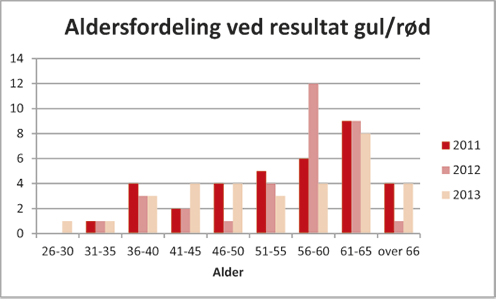
For de som ikke har fått godkjent på kontrollen, er det en klar overrepresentasjon av de som er over 55 år sammenlignet med aldersfordelingen for alle kontrollerte. Det synes altså å være en sammenheng mellom kvalitet og alder.
Sammenheng mellom alder og kvalitet har også blitt undersøkt i kvalitetskontrollene før 2011, med noenlunde samme resultat.
Oppsummering
Det er selvsagt ikke mulig å trekke bastante konklusjoner på grunnlag av en analyse som kun omfatter tre år. Analysen gir imidlertid et godt grunnlag for å peke på noen kjennetegn som indikerer en høyere risiko for ikke å få godkjent på kontrollen:
Registrert revisor
Benytter ikke anerkjent revisjonsverktøy/metodikk
Driver alene eller to sammen
Høy alder
Hva kan gjøres for å bedre kvaliteten?
Det er et klart mål å redusere antall oppfølgingskontroller. Styret har derfor bedt administrasjonen i foreningen å se nærmere på hvilke tiltak som kan iverksettes for å redusere antallet som ikke godkjennes. Det er derfor igangsatt følgende tiltak:
Kurstilbud – revisjon av inntekter
Revisjon av inntekter, og i særdeleshet fullstendighet av inntekter, er et krevende område. Mange av revisorene som ikke får godkjent på kvalitetskontrollen, har svakheter og mangler vedrørende revisjon av inntekter. Det vil bli satset ekstra ressurser på å utvikle gode praktiske kurs i revisjon av inntekter i 2014.
Strengere oppfølging av revisorenes egne interne kontrollsystemer
ISQC 1 omfatter krav om inspeksjoner av fullførte revisjonsoppdrag innenfor en nærmere angitt syklus. Kvalitetskontrollen har de siste årene avdekket for mange tilfeller hvor det ikke er gjennomført syklisk inspeksjon av fullførte oppdrag. Dette gjelder særlig for alenepraktiserende revisorer som må engasjere andre revisorer til å foreta inspeksjon av fullførte oppdrag.
En intern eller ekstern gjennomgang av fullførte revisjonsoppdrag, vil bidra til at revisor blir klar over svakheter i revisjonsutførelsen eller i kvalitetskontrollsystemet, og være et godt grunnlag for å iverksette tiltak for å bedre kvaliteten.
Kvalitetskontrollen har i flere år påpekt at slike sykliske inspeksjoner må gjennomføres. Det har imidlertid ikke vært foretatt noen systematisk oppfølging av at revisorene faktisk har fulgt dette kravet. Kontrollopplegget blir derfor endret fra og med 2014, slik at ved kontrollbesøket må den kontrollerte kunne dokumentere at det er gjennomført syklisk inspeksjon av fullførte revisjonsoppdrag i henhold til ISQC 1, punkt 48. Dersom det på tidspunktet for kontrollbesøket ikke kan fremlegges slik dokumentasjon, vil kvalitetskontrollen følge opp at syklisk inspeksjon gjennomføres. Den kontrollerte må sende inn dokumentasjon som viser at syklisk inspeksjon har blitt gjennomført innen en nærmere angitt tidsfrist.
Økt kostnad ved oppfølgingskontroller
Selv om andelen som får oppfølgingskontroll er relativt høy, kommer mange av disse gjennom en fornyet kontroll med godkjent resultat. Dette kan indikere at evnen til å gjennomføre en kvalitativt god revisjon er til stede.
En revisor som driver revisjonsvirksomheten alene og som kanskje heller ikke har faglig samarbeid med andre revisorer, kan for eksempel dokumentere revisjonen på en måte som ikke tilfredsstiller krav i revisorloven, men som anses godt nok for eget formål. Det kan derfor synes som om revisorene i en del tilfeller trenger å bli minnet på viktigheten av å holde den faglige kvaliteten på et tilfredsstillende nivå til enhver tid.
For å motivere den enkelte revisor ytterligere til å unngå oppfølgingskontroll, vil den kontrollerte fra og med kontrollen i 2015 bli belastet for alle kostnader knyttet til en oppfølgingskontroll. En slik ordning vil også bidra til en mer rettferdig fordeling av kontrollkostnadene, ved at de som har dårlig kvalitet og må ha en ekstra kontroll betaler en høyere pris for dette.
Foreningen arbeider kontinuerlig med tiltak som kan bedre kvaliteten i revisjonsbransjen. Analysen av resultatene etter inneværende års kvalitetskontroll vil gi oss et klarere bilde av utviklingen, og vil være viktig ved vurderingen av behovet for flere tiltak.
Dette betyr selvsagt ikke at det er et en-til-en forhold mellom dårlig kvalitet og det å være en alenepraktiserende registrert revisor over 60 år med egenutviklet metodikk. Analysen viser imidlertid at om man er i denne kategorien, er risikoen større for ikke å få godkjent på kvalitetskontrollen.
Hvis det er slik at registrerte revisorer har dårligere kvalitet på sin revisjonsutførelse, må vi forsøke å finne årsaken. Har det noe med utdanningen å gjøre? Driver registrerte revisorer oftere alene? Er det flere registrerte revisorer blant de eldste revisorene?
Også hva gjelder sammenhengen mellom kvalitet og alder, er det viktig å forstå årsakene. Skyldes det eksempelvis den betydelige teknologiske utviklingen de senere årene og at kanskje ikke alle eldre revisorer har klart å følge godt nok med?
At det er en utfordring å lage sin egen metodikk og revisjonsverktøy, bør ikke overraske noen. Kvalitetskontrollen måler utført revisjon mot kravene i revisjonsstandardene (ISAene). Kravene i ISAene er etter hvert meget omfattende, og det er strenge krav knyttet til dokumentasjon av utført revisjon. For å kunne lage sin egen metodikk som tilfredsstiller alle krav, må man ha meget god kjennskap til og forståelse for revisjonsstandardene, og det er veldig ressurskrevende.
Å være eneste oppdragsansvarlige revisor i et revisjonsfirma, vil også kreve en stor egeninnsats med hensyn til å holde seg oppdatert innen alle relevante fagområder. Videre har man kanskje heller ingen kollegaer som man kan diskutere utfordrende faglige problemstillinger med.
For revisorer som driver alene, mener vi at kravene til å få en annen revisor til å gjennomføre sykliske inspeksjoner av noen oppdrag, jf. ISQC 1* ISQC 1 - Kvalitetskontroll for revisjonsfirmaer som utfører revisjon og forenklet revisorkontroll av regnskaper samt andre attestasjonsoppdrag og beslektede tjenester. punkt 48, kan bidra til å heve kvaliteten. Dessverre ser vi fortsatt at alt for mange revisorer ikke etterlever dette kravet.


