


Fortell om vårt arbeid!
Revisorforeningens styreleder Nina Rafen er opptatt av at revisorene skal levere kvalitet, men også at de skal kommunisere resultatene av sitt arbeid til ledelse, styre og revisjonsutvalg. – Oppfatter kundene at vi leverer relevante tjenester med høy kvalitet, er de også villige til å betale en fair pris, sier hun.
Hun mener også at kvalitet er en forutsetning for at revisorene skal kunne opprettholde sitt gode renommé og tillit.
– Vi må sikre at vi er relevante for selskapenes ledelse og styre ved å bidra til å utvikle selskapene gjennom innspill og tilbakemeldinger slik at selskapene både blir bedre og mer effektive i sitt eget arbeid, risikostyring og rapportering.
Dette må vi gjøre gjennom god og åpen kommunikasjon av resultatene av vårt arbeid og vi må sørge for at våre observasjoner og forslag til forbedringer ikke bare diskuteres med ledelsen, men også med styre og revisjonsutvalg. Vi må som revisorer tørre å mene noe! Vi må også som revisorer aktivt dele vår kunnskap og kompetanse både innenfor regnskap, skatt og virksomhetsstyring med selskapene, bruke vår opparbeidede kunnskap om virksomheten og være en rådgiver og sparringspartner. Da vil det bli tydeligere for kundene at vi leverer relevante tjenester med god kvalitet som de også er villige til å betale en fair pris for, sier hun. Vi må ikke «sovne» selv om vi leverer en lovpålagt tjeneste – vi må alle ta ansvar for å synliggjøre at vi er relevante!
Revisors rapportering ut mot de fleste regnskapsbrukerne skjer via en standard revisjonsberetning som vanligvis ikke sier mye ut over de vanlige formuleringene. Hvordan blir det i ny revisjonsberetning?
– Gjennom arbeidet med ny revisjonsberetning for allmenninteresseselskapene vil det bli økt fokus på vår rapportering. Dette ligger i forslaget både fra IAASB og EU. Jeg håper virkelig at beretningen oppfattes å bli mer relevant gjennom rapportering av såkalte key audit matters. Kanskje vil vi også oppleve generalforsamlinger der aksjonærene tar en mer aktiv rolle og faktisk benytter anledningen til å stille spørsmål? Jeg tror at arbeidet med ny revisjonsberetning vil bidra til gode prosesser med ledelse og revisjonsutvalgene, både i forhold til vår risikovurdering og fokusområder, utført arbeid og resultater samt selskapenes egne noteopplysninger. Her er det viktig at vi tar ansvar for at det ikke bare blir en ny standard beretning, men at vi faktisk tør å si noe i den. Det kommer sikkert til å bli utfordrende diskusjoner, men jeg tror absolutt det vil bidra til mer fokus på vår rolle og rapportering!
Hva er egentlig revisors viktigste rolle?
– Revisor spiller en viktig rolle ved å sørge for at de ulike aktørene i næringslivet og samfunnet kan ha tillit til revidert finansiell rapportering. Dette er viktig for å sikre effektivt fungerende kapitalmarkeder og tilgang på kapital og finansiering både for små og store selskap. For å sikre dette må långivere, eiere, offentlige myndigheter og de andre aktørene i næringslivet og samfunnet ha tillit til vårt arbeid, kompetanse, integritet og objektivitet. Dette er noe alle revisorer har et ansvar for å bidra til gjennom å utføre revisjon med høy kvalitet og ved å bevare sin profesjonelle skepsis og utfordre selskapene og deres rapportering. En undersøkelse Revisorforeningen gjorde i 2013 blant utvalgte ledere og andre representanter fra næringslivet og andre interessenter viser heldigvis at vi har et godt omdømme! Dog synes det å være et behov for bedre å kommunisere verdien av vårt arbeid og vår rolle, også i et samfunnsmessig perspektiv.
Du er veldig opptatt av kvalitet?
– At alle vår medlemmers arbeid holder høy kvalitet slik at vi unngår negativ omtale, kritikk og i verste falle ansvarssaker, er helt avgjørende for profesjonens tillit. Her har hver og en av oss et ansvar hver eneste dag! Vi har heldigvis i stor grad vært forskånet for de store skandalene i Norge i de senere årene, men vi må stadig være på tå hev. Her er det viktig at revisorforeningen bidrar gjennom gode etterutdanningsprogrammer, verktøy og hjelpemidler, god kompetanse og kapasitet i foreningens spørretjeneste og gode kvalitetskontroller. Videre må vi se nærmere på hvordan revisjonsforeningen kan hjelpe revisorer som driver alene i forhold til kravene til sykliske inspeksjoner av oppdrag.
Kvalitet forutsetter at bransjen også i fremtiden greier å rekruttere de beste studentene. Hvordan ser du på det?
– Det er riktig at god rekruttering til bransjen er en viktig forutsetning for kvalitet. Heldigvis oppfattes vi å være en svært attraktiv bransje – det ser man f.eks. i den siste Universum-undersøkelsen. Der kommer det frem at hele fire revisjonsselskaper er blant de syv mest foretrukne arbeidsgiverne hos økonomistudentene.
– Dette tror jeg skyldes at vi kan tilby utfordrende og spennende arbeidsoppgaver og gode lærings- og utviklingsmuligheter. Vi må sørge for fortsatt god markedsføring av bransjen, men ikke minst markedsføring av master-studiet. For å sikre god rekruttering er det viktig at vi får et revisorstudium som oppfattes som relevant og attraktivt for studentene, slik at flere enn i dag velger master i regnskap og revisjon direkte etter bachelorgraden. Her har både revisjonsbransjen og læringsstedene en viktig oppgave.
Det kan virke som om det stilles stadige flere krav til revisor samtidig som mange kunder ønsker rimeligere tjenester?
– Vi må nok bli flinkere til å tydeliggjøre overfor kundene både våre egne og standardenes krav til kvalitet. Vi har vært i en situasjon der vi bare har måttet «ta i mot» nye reguleringer og har kanskje ikke vært flinke nok til å stå i mot eller ha dialog med kundene om kravene. Med stadig økte kvalitetskrav fra regulerende myndigheter og økt kompleksitet, er jeg redd for at det prispresset vi har sett både undergraver verdien av vårt arbeid og rolle, men også kan medføre kvalitetsutfordringer, i hvert fall på sikt. Jeg tenker da både i forhold til bransjens attraktivitet og rekruttering – ikke minst dersom noen fristes til å ta snarveier. Vi må som bransje ta ansvar og sørge for at ledelse, revisjonsutvalg, eiere og andre forstår de kvalitetskravene som vi må forholde oss til, og ikke minst hvor viktig vår kvalitetssikring er for dem og brukerne av regnskapene. Vi må også passe på at både ledelsen, styret og eierne ser hvordan vi gjennom vårt arbeid bidrar til at selskapene blir stadig bedre og mer effektive i sin finansielle rapportering og virksomhetsstyring. Samtidig må vi selv stadig jobbe med å bli mer effektive gjennom riktig risikovurdering og bedre bruk av teknologi og ressurser fra lavkostland.
Gode rammevilkår er viktig for bransjen. Hva kan vi gjøre på dette området?
– Vi er i en tid der det har vært en viktig endring i rammevilkårene ved at revisjonsplikten ble fjernet for de minste selskapene, og det diskuteres også om grensene skal heves. I forhold til mulig heving av grensene er det viktig at vi blir flinkere til å tydeliggjøre vår relevans for eiere, ansatte, långivere, skattemyndighetene og samfunnet. Ny regnskapsstandard er allerede sendt på høring fra Norsk RegnskapsStiftelse. Høringsfristen er nå utsatt til 31. oktober. Det er viktig at vi alle jobber med både kunder og andre for å forstå forslaget og konsekvensene samt å bidra til at alle relevante innspill blir gitt i høringsrunden. I år og til neste år vil det bli arbeidet med endringer i hvitvaskingsloven, verdipapirhandelloven, regnskapsloven og revisorloven. Her er det viktig at bransjen er pådriver for forenklinger for de næringsdrivende, forutsigbarhet og internasjonal harmonisering. Vi må også tydelig si ifra når vi mener reguleringen går for langt, virker imot sin hensikt og skader og blir en byrde for næringslivet. Det er også viktig at vi tydeliggjør overfor våre kunder og andre hvilke endringer både de og vi står foran.
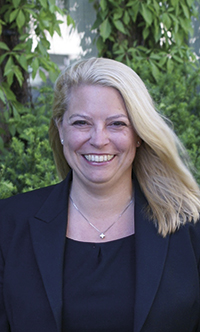
Nina Rafen sier at revisorer må tørre å mene noe.
Hva med Revisorforeningens rolle i implementeringen av de nye EU-reglene?
– Jeg er opptatt av at Revisorforeningen tar en aktiv rolle i arbeidet med rammevilkårene, som representant for bransjen, og sørger for å ivareta våre interesser. Et av de viktige områdene blir implementering av de nye EU-reglene som inneholder en rekke valg for medlemsstatene. Vi må være pådrivere for at disse benyttes slik at man ivaretar internasjonal harmonisering og den spesielle situasjonen vi har i Norge, der revisor har en særskilt rolle i forhold til skatt gjennom signering på næringsoppgaven og kontrolloppstillingen. Det er også viktig å merke seg at flere av forholdene ikke nødvendigvis hører hjemme i revisorloven siden det er snakk om selskapenes ansvar – som krav til anbud, rotasjon osv. – og vi må sørge for at de ulike aktørene forstår regelendringene. I forhold til EU-reglene har Revisorforeningen allerede satt i gang et arbeid sammen med lederne av de fem store revisjonsselskapene for å sikre felles forståelse av regler og valgmuligheter. De nye rotasjonsreglene er også svært kompliserte i forhold til overgangsreglene. De kompliseres ytterligere dersom de forskjellige landene velger ulike tilnærminger. Her må vi hjelpe selskapene med å forstå reglene slik at de vet hva de innebærer og hvordan selskapene kan forholde seg til disse. Dette for å unngå at reglene gir negative konsekvenser for selskapene og deres virksomhet.
Et annet viktig prosjekt for Revisorforeningen i året som kommer, er det nordiske arbeidet med tilpassede revisjonsstandarder for mindre virksomheter. Det er veldig gledelig å høre at vi får positive tilbakemeldinger både fra IAASB og andre land. I Norge er en stor andel av våre kunder mindre virksomheter og revisjonsstandarder for dette segmentet er viktig.
Hva mener du om krav til firmarotasjon i selskaper som reviderer allmenninteresseselskaper?
– Det er ingen ting som tyder på at firmarotasjon bidrar til bedre kvalitet, snarere tvert i mot. Det er ingen tvil om at revisor opparbeider seg en betydelig innsikt om virksomheten som gjør en bedre i stand til å gjøre en god risikovurdering, utfordre ledelsen og gjøre de rette revisjonshandlingene. Jeg mener at det ikke er særskilte forhold som tilsier at Norge ikke skal kunne benytte seg av valgmuligheten til å forlenge perioden til 20 år dersom det gjennomføres anbudsrunde. Her må vi også sørge for at selskapene kommer på banen i lovarbeidet slik at de kan innrette seg i forhold til reglene, gjennomføre anbudsrunder og eventuelt revisorskifte på det tidspunktet som passer best for virksomheten.
Hvordan vil bransjen se ut om ti-tjue år sammenlignet med i dag?
– Så lenge bransjen fortsatt oppfattes å være relevant – og fortsatt har tillit – så tror jeg ikke den kommer til å være veldig annerledes enn i dag, men som resten av samfunnet tror jeg vi kommer til å få stadig bedre teknologi og verktøy til effektiv og kvalitetsmessig utførelse av vårt arbeid.
Så du er optimist på bransjens vegne?
Ja, men vi kan bli bedre på å synliggjøre verdien av de tjenestene vi leverer, avslutter hun.


