


Aktuelt
Skatteendringer i budsjettforliket
Skatteklasse 2 beholdes, men fradragssatsen senkes til 72 000 kroner. Fradraget for gaver til frivillige organisasjoner økes fra 12 000 kroner til 16 800 kroner. På avgiftssiden skal det innføres momsfritak ved leasing av elbil og kjøp av el-bilbatterier.
For neste år forplikter regjeringen seg til å gjennomgå skatteregelverket for bønder i lys av endringene knyttet til arveavgiften. Videre skal det i regelverket om land-for-land-rapportering innarbeides mål om å synliggjøre uønsket skattetilpasning.

BEHOLDES: Klasse 2 beholdes, men fradragssatsen senkes til 72 000 kroner.
Forslag til endringer i NRS 9 og NRS 13
Som følge av endringene i aksjeloven som kom 1. juli 2013 har Norsk RegnskapsStiftelse foreslått enkelte endringer i NRS 9 Fusjon.
Regnskapsstiftelsen har også sendt på høring forslag til endringer av NRS 13 Usikre forpliktelser og betingede eiendeler. Forslaget skal bringe standarden i tråd med en utbredt praksis med å følge IFRS-løsningen for regnskapsføring av endringer i estimat på fjerningsforpliktelser.
Forslaget til endring av NRS 9 finner du her: revisorforeningen.no/d9 633 903
Forslaget til endring av NRS 13 finner du her: revisorforeningen.no/d9 633 885
Endringer i forslaget til skatte- og avgiftsopplegg for 2014
Fjerning av arveavgiften fra 2014 kombinert med at det innføres skattemessig kontinuitet for eiendeler ervervet ved arv eller gave, er noen av endringene den nye regjeringen foreslår i skatteopplegget for 2014. Videre senkes skattesatsen til 27 % for alle skattytere – ikke bare for selskaper. Trygdeavgiften øker med 0,4 prosentpoeng.
Av andre endringer som den nye regjeringen foreslår i skatteopplegget for 2014 i forhold til Stoltenberg II-regjeringens forslag, kan nevnes:
Formuesskattesatsen reduseres med 0,1 prosentenhet til 1 prosent.
Arveavgiften fjernes. Inngangsverdien for arving eller gavemottaker settes til arvelaters eller givers inngangsverdi, med unntak for bolig eller fritidsbolig arvelater kunne solgt skattefritt.
Regjeringen opprettholder i hovedsak den forrige regjeringens forslag om å avskjære fradrag for rentekostnader mellom nærstående som overstiger 30 prosent av selskapets resultat før skatt, renter og avskrivninger. Terskelen for når regelen slår inn økes fra tre til fem millioner kroner.
Beløpsgrensen for egenutført forskning og utvikling i Skattefunnordningen økes fra 5,5 til åtte millioner kroner.
I BSU-ordningen økes høyeste årlige sparebeløp til 25 000 kroner og taket for samlet sparing økes til 200 000 kroner.
Forslaget om å endre reglene om botid i gevinstbeskatningen av bolig, trekkes.
Revisorforeningens styre til Brüssel
Styret i Revisorforeningen avholdt i begynnelsen av november sitt årlige strategimøte. I lys av EUs stadig økte betydning for revisjonsbransjens rammevilkår, ble strategimøtet holdt i Brüssel. På programmet sto blant annet møte med Norges EU-ambassadør, besøk i EU-parlamentet og samtaler med den europeiske revisororganisasjonen FEE.
– EU er blitt den viktigste arenaen for utforming av bransjens rammevilkår. Premissene legges og beslutningene fattes i EU – i Kommisjonen, i Rådet og i EU-parlamentet. Norske myndigheter er ikke med i disse prosessene, og som nasjon har vi liten eller ingen innflytelse. Derfor er det svært viktig at vi engasjerer oss aktivt gjennom Nordisk Revisorforbund og FEE for å kunne påvirke våre rammevilkår, sier adm. direktør Per Hanstad i Revisorforeningen.
Styret drøftet også følgende strategiske utfordringer for bransjen i 2014 og fremover:
Akseptable rammebetingelser
Bransjens relevans
Tilpassede standarder for revisjon av små selskaper.
Utsatt innregning av estimatavvik
I forbindelse med høringen på nødvendige tilpasninger av NRS 6 Pensjonskostnader til IAS 19 Ytelser til ansatte i 2012, sa NRS at det ikke var tatt stilling til om adgangen til utsatt innregning av estimatavvik og virkning av endring i forutsetninger skulle bestå som en del av god regnskapsskikk etter 2013. NRS har fått spørsmål om adgangen til utsatt innregning av estimatavvik og virkning av endring i forutsetninger vil være del av NRS 6 Pensjonskostnader i 2014.
Adgangen til utsatt innregning av estimatavvik etter NRS 6 (korridormetoden) vil gjelde også i 2014, og forventes å bestå inntil den nye regnskapsstandarden trer i kraft.
Investorene ønsker konkret og relevant rapportering
Interessen for integrert rapportering er økende, men selskapene har fortsatt en vei å gå. Problemet er ikke tilgang på informasjon, men mangel på relevant, konkret og strukturert informasjon. Det var en av konklusjonene på et seminar om god foretaksrapportering for investorer som Revisorforeningen arrangerte 31. oktober.
Adm. direktør Per Hanstad i Revisorforeningen innledet med å si at Revisorforeningen ønsker å sette søkelys på hva som er god foretaksrapportering med hovedvekt på markedets forventninger.
Adm. direktør Olaug Svarva i Folketrygdfondet pekte på tre områder der selskapenes rapportering kan bli bedre: Finansielle mål, ekstra informasjon som er finansielt relevant og risikovurderinger.
Få selskaper kommuniserer konkrete finansielle mål. Folketrygdfondet forventer at selskapene i sin strategi inkluderer konkrete finansielle mål med hensyn til kapitalavkastning, vekst, kapitalstruktur og dividendpolitikk og at disse begrunnes og kommuniseres tydelig til markedet.
Partner Eli Moe-Helgesen og manager Wenche Grønbrekk i PwC fortalte at det var en økende interesse for integrert rapportering. De tok utgangspunkt i en benchmarking av årsrapporter for 2012 hos 355 selskaper i ni land (30 norske) for å si noe om trender innen integrert rapportering.
Bjørn Erik Næss, Konserndirektør Finans i DnB, sa at integrert rapportering er skreddersøm og at det ikke er en fasit som passer alle. Han beskrev at hans utgangspunkt og utfordring er å informere eksternt (og internt) slik at oppfatningen av virksomheten blir korrekt.
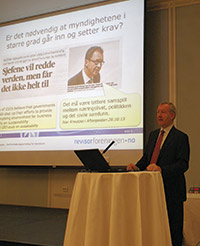
GOD FORETAKSRAPPORTERING: Adm. direktør Per Hanstad i Revisorforeningen sa at foreningen ønsker å sette søkelys på hva som er god foretaksrapportering.
IFACs årsmøte i Sør-Korea
Revisorforeningens styreleder og administrerende direktør deltok i november på den internasjonale revisororganisasjonen IFACs årsmøte i Seoul. IFAC og de tilknyttede uavhengige standardstyrene spiller en stadig viktigere rolle i utarbeidelsen av globale standarder for revisjon, etikk og uavhengighet og for regnskap i offentlig sektor.
Gjennom et godt og systematisk nordisk samarbeid har Norden opparbeidet seg en sterk posisjon i IFAC. Norunn Byrkjeland i BDO, tidligere styreleder i foreningen, er styremedlem i IFAC. Norden er for øvrig representert både i Ethics Standards Board (IESBA) og i IFACs Small and Medium Practices Committee (komité for små og mellomstore revisjonsfirmaer – SMPC).
Den viktigste saken for oss i IFAC-sammenheng akkurat nå, er å få gjennomslag for at det er nødvendig med egne ISA-er tilpasset revisjon av små selskaper. Årsmøtet er en av de arenaene vi bruker for å fremme dette synet.
Konsolideringsutelatelse for investeringsselskaper
Da NRS 17 Virksomhetskjøp og konsernregnskap ble offentliggjort, sa NRS at spørsmålet om konsolideringsutelatelse for investeringsselskaper ville bli tatt opp til fornyet vurdering når internasjonal avklaring foreligger. IASB har besluttet at investeringsselskaper ikke skal konsolidere datterselskaper, men regnskapsføre dem til virkelig verdi. I og med at internasjonal avklaring har funnet sted, har NRS fått spørsmål om det vil skje noen endring av NRS 17.
NRS 17 vil ikke bli endret for investeringsselskaper. Overgangsregelen som tillater en lengre tidshorisont for vurdering av midlertidig eie for investeringsselskaper opprettholdes i påvente av ferdigstillelse av ny regnskapsstandard for øvrige foretak.
Husk SkatteFUNN i budsjettet for 2014
Bedrifter som planlegger å utvikle en ny eller bedre vare, tjeneste eller produksjonsprosess med prosjektstart i 2014, kan søke SkatteFUNN-støtte.
Små og mellomstore bedrifter kan få 20 prosent fradrag i skatt for kostnader knyttet til gjennomføring av godkjent prosjekt, større bedrifter får 18 prosent fradrag. Er ikke bedriften i skatteposisjon, blir fradraget utbetalt som kontant tilskudd fra likningsmyndighetene.
SkatteFUNN-søknader tas imot hele året på www.skattefunn.no.
Det er gratis å søke SkatteFUNN. Råd og veiledning for å skrive en SkatteFUNN-søknad finnes på www.skattefunn.no. Kontakt eventuelt SkatteFUNN-sekretariatet hos Forskningsrådet eller det lokale Innovasjon Norge-kontoret.
Revisorforeningens initiativ overfor den nye regjeringen
Revisorforeningen har selv og sammen med andre fremmet en rekke initiativer overfor regjeringen Solberg.
Utredning av regnskapsloven
Revisorforeningen, NARF og NHO har fått et møte med politisk ledelse i Finansdepartementet for å gi uttrykk for vårt syn på opplegget og hva som bør vektlegges i en ny utredning av regnskapsloven, som ligger til politisk behandling.
Flerårige budsjetter i offentlig sektor
Revisorforeningen har videre bedt om møter med politisk ledelse i Finansdepartementet og Kommunal- og regionaldepartementet om flerårige budsjetter i offentlig sektor. Flerårige budsjetter er omtalt i den nye regjeringens plattformdokument. Spørsmålet henger nært sammen med hvilke regnskaps- og budsjetteringsprinsipper som skal brukes i offentlig forvaltning, og er like relevant for statlig som for kommunal forvaltning. Revisorforeningen har i flere år vært sterkt engasjert i disse spørsmålene, og ønsker å bidra i arbeidet med å ta dette videre.
Regelverket for MVA og fast eiendom må forenkles og forbedres
Revisorforeningen, Norsk Eiendom og NHO har i et brev til Finansministeren og Nærings- og handelsministeren tatt opp en rekke problemområder knyttet til regelverket for merverdiavgift og fast eiendom.
Problemområder som er tatt opp er bl.a.:
Fisjon/fusjon – overdragelse av justeringsposisjoner med avgiftsmessig kontinuitet
Vi har etterlyst den videre behandlingen av Skattedirektoratets høring vedrørende justering og tilbakeføring av inngående avgift ved fusjoner og fisjoner, som også omhandler «dropdown»-tilfellene.
Utfordringer med innlåst merverdiavgift ved utbygging av offentlig infrastruktur
-
Foreldelse og lang saksbehandlingstid
Rentefradrag i interessefellesskap
Revisorforeningen har i et brev til Finansministeren bedt om at det gjøres vesentlige endringer i den foreslåtte rentebegrensningsregelen for skattytere som er i et interessefellesskap. Revisorforeningen mener forslagets konsekvenser for rene norske konsern ikke er tilstrekkelig utredet, og at en eventuell begrensning i rentefradraget for 2014 bør endres for å begrense de uheldige konsekvensene for disse.
I det minste bør terskelverdien økes vesentlig til 15–20 millioner kroner. Forslaget om at eksterne lån blir rammet dersom en nærstående part til låntaker har stilt sikkerhet for gjelden, må utstå til konsekvensene eventuelt er nærmere utredet.
I Solbergregjeringens forslag til endringer i skatteopplegget for 2014 ble terskelverdien økt fra tre til fem millioner kroner. Forslaget om at renter på ekstern gjeld som en nærstående part har stilt sikkerhet for skal regnes som interne renter, ble beholdt. Departementet vil imidlertid sende på høring et forslag om unntak i forskrift for visse typer lån med sikkerhetsstillelse fra nærstående part.
Selvangivelsesfrist for ektefeller
Separat selvangivelsesfrist for ektefeller ble vedtatt i 2000 som ledd i innføring av forhåndsutfylt selvangivelse. Før dette var fristen felles for ektefellene, noe som innebar at lengste frist gjaldt begge.
I en felles henvendelse til Finansdepartementet foreslår Revisorforeningen, NARF og Økonomiforbundet at ektefeller skal ha felles selvangivelsesfrist. I et betydelig antall slike tilfeller er det nå behov for å søke utsettelse med innleveringen. Dette legger beslag på betydelige tidsressurser.
Statusmøte om eDAG
Vi har stilt spørsmål ved om ulike offentlige etaters krav om tilleggsopplysninger og økt kontroll er i ferd med å kvele alle tilløp til forenkling og besparelser i prestisjeprosjektet eDAG. Revisorforeningens ledelse tok dette opp i et møte med prosjektledelsen i eDAG i oktober. eDAG redegjorde for status i prosjektet og tok med seg de innspill og bekymringer som vi reiste.
Møte med NARF
Styreledere og adm. direktører i NARF og Revisorforeningen møttes i oktober til halvårlig kontaktmøte. Viktige saker som ble drøftet, var forenklinger for næringslivet, faglig kompetanseutvikling samt rammebetingelsene og utviklingen i de to bransjene. – Samarbeidet mellom Revisorforeningen og NARF blir stadig mer omfattende, og det er veldig positivt at vi i åpenhet og tillit kan diskutere viktige spørsmål av strategisk og markedsmessig betydning for våre bransjer, sier adm. direktør Per Hanstad i Revisorforeningen.
Ledelsen i Revisorforeningen og NARF har senere hatt et møte hvor det ble drøftet samarbeid innenfor områdene forenklinger for næringslivet og arbeidsmiljølov og arbeidstidsbestemmelser.
Ansvarsforsikring for revisorer
Det har vært avholdt et møte mellom Revisorforeningen, forsikringsmegler og advokatpanelet i foreningens ordning for ansvarsforsikring/sikkerhetsstillelse.
Det rapporteres om en moderat skadeutvikling i ordningen. Det noteres imidlertid at flere av de innmeldte sakene omhandler merverdiavgift og eiendom/frivillig registrering, samt skattefri omdanning. Dette understreker behovet for å være seg bevisst i forhold til egen kompetanse og behovet for kvalitetssikring når man påtar seg slike oppdrag.
Artikkelprisen 2013 og beste forelesere
I forbindelse med åpningen av Revisorforeningens fagdager 2013 ble det delt ut både foreleserpriser for 2012 og 2013 samt pris for beste artikkel i 2013.
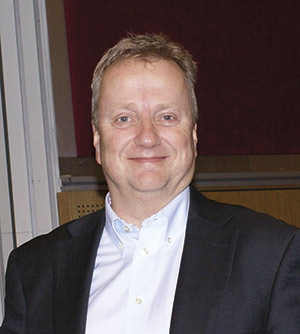
FOR FJORÅRETS FAG-DAGER: Terje Tvedt, BDO, fikk prisen for beste foreleser på Fagdagene 2012.
Beste forelesere
Prisen for beste foreleser på Fagdagene 2012 gikk til Terje Tvedt, BDO, med forelesningen Utvalgte temaer fra revisjonsstandardene, mens Randi Jørgensen Aamodt, KPMG, fikk prisen som beste foreleser på DnR-konferansen 2013 med forelesningen Fokusområder fra kvalitetskontrollen og utvalgte spørsmål innen revisjon.
Begge prisene er basert på evalueringer fra kursdeltakerne. Kriteriene som foreleserne ble bedømt ut i fra var: faglig innhold, dokumentasjon, presentasjon og kursdeltakers utbytte av kurset.
Artikkelprisen 2013
Professor Aasmund Eilifsen, NHH, delte ut Revisorforeningens artikkelpris på vegne av artikkelpriskomiteen.
Prisen i år gikk til senioradvokat Hege Dahl, senioradvokat Atle Stensrud og advokat/partner Per Dagslet, alle Arntzen de Besche advokatfirma, for artikkelen Foretaksobligasjoner i Norge i Revisjon og Regnskap nr. 4 2013.
I juryens begrunnelse heter det blant annet at årets prisbelønte artikkel gir en oversikt over sentrale egenskaper ved og juridiske problemstillinger knyttet til utstedelsen av norske foretaksobligasjoner. Kapitalinnhentingen for norsk næringsliv via obligasjonsmarkedet har hatt en kraftig vekst de siste ti årene og stadig flere selskaper benytter seg av obligasjonsmarkedet som finansieringskilde.
Priskomiteen har lagt vekt på at forfatterne har tatt for seg et komplisert og aktuelt tema og fremstilt dette på en meget lesverdig og oversiktlig måte. Artikkelen er interessant å lese også for lesere uten spesielle forkunnskaper om obligasjonsmarkedet og treffer således en bred lesergruppe.
Artikkelpriskomiteen har bestått av statsautorisert revisor Elisabet Ekberg (leder), KPMG; statsautorisert revisor Kirsten Lucie Jacobsen, Deloitte og professor Aasmund Eilifsen, NHH.
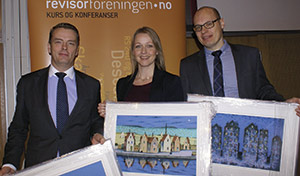
ARTIKKELPRISEN 2013: Advokatene (fra venstre) Per Dagslet, Hege Dahl og Atle Stensrud i Arntzen de Besche advokatfirma fikk artikkelprisen 2013.
Overføring til neste generasjon før eller etter nyttår?
Arveavgiften fjernes fra 1. januar 2014. Mottakeren slipper arveavgift, men må overta giverens skattemessige inngangsverdi. Dette gjelder ikke ved overføring av bolig og fritidseiendom som giveren kunne solgt skattefritt fordi kravene til bo- og eiertid er oppfylt.
I og med at satsen for arveavgift på gaver fra foreldre til barn er fra 0–10 %, mens skattesatsen blir 27 % (inntil 50,4 % i næring), vil det i mange tilfeller lønne seg å forsere en gaveoverføring eller et generasjonsskifte.
SA 3802 i Revisjonskomiteen
Revisjonskomiteen har behandlet de mottatte høringssvarene til justeringene av SA 3802 Revisors uttalelser og redegjørelser etter selskapslovgivningen som følger av endringene i aksjelovgivningen som trådte i kraft fra i sommer. Endelig standard er under utarbeidelse og vil bli behandlet i Revisorforeningens styre i desember. Det forventes at standarden deretter straks vil tre i kraft.
Revisorforeningens Fagdager 2013
Revisorforeningens fagdager 2013 ble i år avholdt på Radisson Blu Scandinavia Hotel, Oslo, 25.–26. november. 310 deltakere kunne velge mellom 19 relevante kurs.
Årets plenumforedrag ble holdt av filosof Henrik Syse som til daglig er seniorforsker ved Institutt for fredsforskning, PRIO. Han holdt foredraget: Etikk, ansvar og selvbilde: Noen utfordringer til dagens revisorer. På kvelden mandag 25. november var det middag og uformelt sosialt samvær.
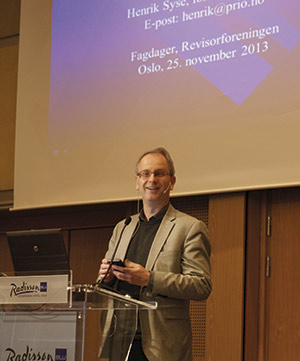
Henrik Syse holdt et foredrag til ettertanke og som samtidig var godt krydret med humør.
Internasjonale tilpasninger i NRS utsettes
Norsk RegnskapsStiftelse (NRS) arbeider for tiden med en ny norsk regnskapsstandard til erstatning av alle eksisterende standarder for øvrige foretak, og vil i denne perioden gjøre minimalt med endringer i gjeldende god regnskapsskikk, blant annet av hensyn til brukerne. Den nye standarden vil tidligst kunne gjelde fra 2015.


