


Fjernleverbare tjenester og avgiftsplikt
SKD i BFU 7/11 pålegger norsk filial å beregne mva av tjenester mottatt fra utenlandsk hovedkontor. Dette til tross for at transaksjonen skjer innen ett rettssubjekt, og tjenestene er anskaffet fra et selskap i fellesregistreing – innen ett avgiftssubjekt.
Avgjørelsen strider etter mitt syn både mot lovens nøytralitetsprinsipp og myndighetenes tidligere uttalelser samt avgiftspraksis.
Bakgrunnen for artikkelen er en bindende forhåndsuttalelse fra Skattedirektoratet, BFU 7/11. Skattedirektoratet har i nevnte BFU konkludert med at norsk filial skal beregne avgift av fjernleverbare tjenester mottatt fra hovedkontor i England.
Fjernleverbare tjenester er definert som tjenester der utførelsen eller leveringen etter tjenestens art ikke eller vanskelig kan knyttes til et bestemt fysisk sted, jf. mval. § 1–3 (1) bokstav i.
Avgiftsplikt foreligger til tross for at det gjelder intern overføring innen samme retts- og avgiftssubjekt. Artikkelen påpeker at en slik avgiftsplikt er i strid med merverdiavgiftslovens grunnleggende prinsipp om nøytralitet og med ordlyden i omgåelsesbestemmelsen mval. § 3–30 (3). Artikkelen påpeker dessuten at avgiftsmyndighetene ikke har vært konsekvente, og til dels motstridende i sine vurderinger i forhold til tidligere uttalelser. En slik avgiftsvurdering som fremkommer i BFU 7/11 synes heller ikke å være i harmoni med EU-reglene/praksis.
BFU 7/11 – problemstilling
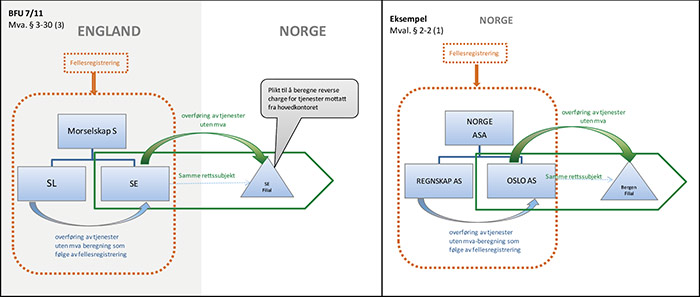
Engelsk hovedkontor SE med filial i Norge er fellesregistrert med selskap SL i England. SE mottar fjernleverbare tjenester fra SL for så å overføre dem til bruk i norsk filial. SKD har i BFU7/11 kommet frem til at norsk filial plikter å beregne merverdiavgift av tjenestene mottatt fra hovedkontoret SE. Dette til tross for at det er overføring innen ett rettssubjekt og at tjenestene i forrige ledd er levert fra et selskap i samme avgiftssubjekt.
Fellesregistrering etter norsk og engelsk intern rett
Virkning av fellesregistrering er i all hovedsak lik etter norsk og engelsk intern rett* «A VAT group is treated in the same way as a single taxable person registered for VAT on its own», www.hmrc.gov.uk/vat/start/register/groups.htm#3. Fellesregistrerte selskaper anses som ett avgiftssubjekt. Transaksjoner mellom dem betraktes ikke som omsetning i avgiftsmessig forstand og utløser således ikke avgiftsplikt.
Innførsel av fjernleverbare tjenester – mval. §3–30
Mval. § 3–30 er en videreføring av bestemmelsene i den tidligere forskriften 121. Hensikten bak forskrift 121 er blant annet i større grad å sikre lik avgiftsmessig behandling av tjenester som leveres til norsk kjøper uavhengig av om tjenester leveres fra norsk eller utenlandsk tjenesteleverandør.* Finansdepartementets merknader til forskrift nr. 121.
Hovedregelen etter mval. § 3–30 er at det skal beregnes merverdiavgift når en næringsdrivende eller en offentlig virksomhet hjemmehørende i Norge kjøper fjernleverbare tjenester fra utlandet. Ansvaret for beregning og betaling av merverdiavgift er lagt til mottakeren etter prinsippet om snudd avregning (reverse charge). Det er et vilkår at den importerte tjenesten kjøpes, dvs. at det foreligger omsetning av tjenesten. Forutsetning for avgiftsplikt er at tjenesten som er kjøpt også er avgiftspliktig ved innenlands omsetning.
For å forhindre eventuelle illojale tilpasninger, er det i bestemmelsen lagt til en «sikkerhetsventil» – også omtalt som «omgåelsesbestemmelse», jf. mval. § 3–30 (3). Omgåelsesbestemmelsen sier at dersom tjenesten rent faktisk er til bruk her i landet, skal det beregnes avgift selv om tjenesten leveres til mottaker hjemmehørende i utlandet. Bestemmelsen kommer imidlertid ikke til anvendelse dersom det kan dokumenteres at merverdiavgift allerede er beregnet i utlandet.
Fra utenlandsk hovedkontor til norsk filial. Ingen omsetning – ingen avgiftsplikt
Merverdiavgift er en transaksjonsbasert avgift. Den grunnleggende handlingen som utløser avgiftsplikt, er omsetning. Transaksjon innen ett retts- og avgiftssubjekt anses ikke som omsetning i avgiftmessig forstand og utløser dermed ikke avgiftsplikt. Det følger av forvaltningspraksis, blant annet BFU 76/05* www.skatteetaten.no/no/Radgiver/Rettskilder/Uttalelser/bfu/Sporsmal-om-avgiftsberegning-merverdiavgiftsloven-12-tredje-ledd-og-65-a/ og BFU 1/11* www.skatteetaten.no/no/Radgiver/Rettskilder/Uttalelser/bfu/Merverdiavgiftssporsmal-knyttet-til-fellesregistrering-med-filial-av-utenlandsk-datterselskap/ samt Finansdepartementets uttalelse av 2. juli 2002, at det ikke foreligger omsetning mellom utenlandsk hovedkontor og norsk filial ved intern overføring mellom dem. Det er fordi det gjelder overføring mellom enheter i samme rettssubjekt. Dette innebærer for eksempel at norsk filial ikke plikter å beregne reverse charge for tjenester mottatt fra utenlandsk hovedkontor.
SKD synes imidlertid ikke å dele samme oppfatning i sin vurdering av problemstillingen i BFU 7/11* www.skatteetaten.no/no/Radgiver/Rettskilder/Uttalelser/bfu/Sporsmal-om-det-foreligger-plikt-til-a-beregne-merverdiavgift-ved-kjop-av-fjernleverbare-tjenester-fra-utlandet/. I BFU 7/11 har SKD kommet frem til at avgiftsplikt likevel foreligger ved intern overføring fra engelsk hovedkontor til norsk filial.
Slik jeg ser det, er transaksjonsarter i BFU 7/11, BFU 1/11 og BFU 76/05, jf. nedenfor, identiske. Det er nemlig intern overføring av tjenester fra utenlandsk hovedkontor til norsk filial – transaksjon innen ett rettssubjekt. Hvor tjenestene er levert fra, er imidlertid forskjellig. I BFU 76/05 er tjenester levert fra et annet selskap i samme konsern (selvstendig rettssubjekt) til det utenlandske hovedkontoret og så til norsk filial. I BFU 1/11 er tjenester produsert fra hovedkontoret også levert direkte til norsk filial. I BFU 7/11 er tjenester levert fra et selskap i fellesregistrering til hovedkontoret og så til norsk filial. Det fremstår som om det foreligger avgiftsplikt avhengig av hvor utenlandsk hovedkontor har anskaffet tjenestene fra; eller avhengig av hvordan det utenlandske hovedkontoret er organisert. Dette strider etter mitt syn mot merverdiavgiftslovens nøytralitetsprinsipp. Nøytralitetsprinsippet innebærer at like transaksjoner skal behandles likt uavhengig av hvem som yter varer/tjenester eller hvordan leverandør er organisert.
Fellesregistrering i England og avgiftsplikt i Norge – omgåelsesbestemmelse
SKD har i BFU 7/11 fastslått at en fellesregistrering etter engelsk intern rett ikke har betydning i forhold til vurdering av avgiftsplikt i Norge. SKD har lagt til grunn omgåelsesbestemmelsen i mval. § 3–30 (3) og anført at tjenestene er til bruk i filial i Norge og at det ikke kunne dokumenteres at merverdiavgift er beregnet i England.
I omgåelsesbestemmelsen § 3–30 (3) heter det «(…). Dette gjelder likevel ikke dersom det kan dokumenteres (min utheving) at det er beregnet merverdiavgift av tjenesten utenfor merverdiavgiftsområdet.»
Jeg er av den oppfatning at SKD har sett bort fra det faktum at den engelske fellesregistreringen er ett avgiftssubjekt. Det lar seg neppe gjøre å dokumentere beregnet avgift mellom SL og SE siden de inngår i fellesregistrering i England, og transaksjon mellom dem ikke utløser avgiftsplikt. Etter mitt syn har dessuten SKD ikke tatt stilling til at fellesregistrering i England – som ett avgiftssubjekt – allerede har betalt avgift ved anskaffelser til bruk i den samlede virksomheten. Beregnet avgift kan da anses å være «dokumentert» i henhold til mval. §3–30 (3) slik at avgiftsplikten til Norge oppheves.
SKD har på den ene siden, i tidligere avgiftspraksis, respektert at transaksjon mellom utenlandsk hovedkontor og norsk filial – ett rettssubjekt – ikke betraktes som omsetning.På den annen side respekterer ikke SKD hovedkontor-filial struktur, når hovedkontoret inngår i en fellesregistrering i utlandet – ett avgiftssubjekt – og pålegger avgiftsplikt i Norge. Avgiftsmyndighetene har sett bort fra fellesregistreringselementet og i stedet lagt vekt på selskapselementet i fellesregistreringen. Etter mitt syn har ikke SKD holdepunkt for å hevde at «det ikke kunne dokumenteres at avgiften er beregnet i England» når SKD ikke har tatt fullstendig stilling til om omgåelsesbestemmelsen er anvendelig.
Det er dessuten en risiko for at det oppstår dobbelbeskatningssituasjon i BFU 7/11, hvilket fullstendig er i strid med lovens intensjon. Dobbelbeskatning skjer ved at fellesregistreringen som ett avgiftssubjekt allerede er belastet med avgift ved anskaffelser av varer og tjenester til bruk i den samlede virksomheten. Når filial også må beregne mva ved mottak av tjeneste fra hovedkontor, vil det si at avgiften er beregnet to ganger. Dette er spesielt av stor betydning i tilfeller hvor norsk filial driver med virksomhet utenfor merverdiavgiftsloven eller med delt virksomhet, da den ikke har fradragsrett eller delvis fradragsrett for anskaffelser til virksomheten. Denne avgiftsplikten vil utgjøre en merkostnad for filialen. Dette virker diskriminerende i forhold til hvordan selskaper ønsker å organisere seg.
Merverdiavgift – veiledning til næringsdrivende
I nettbrosjyren «Merverdiavgift – kjøp av tjenester fra utlandet, Svalbard og Jan Mayen»* www.skatteetaten.no/no/Bedrift-og-organisasjon/Merverdiavgift/Om-merverdiavgift/Merverdiavgift---kjop-av-tjenester-fra-utlandet-Svalbard-og-Jan-Mayen/?chapter=3719#kapitteltekst, jf. brosjyren «Merverdiavgift – veiledning til næringsdrivende»* www.skatteetaten.no/no/Bedrift-og-organisasjon/Merverdiavgift/Merverdiavgift--veiledning-til-naringsdrivende-/, heter det under avsnittet «Når blir man betalingspliktig for merverdiavgift»:
«For transaksjoner innenfor et selskap, med etablering både i Norge og i utlandet, vil tjenester som disse utfører for hverandre ikke regnes som omsetning eller kjøp. I tilfelle hvor en tjeneste blir levert fra en ekstern leverandør (min utheving) til en utenlandsk filial eller et utenlandsk hovedkontor, for senere å bli overført til bruk for filial/ hovedkontor i Norge, skal den norske mottakeren av tjenesten likevel rapportere og betale norsk merverdiavgift. Dette gjelder ikke dersom det blir dokumentert at tjenesten er avgiftsberegnet i utlandet.»
Veiledningen sier nemlig «i tilfelle hvor en tjeneste blir levert fra en ekstern leverandør» (min utheving) til et utenlandsk hovedkontor, (…).» Min oppfatning etter en normal språklig forståelse er at begrepet «ekstern leverandør» slik det er uttrykt i veiledningen, betyr et selvstendig adskilt avgiftssubjekt. Det er naturlig å betrakte «ekstern leverandør» som en part utenfor fellesregistreringen. Selskaper som inngår i en fellesregistrering, betraktes som interne selskaper innen ett avgiftssubjekt.
Veiledningen tatt i betraktning, anses SL i BFU 7/11 som en intern leverandør i fellesregistreringen. Tjenester som leveres fra intern leverandør til SE hovedkontoret og videre til norsk filial, vil således ikke medføre avgiftsplikt for norsk filial. Det foreligger således ikke omgåelsestilfelle når tjenester anskaffes fra fellesregistrering (samme avgiftssubjekt) fordi fellesregistrering ikke betraktes som ekstern leverandør.
Noen illustrasjoner
Tilsvarende selskapsstruktur innenfor Norges grenser
Illustrasjonen til høyre under viser en tilsvarende selskapsstruktur i Norge. Illustrasjonen til venstre er saken i BFU 7/11, tatt med for sammenligningens skyld. Regnskap AS og Oslo AS er fellesregistrert i Norge. Fjernleverbare tjenester leveres fra Regnskap AS til Oslo AS og videre fra Oslo AS til dets filial i Bergen. Det skal ikke beregnes avgift verken i første ledd fra Regnskap AS til Oslo AS, eller i andre ledd fra Oslo AS til filial i Bergen.
Men i BFU 7/11 skal det beregnes avgift for tjenester overført fra hovedkontor. Slik jeg ser det, er det ingen forskjell i transaksjonsflyten mellom disse to tilfellene, med unntak av at i det ene tilfellet er selskapsstrukturen innenfor Norges grenser.
En slik avgiftsplikt som fremkommer i BFU 7/11 er etter mitt syn i strid med grunnleggende hensyn bak merverdiavgiftsloven i forhold til konkurransenøytralitet. Hensynet til konkurransenøytralitet tilsier at norske og utenlandske næringsdrivende skal avgiftsbehandles likt, uavhengig av hvor de utøver sin virksomhet. En slik avgiftspraksis strider dessuten mot EØS-avtalen art. 31 om fri etablering innen EØS.
FIGUR 1.
Speilvendt selskapsstruktur
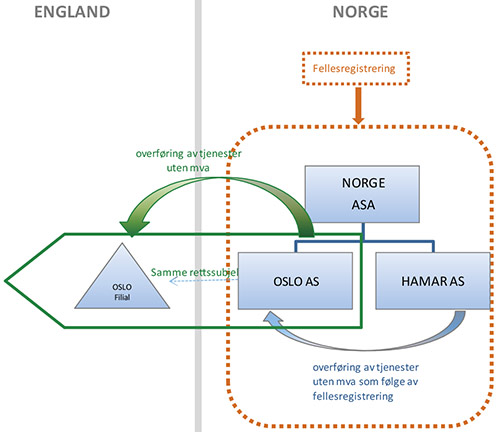
I en speilvendt selskapsstruktur – det vil si at tjenester overføres fra norsk hovedkontor til engelsk filial, se illustrasjon under.
Hovedkontor Oslo AS anskaffer fjernleverbare tjenester fra Hamar AS. Begge inngår i en fellesregistrering i Norge. Det beregnes ikke avgift av overføringen mellom Oslo AS og Hamar AS på grunn av fellesregistrering. Oslo AS overfører tjenestene til engelsk filial. Transaksjon fra HK Oslo AS til engelsk filial vil ifølge engelsk intern rett ikke utløse avgiftsplikt for filialen. En filial betraktes etter engelsk intern rett ikke som en egen juridisk enhet, men er en del av et selskap/rettssubjekt* Section 8 of the VAT Act 1994. www.hmrc.gov.uk/manuals/vatpossmanual/VATPOSS14 200.htm.
Denne tolkningen har også støtte i EU-domstolen i sak C -210/04 – FCE Bank som handler om overføring av tjenester mellom hovedkontor og filial hjemmehørende i ulike land. Saken gjaldt overføring av tjenester fra FCE Bank (hovedkontor) hjemmehørende i England til FCE IT (filial) etablert i Italia. EU-domstolen konkluderte med at de to enhetene hører under ett rettssubjekt og at det ikke oppsto avgiftsplikt ved overføring mellom dem. Vederlaget fra FCE IT til hovedkontoret er en kostnadsallokering og betraktes ikke som omsetning.
En avgiftsplikt slik den fremkommer i BFU 7/11, virker for det første diskriminerende i forhold til hvordan selskapene ønsker å organisere seg, og harmonerer for det andre ikke med EU-praksis. En slik avgjørelse synes å favorisere norsk selskapsstruktur fremfor utenlandsk selskapsstruktur. Dette strider mot nøytralitetshensyn om likestilling mellom utenlandske og norske næringsdrivende.
FIGUR 2.
Oppsummering
Etter mitt syn kommer ikke omgåelsesbestemmelsen til anvendelse i BFU 7/11. Det foreligger ikke avgiftsplikt ved overføring av tjenester mellom enheter/selskaper i samme retts- og avgiftssubjekt.
Avgjørelsen i BFU 7/11 er både i strid med nøytralitetsprinsippet og ordlyden i omgåelsesbestemmelsen. Avgjørelsen går mot avgiftsmyndighetenes tidligere uttalelser og avgiftspraksis. Avgjørelsen er heller ikke i harmoni med EU-praksis.
Problemstillinger knyttet til temaet om fjernleverbare tjenester blir stadig mer aktuelle. Kompliserte og uklare avgiftsregler samt uforutsigbarhet på området kan medføre vanskelige grensedragninger og utfordringer for næringsdrivende. Fra lovgivers ståsted vil et mer tydelig og presist regelsett, klare retningslinjer og konsekvent avgiftspraksis bidra til å motvirke eventuelle illojale tilpasninger og ivareta næringsdrivendes rettssikkerhet. Regelverket må legge opp til enklere og mer forutsigbare løsninger.
Hovedregelen etter engelsk intern rett er at snudd avregningsprinsipp gjelder når det foreligger en B2B levering av tjenester som omfattes av EUs momspakke. De sentrale vilkårene her er (1) leveringssted i England og hvorvidt (2) mottaker er «relevant business person» hjemmehørende i England. En «relevant business person» er etter EUs MVA-direktiv art. 9 definert som en selvstendig person (independent) som utøver en økonomisk virksomhet (carries out any economic activity), uavhengig av resultat og formål med denne aktiviteten. Med «selvstendig» forstås det som «uavhengig» i forhold til juridisk og økonomisk risiko for den virksomheten som drives. En filial anses ikke som en egen juridisk enhet, men er en del av et selskap/rettssubjekt. Filial betraktes ikke som en selvstendig enhet i forhold til en B2B-transaksjon.


