


Aktuelt
Høring – forslag om merverdiavgift og fast eiendom
Finansdepartementet har sendt på høring et forslag om endringer i merverdiavgiftsregelverket for frivillig registrering av næringsdrivende eller offentlig virksomhet som leier ut bygg eller anlegg.
Forslaget innebærer at kravet til søknad om frivillig registrering for allerede avgiftsregistrerte utleiere av bygg eller anlegg fjernes. I tillegg foreslås det en endring i virkningstidspunktet for når den frivillige registreringen skal gjelde fra. Dette vil gi utleiere noe lengre tid på å områ seg uten å miste retten til tilbakegående avgiftsoppgjør.
Høringsfristen er 6. januar 2014.

Regelverksutvikling
I forbindelse med at Skattedirektoratet har bedt om innspill til regelverksutvikling for 2014, har Revisorforeningen foreslått at bestemmelsen om aksjebytte i § 11-11 (4) gis virkning også for tilfeller der overdragende og overtakende selskap er hjemmehørende i Norge. Videre bør tidligere overgangsregel E gjøres permanent. Det brukes i dag store ressurser på å omorganisere virksomhet ved fisjoner og fusjoner for å tilpasse seg fritaksmetoden, noe som er fullt lovlig og akseptert.
I tillegg foreslår Revisorforeningen at «MVA» og «VAT» må kunne sidestilles ved at man kan skrive «VAT» på salgsdokumentasjon. Et siste forslag er at antall avgiftssatser og antall virksomhetsområder utenfor MVA-systemet reduseres. Vurderinger omkring dette synes unødvendig kompliserte og tidkrevende.
Skattedirektoratet foreslår ny klageordning for skatt og MVA
Skattedirektoratet foreslår å legge ned dagens åtte klagenemnder, og opprette en landsdekkende klagenemnd for skatt og merverdiavgift.
I dag behandles klagesakene i fem regionale skatteklagenemnder, samt skatteklagenemndene ved sentralskattekontorene og klagenemnda for merverdiavgift. Enkelte sider ved ordningen har likevel blitt kritisert, blant annet at saksforberedelsen av klagesakene skjer på skattekontorene som har fattet vedtak som skal overprøves.
Skattedirektoratet foreslår at det opprettes en landsdekkende klagenemnd for skatt og merverdiavgift og et landsdekkende saksforberedende organ. Sekretariatet skal etter forslaget bemannes med egne saksbehandlere som fremmer innstillinger til nemnda.
Skattedirektoratet foreslår videre høyere krav til nemndsmedlemmenes faglige kompetanse, samt at nemndsmedlemmene oppnevnes av Finansdepartementet i stedet for av fylkestingene. Organisasjoner som Revisorforeningen, NARF, Skattebetalerforeningen og NHO kan være med å foreslå kandidater til nemndene.
Flere saker bør behandles i møter. Dette gjelder særlig prinsipielle saker, saker med komplisert faktum og juridisk tvilsomme spørsmål.
Sponsing av veldedige organisasjoner
Skattedirektoratet har avgitt en uttalelse om skatte- og avgiftsmessige forhold ved bedrifters sponsing av veldedige organisasjoner, såkalt sosiosponsing.
Det å gi gaver til veldedige organisasjoner kan gi en positiv assosiasjonsverdi for bedriften. Dette medfører ikke at bedriften får fradrag utover det som representerer reklameverdien, jf. Høyesteretts avgjørelse i Skagen-dommen, Utv. 2012 side 1328.
For bedriften som yter sponsorstøtte, er den sentrale problemstillingen om støtten anses som en ikke-fradragsberettiget gave eller som en kostnad som er fradragsberettiget for bedriften, f.eks. betaling for tjenester eller reklame. I den grad det dreier seg om reklame, gis det bare fradrag for den delen av beløpet som gir reklameverdi for bedriften. Dette kan bestå i at bedriften blir profilert av organisasjonen på nettsidene og i annet informasjonsmateriell organisasjonen utarbeider.
Ny regjering varsler en rekke skatteendringer
Det varsles en rekke skatte- og avgiftsendringer i den politiske plattformen som den nye regjeringen fra Høyre og Fremskrittspartiet la frem den 7. oktober.
Under punktet «Et moderne skatte- og avgiftssystem» skriver de nye regjeringspartiene at de vil redusere det samlede skatte- og avgiftsnivået, bl.a. ved å øke minstefradraget og heve innslagspunktet for toppskatten, trappe ned formuesskatten ved å heve bunnfradraget og senke satsen, fjerne arveavgiften, Styrke IPS-ordningen (individuell pensjonssparing) og BSU-ordningen (boligsparing for ungdom). Videre skal bl.a. gevinster og konsekvenser av et ROT-fradrag utredes (fradrag for vedlikehold og annet arbeid i eget hjem).
Krav til føring av personalliste fra 1. januar 2014
Med virkning fra 1. januar 2014 innføres det krav om føring av personalliste for serveringssteder, frisører og skjønnhetspleiere samt bilverksteder og bilpleiebransjen. Formålet med reglene om personalliste er å motvirke svart arbeid. Det følger av bokføringsforskriften hvem som skal føre slik personalliste, og hvordan listen skal føres.
Skattedirektoratet har utgitt SKD-melding nr. 8/13 med nærmere avgrensninger av hvilke foretak som er pliktige til å føre personallister, unntak, krav til legitimasjonspapirer, hvilke opplysninger listen skal inneholde, hvordan listen skal føres og oppbevares og retningslinjer for ileggelse av overtredelsesgebyr dersom listen ikke er ført i samsvar med regelverket.
Attestasjonsuttalelser med referanse til internkontrollforskriften
Enkelte foretak har tilleggskrav om internkontroll av enkeltområder med utgangspunkt i internkontrollforskriften. En arbeidsgruppe bestående av medlemmer fra revisjonsselskapene har utarbeidet eksempler på følgende attestasjonsuttalelser:
Attestasjonsuttalelse om forsvarlig likviditetsstyring
Attestasjonsuttalelse for godtgjørelsesordninger i finansinstitusjoner, verdipapirforetak og forvaltningsselskap for verdipapirfond
Attestasjonsuttalelse om skadeforsikringsselskapers kapitalforvaltning
Attestasjonsuttalelse om livsforsikringsselskapets/pensjonsforetakets kapitalforvaltning
Eksemplene som er publisert på revisorforeningens hjemmeside, kan allerede brukes og bør brukes for attestasjoner som avgis 31.12. 2013 eller senere.
Nytt alderspensjonsprodukt i privat sektor
Finansdepartementet har lagt frem lovforslag om nytt alderspensjonsprodukt. Produktet vil være et alternativ til dagens ytelsespensjonsordninger og innskuddspensjonsordninger. I pressemeldingen skriver departementet at forslaget er fremtidsrettet og at det vil være en fleksibel ordning. Videre er forslaget i større grad tilpasset alderspensjonsopptjeningen i ny folketrygd.
Registrering i Foretaksregisteret innen årsskiftet
Foretaksregisteret har satt frister for når meldinger må sendes inn for å bli registrert før årsskiftet. Elektroniske meldinger om beslutning om fisjon, fusjon, kapitalnedsettelse eller avvikling må være mottatt hos Foretaksregisteret innen 20. oktober (på papir allerede innen 1. oktober) Gjennomføringsmeldinger og andre meldinger må være innsendt elektronisk innen 10. desember for å være sikret registrering innen utgangen av året (på papir innen 30. november).
Brønnøysundregistrene oppfordrer til at samordnet registermelding sendes inn elektronisk via Altinn. Dette gjelder nå også meldinger om fusjon, fisjon, nedsettelse av aksjekapital og melding om avvikling
Dokumentasjon av momskompensasjon
Revisorforeningen vil ha enklere dokumentasjon av krav på momskompensasjon for institusjoner som produserer helse- og omsorgstjenester, undervisningstjenester eller sosiale tjenester. Sammen med Virke har foreningen arbeidet for dette i lengre tid, og enklere alternativer er blitt presentert for Finansdepartementet som signaliserte vilje til endringer.
Uttalelser fra Skattedirektoratet og Finansdepartementet legger nå til grunn at private eller ideelle virksomheter som produserer helse- og omsorgstjenester, undervisningstjenester eller sosiale tjenester som omfattes av kompensasjonsordningen, må dokumentere krav på momskompensasjon med kopi av kommunens tildelingsvedtak i sine regnskaper. Vi mener at denne praksisen er unødvendig tungvint, urimelig overfor virksomhetene og kommunene og betenkelig med tanke på personvernet til brukerne. Dette har i praksis stor betydning også for revisorene som skal attestere institusjonenes kompensasjonsoppgaver.
Vårt mål er å få aksept for en løsning hvor virksomhetene underbygger sine krav om momskompensasjon med en form for dokumentasjon fra kommunen som ikke inneholder taushetsbelagt informasjon. Det bør ikke stilles altfor spesifikke krav, men gis rom for løsninger som passer til rutinene mv. i den enkelte kommune. I møtet ble det fremlagt prinsipper for hvordan krav på momskompensasjon kan dokumenteres forsvarlig innenfor slike rammer, underbygget med konkrete eksempler.
Statsbudsjettet 2014
Boligbeskatning
Det foreslås nye regler for gevinstbeskatning av bolig. Eiere med egen brukstid rett forut for salget vil ikke lenger kunne selge skattefritt om boligen har stått tom, eller har vært leid ut på et tidligere tidspunkt i eierperioden. Bolig skal fortsatt kunne selges skattefritt for eiere med botid i hele eierperioden. Men har eieren ikke brukt boligen som egen bolig i hele eierperioden, vil deler av gevinsten kunne bli skattepliktig. Har eieren bodd i boligen i sju år av en eierperiode på ti år, er 70 % av gevinsten skattefri. Ved vurderingen ser man bort i fra tilfeller der eierens ikke-bruk er mindre enn 15 % og mindre enn ett år.
Skatteklasse 2
Det foreslås at skatteklasse 2 fjernes også for ektefeller.
Elektroniske tjenester
Reglene for skattlegging av arbeidsgiverfinansierte elektroniske tjenester forenkles ved at det for én eller flere tjenester innberettes et fast beløp på kr 4400.
Formue
Ligningsverdiene av sekundærboliger og næringseiendom foreslås økt fra 50 % til 60 % av beregnet markedsverdi fra 2014, og ligningsverdiene av fritidsboliger økes med 10 %. Formuesbeskatningen av primærbolig endres ikke. Regjeringen foreslår samtidig å øke bunnfradraget fra 870 000 til én mill. kr.
Arveavgift
Regjeringen foreslår å øke fribeløpet fra 470 000 til én mill. kr. Av overskytende beløp skal det betales 10 % av arv og gaver til barn og foreldre og 15 % til andre.
Det foreslås å redusere rabatten for ikke-børsnoterte aksjer fra 40 til 30 %.
Næringsbeskatningen
Selskapsskattesatsen reduseres fra 28 til 27 %.
Særskatten for petroleumsselskap og grunnrenteskatten for vannkraftanlegg økes med én prosentenhet.
Det innføres begrensinger i adgangen til å føre fradrag for gjeldsrenter i interessefellesskap. I forhold til høringsforslaget er fradragsrammen økt fra 25 % til 30 % av beregningsgrunnlaget, terskelbeløpet økt fra én mill. til tre mill. kr. og fremføringsadgangen forlenges fra fem til ti år.
For selvstendig næringsdrivende reduseres trygdeavgiften for næringsinntekt med 0,72 prosentenhet.
For personlige deltakere i deltakerlignede selskap reduseres den effektive skattesatsen med én prosentenhet.
Det innføres 10 % startavskrivninger for maskiner og andre driftsmidler i saldogruppe d.
Skattefunn
Grensen for egenutført og innkjøpt FoU heves fra 11 til 22 mill. kr. Den maksimale timesatsen for egne ansatte foreslås økt fra 530 til 600 kr pr. time.
Oppdatert veiledning pensjonsforutsetninger pr. 31.8.2013
Beregningsforutsetningene er oppdatert basert på markedssituasjonen pr. 31. august 2013. Veiledningen er også tilpasset den endrede IAS 19 Ytelser til ansatte, og omtalen av demografiske forutsetninger er oppdatert med omtale av det nye dødelighetsgrunnlaget K2013.
Les mer på: revisorforeningen.no/d9 630 623
Rundebordskonferanse om ny norsk regnskapsstandard
NRS presenterte 26. september arbeidet som er gjort så langt, og fikk innspill til det videre arbeidet fra deltakerne.
Representantene fra NRS fremholdt at dagens regnskapsstandarder ikke er oppdatert i nødvendig utstrekning. Det er derfor et behov for å rydde opp. Ryddebehovet har bakgrunn i at dagens standarder er blitt til over en lang periode, blant annet er mange fra den perioden da NRS laget standarder for de børsnoterte foretakene. I nyere standarder er hensynet til foretak som er del av børsnoterte systemer sterkt vektlagt. Disse vil ikke bli vektlagt i den nye samlestandarden, da forskriften om forenklet anvendelse av IFRS som er under oppdatering, er skreddersydd for å ivareta deres behov. Norsk regnskapsmiljø er for lite til å vedlikeholde regelverk som kun gjelder i Norge, og man har behov for å kunne støtte seg til større internasjonale miljøer.
Fra salen ble det kommentert at fokuset på forenklinger for produsentene ikke synes å harmonere med hvem et eksternt årsregnskap blir utarbeidet for. Det ble hevdet at man i forenklingsdiskusjonene burde fokusere på hvem brukerne er og hva deres behov er, og vurdere ulike løsninger ut fra kost/nytte. NRS mener at dette er ivaretatt gjennom at det tas utgangspunkt i IFRS for SMEs. Løsninger i denne standarden er valgt ved å fokusere på nytte for brukerne veid mot kostnader for produsentene.
NRS oppfordrer alle som har synspunkter på konkrete problemstillinger til å ta kontakt på: nrs@revisorforeningen.no.
Skal forenkle bokføringsreglene
En arbeidsgruppe som skal se på mulighetene for å forenkle bokføringsloven, har kommet i gang med sitt arbeid. Siviløkonom Torstein Heggen er engasjert som prosjektleder på heltid i seks måneder for å lede dette arbeidet. Han er til daglig kvalitetssjef i Amesto AccountHouse AS
Det er anslått at bokføringsføringsloven med tilhørende forskrifter koster næringslivet 30 milliarder kroner pr. år i administrative kostnader. I tillegg kommer kostnadene for kommuner og stat som også følger bokføringsloven. RegnskapsStiftelsen har startet et prosjekt for å se på mulige forenklinger av bokføringsreglene.
På et innledende møte var også Hans-Jørgen Blomseth, prosjektleder for regjeringens forenklingsprosjekt, invitert for å fortelle om hvordan det frem til nå er blitt jobbet med forenklinger og litt om veien videre. Blomseth fortalte blant annet om nødvendigheten av å bedre konkurransekraften ved å ha en smart forvaltning, noe som også krever smarte løsninger. Han fortalte at de i forenklingsarbeidet mottar mange gode forslag til forenklinger og at de ser på hva andre land gjør i forhold til forenkling. Han understreket at de jobbet for velfunderte forenklinger og at kontroll også er viktig, men at man kanskje må tenke litt nytt. Det er for eksempel mulig å forenkle og bedre kontrollmuligheten samtidig for eksempel ved å digitalisere løsninger i enda sterkere grad. – Kontrollen ligger jo der allerede når alt er digitalisert, sa Blomseth.
Arbeidsgruppen benyttet ellers møtet til blant annet å diskutere arbeidsmetodikk og hvordan prosessen videre skal være. Gruppen har som mål å:
Legge frem konkrete forslag til endringer i bokføringslovgivningen
Basere arbeidet på praktiske forhold. Det skal ikke være en paragraf for paragraf-gjennomgang
Prioritere forslagene etter grad av forenkling for de bokføringspliktige
Om det ikke er mulig å fremme konkrete forslag til endringer på enkelte områder, gis det en anbefaling på hvordan man kan gå videre med forslagene.
Det skal også fremmes forslag til endringer i tilliggende lovgivning om dette er ønskelig.
Det kan også foreslås endringer i god bokføringsskikk dersom potensial for forenkling observeres.
Arbeidsgruppen mottar gjerne forslag til forenklinger av bokføringsreglene. Send derfor gjerne en e-post til: torstein.heggen@amesto.no.
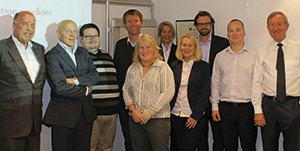
DISKUTERER FORENKLING: Fra venstre: Harald Brandsås (Revisorforeningen), Hans-Jørgen Blomseth (prosjektleder regjeringens forenklingsprosjekt), Jan Terje Kaaby (NARF), Geir Høydalsvik (Rekneskap Høydalsvik AS), Lena Røstad (Coop Norge Handel AS), Ingebjørg Harto (nestleder NRS), Mette Rita Hegdal (Stavanger kommune), Jon Bevolden Andersen (KPMG), Torstein Heggen (Amesto AccountHouse AS) og Per Hanstad (Revisorforeningen).
Oppdatering av GRS for små foretak
NRS 8 God regnskapsskikk for små foretak er oppdatert i september 2013. Endringene i standarden er hovedsakelig foranlediget av forslagene som var på høring høsten 2012. Videre er det gjort enkelte tilpasninger som følge av endringene i aksjeloven som ble innført pr. 1. juli 2013.
Les mer på: revisorforeningen.no/d9 632 511
27 903 årsregnskap mangler
Status ved Regnskapsregisteret 1. september viser at 27 903 årsregnskap for regnskapsåret 2012 ikke er sendt inn. Tallet utgjør 10,5 prosent av de innsendingspliktige. På samme tid i fjor manglet 10 prosent. Som tidligere år er det organisasjonsformene AS (21 121), NUF (5217) og stiftelser (688) som utgjør hovedmengden. 51,9 prosent av enhetene som er ilagt forsinkelsesgebyr i år, har også vært ilagt gebyr tidligere.
eDAG – hvor blir forenklingene av?
Ulike offentlige etaters krav om tilleggsopplysninger og økt kontroll er i ferd med å kvele alle tilløp til forenkling og besparelser i prestisjeprosjektet eDAG. Revisorforeningen, NARF og NHO vil følge opp saken med den nye regjeringen.
Endringer i regnskapsreglene for forsikringsselskaper
Finansdepartementet har foreslått endringer i regnskapsregler for forsikringsselskaper, pensjonsforetak, banker og finansieringsforetak som gjelder tilpasning til endringer i IFRS, regnskapsføring av ytelser til ansatte (pensjoner) og publisering av årsregnskapet mv. på Internett.
Revisorforeningen støtter forslagene, men har påpekt behov for senere ikrafttredelse for enkelte deler.
Les mer på: revisorforeningen.no/d9 632 825.


