


Erfaringer fra 2011-praksis
I denne artikkelen ser vi nærmere på praksis i Norge etter at kravet til redegjørelse om foretaksstyring i børsnoterte foretaks års-rapporter ble lovpliktig fra og med årsrapporter for 2011.
En rekke land og regioner krever at børsnoterte foretak utarbeider en redegjørelse om foretaksstyring (corporate governance/redegjørelse om eierstyring og selskapsledelse). Formålet med å kreve utarbeidelse av en slik redegjørelse er å gi investorer og andre brukere av foretakets årsrapport innsikt i, og kunnskap om, hvordan foretaket styres. Redegjørelsene skulle bidra til større åpenhet om sentrale forhold ved virksomheten.
En god redegjørelse om foretaksstyring vil være av nytte for investorer og andre brukere av foretakets årsrapport. Gjennom lovfestingen av kravet har både foretakets ledelse og dets revisor fått økt fokus på kravene. Vi tror det er positivt for fokuset på beskrivelsene av styringen, og forhåpentligvis også på selve styringen, at blant annet NUES, gjennom sine årlige kåringer av beste redegjørelse, søker å skape blest om redegjørelsene. Det er imidlertid viktig å huske at slike redegjørelser ikke er en garanti for god styring. Imidlertid tilsier vår erfaring fra praksis sammen med beskrivelsene vi har gjennomgått, at det er liten tvil om at kravet til å utarbeide redegjørelse om foretaksstyring, og det nye kravet om å forbedre omtalen av internkontrollen knyttet til den finansielle rapporteringen, har medført intensivert fokus på disse forholdene fra foretakenes ledelse. Det er positivt både for det enkelte selskapet og for brukerne av redegjørelsene.
Ytterligere rapporteringskrav er på trappene, eksempelvis knyttet til samfunnsansvar. Empiriske undersøkelser viser at de selskapene som er aktive på disse områdene, og som beskriver dette arbeidet, har en bedre kursutvikling enn gjennomsnittet. Vi ser at også slike krav vil kunne være viktig informasjon om selskapene, men har tidligere uttrykt en viss bekymring vi ønsker å gjenta, nemlig at selv om hvert enkelt nytt rapporteringskrav i seg selv er nyttig og forståelig, begynner vi å bli en smule bekymret over summen av alle administrative og rapporteringsmessige krav som næringslivet pålegges. Vi mener myndighetene bør kreve rapportering på områder av betydning.
For 2011 skulle børsnoterte foretak i henhold til regnskapsloven utarbeide en redegjørelse om styringen av selskapet/konsernet. Kravene følger av regnskapsloven § 3-3b og NUES-anbefalingen. Vi har sett på redegjørelsene til 70 foretak for 2011 og fokusert nærmere på utvalgte områder i denne artikkelen.
Regelverket
Kravene som stilles for etterlevelse av NUES-regelverket og regnskapsloven § 3-3b, er omfattende (se egen faktaboks). Regnskapslovens regler gir rammene og er av relativt generell karakter, mens NUES-anbefalingen er vesentlig mer innholdsrik og detaljert. Den oppstiller langt flere eksplisitte krav, jf. at publikasjonen som inneholder NUES-anbefalingen for 2010, som er siste året med en samlet fremstilling av NUES kravene, er på hele 54 sider. Ettersom NUES-anbefalingen nettopp er en anbefaling, er den også langt mer dynamisk og tilpasningsdyktig enn loven, og kan derfor raskere ta opp i seg nye trender innen rapportering av foretaksstyring/eierstyring og selskapsledelse. Løsningen er ikke ulik det en er vant til fra for eksempel regnskapsreguleringen.
Funn i vår undersøkelse
Alle foretakene vi har sett på, har utarbeidet en redegjørelse om foretaksstyring/eierstyring og selskapsledelse. Dette har vært et krav fra Oslo Børs i flere år.
Flere foretak vi har sett på er imidlertid, etter vårt syn, noe upresise i angivelsen av hvor redegjørelsen er å finne. Vi mener det vil være en fordel med en klar og unik identifikasjon av hvor redegjørelsen er (f.eks. hvor i årsrapporten eller hvor på web). Videre synes en del foretak å ha noe forbedringspotensial med hensyn til angivelse av punkter i NUES-anbefalingen som eventuelt ikke etterleves.
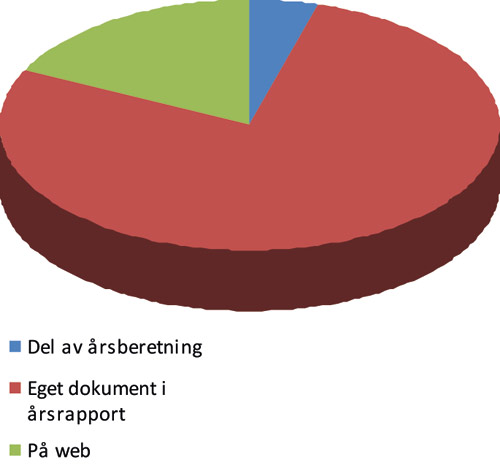
Det store flertallet av de 70 foretakene vi har sett på, har redegjørelsen om foretaksstyring/eierstyring og selskapsledelse som en egen «rapport» i årsrapporten. En del har redegjørelsen kun på web, mens noen få har den som en integrert del av årsberetningen. Fordelingen er som følger:
Figur 1 Plassering av redegjørelsen
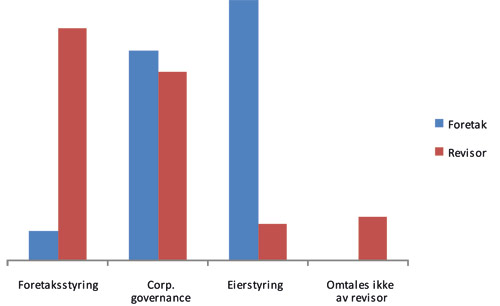
Undersøkelsen indikerer at foretakene vi har sett på benytter følgende terminologi:
Eierstyring og selskapsledelse |
49 % |
Foretaksstyring |
7 % |
Corporate governance* |
44 % |
*Gjelder hovedsakelig dem som utarbeider årsrapport kun på engelsk, men også enkelte som bruker norsk som rapporteringsspråk bruker begrepet.
Selv om tallene ovenfor viser at utvalget av årsrapporter vi har sett på er noe skjevt, all den tid det er ca. 54 børsnoterte foretak som har søkt og fått tillatelse til å utarbeide årsrapport på annet språk enn norsk, viser undersøkelsen like fullt at lovens begrep – foretaksstyring – ikke har slått helt an, jf. i den sammenheng at heller ikke NUES-anbefalingen endret navn for å harmonisere begrepsbruken med loven. Etter vår oppfatning ville det ha vært en fordel om regnskapslovens begrep – redegjørelse om foretaksstyring – ble benyttet av foretakene som rapporterer på norsk.
Det er interessant å notere seg at noen få foretak har kommentert, og noen sågar sammenstilt, lovkravene og NUES-kravene, jf. at de to regelsettene ikke fullt ut er sammenfallende.
I vår gjennomgang har vi sett flere foretak hvor revisor ikke bekrefter redegjørelsen, som er et nytt krav for revisor i revisjonsberetningen for 2011, samt foretak som ikke viser til redegjørelsen i årsberetningen, jf. lovens krav i 3-3b «… skal i årsberetningen eller i dokument det er henvist til i årsberetningen…».
Revisor bekrefter relativt gjennomgående «redegjørelsen om foretaksstyring» – slik revisorloven krever, og uavhengig av hvilket begrep rapporterende foretak bruker.
Figur 2 Foretakets (blå farge) og revisors begrepsbruk
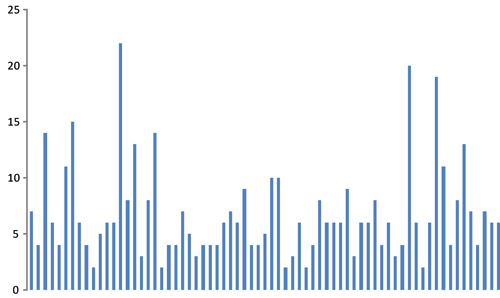
Gjennomsnittlig antall sider for redegjørelsen i årsrapporten for 2011 var på 6,8 sider. De mest omfattende vi så var omtrent tre ganger så store, mens de minst omfangsrike vi så var på under en tredjedel av snittet. Sidetallet i de 70 redegjørelsene vi har sett på, fordeler seg slik:
Figur 3 Antall sider pr. foretak
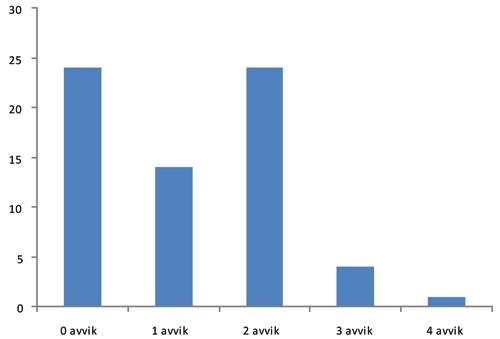
Når det gjelder avvik fra NUES-anbefalingen, ble det i gjennomsnitt rapportert om i overkant av ett avvik. Blant foretakene vi så på var det foretak som hadde inntil fire avvik. Fordelingen av avvik var som følger:
Figur 4 Antall avvik fra NUES-anbefalingen i redegjørelsen
Nærmere om internkontroll/finansiell rapportering
Det følger av lovforarbeidene at lovgiver ønsket mer omfattende omtale av internkontrollen for finansiell rapportering. Dette kravet fremgår av regnskapslovens § 3-3b nr. 4 og NUES punkt 10.
De foretakene vi har sett på, beskriver internkontroll/finansiell rapportering for konsernet, jf. kravet i § 3-3b nr. 4 «en beskrivelse av hovedelementene i foretaket, og for regnskapspliktige som utarbeider konsernregnskap eventuelt også konsernets, systemer for internkontroll og risikostyring knyttet til regnskapsrapporteringsprosessen» [våre understrekninger]. Ikke sjelden benyttes annet regnskapsspråk i morselskapets selskapsregnskap enn i årsregnskapet, og rapporteringshyppighet, kvalitetssikring etc. kan være annerledes enn for konsernet, hvilket kan medføre et behov for en egen beskrivelse. Om dette er en mangel ved beskrivelsene eller at de samme kontrollene brukes, er ikke uten videre lett å vite. Når det gjelder beskrivelsen for konsernet, er det etter vårt syn en forbedring i beskrivelsen av internkontroll/regnskapsprosess for mange av dem vi har sett på, hvilket bør kunne være en inspirasjonskilde for dem som til årsrapporten for 2011 ikke fant anledning til å utarbeide en fyllestgjørende beskrivelse på dette punktet.
Hvis vi skal trekke frem noen foretak, er beskrivelsene til DNB, Orkla og Storebrand av de bedre.
Samspill med revisor
Samspillet med revisor skal beskrives. NUES-anbefalingens krav er relativt omfattende, men noe upresis i forhold til revisjonsutvalgets oppgaver som beskrevet i allmennaksjeloven.
Oppsummering
Flere av redegjørelsene bærer preg av å være generelle i formen, og de er relativt likt formulert som det aktuelle NUES-kravet. Finanstilsynet har i flere regnskapstilsynsbrev påpekt at foretakenes regnskapsprinsippbeskrivelser ikke skal være generelle, men tilpasset det aktuelle foretaket. Tilsvarende betraktning mener vi bør gjelde for redegjørelsen om foretaksstyring.
Vi sitter kanskje også litt igjen med følelsen «hva så?»… Er eksempelvis internkontrollen knyttet til den finansielle rapporteringen strukturert på en effektiv og kvalitetssikrende måte? Slike forhold er selvfølgelig vanskelig å vurdere. En generell kåring av beste redegjørelse, slik NUES nå gjør årlig, er positivt, men ettersom redegjørelsen etter hvert dekker svært mange områder, kunne det også vært interessant om NUES i tillegg fokuserte på utvalgte områder og gikk dypere inn i disse, gjerne med tilsvarende kåring av eksempelvis beste internkontroll-opplegg relatert til den finansielle rapporteringen.
Vi vil også peke på at dette er selskapenes egen beskrivelse. Hvorvidt kontrollene fungerer godt og hvor godt og effektivt de hindrer tap og feil, er et annet spørsmål. Revisor bekrefter riktignok informasjonen, men effektiviteten sies det lite om i beskrivelsene. Dette må derfor leseren i stor grad selv bedømme, med mindre en legger til grunn langt mer kvantitative og målbare kriterier, men da nærmer vi oss de amerikanske SOX-reglene, og det er neppe en vei som passer i Norge. Vi tror derfor, tross enkelte mangler, at de norske reglene sammen med blant annet innføring av revisjonsutvalg, er gode og har bedret fokuset på selskapenes interne kontroll. Vår undersøkelse viser at reglene rapporteringsmessig stort sett etterleves.
INNSIKT: Formålet med en redegjørelse om foretaksstyring er å gi investorer og andre brukere av foretakets årsrapport innsikt i, og kunnskap om, hvordan foretaket styres.
Regelverket
|
Regnskapslovens § 3-3b. Redegjørelse om foretaksstyring krever: |
Oslo Børs krever etterlevelse av NUES. Innholdsfortegnelsen i NUES er som følger: |
Regnskapspliktige som er utstedere med Norge som hjemstat etter verdipapirhandelloven § 5-4 og med verdipapirer notert på regulert marked, skal i årsberetningen eller i dokument det er henvist til i årsberetningen, redegjøre for sine prinsipper og praksis vedrørende foretaksstyring. Plikten til å redegjøre for foretaksstyring gjelder tilsvarende for allmennaksjeselskaper hvis aksjer bare er notert på en autorisert markedsplass utenfor EØS-området. | |
Redegjørelsen for prinsipper og praksis vedrørende foretaksstyring etter første ledd skal minst inneholde følgende opplysninger: | |
en angivelse av anbefalinger og regelverk om foretaksstyring som foretaket er omfattet av eller for øvrig velger å følge, |
Forord Innledning Endringer siden forrige versjon av anbefalingen 1)Redegjørelse for eierstyring og selskapsledelse 2)Virksomhet 3)Selskapskapital og utbytte 4)Likebehandling av aksjeeiere og transaksjoner med nærstående 5)Fri omsettelighet 6)Generalforsamlingen 7)Valgkomité 8)Bedriftsforsamling og styre, sammensetning og uavhengighet 9)Styrets arbeid 10)Risikostyring og intern kontroll 11)Godtgjørelse til styret 12)Godtgjørelse til ledende ansatte 13)Informasjon og kommunikasjon 14)Selskapsovertakelse 15)Revisor |
opplysninger om hvor anbefalinger og regelverk som nevnt i nr. 1 er offentlig tilgjengelige, | |
en begrunnelse for eventuelle avvik fra anbefalinger og regelverk som nevnt i nr. 1, | |
en beskrivelse av hovedelementene i foretakets, og for regnskapspliktige som utarbeider konsernregnskap eventuelt også konsernets, systemer for internkontroll og risikostyring knyttet til regnskapsrapporteringsprosessen, | |
vedtektsbestemmelser som helt eller delvis utvider eller fraviker bestemmelser i allmennaksjeloven kapittel 5, | |
sammensetningen til styre, bedriftsforsamling, representantskap og kontrollkomité; eventuelle arbeidsutvalg for disse organene, samt en beskrivelse av hovedelementene i gjeldende instrukser og retningslinjer for organenes og eventuelle utvalgs arbeid, | |
vedtektsbestemmelser som regulerer oppnevning og utskifting av styremedlemmer, | |
vedtektsbestemmelser og fullmakter som gir styret adgang til å beslutte at foretaket skal kjøpe tilbake eller utstede egne aksjer eller egenkapitalbevis. |


