


Bedre enn sitt rykte
Finansdepartementet har utsatt behandlingen om implementering av IFRS for SMEs i Norge på ubestemt tid. Flere av forutsetningene som er lagt til grunn for denne utsettelsen, er imidlertid diskutable.
I denne artikkelen ønsker jeg å gjennomgå de mest sentrale av disse. Artikkelen bygger på undersøkelser som min kollega Elisabeth Dragseth og jeg har gjort i forbindelse med vår masteroppgave i Regnskap og Revisjon ved Handelshøyskolen BI. Etter vår gjennomgang av IFRS for SMEs mot norsk god regnskapsskikk for øvrige foretak (GRS) fremkom det at motsetningene mellom de to standardene ikke er så store som man først kunne anta.
Jeg vil særlig trekke frem analysen av omfanget av notekrav i de to regnskapsspråkene. Flere sentrale fagpersoner*F.eks: Kvifte R&R: 2010:3.Schwencke R&R 2009:8. i regnskapsmiljøet har i ulike artikler i Revisjon og Regnskap (R&R) i flere år hevdet at IFRS for SMEs har vesentlig flere notekrav enn det som følger av GRS for øvrige foretak. Gjennom vårt arbeid har vi imidlertid avdekket at dette ikke er tilfellet og at GRS kvantitativt sett inneholder langt flere notekrav enn IFRS for SMEs, hele 25,8 % (!). Det er også verdt å nevne at mens alle notekravene i IFRS for SMEs er samlet i én standard, er notekravene i GRS fordelt mellom regnskapsloven, endelige NRS’er, foreløpige NRS’er og veiledninger.
Regnskapsspråk |
Antall notekrav |
|---|---|
GRS |
405 stk. |
IFRS for SMEs |
322 stk. |
Forskjell |
83 stk. (25,8 %) |
Det er imidlertid krevende å telle notekravene i to ulike standarder med forskjellig oppbygning, og man vil ikke nødvendigvis komme frem til akkurat de samme tallene som fremstilt her. For å gjøre tellingen mest mulig sammenlignbar har det kvantitative innholdet i hvert notekrav i IFRS for SMEs og GRS blitt vurdert mot hverandre og sammenlignet. Det er her viktig å nevne at det ikke ble foretatt en tilsvarende vurdering av det kvalitative innholdet, men min påstand er at den vesentlige kvantitative forskjellen er for stor til at man fortsatt kan anta at notekravene i IFRS for SMEs er mer krevende enn kravene i GRS. Tidligere artikkelforfattere har pekt ut de omfattende notekravene i IFRS for SMEs som den største hindringen for å få aksept for standarden i det norske regnskapsmiljøet.
Fordeler
Det er en rekke fordeler ved å gå over til et IFRS-basert rammeverk som IFRS for SMEs. Blant annet knytter det seg vesentlige kostnader til å opprettholde kunnskap om flere regnskapsspråk for revisjonsbransjen, utdanningsinstitusjoner, samt for brukerne, eksempelvis finansinstitusjoner og offentlige myndigheter og produsentene av regnskap. En overgang til en ren IFRS-basert plattform innebærer også en vesentlig harmonisering med store deler av det europeiske markedet og de synergieffektene som følger med dette. Det ville også vært en betydelig lettelse for ressurssituasjonen til Norsk RegnskapsStiftelse (NRS), hvor flere standarder bærer tydelig preg av å ha et oppdateringsbehov. Det er her viktig å understreke at man i et post-IFRS-basert regime i Norge, vil ha et stort behov for veiledninger, kursing og lignende. I en slik prosess hadde det vært naturlig at NRS tok en sentral rolle.
En ensidig holdning
Mange av innspillene til en innføring av IFRS for SMEs som ble fremlagt i de innsendte brevene til Finansdepartementet har etter min mening vært noe ensidige. I utgangspunktet er det positivt at Finansdepartementet tar til seg budskap fra de ulike høringsinstansene, men i dette tilfellet virker det som IFRS for SMEs tilhengere ikke har engasjert seg tilstrekkelig og at mange kanskje har latt seg overbevise av skeptikerne i forkant av prosessen. I tillegg har folk generelt en iboende motstand mot endringer i hverdagen.
I svarbrevet fra Finansdepartementet datert 5.5.2011 til NRS skrives det for eksempel «… EFRAG*European Financial Reporting Advisory Group. i sitt svar pekte på flere områder hvor det synes å foreligge motstrid mellom bestemmelser i regnskapsdirektivene og IFRS for SME». Det er her viktig å merke seg at regnskapsdirektivene vil bli endret på flere punkter, blant annet ekstraordinære poster forventes å gjennomgå endringer innen året er omme. Fra et av våre intervjuer med Paul Pacter (formann i den globale implementeringsgruppen for IFRS for SMEs) var hans tilsvar til dette at EFRAG kun fant seks motstridende bestemmelser, hvorav to var å anse som vesentlige.
Finansdepartementet gjengir i samme brev at «HSF*Nå Virke. anfører i brevet at en overgang til IFRS for SMEs i Norge vil kunne medføre et betydelig merarbeid og store kostnadsøkninger for virksomhetene det vil gjelde.» Etter min mening er det berettiget å hevde at man ved en overgang til IFRS for SMEs vil ha ikke-ubetydelige engangskostnader, men at man ikke uten videre kan konkludere med at dette vil gi et vedvarende høyere kostnadsnivå. Det er flere ting som må tas hensyn til ved en slik vurdering, og jeg ønsker her å gjennomgå noen sentrale punkter.
1) Forskjell i amortisering av goodwill
Regnskapsdirektivene krever at foretak som ikke kan estimere amortisering av goodwill, må avskrive dette over fem år. IFRS for SMEs krever en avskrivningsplan på ti år. En praktisk tilnærming er at de fleste selskaper vil kunne estimere dette og slik oppfylle kravene til begge standarder. Det er også viktig å legge til at EU har godkjent full IFRS hvor man ikke krever goodwill-avskrivning, noe som ytterligere understreker at dette ikke er en uoverkommelig forskjell.
2) Ekstraordinære poster
Regnskapsdirektivene krever at det opplyses om ekstraordinære poster, i motsetning til IFRS for SMEs hvor dette er forbudt. I IFRS for SMEs er det derimot et krav om å opplyse om alle vesentlige inntekts- eller kostnadsposter (paragraf 5.9). Fra en regnskapsbrukers ståsted vil ikke dette ha noen praktisk betydning, samtidig som de to regnskapene vil være samstemte.
Undue cost or effort
I likhet med full IFRS skiller IFRS for SMEs seg fra GRS ved at det er større innslag av virkelig verdivurderinger i standarden. IASB har imidlertid foretatt en vesentlig forenkling fra full IFRS ved å åpne opp for et «undue cost or effort»-unntak. Det er imidlertid viktig ikke å forveksle «undue cost or effort»-unntaket i SME-standarden med begrepet «impracticable» som man kjenner fra full IFRS. Impracticable er definert i IAS 8 pkt. 5 som: «Applying a requirement is impracticable when the entity cannot apply it after making every reasonable effort to do so».
«Undue cost or effort»-unntaket innebærer at et selskap kan velge å bruke historisk kost dersom det blir for dyrt eller ressurskrevende å fastsette virkelig verdi. Dette innebærer en vesentlig forenkling sammenlignet med full IFRS. Ifølge Pacter er hensynet til brukernytten viktig i denne vurderingen, men at det vil være opp til selskapet og dets revisor å vurdere hvordan man skal vektlegge de ulike forholdene ut fra et profesjonelt skjønn. I noen tilfeller brukes «undue cost or effort» i sammenheng med «impracticable», noe som har vært en kilde til forvirring i forbindelse med hvordan man skal forstå begrepet. Ifølge Pacter skal dette forstås som om «undue cost or effort» hadde vært brukt alene.
En frittstående standard
IFRS for SMEs er laget med utgangspunkt i full IFRS. I høringsutkastet til IFRS for SMEs var det 23 kryssreferanser til full IFRS, men de ble senere fjernet etter at over 60 prosent av kommentarbrevene var negative til kryssreferansene. På bakgrunn av dette anbefalte arbeidsgruppen til IASB at IFRS for SMEs skulle være en frittstående standard uavhengig av full IFRS. Fordelen med dette er at man skal kunne tolke IFRS for SMEs uten å være avhengig av å beherske full IFRS. Et av de forholdene som gjør full IFRS krevende å følge, er at standarden oppdateres løpende. For å skape en forutsigbar plattform har IASB derfor bestemt at IFRS for SMEs skal oppdateres første gang basert på erfaringer etter å ha vært brukt av en bred gruppe foretak i to år, og deretter omtrent hvert tredje år. Den første oppdateringsrunden ble igangsatt andre kvartal 2012 og ventes å være fullført en gang i 2015.
Under intervjuene kom det frem at det er delte meninger om IFRS for SMEs faktisk er et «stand alone»-dokument i praksis, og at en bruker burde ha god kjennskap til full IFRS for å kunne benytte seg av standarden. Synspunktene som fremkom var at det er naturlig å anta at produsenter, brukere og revisorer påvirkes av kunnskapen de har fra før. Dette vil være på samme måte som at fortolkningen av GRS i dag påvirkes av kunnskap om full IFRS. Denne innsigelsen har mye for seg, men dette vil hovedsakelig gjelde for de selskapene som har svært kompliserte transaksjoner. Min påstand er at dette vil være uproblematisk for de fleste øvrige foretak, og at det i praksis vil fremstå som en rendyrket «stand alone»-standard.
En tvungen utvikling
Gjennom innføringen av full IFRS for børsnoterte foretak i 2005 ble Norge i realiteten «tvunget» inn i et internasjonalt regnskapsregime. Mange har de siste årene pekt på at utviklingen av GRS har vært problematisk. Det å harmonisere (fjerne ubegrunnede avvik mot IFRS/ IFRS for SMEs og gjennomføre ønskelige og forsvarlige forenklinger) et resultatorientert GRS med et balanseorientert IFRS, samtidig som man skal beholde de grunnleggende regnskapsprinsippene, er unektelig en utfordring. På bakgrunn av dette er det nærliggende å hevde at en slik strategi kan være vanskelig å fastholde i lengden, og at det er en grense for hvor langt man kan harmonisere GRS mot IFRS.
Det gir liten mening i å debattere om noen av regnskapsspråkene hver for seg kan sies å være noe bedre eller dårligere enn det andre. Så lenge det pr. dags dato ikke er etablert målekriterier det er mulig å enes om, kan man ikke uten videre si at et regnskap avlagt etter SME-standarden nødvendigvis vil gi et bedre bilde av en virksomhet enn et regnskap avlagt etter GRS.
Erfaringer fra utlandet
Storbritannia sto overfor en lignende situasjon som Norge gjør i dag. Britenes nasjonale regnskapsstandarder sto under hardt press for å holde tritt med den internasjonale utviklingen, og den britiske regnskapsstandardsetteren (*Accounting Standards Board.ASB) kom derfor til den konklusjonen at dette ikke var en holdbar løsning med tanke på sine begrensede regnskapsressurser(!). I Danmark har standardsetterne for regnskap tilnærmet gått til det skritt å si at alle gamle danske regnskapsstandarder skal oppheves. Slik jeg ser det, sier dette mye om hva slags utfordringer NRS nå står overfor. Jeg stiller meg derfor kritisk til at Finansdepartementet legger opp til en «vente og se»-holdning i forhold til landene rundt oss. Spesielt med tanke på at britene med sin regnskapstradisjon ikke hadde tilstrekkelige ressurser til å utvikle sine nasjonale standarder på en tilfredsstillende måte. Denne strategien har allerede blitt prøvd ut i både Danmark og Storbritannia, og jeg mener det derfor er viktigere å se på disse erfaringene fremfor å vente og se på hvor mange av våre naboland som implementerer IFRS for SMEs. Det er også et moment om at en lovendringsprosess vil ta tid. Finansdepartementet burde derfor ha startet arbeidet allerede nå ved for eksempel å sende en NOU på høring. Slik kunne Finansdepartementet på et senere tidspunkt ha et grunnlag for å fatte et fornuftig vedtak. Til sammenligning hadde man i Storbritannia en bred høringsrunde med en grundig evaluering av det gamle regnskapssystemet. ASB arrangerte også round-tables for å få til åpne og gode diskusjoner.
Problematisk virkelighet
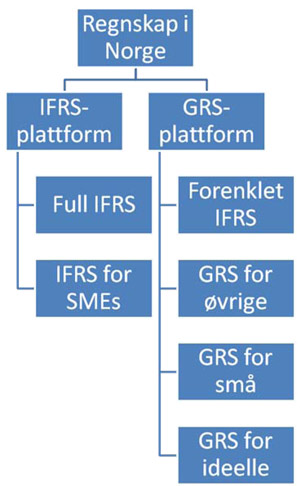
Uansett hvilke kvaliteter man tillegger IFRS for SMEs, er det likevel et faktum at Finansdepartementet foreløpig har sagt nei. IFRS for SMEs vil derfor ikke bli en del av det norske regnskapsregimet i den nærmeste fremtiden. Jeg mener imidlertid at dagens utvikling av GRS ikke er en god løsning på sikt. I dag har man full IFRS, en (utdatert) forenklet IFRS, GRS for øvrige, GRS for små og GRS for ideelle. I tillegg har man et sett av endelige og foreløpige regnskapsstandarder, hvor noen er mer eller mindre tilpasset IFRS, andre ikke ajourførte, og i tillegg den noe uklare statusen til de såkalte foreløpige regnskapsstandardene. Dersom også IFRS for SMEs hadde blitt vedtatt (uten samtidig å fjerne GRS-standardene) hadde det norske regnskapsregimet sett slik ut:
Forenklinger
I oppgaven gjorde vi oss opp en del tanker om hvordan man igjen kunne få et helhetlig system ved overgangen til IFRS for SMEs. I EU har man for eksempel innført forenklede regler for såkalte «mikroforetak» (se faktaboks):
Grenser for mikroforetak fra EU (to av tre): |
|---|
Mindre enn € 500 000 i omsetning |
€ 250 000 i balansesum |
10 ansatte |
I Statistisk sentralbyrås statistikk over bedrifter etter næring og ansattegrupper pr. 1. oktober 2008 fremgår det at det i alt er 481 819 bedrifter i Norge. Av disse har 431 687, altså nesten 90 prosent, færre enn ti ansatte*Ot.prp. nr. 94 (2008-2009).. Dersom man for eksempel lot disse selskapene få muligheten til å avlegge regnskap etter skatteregnskap med realisasjonsprinsipp, kunne man virkelig begynne å snakke om reelle besparelser for norsk næringsliv og en vesentlig forenkling av hverdagen til nystartede og små foretak. En viktig presisering her, er at et skatteregnskap ikke er et optimalt styringsverktøy og vil heller ikke alltid gi tilstrekkelig med informasjon til særlige brukergrupper. De mikroforetak som faller inn under slike kategorier, vil for eksempel kunne benytte reglene for små foretak.
FLERE FORDELER: Ut i ifra et utvidet og langsiktig kostnad-/nytte-perspektiv mener artikkelforfatteren at det er flere fordeler enn ulemper ved å implementere IFRS for SMEs i Norge.
Et nytt helhetlig IFRS-basert regnskapsregime kunne tenkes å være langs de linjene som skisseres i oppsettet under (I tillegg vil det finnes en rekke forskrifter som selskaper vil måtte forholde seg til, finanstilsynet lager blant annet en rekke ulike regnskapsforskrifter for finansinstitusjoner). Her vil hver enkelt selskapsklasse kunne benytte seg av sine forenklingsregler, samtidig som de kan benytte seg av alle regelsett i tabellen dersom man skulle ønske dette. Et børsnotert foretak vil i et slikt system være låst til full IFRS. Et selskap som faller under reglene for små foretak, vil kunne velge om de vil bruke en forenklet IFRS for SMEs, IFRS for SMEs eller full IFRS (men ikke skatteregnskap med realisasjonsprinsipp, da dette er en lavere selskapsklasse).
Selskapsklasser |
Regnskapssystem6 |
|---|---|
Børsnoterte foretak |
Full IFRS |
Datterselskap av børsnoterte |
IFRS for SMEs |
Øvrige foretak |
IFRS for SMEs |
Små foretak |
IFRS for SMEs med forenklinger |
Mikroforetak |
Skatteregnskap med realisasjonsprinsipp |
Veien videre*Tabellen har tatt utgangspunkt i artikkel fra Revisjon og Regnskap (Schwencke, 2009).
Det mest gjennomgripende argumentet som har blitt fremhevet av regnskapsprofesjonen mot IFRS for SMEs, er ifølge våre undersøkelser kostnadsargumentet (i den grad dette i det hele tatt er gyldig). Slik man har oppfattet det, blir dette ofte ensidig trukket frem, uten at man har satt seg inn i hva slags besparelser man kan få. Jeg mener derfor at det er viktig å løfte blikket og se på om IFRS for SMEs vil være et gode eller en byrde ut ifra et utvidet og langsiktig kostnad-/nytte-perspektiv.
FORKASTET: Norge er i dag er på et spor som allerede har blitt forkastet av land som Storbritannia og Danmark.
Ut i fra en slik vurdering mener jeg det er flere fordeler enn ulemper ved å implementere IFRS for SMEs i Norge. Derimot er et av de viktigste forholdene at Norge i dag er på et spor som allerede har blitt forkastet av land som Storbritannia og Danmark. Dette er noe Norge må ta inn over seg, og er også mitt innspill til den pågående strategidebatten i NRS og Revisorforeningen.


