


Nye revisjonsoppdrag og inngående balanse
I de tilfellene forrige revisor har avlagt ren revisjonsberetning, følger det av ISA 510 at ny revisor ikke utelukkende kan basere seg på denne beretningen i sin revisjon. I det følgende beskrives standardens innhold og praktiske utfordringer revisor vil kunne stå overfor.
ISA 510 stiller krav til ny revisors handlinger på inngående balanse.
Formålet med påtroppende revisors handlinger
Formålet med handlingene er å skaffe nødvendige revisjonsbevis for at inngående balanse ikke inneholder feil som i vesentlig grad påvirker inneværende periodes regnskap, og å etterse at tidligere benyttede regnskapsprinsipper også er benyttet i inneværende periode, eller at endringer er forklart på en tilfredsstillende måte.
Handlinger og risikovurdering
Det følger av standarden at revisor må innhente det sist avlagte regnskapet med revisors beretning. Formålet med å innhente dokumentene, er å skaffe seg informasjon som er relevant for den inngående balansen og tilleggsopplysningene til regnskapet.
Videre må påtroppende revisor etterse at inngående balanse overføres riktig til årets regnskap, og at regnskapsprinsippene anvendt ved avleggelse av foregående års regnskap er forsvarlige (ISA 510 punkt 2, b og c). Videre følger det at revisor skal innhente revisjonsbevis for hvorvidt inngående balanse inneholder feil som har vesentlig virkning på regnskapet for den inneværende perioden ved å utføre en eller flere av følgende handlinger:
Gjennomgå tidligere revisors arbeidspapirer
Vurdere om handlinger utført i inneværende periode gir revisjonsbevis som er relevant for den inngående balansen, eller
Utføre spesifikke revisjonshandlinger for å innhente revisjonsbevis vedrørende den inngående balansen
Standarden stiller ikke opp egne særlige krav i de tilfellene inngående balanse ikke har vært revidert. I Norge vil dette særlig være aktuelt når kunden ikke tidligere har nådd opp til grensen for revisjonsplikt, eller der skattekontoret pålegger revisjon. Det må etter vårt syn kunne legges til grunn at det vil medføre en helt annen risikovurdering fra revisor når det gjelder vurderingen av hvilke bevis som er nødvendige for inngående balanse i slike tilfeller. Etter vår oppfatning må standarden leses slik at handlinger knyttet til inngående balanse vil være særlig viktige i slike situasjoner.
En normal revisjonsberetning fra tidligere revisor sammenholdt med påtroppende revisors kjennskap til tidligere revisor vil, slik vi vurderer det, normalt medføre at revisor vurderer risiko for feil i inngående balanse til å være lav. Dette vil begrense omfanget av handlinger som er nødvendig for påtroppende revisor å utføre.
Dersom avtroppende revisor har avgitt en revisjonsberetning med forbehold, vil revisor måtte ta hensyn til dette i sin risikovurdering og utforme handlinger som er rettet mot grunnen til modifikasjonen. Påtroppende revisor vil måtte vurdere om modifikasjonen er av relevans for inneværende periodes regnskap, og vurdere å modifisere revisjonsberetningen for inneværende periode på bakgrunn av dette.
Dersom revisor konkluderer med at han ikke er i stand til å innhente tilstrekkelig og hensiktsmessig revisjonsbevis for inngående balanse, skal revisor avgi en beretning med forbehold for regnskapspåstanden, eller avgi en revisjonsberetning der det konkluderes med at revisor ikke kan uttale seg om regnskapet i samsvar med ISA 705.
Bevis for inngående balanse innhentet i inneværende periode
Kundefordringer
Risikoen knyttet til kundefordringer i inngående balanse er i de fleste tilfellene om verdien av fordringene er til stede eller ikke. Revisjonsbevis for påstanden vil revisor kunne oppnå ved å etterse at fordringene er betalt. Dette vil normalt kunne dekkes ved en gjennomgang av kundereskontroen for inneværende år der fakturadato fremgår.
Vesentlige poster som fortsatt ikke er betalt, kan indikere at estimatet for tap på fordringer ikke var basert på ledelsens beste estimat ved forrige regnskapsavleggelse. Likeledes vil vesentlige tapsføringer av kundefordringer i årets regnskap, som var del av inngående balanse, kunne indikere feil i inngående balanse. Revisor må i slike tilfeller ta forholdet opp med ledelsen for å vurdere situasjonen.
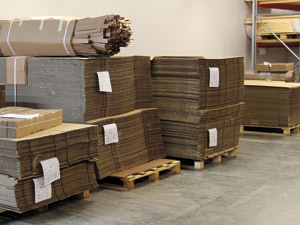
Revisjonsbevis: Handlinger som ledd i årets revisjon vil vanskelig kunne gi revisjonsbevis om lagerbeholdningen ved årets begynnelse.
Leverandørgjeld
For leverandørgjeld vil risikoen for feil i de fleste tilfellene være knyttet til fullstendighet av gjelden. Revisors handlinger knyttet til årets drifts- og varekostnader, vil kunne avdekke gjeld som tilhører fjoråret og som burde vært tatt med i inngående balanse. Ved å velge handlinger rettet mot poster som er regnskapsført i de(n) første perioden(e) i året, vil revisor kunne skaffe seg revisjonsbevis for at leverandørgjelden i inngående balanse var fullstendig. Gjennomgang av leverandørreskontroen ved slutten av året der datoen for leverandørgjelden fremgår, vil kunne gi revisor revisjonsbevis for at leverandørgjelden ved inngående balanse var gyldig. Dersom revisor finner gamle poster, som fortsatt ikke er betalt, er det naturlig at revisor forespør ledelsen om bakgrunnen for dette og vurderer om inngående balanse inneholder vesentlige feil.
Varelager
Handlinger som ledd i årets revisjon vil vanskelig kunne gi revisjonsbevis om lagerbeholdningen ved årets begynnelse. ISA 510 (A6) angir at følgende handlinger vil kunne gi tilstrekkelig og hensiktsmessig revisjonsbevis:
Observasjon av en varetelling og avstemming av lagerbeholdningen ved begynnelsen av perioden
Revisjonshandlinger vedrørende verdsettelsen av varebeholdningspostene ved begynnelsen av perioden
Revisjonshandlinger vedrørende bruttofortjeneste og periodisering
Det er vanskelig å tenke seg hvordan det første forslaget skal gjennomføres i praksis. Det vil måtte innebære at ny revisor har fått varsel om at han skal påta seg revisjonen før 31.12 året før han påtar seg revisjonen. Det er neppe særlig praktisk. Hvorvidt bruttofortjenesteanalyse vil kunne gi tilstrekkelig og hensiktsmessig revisjonsbevis for inngående balanse, vil avhenge av revisors risikovurdering. Dersom revisor har vurdert risikoen til lav etter å ha gjort risikovurderingshandlinger, vil bruttofortjenesteanalyser på et rimelig detaljert nivå, kunne gi tilstrekkelig revisjonsbevis. Andre handlinger i årets revisjon som gir revisjonsbevis for inngående balanse på lagerbeholdningen, vil kunne være tester rettet inn mot varekjøp ved starten av året, for å etterse at kjøp er medtatt i riktig periode.
Dersom revisor konkluderer med at han ikke er i stand til å innhente tilstrekkelig og hensiktsmessig revisjonsbevis for at inngående balanses varelager er uten vesentlige feil, vil revisor måtte avgi en revisjonsberetning der han tar forbehold, eller en revisjonsberetning som konkluderer med at revisor ikke kan uttale seg om regnskapet, jf. ovenfor.
Anleggsmidler og langsiktig gjeld
Revisor kan for disse regnskapspostene skaffe seg noe revisjonsbevis ved å innhente dokumentasjonen som foreligger fra fjoråret. Revisjonsbevis kan også skaffes gjennom bekreftelser fra tredjeparter, eller årsoppgaver (langsiktig gjeld og investeringer) som bekrefter beløpene. I andre tilfeller kan revisor måtte utføre ytterligere revisjonshandlinger.


