


Aktuelt
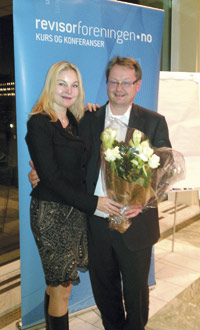
Tre fikk Revisorforeningens Artikkelpris 2011
Artikkelprisen 2011 gikk til Pål Brun, Hanne Thornam og Mari Vonen, alle PwC, for deres artikler i tre deler i Revisjon og Regnskap (8/2010, 1/2011 og 3/2011) om bærekraftsrapportering.
Årets prisbelønte artikler berører en av de kanskje største utfordringene menneskeheten hittil har stått overfor; global oppvarming og følgene av denne. Artiklene illustrerer at revisjonsbransjen har en potensiell nøkkelrolle å spille for å sikre pålitelig måling og rapportering om miljøkonsekvenser og virkningen av tiltak.
Priskomiteen har lagt vekt på at artiklene gir en god og oversiktlig fremstilling av status om regulatoriske krav (Del I), god praksis (Del II), sentrale initiativ og utviklingen fremover (Del III) når det gjelder bærekraftsrapportering og attestasjon av slik rapportering.
Prisvinnerne har et trygt grep om saksområdet og artiklenes stramme struktur gjør at fremstillingen av dette store og komplekse området blir både interessant og leseverdig.
Artikkelpriskomiteen 2011 har bestått av Elisabet Ekberg (leder), KPMG; Aasmund Eilifsen, NHH og Kirsten Lucie Jacobsen, Deloitte.

Kommuners justeringsrett for inngående mva
Skattedirektoratet uttaler i bindende forhåndsuttalelse 22/11 at kommunen kan overta justeringsrett for inngående merverdiavgift på anlegget når kommunen får overdratt et vann- og avløpsanlegg. Et anlegg som utbygges i flere etapper over flere år, ble ansett som flere kapitalvarer. Justeringsperioden for hver kapitalvare løper fra det blir gitt midlertidig brukstillatelse. For deler av anlegget som var tatt i bruk uten brukstillatelse, ble justeringsperioden likevel ansett å løpe fra anlegget ble tatt i bruk.
Avskjæring av fradragsrett ved tap på fordring mellom nærstående selskaper
I Statsbudsjettet for 2012 er det foreslått en lovendring som avskjærer fradrag for tap på fordring mellom nærstående selskaper. Nærmere vilkår og avgrensninger skal reguleres i Finansdepartementets skattelovforskrift. Et forslag er sendt på høring med frist 12. desember.
Det foreslås at avskjæringsregelen skal gjelde for aksjeselskaper mv. og deltakerlignede kreditorselskaper som har en eierandel på mer enn 90 pst. i debitorselskapet (uavhengig av kreditorselskapets andel av stemmene) på et hvilket som helst tidspunkt fra fordringen oppstår til tapet realiseres. Det foreslås videre å avgrense avskjæringsregelen slik at tap på kundefordringer, tap på fordringer som representerer tidligere skattlagt inntekt hos kreditorselskapet og tap på fusjons- og fisjonsfordringer ikke skal omfattes av regelen.
Pris til beste forelesere
Roger Kjelløkken (Pwc) og Agnete Haugerud (Ernst & Young Tax) ble hedret med hver sin pris som beste foreleser under Fagdagene 2011. Roger fikk prisen for kurset «Den nye revisjonsberetningen», som ble holdt på fjorårets fagdager, mens Agnete fikk sin pris for kurset «MVA – utleie og drift av fast eiendom», som hun holdt på Geilokonferansen 2011. Prisene er basert på en evaluering fra kursdeltakerne.
Mva ved utleie av rom for overnatting, konferanse- og møterom
To eiendomsselskaper skulle oppføre bygg med store lokaler til konferanser og møter mv. og et relativt lite antall rom til overnatting. Eiendomsselskapene skulle leie ut lokalene til driftsselskaper. I bindende forhåndsuttalelse nr. 23/11 kom Skattedirektoratet til at driftsselskapene kunne anses å drive utleie av «rom i hotellvirksomhet og lignende virksomhet» slik at utleien av konferanse- og møtelokalene blir avgiftspliktig. Skattedirektoratet var enig med innsender. Dette medfører at eiendomsselskapenes utleie av lokalene til konferanse og møter mv. vil omfattes av en eventuell frivillig registrering for utleie av fast eiendom etter merverdiavgiftsloven § 2–3 første ledd.
Utvidelse av revisorlovens virkeområde
Finanstilsynet går inn for å utvide virkeområdet til revisorloven til å omfatte flere tjenester fra revisor enn det den dekker i dag. Tilsynet har utarbeidet et høringsnotat med forslag til endringer i revisorloven som Finansdepartementet kan sende på høring. De viktigste forslagene er:
Bestemmelsene i revisorloven om revisors uavhengighet, god revisjonsskikk, dokumentasjon av oppdrag, taushetsplikt, etterutdanning og sikkerhetsstillelse, skal gjelde der revisor «bekrefter eller attesterer opplysninger». I dag gjelder disse bestemmelsene bare for en revisor som bekrefter opplysninger overfor offentlige myndigheter.
Bestemmelsene i revisorloven om god revisjonsskikk, dokumentasjon av oppdrag og taushetsplikt skal gjelde for revisor som utfører rådgivning eller andre tjenester både for revisjonspliktige, som i dag, og for kunder som ikke har revisjonsplikt. Men bestemmelsene skal bare gjelde når revisor utfører tjenestene «i egenskap av å være revisor».
Finanstilsynet viser til at endringen i revisjonsplikten har medført at en større andel foretak ikke lenger er revisjonspliktige og til at revisorene i større grad enn tidligere tilbyr revisjonslignende tjenester til selskap som ikke har årsregnskapsrevisjon. Etter Finanstilsynets syn tilsier reelle hensyn at «revisors nye tjenester» og andre revisjonslignende tjenester til både revisjonspliktige og ikke-revisjonspliktige kunder bør være omfattet av revisorloven. Ulik regulering av revisortjenester kan ifølge Finanstilsynet skape uklarhet og dermed svekke tilliten til revisorrollen.
Skifter navn til Sumergo
Det stavangerbaserte revisjonsselskapet Thorsen,Wigestrand & Co DA har skiftet navn til Sumergo DA. Selskapet består i dag av 24 ansatte og har som målsetting å betjene små og mellomstore selskaper med lokal tilhørighet.
Årsregnskap for ikke-revisjonsklienter for 2011
Finanstilsynet har fastsatt en midlertidig forskrift for regnskapsåret 2011 om unntak fra autorisasjonsplikt etter regnskapsførerloven for ansvarlige revisorer og godkjente revisjonsselskaper som utarbeider årsregnskap for andre enn revisjonsklienter. Revisor må følge bestemmelsene i regnskapsførerloven, regnskapsførerforskriften og god regnskapsføringsskikk om utførelsen av oppdraget.
Det er ikke mulig å få registrert revisoren verken som kundens revisor eller regnskapsfører i Enhetsregisteret på slike oppdrag, og det er derfor heller ikke krav om å sørge for melding til Enhetsregisteret. En praktisk følge av dette er at styreleder eller daglig leder hos kunden må delegere Altinn-tilgang til revisor.
Adgangen til å utarbeide årsregnskap for ikke-revisjonsklienter er en midlertidig ordning for regnskapsåret 2011. Revisorforeningen mener at det vil være forsvarlig og klart ønskelig at revisorer også på sikt får adgang til å utarbeide årsregnskap og ligningspapirer for andre enn revisjonsklienter uten å ta ut autorisasjon som regnskapsfører. Revisorgodkjenning bør i det hele tatt være et forsvarlig grunnlag for å drive regnskapsføring innenfor regnskapsførerlovens rammer og under tilsyn av Finanstilsynet. Revisorforeningen har varslet at den vil komme tilbake til det.
EU-forenklinger for små foretak
Tenk små først
I forslag til nytt regnskapsdirektiv foreslår EU-kommisjonen forenklinger i notekravene for små foretak, samt økning av terskelverdiene for små foretak. Direktivet skal erstatte de gjeldende direktivene om årsregnskap og konsernregnskap. Forslaget komplementerer forslaget om enklere regnskapsregler for mikroforetak som for tiden er til diskusjon i Rådet og Europaparlamentet.
Forslaget søker å gjennomføre et «tenk små først»-prinsipp i direktivet. Etter de gjeldende regnskapsdirektivene kan nasjonale myndigheter forenkle regnskapsreglene for de minste foretakene, etter forslaget skal slik forenkling gjennomføres i nasjonal lovgivning.
Etter forslaget får små foretak bare plikt til å gi noteopplysninger på fem områder: (i) regnskapsprinsipper, (ii) garantier, forpliktelser og betingede forpliktelser som ikke er balanseført, (iii) hendelser etter balansedagen som ikke er reflektert i balansen, (iv) langsiktig og sikret gjeld og (v) transaksjoner med nærstående. Forslaget innebærer samlet sett enklere notekrav for små foretak enn i regnskapsloven, men det blir utvidede krav til opplysninger om transaksjoner med nærstående og hendelser etter balansedagen. Det enkelte land kan fortsatt bestemme om små foretak skal utarbeide årsberetning (som i Norge pr. i dag) eller ikke.
Terskelverdiene for små foretak i direktivet øker til å omfatte selskaper som over to år overstiger to av følgende tre terskelverdier: Balansesum fem millioner euro (ca. 40 millioner kroner, økt fra 4,4 millioner euro), årlig salgsinntekt ti millioner euro (ca. 80 millioner kroner, økt fra 8,8 millioner euro) og gjennomsnittlig antall ansatte 50 (som før). Forslaget innbærer antakelig at det blir nødvendig å innføre et skille mellom mellomstore og store foretak i regnskapsloven.
IFRS for SME
Land som ønsker å innføre IFRS for SME som en pliktig eller frivillig løsning, må i tilfelle utarbeide en egen versjon av standarden slik at den er i samsvar med alle kravene i regnskapsdirektivet. EU-kommisjonen peker på to punkter der IFRS for SME må endres for å være i samsvar med forslaget til regnskapsdirektiv. Det gjelder reglene om presentasjon av tegnet aksjekapital som ikke er innbetalt og om avskrivningsperiode for goodwill der det ikke er mulig å estimere forventet økonomisk levetid pålitelig.
EU-kommisjonen har som ventet avvist å innføre IFRS for SME som pliktige regnskapsregler for unoterte foretak.
Godskriving av forskuddstrekk
Skattedirektoratet har utgitt SKD-melding nr. 12/11 om gjeldende regler og vilkår for godskriving av det forskuddstrekket som arbeidsgivere eller andre trekkpliktige er forpliktet til å foreta ved utbetaling av lønn eller andre trekkpliktige ytelser. Videre gir meldingen retningslinjer for når godskriving av forskuddstrekk kan nektes.
Mva og preparering av skiløyper
Skattedirektoratet har i brev til skattekontorene uttalt at avgiftsfritaket for vedlikehold mv. av offentlig vei ikke kommer til anvendelse på skiløyper. Preparering av skiløyper er dermed avgiftspliktig selv om det er kommunen som har påtatt seg ansvaret for preparering og oppkjøring. Avgiftsfritaket gjelder for snørydding og strøing av turveier. Hvis det offentlige i stedet for snørydding og strøing kjører opp og preparerer en skiløype på veien, antar Skattedirektoratet at arbeidet kan anses som vedlikehold av vei slik at avgiftsfritaket gjelder.
Medlemsfordeler i Revisorforeningen
Spørretjeneste på revisorforeningen.no innen fagområdene skatt, avgift, revisjon og regnskap (gjelder ikke studentmedlemmer).
Elektronisk nyhetsbrevtjeneste på revisorforeningen.no.
Nettutgaven av fagtidsskriftet Revisjon og Regnskap med åtte utgivelser pr. år.
Aktuelle kurs over hele landet med gode medlemsrabatter.
Rabatter på alle våre fagbøker.
Rabatterte bedrifts- og privatforsikringer: bil-, reise-, innbo-, personal- og pensjonsforsikringer, ansvarsforsikring m.m. Alle forsikringsavtalene finner du i «Verktøykassen» på revisorforeningen.no.
Nyttige råd og tips om bl.a. etablering og drift av revisjonsfirma, personal, HR, HMS, profilering av egen virksomhet m.m. Du finner informasjonen i «Verktøykassen» på revisorforeningen.no
-
Medlemskap i en organisasjon som:
arbeider for å sikre best mulige rammevilkår for revisor og for profesjonen.
arbeider for å heve revisoryrkets omdømme og fagets status.
arbeider for å få mest mulig hensiktsmessige og effektive rammevilkår for næringslivet.
Pr. oktober hadde Revisorforeningen 4843 medlemmer fordelt på ordinære medlemmer (3759), praksismedlemmer (195) og studentmedlemmer (889).
Lavere aksjekapitalkrav støttes
Justiskomiteen støtter i Innst. 57 L (2011–2011) enstemmig Regjeringens lovforslag om at minstekravet til aksjekapital senkes fra 100 000 til 30 000 kroner.
Komiteen støtter også forslaget om at finansinstitusjoner, ikke bare revisorer, skal kunne bekrefte innbetaling av aksjeinnskudd i penger. Flertallet i komiteen vil opprettholde kravet om revisorerklæring til åpningsbalansen. Medlemmene fra Høyre og FrP foreslår å fjerne dette kravet ved innbetaling av aksjeinnskudd i penger.
Lovsaken skal behandles i Stortinget i desember.
Meldeplikt til Finanstilsynet ved opphør av revisjonsoppdrag
Finanstilsynet har bestemt at revisors meldeplikt ved opphør av revisjonsoppdrag før utløpet av tjenestetiden, det vil si oppdrag som opphører utenom ordinær generalforsamling, skal begrenses til selskaper av allmenn interesse. Meldeplikten til Finanstilsynet som ble innført i 2009, har til nå omfattet alle revisjonspliktige virksomheter. Finanstilsynet legger til grunn at opphør av andre revisjonsoppdrag enn for foretak av allmenn interesse vil fremgå av Foretaksregisteret og de meldinger revisor og revisjonspliktige plikter å sende dit. Det legges videre til grunn at Finanstilsynet ved behov vil ha tilgang til revisors begrunnelse for å frasi seg oppdrag i nummerert brev til revisjonsklienten. I tilfeller der revisjonsklienten bringer oppdraget til opphør, forutsetter Finanstilsynet at revisor oppbevarer begrunnelse for revisorskiftet.
Finanstilsynet opplyser at endringen trer i kraft straks.
Mva-fradrag ved transport av ansatte
Høyesterett konkluderte i den såkalte Halliburton-dommen fra september med at et oljeserviceselskap ikke kunne kreve fradrag for inngående merverdiavgift påløpt ved betaling for transporten av de ansatte fra hjemsted og til helikopterbasene på land. Retten mente at anskaffelse av transport for de ansatte til helikopterbasene ikke var en anskaffelse til bruk i virksomheten i merverdiavgiftslovens forstand.


