


På vei mot integrert rapportering
I diskusjonsnotatet «Towards Integrated Reporting Communicating Value in the 21st Century» presenteres overordnede tanker for hvordan et internasjonalt rammeverk for integrert rapportering bør se ut.
Diskusjonsnotatet er utarbeidet av International Integrated Reporting Committee (IIRC). IIRC ble stiftet av ledende organisasjoner innen finansiell rapportering, samfunnsansvar, finansmarkeder og revisjon nettopp for å utvikle et internasjonalt rammeverk for integrert rapportering.
Behov og forventninger fra markedsaktører, interessegrupper og myndigheter utvikler seg raskt på dette området og revisorbransjen bør kunne gi verdifulle bidrag i denne utviklingen. Det kan gi gode markedsmuligheter.
Samlet rapportering
Investorer og andre etterspør i stadig større grad god samlet rapportering om alle vesentlige forhold som påvirker et foretaks verdiskaping på kortere eller lengre sikt. En integrert rapport skal samle foretakets rapportering om strategi og forretningsmodell, finansielle forhold, samfunnsansvar og foretaksstyring.
Foretakene utarbeider i dag til dels omfattende finansiell, samfunnsansvars- og foretaksstyringsrapportering. Sentrale sammenhenger kommer likevel ikke klart frem gjennom rapporteringen. Viktige områder blir mangelfullt belyst mens andre deler av rapporteringen er så omfattende og detaljert at det kan være vanskelig for brukerne å få med seg vesentlig informasjon.
Integrert rapportering har som mål å samle vesentlig informasjon om et foretaks strategi, styring, resultater og utsikter som reflekterer de forretningsmessige, sosiale og miljømessige omgivelsene som foretaket opererer i. En integrert rapport skal gi oversiktlig og poengtert informasjon om hvordan foretaket skaper og bevarer verdier og hvordan det forvalter sitt samfunnsansvar.
Internasjonalt er det enkelte foretak som allerede utarbeider integrerte rapporter ut fra en slik målsetting. Det er imidlertid behov for å utvikle et rammeverk for god integrert rapportering.
Bedriftsrapportering for fremtiden
IIRC har nå presentert sine overordnede tanker om hvordan et slikt rammeverk bør se ut, og ønsker innspill til det videre arbeidet. Diskusjonsnotatet «Towards Integrated Reporting Communicating Value in the 21st Century» skal være med på å stake ut en kurs for fremtidens bedriftsrapportering. Diskusjonsnotatet er et skritt på veien i utviklingen av et rammeverk for integrert rapportering.
Integrert rapportering skal ifølge diskusjonsnotatet samle finansiell rapportering, ledelseskommentarer (årsberetning), samfunnsansvarsrapportering og rapportering om foretaksstyring og godtgjørelse på en måte som gir et helhetlig bilde av de faktorene som påvirker bedriftens evne til verdiskaping på kort og lang sikt. Dokumentet fremhever betydningen av å sette sammen vesentlig informasjon om en bedrifts strategi, styring, resultater og utsikter slik at den forretningsmessige, sosiale og miljømessige sammenhengen som virksomheten drives innen, reflekteres. Integrert rapportering skal oversiktlig og poengtert gjengi hvordan bedriften forvalter ressurser og hvordan den skaper og bevarer verdier.
Siden den modellen for bedriftenes rapportering som vi kjenner i dag ble innført, har det skjedd vesentlige endringer i måten næringsvirksomhet drives på, og hvordan foretakene skaper verdi for investorer og andre interessenter. Suksess over tid avhenger av samspillet mellom en rekke faktorer. Sentrale utviklingstrekk i en slik sammenheng er:
globalisering
økt aktivitet fra myndigheter som svar på finanskriser og andre kriser
økte forventinger til foretakenes åpenhet og ansvarlighet
befolkningsøkning
miljøutfordringer
Initiativet fra IIRC til å utvikle et rammeverk for integrert rapportering, er et svar på svakheter i gjeldende rammeverk for bedriftsrapportering. Disse resulterer i dag i fragmentert informasjon som i dagens forretningsvirkelighet ofte ikke er tilstrekkelig beslutningsnyttig for investorer, ledelsen og andre. Ifølge diskusjonsnotatet skal integrert rapportering bygge på eksisterende rammeverk for bedriftsrapportering. Deler av bedriftsrapporteringen, særlig den finansielle rapporteringen, blir utarbeidet etter rammeverk og standarder som er utviklet over lang tid og i stor detalj. Både blant de som utarbeider og bruker denne informasjonen er det mange som mener at en bør vektlegge vesentlighet og forståelighet fremfor omfattende og regelstyrt detaljinformasjon. Andre deler av rapporteringen, slik som rapporteringen om samfunnsansvar og foretaksstyring, har foreløpig ikke så modne rammeverk og standarder, selv om dette er et område som utvikler seg raskt. Utbredelsen av IFRS – International Financial Reporting Standards – understøttet av krav fra myndigheter, bidrar til internasjonal samordning av den finansielle rapporteringen for større foretak. I noen grad bidrar GRI1 og enkelte andre initiativer til det samme for miljø- og annen samfunnsansvarsrapportering. Men det er en lengre vei å gå her enn innenfor finansiell rapportering.
Integrert rapportering er forutsatt å bygge på eksisterende rammeverk og standarder for finansiell rapportering, samfunnsansvarsrapportering osv. Samtidig fremheves viktigheten av at integrert rapportering skal resultere i en enkelt integrert rapport som skal erstatte, snarere enn å komme i tillegg til, eksisterende rapportering. Skal dette oppnås, kreves det endringer i rammeverk og standarder for finansiell- og annen rapportering som er tilpasset integrert rapportering. Her ligger det betydelige utfordringer i den videre utviklingen av integrert rapportering. Det er derfor ikke overraskende at IIRC legger vekt på å samarbeide med andre organisasjoner og med myndigheter. Det er en styrke i denne forbindelsen at IIRC er satt sammen av ledere fra IASB, FASB, GRI* IASB – International Accounting Standards Board. FASB – Federal Accounting Standards Board (USA). GRI – Global Reporting Initiative. og andre standardsettende organer, store revisjonsselskaper, globale selskaper innen industri og finans, organisasjoner for regulerende myndigheter, anerkjente akademikere og interesseorganisasjoner.
Flere typer kapital
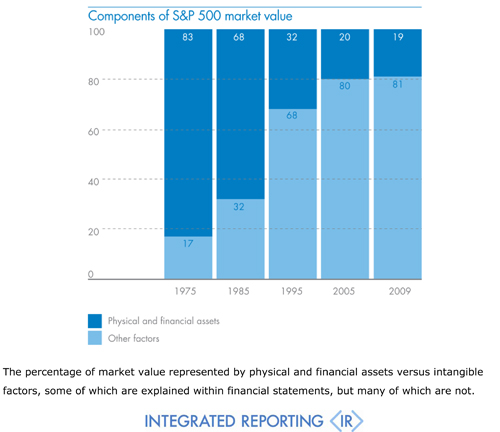
Diskusjonsnotatet presenterer en graf som angir hvor stor del av markedsverdien av børsnoterte foretak som forklares av henholdsvis fysiske og finansielle eiendeler og av andre faktorer. I 1975 var andelen som kunne forklares av fysiske og finansielle eiendeler 83 prosent. I 2009 var andelen 19 prosent.
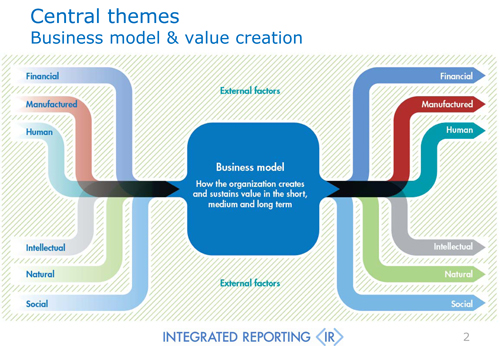
Integrert rapportering skal reflektere sammenhengen mellom forretningsmodellen og hvordan foretaket bruker og påvirker ressurser og sine omgivelser. Diskusjonsnotatet omtaler dette som bruk og påvirkning på foretakets ulike typer kapital («capitals») – menneskelig, naturlig og sosial kapital så vel som finansiell kapital, fremstilt kapital og immateriell kapital.
Gjennom å beskrive og, der det er praktisk, måle de vesentlige elementene i foretakets verdiskaping og hvordan disse griper inn i hverandre, skal integrert rapportering gi en bredere forklaring av resultatene som er oppnådd, enn tradisjonell rapportering. Den skal særlig synliggjøre all relevant kapital som foretakets resultater avhenger av, hvordan foretaket utnytter og innvirker på de ulike typene kapital. Det blir fremhevet at et rammeverk for rapportering som setter foretakets forretningsmodell i sentrum, gir et bedre grunnlag for ledelsen til å få frem det som betyr mest.
Hva og hvordan foretaket rapporterer, har stor betydning ikke bare for investorer og andre eksterne interessenter, men også for hvilke forhold ledelsen vektlegger og dermed for de beslutninger som avgjør hvordan virksomheten drives. Derfor er det så viktig med forretningsrapportering som evner å presentere et helhetlig bilde som tar hensyn til alle vesentlige forhold. Det vil bidra til beslutninger som understøtter varig verdiskaping og styrker evnen og viljen til å ta samfunnsansvar.
Kilde: IIRC
Kilde: IIRC
Elementene
Diskusjonsnotatet angir seks hovedelementer – typer av informasjon – som skal med i en integrert rapport.
Rapporten skal gi en oversikt over organisasjonen og dens forretningsmodell. Oversikten skal inkludere foretakets forretningsidé, vesentlige aktiviteter, markeder, produkter og tjenester; driverne for verdiskaping, forholdet til vesentlige interessenter og holdningen til risiko.
Rapporten skal beskrive omgivelsene som virksomheten drives innen, inkludert risikoer og muligheter.
Rapporten skal angi foretakets strategiske mål og strategien for å nå disse målene.
Rapporten skal gi opplysninger om foretaksstyring og godtgjørelse. Den skal beskrive hvordan styringen av foretaket er strukturert og hvordan dette understøtter de strategiske målene.
Rapporten skal gi informasjon om foretakets resultater. Den skal omfatte kvalitativ og kvantitativ informasjon, inkludert målbare nøkkelindikatorer.
Rapporten skal beskrive foretakets fremtidige utsikter. Hvilke muligheter, utfordringer og usikkerheter er det sannsynlig at foretaket står overfor?
Alternativer til integrert rapportering
IIRC ser for seg at en integrert rapport med tiden vil bli den primære forretningsrapporten til alle foretak. Diskusjonsnotatet angir likevel andre mulige tilnærminger i retning av mer helhetlig rapportering.
En mulighet vil være full sammensmelting av samfunnsansvarsrapportene og ledelsesrapportene (årsberetningen). Disse kan eventuelt også slås sammen med årsregnskapet. Dette kan være et skritt i retning av å bygge forståelse for hvordan resultater på ett område påvirker verdiskaping på et annet.
Foretakene kan publisere en egen integrert rapport som en selvstendig rapport i tillegg til årsregnskapet og annen lovbestemt og frivillig rapportering.
Modifisere og tilpasse samfunnsansvarsrapportering og årsberetninger slik at de i størst mulig grad bygger på prinsippene for integrert rapportering.
Gjennomføre integrert rapportering internt i foretaket som grunnlag for informasjon og analyser som ledelsen bruker.
Veien videre
Foruten å vurdere og følge opp innspillene til diskusjonsnotatet, vil IIRC fremover prioritere andre aktiviteter som de mener vil bidra til utviklingen av integrert rapportering.
IIRC har lansert et pilotprogram som skal gå over to år der foretak inviteres til å utarbeide integrerte rapporter på grunnlag av prinsippene og forslagene i diskusjonsnotatet. Erfaringer herfra skal brukes for å utvikle rammeverk og fremtidige standarder.
Etter planen skal IIRC utgi et høringsutkast til et rammeverk for integrert rapportering i løpet av 2012. IIRC vil følge med på og bistå i utviklingen av god praksis for måling og rapportering som er relevant for integrert rapportering.
IIRC skal arbeide med myndigheter og standardsettere for å bidra til harmonisering mellom ulike rapporteringskrav og over landegrensene. IIRC vil avholde konferanser mv. for å få kunnskap og synspunkter fra sentrale interessenter.
IIRC skal utvikle styringsstrukturen sin for å gi legitimitet til prosessen med å utvikle integrert rapportering. Det inkluderer oppnevning av medlemmer, finansiering og høringsprosess.


