


Aktuelt
Ensartet saksbehandling på skatte- og merverdiavgiftsområdet
Skattedirektoratet har i ulike sammenhenger mottatt signaler om at blant annet reglene om taushetsplikt, varsel om endring, partsinnsyn, gjenpart til fullmektig mv. ikke følges i tilstrekkelig grad. Det samme gjelder retningslinjene om bruk av foreløpig svar og prioritering av enkle klager. Skattedirektoratet har derfor utgitt en egen melding SKD 11/11 som skal sikre en ensartet og samordnet saksbehandling ved skattekontorene.
Nye EU-regler vil endre revisjonsmarkedet
Internasjonale medier har lekket opplysninger fra EU-kommisjonens utkast til nye regler om revisjon. Den foreslåtte reguleringen er en oppfølging av kommisjonens Green Paper om revisjon som ble lagt frem i 2010. Etter utkastet skal ingen revisjonsselskaper kunne yte rådgivningstjenester mv. til revisjonsklienter som er børsnoterte selskaper, banker eller andre foretak av allmenn interesse. Disse klientene skal også bli pålagt å bytte revisjonsselskap etter maksimalt ni år (firmarotasjon). Store foretak av allmenn interesse børsnoterte foretak med markedsverdi over en mrd euro og finansforetak med eiendeler over en mrd euro må ha to revisorer (felles revisjon) og bare én av dem kan være fra de største revisjonsselskapene.
EU-kommisjonen vil ventelig fremme sitt endelige forslag i november. Forslaget må ha tilslutning både i Rådet av medlemsstatenes ministre og i EU-parlamentet for å bli vedtatt. I den prosessen kan det skje endringer.
Veterinærer ikke lenger fritatt for alminnelig oppgavetermin
Skattedirektoratet har opphevet ordningen med oppgavefritak for første til femte termin for veterinærer fra 1. januar 2012. Det er gitt overgangsregler som innebærer at oppgavefristen for berørte veterinærer er 10. april 2012. Veterinærene må samtidig levere inn omsetningsoppgave for første termin 2012. Veterinærer som har avgiftspliktig omsetning og uttak som ikke overstiger en million kroner, kan innen 1. februar søke om å få levere omsetningsoppgave en gang i året (årsterminoppgave).
Orkla ASA fikk årets NUES-pris
Prisen for beste rapportering om eierstyring og selskapsledelse gikk til Orkla ASA for en rapport som godt og enkelt viser hvordan selskapet etterlever prinsippene i NUES-standarden. Prisen ble delt ut av Norsk utvalg for eierstyring og selskapsledelse (NUES) på NUES-forum 20. oktober.
Styreleder Åse Aulie Michelet i Orkla mottok prisen på vegne av selskapet. Hun la vekt på det kontinuerlige arbeidet som er grunnlaget for selve rapporten, men også på at rapporteringen skjerper bevisstheten.
Orkla fikk skryt for å gi en selskapsspesifikk redegjørelse. Selskapet har utarbeidet retningslinjer for sitt arbeid med samfunnsansvar i tråd med NUES-kravet om dette som ble innført i fjor. Juryen var i det hele tatt tydelig imponert over Orklas rapport, selskapets engasjement for å sikre god eierstyring og selskapsledelse og at styret er tett involvert. Orkla redegjør godt for bruk av emisjonsfullmakter, styrets arbeid, gjennomføring av generalforsamling, valgkomiteens rolle, godtgjørelse og bonussystemer og for selskapet risikostyring og internkontroll. NUES fremhevet som særlig positivt at Orkla har vedtektsfestet at styremedlemmer må eie aksjer i selskapet for å «bidra til økt økonomisk fellesskap mellom aksjeeierne og styremedlemmene».
I tillegg til prisvinneren, fikk Statoil ASA hederlig omtale for å redegjøre godt om sine prinsipper for avlønning og resultatavhengig godtgjørelse. TGS-Nopec ASA fikk hederlig omtale for en vesentlig forbedring av rapporteringen fra i fjor. Juryen mener at dette bør være en inspirasjon for mindre børsnoterte selskaper.
Kapitalinnhenting og kapitalbruk var tema for årets NUES-forum. Grace Reksten Skaugen hadde et innlegg om sine erfaringer som styremedlem i flere børsnoterte selskaper. Hennes hovedbudskap var at styret, og ikke rådgiverne, har ansvaret for beslutningene og prosessen. Styret må ta dette ansvaret på alvor og skaffe seg den informasjonen og kompetansen som er nødvendig for å ta ansvaret.
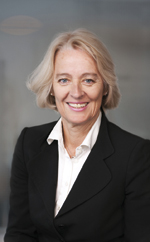
Styreleder Åse Aulie Michelet mottak NUES-prisen. Foto: Guri Dahl/Tinagent
Skatte- og avgiftsopplegget for 2012
Skatte- og avgiftsnivået holdes om lag uendret, men Regjeringen foreslår en del viktige endringer i skatte- og avgiftsreglene i statsbudsjettet for 2012 som ble lagt frem 6. oktober.
Regjeringen følger opp følgende forslag som ble fremmet i evalueringsmeldingen om skattereformen 2006:
Tap på fordring mellom nærstående selskaper (eierandel på mer enn 90 %) avskjæres etter nærmere vilkår. De nærmere vilkårene skal reguleres i forskrift etter å ha vært på høring.
Regelen om korreksjonsinntekt fjernes. Beregnet korreksjonsinntekt til og med inntektsåret 2011 skal reverseres i samsvar med gjeldende regler inntil 2017 da resten kan fradragsføres i sin helhet i 2017.
Treprosentregelen i fritaksmetoden begrenses til kun å gjelde utbytte, ikke gevinster. I tillegg justeres treprosentregelens anvendelsesområde ved at også utdelinger fra deltakerlignede selskaper skal omfattes. Utbytte mottatt av selskap innen samme skattekonsern (mer enn 90 % eier- og stemmeandel) skal unntas fra treprosentregelen.
Lønnsfradraget i foretaksmodellen for enkeltpersonforetak med ansatte fjernes.
Regjeringen foreslår at driftsmidler i saldogruppen for bygg og anlegg skal kunne avskrives med en forhøyet sats på ti prosent dersom brukstiden ikke anses å overstige 20 år. Videre presiseres det i skatteloven at hjelpe- og tilleggsinstallasjoner i industrianlegg mv. skal avskrives i bygg- og anleggsgruppen.
Merverdiavgiftssatsen på matvarer økes fra 14 til 15 prosent. Matproduksjonsavgiftene foreslås avviklet. Omregistreringsavgiften for typiske næringskjøretøy (varebiler, lastebiler, tilhengere) reduseres med ca. 20 % i gjennomsnitt. Gebyret for tollkreditt reduseres med ca. 100 millioner kroner.
Særfradraget for store sykdomsutgifter foreslås faset ut over tre år slik at ordningen er fullstendig avviklet fra og med inntektsåret 2015. I 2012 fjernes fradragsretten for tannbehandling, boligtilpasning og transport. Nye skattytere skal ikke kunne kreve særfradrag for sykdomsutgifter fra 2012. Det er forutsatt at de økte skatteinntektene skal brukes til å styrke eksisterende støtteordninger på helseområdet.
Regjeringen foreslår å gi kommunene et nytt utskrivningsalternativ der det gis anledning til å skattlegge all eiendom i kommunene unntatt næringseiendom.
Trygdeavgiften i jordbruk, skogbruk og reindrift økes fra 7,8 til 11 prosent.
Merverdiavgiftssatsen på matvarer økes fra 14 til 15 prosent.
AFP og regnskapsføring – rapport fra arbeidsgruppe
En arbeidsgruppe har særlig vurdert om foretakene som deltar i den nye AFP-ordningen, må balanseføre pensjonsforpliktelser. Arbeidsgruppen konkluderer med at unntaksbestemmelsen i regnskapsstandardene trekker i retning av at AFP-ordningen kan regnskapsføres som en innskuddsordning og at den løpende AFP-premien utgiftsføres og ordningen dermed ikke balanseføres. Arbeidsgruppen var nedsatt av Finansdepartementet sammen med Arbeidsdepartementet. Les mer på revisorforeningen.no/d9556434.
Bekreftelse av aksjeinnskudd i penger aksjekapitalkravet senkes til 30 000 kroner
Regjeringen foreslår at finansinstitusjoner, ikke bare revisorer, skal kunne bekrefte innbetaling av aksjeinnskudd i penger. Forslaget gjelder både for aksjeselskaper og allmennaksjeselskaper. Dette forslaget ble fremmet samtidig med at regjeringen foreslo å redusere minstekravet til aksjekapital fra 100 000 til 30 000 kroner. Lovforslaget er en oppfølging av anbefalingen i advokat Gudmund Knudsens utredning om forenkling og modernisering av aksjeloven. Regjeringen har i denne omgang ikke fulgt opp forslaget i utredningen om å fjerne kravet om åpningsbalanse. Hvis forslaget går gjennom slik det er fremmet, betyr det at selskaper som stiftes med kontant aksjeinnskudd, fortsatt må ha en revisor til å avgi erklæring om åpningsbalansen.
Ifølge justisministeren er ambisjonen at endringen skal tre i kraft tidlig i 2012.
Ikke krav om bytteforhold ved fusjon med oppskrivning av pålydende
Når fusjon skjer ved oppskrivning av pålydende på aksjene i det overtakende selskapet, kreves det ikke at kapitalforhøyelsen må bygge på et bytteforhold. Skattedirektoratet er enig i at kapitalforhøyelsen kan gjennomføres til bokførte verdier, dvs. uten at det er nødvendig å verdsette selskapene og beregne bytteforhold. Skatteposisjonene må imidlertid omfordeles slik at skatteposisjonene på den eldste aksjen i det overdragende selskapet fordeles på den/de eldste aksjene i overtakende osv. Dette er konklusjonene i bindende forhåndsuttalelse BFU 17/11 fra Skattedirektoratet.
Les mer på: revisorforeningen.no/d9559636.
Oppdatert veiledning pensjonsforutsetninger
Norsk RegnskapsStiftelse har oppdatert beregningsforutsetningene i NRS(V) Pensjonsforutsetninger basert på markedssituasjonen pr. 31. august 2011. Les mer på: revisorforeningen.no/d9555338
Tidspunktet for verdsettelse ved fisjon
Aksjeeierne hadde på tidspunktet for åpningsbalansen inngått en avtale om delingsforholdet. Styret og generalforsamlingen vedtok fisjonen åtte uker senere. Det skjedde vesentlige verdiendringer i perioden. Spørsmålet var om verdimålingen og avtalen aksjeeierne var blitt enige om, kunne legges til grunn. I Bindende forhåndsuttalelse nr. 18/11 konkluderte Skattedirektoratet med at etter gjeldende rett er styrets vedtakelse av fisjonen korrekt verdimålingstidspunkt. Skattelovens krav til kontinuitet var derfor ikke oppfylt. Konsekvensen av dette standpunktet er at det må foretas en ny verdimåling i de tilfellene det har skjedd endringer i verdsettingen som har vesentlig betydning for delingsforholdet, mellom tidspunktet for åpningsbalansen og styrets vedtakelse av fusjonen.
Tilsynsavtale med PCAOB
Finanstilsynet har inngått samarbeidsavtale med PCAOB, revisortilsynsmyndigheten i USA. Avtalen sikrer PCAOB adgang til å føre felles tilsyn med norske revisjonsselskaper under ledelse av Finanstilsynet.
Bakgrunnen for avtalen er krav i amerikansk børslovgivning (Sarbanes Oxley Act) om at selskaper notert på børs i USA og deres datterselskaper må være revidert av et revisjonsselskap som er underlagt tilsyn av PCAOB. Dette kravet omfatter også utenlandske selskaper. Det har vært omfattende diskusjoner mellom europeiske (særlig EU-kommisjonen) og amerikanske myndigheter om en akseptabel tilsynsordning. Finanstilsynets avtale med PCAOB er inngått innenfor rammene av en slik omforent ordning.
Avtalen bidrar til å avklare forholdet til amerikansk børsregulering for norske selskaper som er børsnotert i USA eller som har et morselskap som er børsnotert i USA. For tiden er det fire norske revisjonsselskaper som reviderer slike selskaper Ernst & Young, KPMG, Deloitte og PwC og som dermed vil få felles tilsyn av Finanstilsynet og PCAOB.
Firmarotasjon i USA
Myndighetene i USA vurderer om det bør innføres lovpålagt rotasjon av revisjonsfirma – en begrensning for hvor lang sammenhengende periode børsnoterte selskaper mv. kan revideres av samme revisjonsfirma.
PCAOB – revisortilsynsmyndigheten i USA – har nylig sendt på høring et dokument som diskuterer fordeler og ulemper med lovpålagt firmarotasjon. Firmarotasjon har vært vurdert flere ganger tidligere i USA, sist i forbindelse med Enron og andre store finansskandaler på begynnelsen av 2000-tallet. PCAOB legger vekt på at den globale finanskrisen på nytt har satt troverdigheten av revisjon på prøve og at det må stilles spørsmål ved om mer kan og bør gjøres for å øke revisors uavhengighet, objektivitet og profesjonelt skeptiske holdning. PCAOB viser også til tilsvarende diskusjoner andre steder i verden, blant annet EU-kommisjonens Green Paper om revisjon.
Regjeringen lover forenklinger for 10 mrd
Innen utgangen av 2015 skal det være gjennomført forenklingstiltak som har en verdi på 10 milliarder kroner. Det lovet næringsminister Trond Giske på NHOs «Småting» i slutten av august. I 2006 ble næringslivets ressursbruk knyttet til administrative aktiviteter anslått til 54 mrd. kroner i en kartlegging i regi av Næringsdepartementet. Halvparten av besparelsen skal utløses i inneværende stortingsperiode. I perioden 2006–09 har regjeringen ikke maktet å redusere ressursbruken nevneverdig.
I statsbudsjettet for 2012 legger Regjeringen vekt på at den allerede har satt i verk flere konkrete tiltak for å oppnå forenklinger for norsk næringsliv, og fremhever særskilt redusert revisjonsplikt for små aksjeselskaper. Regjeringen trekker også frem sitt forslag om å redusere minstekravet til aksjekapital og nye lovregler som åpner for forenklet signering av elektroniske meldinger til Enhets- og Foretaksregisteret. Regjeringen vil også gjennomføre et omfattende arbeid med å videreutvikle Altinn. For øvrig er det foreløpig lite som peker i retning av hvordan forenklingsmålet skal nås, men det er tydelig at næringsministeren denne gangen har lagt mye prestisje i saken. Revisorbransjen vil legge vekt på å bidra med konstruktive innspill til forenklingsarbeidet.
Inngående merverdiavgift pådratt før fellesregistrering
Det er ikke adgang til å gi tilbakegående avgiftsoppgjør når en eller flere av deltakerne i fellesregistreringen er ordinært registrert avgiftssubjekt forut for fellesregistreringen, men når ingen av deltakerne er registrert fra før, kan det etter en konkret vurdering gis adgang til å fradragsføre inngående merverdiavgift pådratt før fellesregistreringen.
Dette kommer frem i en uttalelse fra Skattedirektoratet om et fellesregistrert avgiftssubjekt har adgang til å fradragsføre inngående merverdiavgift som er pådratt av en av deltakerne før virkningstidspunktet for fellesregistreringen – tilbakegående avgiftsoppgjør.
Kursing på arbeidsplassen
Nasjonalt fagorgan for kompetansepolitikk (Vox) lyser ut 83 millioner kroner til kurs på arbeidsplassen. Dette er midler som kan brukes til opplæring i grunnleggende lesing, skriving, regning og data. Søknadsfristen er 19. januar 2012. De som kan søke er: bedrifter, offentlige virksomheter, kurstilbydere, næringsforeninger og organisasjonene i arbeidslivet.
Les mer på: www.vox.no/bka
Endringer i permitteringsreglene
Som del av regjeringens tiltakspakke i 2009 ble permitteringsregelverket endret slik at permitteringsperioden ble forlenget fra 30 til 52 uker fra 1. februar 2009. Antall lønnspliktdager ved permitteringer ble redusert fra ti til fem dager fra 1. april. Fra 1. juli samme år fikk flere permitterte rett til dagpenger ved at kravet om permitteringsgrad ble redusert fra 50 til 40 prosent.
Regjeringen foreslår i Statsbudsjettet for 2012 at den maksimale dagpengeperioden ved permittering reduseres til 30 uker fra 1. januar 2012. For å unngå at folketrygden finansierer normale lønnskostnader, foreslår regjeringen også at antall lønnspliktdager økes til ti dager igjen. Samtidig foreslås det at kravet til arbeidstidsreduksjon for å kunne motta dagpenger ved permittering igjen settes til 50 prosent, tilsvarende som for andre dagpengemottakere. Ved endringer i situasjonen i arbeidsmarkedet skal det gjøres en ny vurdering av permitteringsregelverket.
Justering og leiekontrakt
I melding nr. 8/2011 informerer Skattedirektoratet om at den leiekontrakten som skal gi grunnlag for tilbakegående avgiftsoppgjør, må være effektuert innen lovens seksmånedersfrist. Leieavtalen i seg selv er ikke lenger tilstrekkelig. Meldingen omhandler også andre utvalgte spørsmål knyttet til justeringsreglene.
EnklereRegler.no forenklingsportal
Regjeringen ønsker innspill til sitt arbeid med å få til forenklinger for næringslivet. Nå kan alle komme med innspill på det nye nettstedet EnklereRegler.no som frontes av næringsminister Trond Giske. Revisorene kan, med sin daglige og nære kontakt med næringsdrivende, ha mye å bidra med i forenklingsarbeidet. Her får revisorene en god mulighet til å komme med sine innspill direkte til myndighetene.
PwC passerte to milliarder
For regnskapsåret som ble avsluttet 30. juni, fikk PricewaterhouseCoopers AS og Advokatfirmaet PricewaterhouseCoopers (PwC) en omsetning på til sammen 2,13 milliarder kroner. Dette er en oppgang på drøyt sju prosent fra 1,99 milliarder i foregående regnskapsår.
57 prosent av omsetningen kommer fra revisjon, 26 prosent fra rådgivning og 17 prosent fra advokatvirksomheten. To tredeler av veksten kommer fra rådgivningsaktivitet, mens resten kommer fra advokatfirmaet.
Antall vekstselskaper halvert på tre år
Antall norske vekstselskaper er redusert med over 50 prosent på tre år. Det viser ferske tall fra vekstskaperprogrammet Ernst & Young Entrepreneur Of The Year. Mens det ved inngangen til 2008 var registrert 4600 vekstselskaper, er antallet i år nede i under 2200 selskaper.
Fradragsrett for inngående mva ved oppstart av ny aktivitet
I en uttalelse fra 16. september 2011 konkluderer Skattedirektoratet med at ny aktivitet som blir startet opp av en registrert næringsdrivende, vil være omfattet av den foreliggende registreringen allerede på oppstartstidspunktet. Omsetning fra den nye aktiviteten vil være avgiftspliktig uten hensyn til beløpsgrensene for registrering, og det vil foreligge fradragsrett for inngående avgift på anskaffelser til den nye aktiviteten allerede i oppstartsfasen. Men det vil være et vilkår for å bli omfattet av den foreliggende registreringen, og dermed oppnå fradragsrett for inngående avgift, at den nye aktiviteten isolert vurdert må anses drevet i næring.
Skatteetaten stopper utsendelse av betalingskort
Fra og med første termin 2012 (leveringsfrist 15.3.2012) blir det ikke lenger sendt ut betalingskort for innbetaling av forskuddstrekk og arbeidsgiveravgift fra skatteoppkrever. De arbeidsgiverne som fortsatt ønsker å få tilsendt betalingskort, må ta kontakt med sitt lokale skatteoppkreverkontor og avtale dette.
Alle arbeidsgivere oppfordres til å levere terminoppgaven (RF-1037) via Altinn. Når terminoppgaven fylles ut i Altinn, får arbeidsgiver umiddelbart oppgitt korrekt betalingsinformasjon (beløp, KID- og kontonummer) i kvitteringen. Kvitteringen kan både skrives ut og sendes direkte til andre via e-post.
Arbeidsgivere som sender oppgaven fra eget lønnssystem (sluttbrukersystem) til Altinn, kan laste ned den samme kvitteringsinformasjonen som beskrevet over.
De arbeidsgivere som ønsker å levere på papir, har fortsatt mulighet til dette. KID-nummer kan opprettes på www.skatteetaten.no/kid, der arbeidsgiver også vil finne korrekt kontonummer til den enkelte skatteoppkrever. De arbeidsgivere som ikke ønsker å bruke KID-nummergeneratoren på skatteetaten.no, må ta kontakt med skatteoppkreverkontoret.
Støtter bedre klagemulighet i finanssaker
Banklovkommisjonen foreslår omfattende regulering av konsesjonskrav, rammebetingelser og virksomhetsregler i finansnæringen i sitt forslag til samlet finanslov. Forbrukerombudet støtter et forslag om å gi forbrukerne adgang til Finansklagenemnda uavhengig av om foretaket er medlem eller ikke.
Veiledning for rapportering til NAV
Fra 1. juli ble arbeidsgivere pålagt å sende oppfølgingsplan og rapporteringsskjema til NAV innen ni ukers sykmelding. Overholdes ikke fristen, sender NAV et forhåndsvarsel om sanksjonering med ny frist på tre uker. I september ble det sendt ut ca. 800 forhåndsvarsler i uken. Samtidig med regelendringene lanserte NAV en elektronisk innsendingskanal med innlogging via Altinn.
I løpet av de første to månedene siden lanseringen har omkring en tredjedel av arbeidsgiverne benyttet denne muligheten. Resten har sendt inn papirversjoner. For å motivere flere arbeidsgivere til å rapportere elektronisk, har NAV laget to veiledninger som trinn for trinn viser hvordan man skal gå frem. Les mer på nav.no (under headingen «Viktig å vite»).


