På tide med en oppussing
IAS 34 Delårsrapportering er endret fra og med rapporteringen av 1. kvartal 2011. I tillegg er det kommet andre endringer i standarder og fortolkninger som kan påvirke rapporteringen. Vi ser på noen av endringene og gir enkelte tips om hva du bør tenke på når du skal utarbeide delårsrapporten.
Delårsrapportering skal bidra til at markedet er oppdatert om utviklingen i foretaket. Hyppig og god finansiell rapportering medvirker til å redusere usikkerheten knyttet til markedets vurdering av foretaket.
I tillegg til endringer i IAS 34, som ble gjort gjennom IASBs Annual Improvements, er det også gjort endringer i andre standarder gjennom Annual Improvements som trådte i kraft med virkning fra 1. januar 2011 og som vil kunne påvirke delårsrapporten. I tillegg må det vurderes om endringene av definisjoner av nærstående parter i ny IAS 24 Nærstående parter vil påvirke informasjonen i delårsrapporten.
Det er liten tvil om at mange foretak har lagt ned betydelige ressurser i å forbedre delårsrapporteringen de siste årene, men det er likevel behov for forbedringer. Det kan være på plass med en «oppussing», en fornyelse, av delårsregnskapet da flere forhold kan blir bedre. Finanstilsynet* Fra og med 2010 skiftet Kredittilsynet navn til Finanstilsynet. Av forenklingsårsaker bruker vi gjennomgående navnet Finanstilsynet for alle referanser til denne enheten. Dette selv om tidligere skriv og avgjørelser formelt ble avgitt mens enheten het Kredittilsynet. har også merket seg at en del foretak har forbedringspotensial mht. delårsrapporteringen. Høsten 2009 offentliggjorde tilsynet resultatene fra en undersøkelse av 23 delårsrapporter fra 4. kvartal 2008. Flere av Finanstilsynets betraktninger er innarbeidet i det etterfølgende.
Elementer i delårsrapporten
Delårsrapporten kan bestå av følgende elementer:
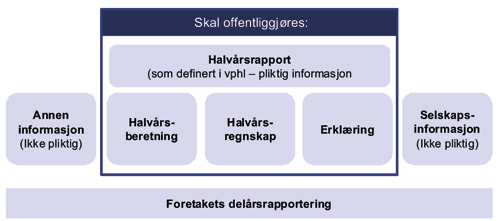
Noe av utfordringen med delårsrapporteringen er at det er til dels «utydelige» krav om hvor informasjonen skal gis. Dersom pliktig informasjon er gitt utenfor notene, er dette helt i orden og i samsvar med IAS 34 Delårsrapportering. Dette skaper imidlertid noen utfordringer for brukeren av delårsrapporten da det blir uklart hvor man finner informasjonen. Etter vår mening vil det mest ryddige være å gi informasjon i noter, med klare notehenvisninger fra oppstillingsplanene. Mange foretak har de senere årene lagt om formen på delårsrapportene, slik vi har anbefalt. Etter vår oppfatning følger en slik oppbygning også naturlig som en videreføring av verdipapirhandellovens krav til henholdsvis halvårsberetning og halvårsregnskap. Vi ser like fullt at mange foretak «tviholder» på formen hvor tingene er «blandet sammen». Dersom delårsregnskapet ikke er revidert, skal det tydelig angis. Vi ser at flere foretak ikke angir dette til tross for at regnskapet ikke er revidert.
Nærmere om delårsregnskap
Minstekrav til bestanddeler i en delårsrapport
Hvilke bestanddeler en delårsrapport skal inneholde, kan illustreres som følger:
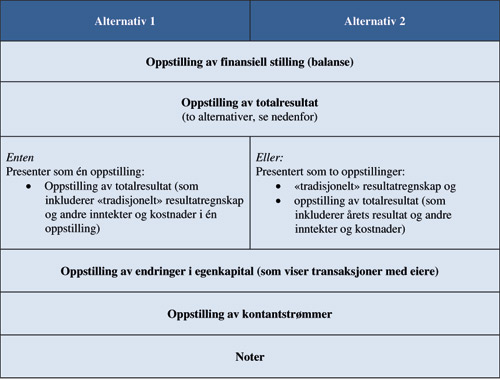
Oppstillingene som illustrert ovenfor, kan være sammendratte («condensed»), hvilket vil si at de ikke trenger å være like detaljerte som de man benytter i årsregnskapet. Det er likevel ikke bare enkelt å sammendra oppstillingene uten at de blir så sammendratte at de gir for lite informasjon.
Oppstilling av totalresultat - plassering
«Totalresultat» og «andre inntekter og kostnader» - to begreper som var fremmede da de kom i forbindelse med revidert IAS 1 og som fremdeles kan være litt forvirrende. Flere foretak plasserer «andre inntekter og kostnader» lang bak i oppstillingsplanene, noe som ikke er i samsvar med IFRS.
Som figuren over viser, har man to valg, enten én eller to oppstillinger. Uansett hva man velger, skal det «tradisjonelle» resultatregnskapet komme rett før andre inntekter og kostnader.
Hvilke perioder skal presenteres?
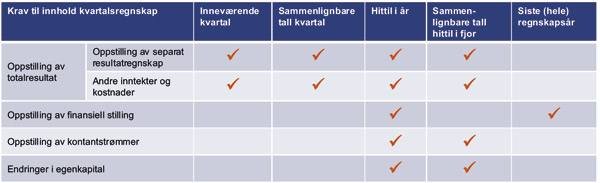
IAS 34.20 angir hvilke perioder som skal presenteres i et delårsregnskap. Figuren nedenfor illustrerer kravene.
Regnskapet må ikke være for mye sammendratt
Delårsrapporteringen til de foretakene vi har sett på, rapporterer sammendratte delårsregnskap. IAS 34.10 regulerer sammendratte delårsregnskap og sier:
«Dersom et foretak offentliggjør et sammendratt finansregnskap i delårsrapporten, skal dette sammendratte regnskapet minst omfatte hver av de overskrifter og delsummer som er inkludert i dets siste årsregnskap, samt de utvalgte forklarende noter som fastsatt i denne IFRS. Ytterligere poster eller noter skal inkluderes dersom utelatelse av disse ville gjøre det sammendratte delårsregnskapet misvisende.»
For mange foretak vil denne bestemmelsen i praksis bety at man tilnærmet har de samme oppstillingsplanene i delårsregnskapet som i årsregnskapet. Det vil selvfølgelig være avhengig av hvor stor grad av detaljering man har i årsregnskapet, men eksempelvis har Finanstilsynet gitt følgende eksempler på sammendrag som ikke er tilfredsstillende, og som de så i gjennomgangen av delårsregnskaper for 4. kvartal 2008:
kun kortsiktige og langsiktige eiendeler og gjeld i balansen
en trelinjers kontantstrømoppstilling som kun viser sum kontantstrømmer fra operasjonelle og finansielle aktiviteter og investeringsaktiviteter
Finanstilsynet uttalte i sitt rundskriv i 2009 at de forventet å se mindre sammendratte delårsregnskaper i fremtiden. Vi ser likevel at flere foretak i delårsrapporteringen for 2010 fremdeles for eksempel har kun en trelinjers kontantstrømoppstilling, noe som ikke kan sies å være i samsvar med kravene i IAS 34 og Finanstilsynets uttalte forventninger.
Nærmere om noter
Delårsrapportene skal stå på egne ben
Delårsrapportene skal stå på egne ben. Det er ikke tilstrekkelig at informasjonen er gitt tidligere, eksempelvis i en børsmelding. Dette er også noe Finanstilsynet har kommentert og som foretakene bør være ekstra oppmerksomme på. Mange er flinke til å gi opplysninger om store og vesentlige hendelser i børsmeldinger, kvartalspresentasjoner eller prospekter, mens delårsrapporten ikke gir tilstrekkelig informasjon, til tross for at informasjonen finnes.
Selv om delårsrapportene har som «grunnforutsetning» at brukeren har tilgang til forrige årsrapport og at informasjonen i forrige årsrapport ikke må gjengis i delårsrapporten, er det ikke nødvendigvis slik at man kan utelukke å omtale forhold som ble omtalt i årsrapporten. Man skal gi en oppdatering dersom den ikke er «relatively insignificant».
IAS 34 er noe omarbeidet og slik vi leser standarden, har man følgende overordnede krav:
krav som gjelder «uansett» (i standarden kalt «Other disclosures»), som for eksempel opplysninger om at man har anvendt samme regnskapsprinsipper som i forrige årsrapport og segmentinformasjon (se IAS 34.16A) og
krav som gjelder «significant events and transactions», som for eksempel nedskrivninger, kjøp og salg av eiendom, anlegg og utstyr og endringer i betingede forplikter (se IAS 34.15B)
Vi mener foretakene bør presentere regnskapsinformasjonen samlet i en regnskapsdel av kvartalsrapporten mens annen informasjon gis i øvrige deler.
Opplysninger som skal gis «uansett»
IAS 34.16A regulerer krav til opplysninger som skal gis i tillegg til «significant events and transactions». Bestemmelsen regulerer flere krav og enkelte av kravene følges ikke av foretakene.
Nedenfor omtaler vi enkelte av områdene hvor det er svakheter:
Opplysninger om anvendte regnskapsprinsipper og samsvar med IAS 34
Det skal opplyses om at foretaket har anvendt de samme regnskapsprinsippene som i forrige årsrapport. Flere foretak glemmer dette kravet. I tillegg skal man opplyse om nye regnskapsprinsipper som er tatt i bruk. Vårt inntrykk av 1. kvartalsrapportene for 2010 var at overraskende mange foretak ikke viet de nye obligatoriske «2010 standardene» noe særlig med plass. Vi så relativt mange foretak som ikke nevnte revidert IAS 27, IFRS 3 osv.
Opplysninger om standarder som ikke er tatt i bruk
Det følger av IAS 8 at når et foretak ikke har tatt i bruk en ny IFRS som er offentliggjort, men som ennå ikke er trådt i kraft, skal dette omtales, herunder forventet effekt av de nye standardene hvis denne er mulig å kvantifisere. Etter vår oppfatning kan det være naturlig å gi slik informasjon også i delårsrapporten, ikke minst fordi det for enkelte standarder eller fortolkningsuttalelser kan gå lang tid før den/disse tas i bruk, men det er ikke nødvendig å skrive side opp og side ned om de nye standardene slik enkelte gjør i årsregnskapene. Informasjonen som gis, skal si noe om en standards betydning for foretaket, og ikke «beskrive standarden».
Opplysninger om virkningen av endringer i foretakets sammensetning
Det skal gis opplysninger om virksomhetssammenslutninger, omorganiseringer og andre transaksjoner som medfører endringer i foretakets sammensetning. Her bør man være spesielt oppmerksom på opplysningskravene i forbindelse med virksomhetssammenslutninger. De er like omfattende for delårsrapporteringen som for årsregnskapet og skal være i samsvar med det som kreves i henhold til IFRS 3 Virksomhetssammenslutninger.
Opplysninger skal normalt gis på et år-til-dato-grunnlag
Informasjonen skal normalt gis på et «år til dato grunnlag», hvilket billedlig fremstilt vil innebære at delårsrapporten blir mer og mer omfattende etter hvert som året går. Ikke alle delårsrapporter vi har sett treffer på disse punktene, det kan nesten synes som om enkelte foretak mener at det skal utgis kvartalsrapporter, ikke år-til-dato-delårsrapporter som også inneholder informasjon om siste kvartal.
Opplysninger om «significant events and transactions»
Opplysningskravet finnes i IAS 34.15B, og kravet ligner til forveksling det som sto i den tidligere versjonen i IAS 34.17. Det har imidlertid kommet inn noen nye krav, som omtales nedenfor. I tillegg omtales noen forhold som det erfaringsmessig gis for lite informasjon om.
Nye opplysningskrav
Det er kommet inn fire nye, konkrete opplysningskrav i standarden - alle gjelder finansielle instrumenter. Det skal opplyses om følgende:
Recognition of a loss from the impairment of financial assets, property, plant and equipment, intangible assets, or other assets, and the reversal of such an impairment loss [nytt tillegg er uthevet av oss], se IAS 34.15B (d)
Changes in the business or economic circumstances that affect the fair value of the entity’s financial assets and financial liabilities, whether those assets or liabilities are recognised at fair value or amortised cost, se IAS 34.15B (j)
Transfers between levels of the fair value hierarchy used in measuring the fair value of financial instruments, se IAS 34.15B (m)
Changes in the classification of financial assets as a result of a change in the purpose or use of those assets, se IAS 34.15B (n)
Disse nye opplysningskravene ble tatt inn i standarden fordi det var et ønske om å få inn konkrete krav om opplysninger om finansielle instrumenter, ikke bare i årsregnskapet, men også i delårsrapporten.
Brudd på låneavtaler
Det skal gis informasjon om brudd på låneavtaler som ikke er korrigert ved slutten av rapporteringsperioden eller tidligere. Dette er sentral informasjon som kreves eksplisitt i IAS 34.15B (i). Finanstilsynet har i denne forbindelse også påpekt kravet om reklassifisering av langsiktige lån til kortsiktige dersom foretaket ikke har fått til avtale med långiver om en ubetinget rett til å utsette oppgjøret av lånet med minst tolv måneder etter rapporteringstidspunktet.
Transaksjoner med nærstående parter - ny definisjon av nærstående gjelder fra 2011
Det foregår ofte transaksjoner med nærstående parter. IAS 34.15B (j) krever opplysninger om transaksjoner med nærstående parter. Fra og med 2011 gjelder ny IAS 24 Nærstående parter hvor definisjonen av nærstående parter er endret. Endringene kan medføre at nærstående-kretsen utvides i og med at ny IAS 24 har innført symmetri i definisjonen. Det betyr at dersom foretaket er nærstående til en part, er også den samme parten nærstående til foretaket. Eksempelvis:
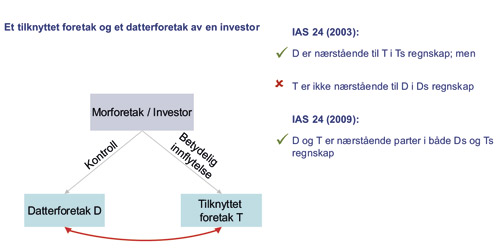
Her ser vi at T, etter IAS 24 (2003), ikke var nærstående til D i Ds regnskap selv om D var nærstående til T i Ts regnskap. I henhold til IAS 24 (2009), er T nærstående til D i Ds regnskap fordi D er nærstående til T i Ts regnskap, dvs. at det er symmetri.
Finanstilsynet har uttalt at flere foretak ikke gir informasjon om transaksjoner med nærstående i delårsrapporteringen og at de forventer at slike opplysninger gis.
Opplysninger om fortsatt drift
Regnskap avlegges normalt under forutsetningen om fortsatt drift. Dersom det er usikkerhet rundt fortsatt drift, skal det imidlertid gis opplysninger om dette. Det har vært observert at slike opplysninger gis i årsregnskapet uten at tilsvarende har vært gitt i delårsrapporten. Finanstilsynet har uttalt at de legger til grunn at foretakene gir opplysninger ved usikkerhet om fortsatt drift ved avleggelsen av fremtidige delårsrapporter. I slike situasjoner kan det også være nødvendig med opplysninger om kreditt- og likviditetsrisiko.
Forsinket rapportering
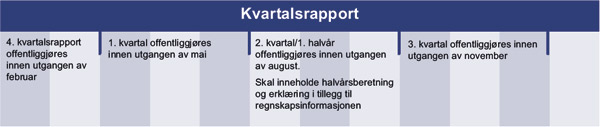
Det er klare krav til frister for rapportering av delårsrapporten. Overtredelse kan medføre gebyrer, noe det er ønskelig å unngå. Nederst på siden finnes fristene for delårsrapportering.
Fristen er senest siste dag i den aktuelle måneden og gjelder innen utløpet av dagen; dvs. kl. 24.00.
Er siste dag i måneden en lørdag, løper fristen på vanlig måte ut ved midnatt, kl. 24.00 den aktuelle lørdagen.
Dersom fristen faller på søndag eller offentlig høytidsdag i Norge, forlenges fristen til kl. 24.00 påfølgende dag. Eksempelvis vil fristen for offentliggjøring av årsrapporten være senest innen utløpet av 2. mai (kl 24.00) dersom 30. april faller på en søndag. 1. mai er en offentlig høytidsdag i Norge.
Vi ser at Finanstilsynet er blitt mer «aggressive» med hensyn til å ilegge bøter til foretak som ikke rapporterer innen fristen.
Avslutning
Vi har ovenfor kommentert enkelte av kravene til delårsrapporteringen. Som nevnt er det en del endringer i IAS 34; endringer som trådte i kraft 1.1.2011. Vi anbefaler de som er ansvarlige for regnskapsrapporteringen å sette seg inn i den «nye» IAS 34, revidert IAS 24 og Finanstilsynets rundskriv. Dette fordi delårsrapporteringen er en viktig del av foretakenes finansielle rapportering.
Det minnes om at dersom en delårsrapport ikke er i samsvar med lov eller forskrift, kan Finanstilsynet pålegge utstederforetak å:
endre sin fremtidige regnskapspraksis,
korrigere feil i neste rapportering, herunder gi noteopplysning om forholdet, og
gi offentlig tilleggsinformasjon ved melding til børsen eller på annen måte.
Det siste punktet har vært mye brukt i Danmark i de siste årene, hvor det danske finanstilsynet ved flere anledninger har pålagt foretak å gi offentlig tilleggsinformasjon i form av børsmelding. Det er ikke usannsynlig at Finanstilsynet også vil begynne å benytte seg av denne muligheten.
Dersom en delårsrapport avviker vesentlig fra det som følger av lov eller forskrift, kan Finanstilsynet pålegge foretaket å avlegge ny delårsrapport (inkludert halvårsrapport og halvårsberetning).