Mer regnskapsmessig sikring under IFRS 9
IASB har over lengre tid arbeidet med å tilpasse sikringsreglene i tråd med moderne risikostyringspraksis, et arbeid som i desember 2010 resulterte i et høringsutkast til nye regler for sikringsbokføring. Forslaget medfører at flere selskaper vil kunne benytte sikringsbokføring.
Vi vil i denne artikkelen først gi en kort presentasjon av status i IFRS 9 Finansielle Instrumenter prosjektet og så konsentrere oss om innholdet i høringsutkastet til nye regler for sikringsbokføring. Høringsutkastet ble offentliggjort 9. desember 2010 og høringsfristen går ut 9. mars 2011. De nye reglene for sikringsbokføring vil først fastsettes etter at IASB har vurdert de tilbakemeldingene som kommer i høringsfasen. Denne artikkelen må derfor sees på som en beskrivelse av innholdet i høringsutkastet og ikke som en beskrivelse av hva som er nye regler for sikringsbokføring.
Status i IFRS 9 prosjektet
IFRS 9-prosjektet nærmer seg et punkt hvor vi kan anta hva innholdet av den første «fullstendige» versjonen av IFRS 9 vil bli. Vi bruker gåseøyne rundt «fullstendige» da IASB har skjøvet foran seg arbeidet med regler for makrosikring og arbeidet med regler for fjerning av finansielle eiendeler og finansielle forpliktelser fra balansen.
Andre utgave av IFRS 9, med regler for klassifisering og måling av finansielle forpliktelser, kom i oktober 2010. Med unntak av presentasjon av verdiendringer knyttet til egen kredittrisiko for ikke-derivatforpliktelser frivillig klassifisert som til virkelig verdi over resultatet, kom det ingen endring i reglene i forhold til det vi allerede kjenner fra IAS 39 Finansielle instrumenter: Balanseføring og måling. Der virkeligverdiopsjonen er benyttet for forpliktelser, som i sin natur ikke er derivater, skal verdiendringer knyttet til endring i prising av egen kredittrisiko nå vises i utvidet resultat. Dette med mindre en presentasjon i utvidet resultat vil skape eller øke en «accounting mismatch» i resultatet. Også reglene om fjerning fra balansen av finansielle eiendeler og finansielle forpliktelser ble i oktober overført uendret fra IAS 39 til IFRS 9. Offisielt er tidspunktet for obligatorisk bruk av IFRS 9 fortsatt 1. januar 2013, men mye taler for at vi får en forskyving av ikrafttredelsestidspunktet, muligens helt frem til 1. januar 2015.
Den begrensede fornyede høringen om amortisert kost og nedskrivning av åpne porteføljer og høringsutkastet om nettopresentasjon kom ut etter at denne artikkelen var skrevet.
Prinsippbasert tilnærming
Dagens rigide og regelbaserte krav i IAS 39 hindrer mange selskaper i å gjenspeile selskapets risikostyringsaktiviteter gjennom sikringsbokføring i regnskapet. Mange regnskapskapsbrukere og regnskapsprodusenter mener samtidig at det å forstå de risikoene som et selskap står overfor, og de risikostyringsstrategiene selskapet anvender for å styre disse, er nødvendig for å kunne foreta gode beslutninger basert på regnskapsinformasjon. I arbeidet med å utforme nye regnskapsregler for sikring har derfor IASB forsøkt i større grad å legge til rette for at det skal være en sammenheng mellom selskapets risikostyringsaktiviteter og selskapets mulighet til å benytte sikringsbokføring.
IASB slår nå fast at målsettingen for sikringsbokføring skal være å gjenspeile i regnskapet effekten av risikostyringsaktivitetene til et selskap som benytter finansielle instrumenter for å styre eksponeringene som oppstår fra bestemte risikoer som kan påvirke resultatet. Det at sikringsbokføring representerer unntak fra de ordinære innregnings- og målingsreglene gjør imidlertid at IASB fortsatt i stor grad har måttet ty til regelbasert standardsetting på dette området. Regnskapsprodusenter, enten de i dag benytter seg av sikringsbokføring eller ikke, vil dog oppleve at den mye åpnere tilnærmingen i høringsutkastet bidrar til at de vil ha større fleksibilitet til å gjenspeile sine sikringsaktiviteter i form av sikringsbokføring.
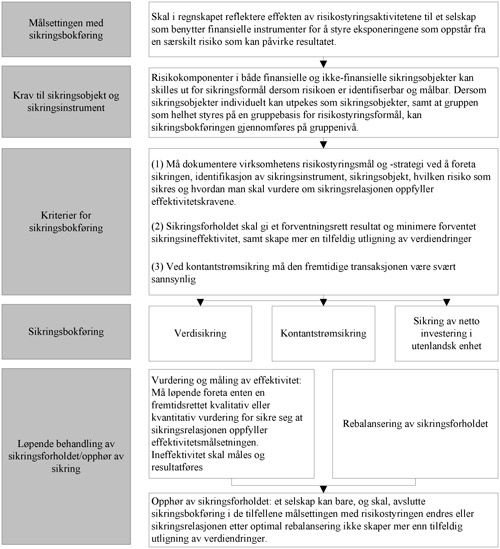
I figuren på forrige side har vi forsøkt å gi en oversikt over hovedstrukturen i sikringsreglene med hovedvekt på de forholdene hvor regnskapsprodusentene er gitt større fleksibilitet enn i dag. Figuren er også med på å illustrere viktigheten av selskapets risikostyringsstrategi underveis i sikringsperioden.
Virkeområde
Virkeområdet til høringsutkastet vil være av særlig interesse for finansinstitusjoner og selskaper som inngår kjøps- eller salgskontrakter på ikke-finansielle objekter. Finansinstitusjoner bør være oppmerksomme på at høringsutkastet ikke berører reglene i IAS 39 knyttet til porteføljesikring av fastrenterisiko (makrosikring). IASB har bestemt at man i arbeidet med makrosikring vil ta i betraktning tilbakemeldingene som kommer på de generelle sikringsreglene som nå er ute på høring. IASB har derfor signalisert at arbeidet med reglene for makrosikring tidligst vil resultere i et eget høringsutkast rundt tidspunktet for ferdigstillelsen av standarden for «vanlig» sikringsbokføring.
Selskaper som inngår kontrakter på kjøp eller salg av en ikke-finansiell gjenstand, skal i henhold til IAS 39 regnskapsføre kontraktene som derivater når disse kan gjøres opp netto finansielt, med mindre kontraktene er inngått og fortsatt holdt i tråd med selskapets behov for å kjøpe, selge eller bruke («eget bruk-unntaket») den ikke-finansielle gjenstanden. Blir eget bruk-unntaket gjeldende, vil kontraktene i utgangspunktet være utenfor virkeområdet til IAS 39 og regnskapsmessig behandling følger da av IAS 37 Avsetninger, betingede forpliktelser og betingede eiendeler. Dette vil kunne medføre at selskaper som baserer risikostyringsstrategien sin på virkelig verdi, ikke får reflektert den underliggende realiteten og styringsmodellen i regnskapet.
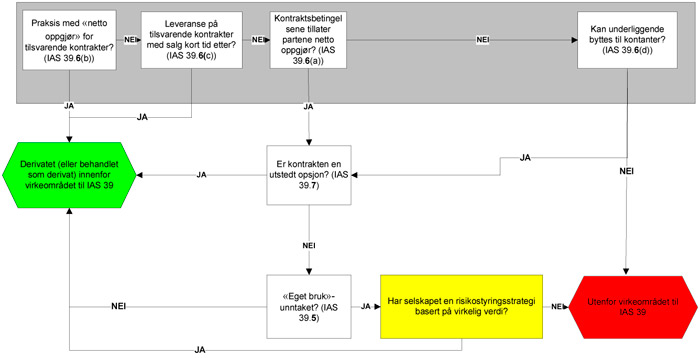
Dette er i dag realiteten for de energiselskapene som oppfyller eget bruk-unntaket for sine sluttbrukerkontrakter og som dermed kun inkluderer resultateffekten på eventuelle tapskontrakter. Siden disse selskapene i de fleste tilfellene har en aktiv risikostyringsstrategi hvor de inngår motsvarende sikringsinstrumenter, vil selskapene få en asymmetri i regnskapet. Denne asymmetrien kan unngås ved å behandle den «økonomiske» sikringsrelasjonen etter sikringsreglene i IAS 39. Siden mange av disse selskapene følger en dynamisk sikringsstrategi, vil de både under IAS 39 og IFRS 9 få utfordringer i den løpende oppfølgingen. På bakgrunn av liknende tilfeller, foreslår IASB å endre utformingen av eget bruk-unntaket slik at selskaper med en risikostyringsstrategi basert på virkelig verdi, vil kunne gjenspeile denne risikostyringsstrategien regnskapsmessig.
I figuren under har vi oppsummert de vurderingene som etter den foreslåtte endringen må gjøres knyttet til ikke-finansielle objekter etter IAS 39 paragraf 5 til 7 (gul boks er ny).
Sikringsobjekt
Innenfor en rekke bransjer inngås ikke-finansielle kjøps- og salgskontrakter som selskapene senere sikrer med hensyn på særskilte risikokomponenter, for eksempel en priskomponent. IAS 39 gir i liten grad mulighet til å gjenspeile denne typen risikostrategier, men i høringsutkastet har IASB i større grad åpnet opp for at risikokomponenter, i både finansielle og ikke-finansielle sikringsobjekter, kan skilles ut for sikringsformål. I stedet for å liste opp mulige risikoelementer som kan skilles ut, har IASB lagt til grunn en prinsippbasert tilnærming hvor det avgjørende er at en gitt risiko er identifiserbar og målbar. Det betyr at også ikke-kontraktsfestede risikokomponenter kan kvalifisere som risiko som kan sikres.
Under gjeldende bestemmelser i IAS 39 kan et derivat kun være et sikringsobjekt i de tilfellene hvor en kjøpt opsjon blir sikret av en skrevet opsjon. Begrunnelsen som IASB har lagt til grunn for kun å åpne opp for denne særskilte sikringsrelasjonen, har vært at derivater uansett skal måles til virkelig verdi, og at man således ikke trenger å fravike de generelle målereglene i IAS 39* IAS 39 IG F.2.1.. IASB har imidlertid i arbeidet med de nye sikringsreglene erkjent at IFRS ikke i tilstrekkelig grad har tatt i betraktning de tilfellene hvor et derivat først er et sikringsinstrument for sikring av en risikokomponent, for deretter i kombinasjon med den opprinnelige risikoeksponeringen å være sikringsobjekt i sikringen av en annen risikokomponent. På bakgrunn av dette er det i høringsutkastet foreslått at det skal være tillatt å utpeke et derivat sammen med en risikoeksponering som sikringsobjekt.
Høringsutkastet viderefører muligheten i IAS 39 til å sikre en ensidig risiko, for eksempel risikoen for at en valutakurs går over et definert nivå. Også mulighetene for å sikre en andel av et nominelt beløp eller en andel av virkelig verdi er videreført og høringsutkastet er tydeligere på at også definerte beløpsmessige/volummessige deler av et sikringsobjekt (lag) kan sikres.
Det er verdt å merke seg at egenkapitalinstrumenter som i IFRS 9 frivillig er klassifisert som til virkelig verdi over utvidet resultat ikke vil kunne utpekes som sikringsinstrument. Bakgrunnen for dette er at en grunnleggende premiss for å benytte sikringsbokføring er at den sikrede risikoen vil kunne påvirke resultatet.
Sikringsinstrumenter
IAS 39 krever at sikringsinstrumentet skal være et derivat, med begrensinger for skrevne opsjoner og åpning for å benytte finansielle eiendeler eller forpliktelser målt til amortisert kost for sikring av valutarisiko. Høringsutkastet viderefører disse reglene, men åpner i tillegg for at alle finansielle eiendeler og finansielle forpliktelser som måles til virkelig verdi over resultatet, kan benyttes som sikringsinstrumenter. Hvor stor nytte foretakene vil ha av denne utvidelsen, er ennå uavklart.
Innebygde derivater som måles separat fra vertskontrakten kan, som i IAS 39, benyttes som sikringsinstrumenter. I henhold til IFRS 9 skal innebygde derivater i en sammensatt kontrakt hvor vertskontrakten er en finansiell eiendel, ikke skilles ut. Mengden av innebygde derivater som kan nyttes som sikringsinstrumenter, vil derfor reduseres etter overgangen til IFRS 9.
Som tidligere vil et selskap som benytter en opsjon som sikringsinstrument ha mulighet til å skille ut endringen i tidsverdien fra sikringsrelasjonen og behandle denne separat. IASB mener at tidsverdien som skilles ut gjenspeiler kostnaden ved å inngå sikringen og i høringsutkastet er det derfor lagt til grunn at etterfølgende behandling av tidsverdien skal gjøres analogt med kontantstrømsikring. Det betyr at etterfølgende endringer i tidsverdien, i motsetning til tidligere, skal føres mot utvidet resultat og ikke over resultatet.
Når det gjelder senere resirkulering fra utvidet resultat, vil dette være avhengig av om man står ovenfor sikringsobjekter som er relatert til transaksjoner eller tidsperioder. Det avgjørende skillet vil være om sikringsobjektet er av en slik natur at det ved første gangs måling gir opphav til transaksjonskostnader eller ikke. For eksempel vil sikring av et fremtidig kjøp være transaksjonsrelatert, mens sikring av prisendringer på et varelager vil være tidsperioderelatert.
Ved transaksjonsrelaterte sikringsobjekter, vil behandlingen av det samlede beløpet i utvidet resultat være avhengig av om sikringsobjektet medfører balanseføring av en ikke-finansiell eiendel/forpliktelse eller ikke. I de tilfellene man sikrer fremtidige transaksjoner, som vil medføre balanseføring av en (eller flere) ikke-finansiell eiendel(er) eller forpliktelse(r), skal man inkludere kostnader, som i sikringsperioden er ført mot utvidet resultat, i balanseført verdi av eiendelen(e)/forpliktelsen(e), som en del av kostprisen. I de resterende tilfellene skal man foreta en resirkulering fra egenkapitalen til resultatet i den samme perioden, eller de samme periodene, som de forventede kontantstrømmene vil påvirke resultatet. I de tilfellene man står overfor et sikringsobjekt som ikke gir opphav til transaksjonskostnader, skal man amortisere den opprinnelige tidsverdien over sikringsperioden.
Sikring av grupper
Høringsutkastet åpner i større grad enn under dagens regler for å kunne sikre individuelle sikringsobjekter som en helhetlig gruppe. Det stilles for eksempel ikke krav til at verdiendringene på objektene i gruppen som er knyttet til den sikrede risikoen, skal være tilnærmet proporsjonal med endringen i virkelig verdi for gruppen som helhet. I stedet må objektene i gruppen individuelt kunne utpekes som sikringsobjekter og objektene i gruppen må for risikostyringsformål styres sammen på en gruppebasis. I de tilfellene man under en kontantstrømsikring har kontantstrømmer som motsvarer hverandre, det vil si en nettosikring, stilles det imidlertid ytterligere krav til at de sikrede kontantstrømmene må påvirke resultatet i samme periode. En endring i forhold til tidligere, er også at man åpner for å sikre lag av en helhetlig gruppe av objekter.
Kriterier for sikringsbokføring
I mange sammenhenger gjør de omfattende og regelbaserte dokumentasjons- og effektivitetskravene i IAS 39 at selskaper som gjennomfører «økonomisk» sikring ikke kan, eller ikke ønsker å, benytte sikringsbokføring. IAS 39 krever blant annet at det både prospektivt og retrospektivt skal utføres en kvantitativ effektivitetsvurdering, hvor det henholdsvis må forventes og ha vist seg at sikringen har vært svært effektiv. For at sikringen skal anses som svært effektiv, må verdiendringene på sikringsinstrumentet og sikringsobjektet motsvare hverandre innenfor et relativt tilfeldig fastsatt intervall på 80-125 %.
Slik høringsutkastet er utformet vil man fortsatt måtte oppfylle særskilte dokumentasjons- og effektivitetskrav for å kunne benytte seg av sikringsbokføring. IASB har, i stedet for å fastsette et tilfeldig intervall for hva som anses som akseptabelt, sett på hva man prinsipielt ønsker å oppnå gjennom en effektivitetsmåling. Som utgangspunkt har man lagt til grunn at selskap benytter seg av sikring for å kunne redusere risikoeksponeringen gjennom at endringen i to motsvarende posisjoner utligner hverandre. Dette gjenspeiles i høringsutkastet ved at det stilles krav til at sikringsrelasjonen skaper mer enn tilfeldig utligning av verdiendringer. IASB har imidlertid innsett at et slikt krav alene ville kunne gi opphav til sikringsrelasjoner som systematisk skaper over- eller undersikring. For å forhindre dette fremgår det i tillegg at sikringsforholdet skal gi et forventningsrett resultat og minimere forventet sikringsineffektivitet.
Ved inngåelsen av sikringen og løpende må det foretas en kvalitativ eller kvantitativ vurdering av forventet sikringseffektivitet. Det stilles ingen særskilte krav til hvilke metoder et selskap kan benytte, den optimale metoden vil være situasjonsavhengig. En kvalitativ vurdering vil for eksempel kunne være aktuell når de kritiske betingelsene ved sikringsobjektet og sikringsinstrumentet er sammenfallende.
Siden høringsutkastet i større grad enn tidligere åpner for skjønnsmessige vurderinger knyttet til å kvalifisere for sikringsbokføring, vil nok mange mene at dette gir større rom for regnskapsmanipulasjon. Høringsutkastet krever imidlertid at effektiviteten skal måles, og at eventuell ineffektivitet skal resultatføres løpende. De selskapene som har sikringsrelasjoner som gir opphav til betydelig og systematisk ineffektivitet vil dermed signalisere til regnskapsbrukerne at ledelsens risikostyringsstrategi ikke er hensiktsmessig, og effektivitetsmålingen vil således ha en disiplinerende effekt på selskapets ledelse. Av høringsutkastet fremgår det videre at effektivitetsberegningene skal foretas basert på dollar offset-metoden og at man kan benytte et hypotetisk derivat som grunnlag for å fastsette endringen i virkelig verdi på sikringsobjektet.
Sikringsbokføring
Kravene til regnskapsmessig behandling av kontantstrømsikring og sikring av netto investering i utenlandsk enhet er i stor grad videreført fra IAS 39. Dette innebærer blant annet at den såkalte «lavest av-testen» - som sikrer at kumulative endringer i virkelig verdi på sikringsobjektet som overstiger kumulative endringer i virkelig verdi på sikringsinstrumentet, ikke blir ført i resultatet - er videreført. IASB har imidlertid valgt å fjerne prinsippvalget knyttet til basisjustering. Det medfører, i de tilfellene man sikrer fremtidige transaksjoner som vil gi opphav til balanseføring av en ikke-finansiell eiendel eller forpliktelse, at enheten nå må inkludere gevinst eller tap på sikringsinstrumentet, som er ført mot utvidet resultat, i balanseført verdi av eiendelen eller forpliktelsen. Ved sikring av valutarisiko i en fast avtale vil enheten, som tidligere, ha mulighet til å velge enten verdi- eller kontantstrømsikring.
For presentasjon av verdisikring er det i høringsutkastet store endringer sammenlignet med dagens regler. Bakgrunnen for endringene er at IASB ønsker å gi et helhetlig bilde av effektene fra sikringene på ett sted. Dette oppnås ved at verdisikring skal behandles på en tilsvarende måte som kontantstrømsikring. Verdiendringen på sikringsinstrumentet skal sammen med endringen i virkelig verdi på sikringsobjektet som er knyttet til den sikrede risikoen, nå føres i utvidet resultat, og en eventuell ineffektivitet skal overføres til resultatet. For å unngå en sammenblanding av flere måleattributt i et objekt har IASB videre bestemt at den effektive delen av verdiendringen på sikringsobjektet skal vises som en separat linje i balansen atskilt fra sikringsobjektet. I de tilfellene sikringsobjektet er et instrument som måles til amortisert kost, skal den separate linjen i balansen amortiseres til resultatet.
Avvikling av sikringsbokføring
Under IAS 39 har et selskap få muligheter til å endre sikringsrelasjonen utover det som er beskrevet i sikringsdokumentasjonen. I de tilfellene det skjer endringer i forhold til det som er fastsatt ved inngåelsen av sikringen, må sikringsforholdet avsluttes og opprettes på nytt, noe som kan gi opphav til utilsiktede resultateffekter. På bakgrunn av at mange selskaper foretar slike tilpasninger underveis i sikringsforholdet, har IASB innsett at dagens regler gir lite fleksibilitet til å foreta nødvendige tilpasninger. Dette blir særlig synlig i de tilfellene hvor et selskap gjør nødvendige tilpasninger i sikringen for at denne skal være i overensstemmelse med den overordnede risikostyringsstrategien.
Slik sikringsreglene fremstår i høringsutkastet, vil endringer i sikringsinstrumentet, sikringsobjektet, risikostrategien og effektiviteten i sikringsforholdet få betydning for videre regnskapsmessig behandling. Som det fremkommer tidligere i artikkelen, er det målsettingen med selskapets risikostyring, dokumentasjon, formelle krav til sikringsobjekt og sikringsinstrument samt det at sikringen oppfyller kravene til effektivitet som er de grunnleggende premissene for å oppnå en regnskapsmessig sikringsrelasjon. (Sikringsrelasjonen gir et forventingsrett resultat, minimerer forventet ineffektivitet samt skaper mer enn tilfeldig utligning av verdiendringer). Et selskap vil derfor måtte avslutte sikringsbokføringen i de tilfellene målsettingen med risikostyringen endres eller sikringsrelasjonen ikke lenger skaper mer enn tilfeldig utligning av verdiendringer.
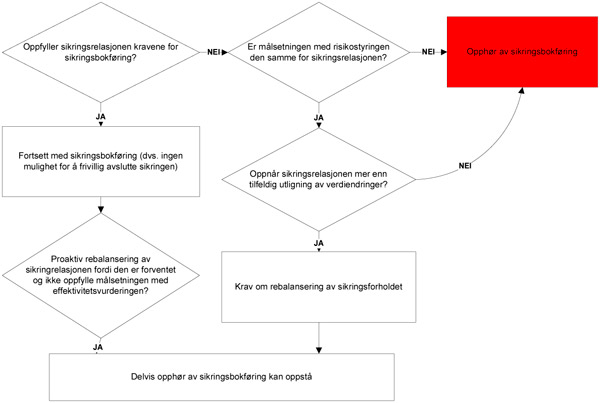
Skulle en derimot komme i en situasjon hvor målsettingen med risikostyringen er den samme, men at selskapet forventer at målsettingen med effektivitetsvurderingen på sikt ikke vil bli oppfylt, er man i høringsutkastet gitt en mulighet til å rebalansere vektingen mellom sikringsinstrumentet og sikringsobjektet. Dette for å kunne få en sikring som igjen på sikt forventes å oppfylle kravene. En slik rebalansering vil imidlertid kunne føre til at deler av sikringsrelasjonen må avsluttes. I de tilfellene hvor målsettingen med risikostyringen er uforandret, men det faktisk har vist seg at målsettingen med effektivitetsvurderingen ikke er oppfylt, er det krav om å utføre rebalansering av sikringsrelasjonen. Konsekvensen er dermed at enheten, dersom målsettingen med risikostyringen er uforandret og en rebalansering kan gjøre at enheten oppnår mer enn tilfeldig risikoreduksjon, ikke lenger vil ha mulighet til frivillig å avslutte en sikringsrelasjon.
Flytdiagrammet på forrige side er hentet fra høringsutkastet og oppsummerer de løpende vurderingene som et foretak må gjøre underveis i sikringsperioden, og konsekvensen av disse.
Avsluttende kommentarer
IASB har satt pliktig implementeringstidspunkt på forslagene i høringsutkastet til årsregnskap som starter 1. januar 2013 eller senere, men tidligere anvendelse er tillatt. Ved tidlig implementering av sikringsreglene vil enhetene være pliktig til å ta i bruk alle deler av IFRS 9 som er offentliggjort av IASB, men de har ikke plikt til å ta i bruk senere endringer i standarden før disse endringene blir obligatoriske. Sikringsreglene skal implementeres prospektivt.
Som antydet gjennom artikkelen åpner sikringsreglene, slik de fremkommer i høringsutkastet, for at flere sikringer kan gjenspeiles som regnskapsmessige sikringer. Det betyr at selskaper som i dag ikke oppfyller kravene i IFRS, må vurdere om de nye reglene gjør sikringsbokføring mulig og ønskelig i fremtiden. Av høringsutkastet fremkommer det også at sikringsrelasjoner som i dag oppfyller kriteriene for sikringsbokføring både under IAS 39 og høringsutkastet, skal behandles som en fortsettelse av tidligere sikringsrelasjon. Dette betyr at selskaper som i dag benytter seg av sikringsbokføring under IAS 39 må gjennomgå sine eksisterende sikringsrelasjoner for å vurdere om disse kan videreføres under de nye reglene. Dette arbeidet er tidkrevende og komplisert og det anbefales derfor at dette arbeidet startes opp i god tid, gjerne koordinert med revisor.
Oppsummering - Hovedforskjeller mellom gjeldende regler i IAS 39 og forslag til nye regler i IFRS 9 | ||
|---|---|---|
Område |
Gjeldende regler i IAS 39 |
Høringsutkast |
Sikringsobjekt - sikring av risikokomponenter |
Ikke-finansielle objekter kan med unntak av valutarisiko ikke sikres mht. risikokomponenter (IAS 39.82) |
Tillatt med sikringsbokføring for risikoelementer i et ikke-finansielt objekt i de tilfellene en gitt risiko er identifiserbar og målbar |
Sikringsobjekt - sikring av derivater |
Et derivat kan kun være et sikringsobjekt i de tilfellene hvor en kjøpt opsjon blir sikret av en skrevet opsjon (IAS 39. AG 94) |
Et derivat kan sammen med en eksponering utgjøre et sikringsobjekt |
Sikringsinstrument - Ikke-derivater |
En investering balanseført til amortisert kost kan utpekes som sikringsinstrument ved sikring av valutarisiko (IAS 39.AG 95) |
En investering balanseført til amortisert kost kan utpekes som sikringsinstrument ved sikring av valutarisiko. I tillegg kan man benytte ikke-derivater målt til virkelig verdi over resultatet som sikringsinstrument |
Krav til effektivitet i sikringsrelasjonen |
Effektivitetsvurdering basert på en kvalitativ vurdering, dvs. sikringen må forventes å være svært effektiv (80-125 %). Sikringen vurderes også løpende og må faktisk vise seg å ha vært svært effektiv for alle perioder (IAS 39.88) |
Fremtidsrettet vurdering ved inngåelse av sikringen, samt løpende. Sikringsrelasjonen skal gi et forventingsrett resultat og redusere forventet ineffektivitet (dvs. oppfylle målsettingen med effektivitetsvurderingen). I tillegg må sikringsrelasjonen skape mer enn tilfeldig utligning av verdiendringer. Kan legge enten en kvalitativ eller kvantitativ metode til grunn for vurderingen |
Måling av sikringseffektivitet |
Ineffektivitet skal måles og resultatføres (IAS 39.95(b)) |
Ineffektivitet skal måles og resultatføres. Målingen skal være basert på dollar-offset metoden |
Sikring med opsjoner - behandling av tidsverdi |
Mulighet til å skille ut endringen i tidsverdien fra sikringsrelasjonen og behandle denne separat. Verdiendringer føres over resultatet (IAS 39.74) |
Mulighet til å skille ut endringen i tidsverdien fra sikringsrelasjonen. Endringen i tidsverdi vil føres over utvidet resultat. Reversering fra OCI til resultat eller balanse |
Verdisikring |
Sikringsinstrumenter som er derivater vurderes til virkelig verdi og verdiendringene resultatføres direkte. Verdiendringer på sikringsobjektet som skyldes den sikrede risikoen justerer balanseført verdi på sikringsobjektet og resultatføres (IAS 39.89)Ineffektivitet resultatføres løpende. |
Endring i virkelig verdi på sikringsinstrumentet og sikringsobjektet som er knyttet til sikret risiko føres i utvidet resultat, og eventuell ineffektivitet overføres til resultatet. Verdiendringen på sikringsobjektet føres på egen linje under sikringsobjektet i balansen |
Kontantstrømsikring - basisjustering |
For fremtidige transaksjoner som medfører balanseføring av en ikke-finansiell eiendel eller forpliktelse kan man inkludere gevinster eller tap på sikringsinstrumentet som er ført mot utvidet resultat i balanseført verdi av eiendel/forpliktelse (IAS 39.98) |
Gevinster eller tap på sikringsinstrumentet som er ført mot utvidet resultat, skal inkluderes i balanseført verdi av eiendel/forpliktelse |
Avvikling av sikringsbokføring |
Et selskap kan velge å avslutte sikringsforholdet |
Frivillig avvikling av sikringsbokføring vil ikke være tillatt i de tilfellene hvor selskapets risikostrategi er uendret og det kan oppnås mer enn tilfeldig effektivitet |