Avskriving har samme resultateffekt!
Det er en stadig pågående diskusjon om bruk av regnskapsprinsipp. Nedenfor viser jeg at for avskriving er konsekvensen for balansen og resultatet det samme, både for kommunale regnskapsregler og statens periodiserte regnskap som for føring etter regnskapsloven.
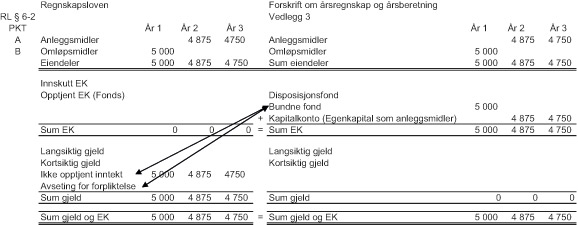
Høgskolen i Hedmark arrangerte høsten 2009 et seminar om regnskap for offentlig sektor. Her presenterte både stat, kommune og privat sektor vurderinger vedrørende periodisering. Etter dette har jeg gjort noen refleksjoner om temaet som jeg ønsker å dele. Ut fra oppsatt resultatregnskap og balanse etter regnskapsloven og kommuneloven, tabell 1, skal jeg kommentere forholdet. Regnskapene er satt opp «felles» for å vise at likhetene er betydelige. Med dette oppsettet skal vi også prøve å belyse enkelte andre forhold.
Regnskapsloven
Det kan være rimelig å begynne med det flest kjenner. Regnskapsloven § 5-3 annet ledd fastsetter at anleggsmidler skal avskrives etter en fornuftig avskrivningsplan. Hva som er fornuftig, vil variere. Det som er viktig, er at investeringen kostnadsføres i tråd med de goder den produserer for virksomheten.
NRS 4 Offentlige tilskudd fastsetter i 3.2 at tilskuddet skal bokføres til virkelig verdi på transaksjonstidspunktet. Videre fastsetter 3.3 at tilskuddet skal inntektsføres parallelt med kostnaden det skal redusere. Avskrivinger er merket med Note 1 i tabellen. Vi utarbeider ikke noten her, men avskrivingene blir 0 fordi vi sammenstiller kostnadene ved forbruk av anleggsmidlet med tilsvarende avskriving av tilhørende tilskudd.
Jeg har forutsatt at avskriving starter året etter at bygget er oppført. Dette gjør regnestykket enklere, og vil ha marginal forskyvningseffekt. I tillegg forholder det seg til den praksis som er i kommunal sektor og som i regelverket er fastsatt som et minimum. Det forenkler da sammenlikningen.
(Opsjonen i NRS 4 pkt. 3.4 om nettoføring som lite aktuelt i en slik sammenheng da dette etter min vurdering ikke vil gi et rettvisende bilde, da bygget vil bli verdsatt til 0 - altså ikke komme med i balansen.)
Kommunen
Regnskapssammenstillingen viser vesentlige likheter. Det er satt opp enkelte piler for å markere forskjeller. Ut over markerte forskjeller, har vi grunnleggende avvik. Kommuneregnskapet består ikke bare av resultat og balanse. Aktivering er etter regnskapsloven en ren balanseføring. Det er også mottak av tilskudd inntil det benyttes (ikke opptjent inntekt). I kommuneregnskapet er direkte balanseføring forbudt* Forskrift om årsregnskap og årsberetning § 7 første ledd.. All tilgang og bruk av midler skal bokføres. Investeringer er bruk av midler og skal derfor resultatføres. Dette gjøres i et eget investeringsregnskap. Driftsregnskapet og investeringsregnskapet består hver av tre regnskapsskjemaer. Dette kan være forvirrende. Som en forenkling har vi derfor i dette eksemplet benyttet den oppstillingen som minner mest om regnskapsloven, og som for mange er viktigst ved regnskapsvurdering. Videre har vi tilpasset oppstillingen for å ta hensyn til både drift og investering. Når det gjelder dette «skjemaveldet», tror jeg det er god grunn til å ta en debatt. De har helt klart forskjellige funksjoner. De skal også være med i budsjettprosessen der skjemaenes innbyrdes informasjonsverdi ofte vektlegges annerledes. Det skjemaet vi her har benyttet, er ved budsjettering kun et avledet skjema som ikke er obligatorisk før ved rapportering til departementet etter at budsjettet er vedtatt av kommunestyret.
Avskrivingen er satt opp etter kommunale regler. Her er det ikke åpnet for vurdering, jf. regnskapslovens fornuftig avskrivingsplan. Forskriften fastsetter lineær avskriving og 40 år for bygninger, som vi har benyttet her. Reglene er utformet av sammenlikningshensyn. Det har fordeler, men også ulemper. I det kommunale regnskapet kommer avskrivingene frem i to linjer - Avskrivinger og motpost avskrivinger, mens dobbeltheten vil fremkomme i noten etter regnskapsloven når tilskudd avskrives sammen med anleggsmidler.
Siden investeringen er resultatført i investeringsregnskapet, må en finne andre løsninger på aktivering. Dette gjøres på Kapitalkontoen som beskriver egenkapital bundet i anleggsmidler. Denne endringen fremgår av den oppsatte balansen for det kommunale regnskapet ved at egenkapital endres fra «Bundne fond» til «Kapitalkonto». Dette skjer parallelt med at eiendeler går fra omløpsmidler til anleggsmidler. Dette er en generell sammenheng. Siden avskrivingene «inntektsføres» i motpost avskrivinger, reduseres ikke balansen. På samme måte som aktiveringen går mot Kapitalkonto, gjør også avskrivingene det. Det medfører noen ekstra transaksjoner, men i regnskapet får vi tydelige elementer som henger sammen. Uvant til å begynne med, men greit i praksis. Bruk av anleggsmidler sliter derfor på egenkapitalen.

Staten
De siste tolv årene har staten utprøvd en såkalt periodiseringsmodell istedenfor kontantprinsippet som generelt gjelder for statens regnskap. Et viktig resultat av denne utprøvingen er etter brukernes vurdering et større fokus på balansen, eller eiendelene.
I denne utprøvingen er det etablert en rekke regnskapsstandarder, på linje med regnskapsstandardene til Norsk Regnskapsstiftelse. SRS 17 (Statlig RegnskapsStandard)* www.sfso.no/templates/Page____4613.aspx omhandler anleggsmidler. I punkt 49 står det: « Anleggsmidler skal avskrives over den perioden virksomheten forventer å ha nytte av eiendelen i egen virksomhet. De årlige avskrivningene skal kostnadsføres. » Ordlyden er ikke som i regnskapsloven, men det materielle innholdet er vesentlig likt.
I tillegg til kontantprinsippet føres også statens regnskap etter ettårsprinsippet* Bevilgningsreglementet vedtatt av Stortingen 26.5.2005, § 3.. Det betyr at statlige enheter som mottar bevilgning over statsbudsjettet, vil inntektsføre hele bevilgningen før oppstart av investeringen. Punkt 7 i SRS 7 fastsetter at inntekter til investering skal resultatføres med motsatt sammenstilling. Sammenstilling er som kjent fra regnskapsloven § 4-1 nr. 3, kostnader skal føres i samme periode som tilhørende inntekter. Motsatt vil inntektsføring bestemmes av tidspunkt for kostnadsføring. Statlig virksomhet er i hovedsak bevilgningsbasert og har generelt ikke inntekter.
Avskriving etter fornuftig avskrivingsplan vil derfor etter statens periodiseringsbestemmelser slik SRSene beskriver, gi samme effekt som etter regnskapsloven, tatt hensyn til offentlige tilskudd. Dette blir tilsvarende som for eksemplet med regnskapsloven.
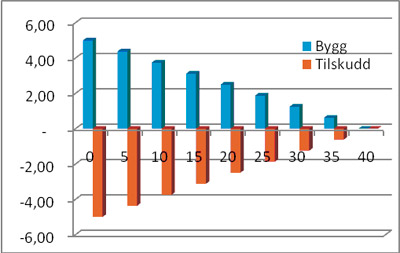
Grafisk kan vi illustrere utviklingen i balansen slik:
Denne illustrasjonen gjelder for staten og for regnskapsloven når en finansierer investeringer med tilskudd. Kommunene finansierer investeringene med tilskudd, selv om de ikke kommer i forkant, men er frie og kan periodiseres etter lokalpolitisk prioritering. Den grunnleggende finansieringen av kommunen er likevel tilskudd. Dermed gir regnskapsmodellen med avskriving og motpost avskriving, reduksjon i Kapitalkonto (som er egenkapital benyttet til anleggsmidler), parallelt med reduksjon av anleggsmidlet. Dette er metodisk det samme som etter regnskapsloven og de statlige periodiseringsreglene, tilskuddet reduseres i takt med anleggsmidlet, selv om det som her anses som fremmedkapital anses som egenkapital i kommunen.
Oppsummering
Vi har ovenfor vist at de tre alternative regnskapsregimer som anvendes i Norge i dag, har samme effekt på resultatet i forhold til avskriving, under samme betingelser. Det er også vist at utviklingen i balansen vil være lik og at en gjennom dette har informasjon om verdi og forbruk av anleggsmidler. Ut fra periodisering av forbruk av kapitalgjenstander kan en derfor ikke påstå at det ene eller andre gir bedre eller dårligere informasjon. Alt bygger på historisk kost og viser fordeling av investerte midler over tid. Ingen gir indikasjoner på vedlikeholdsbehov eller kostnader ved gjenanskaffelse, da det ikke innholder informasjon om prisendringer eller faktisk slitasje. Regnskapet vil vise når kostnaden er fordelt, så blir det opp til beslutningstakerne å avgjøre hvilke oppgaver som skal løses i fremtiden.
Vurderinger
For regnskapsloven gjelder opptjeningsprinsippet. Derfor skal en også finne en fornuftig avskrivingsplan som fordeler kostnaden ved anleggsmidlet over produksjonen, jf. sammenstillingsprinsippet. I kommuneregnskapet er ikke sammenhengen slik. En investering i skole eller pleie og omsorg gir verken flere kunder, brukere eller større inntekter. Derfor er det også naturlig at en, som nevnt over, fastsetter avskrivinger i forskriften for å sikre sammenlignbarhet mellom kommunene.
I notatet fra det standardsettende organet God kommunal regnskapsskikk - GKRS - om grunnleggende prinsipper, fastsettes kommunen som brukeren av det kommunale regnskapet. Etter regnskapsloven defineres brukeren som den kompetente investor. I de fleste tilfeller vil det være eieren, banken og kanskje de største kundene. De vurderer om det er penger nok i virksomheten til at de får sine krav tilfredsstilt. Kommunen er derimot en demokratisk enhet der fokus hos de sentrale beslutningstakerne - kommunestyret - ikke er økonomisk (økonomi er et virkemiddel for å oppnå resultater.) Det kan f.eks. innebære at selv om det er økonomisk fornuftig å renovere en skole om gangen, kan det være «politisk selvmord» ikke å prioritere begge samtidig, og heller bruke mer tid. I kommunal økonomi benytter vi begrepet politisk effektivitet. Det vil si at en krone er politisk mer verdt i en sektor enn en annen. For eksempel i pleie og omsorg enn i barnehage. En vil derfor bruke regnskapene på en helt annen måte. Kommunen leverer i hovedsak gratis tjenester. Prising for å vurdere effektivitet er derfor ikke mulig. Effektivitetsvurderinger på grunnlag av økonomi gir seg ikke utslag i regnskapet. Sykehusene kan benyttes som eksempel, uten å henge ut noen. Rask og «billig» pasientbehandling, kan lett føre til gjeninnleggelse, altså flere pasienter. Dette er «effektivt» for sykehuset, men ikke for pasienten.