Tynn kapitalisering og gjeldsfinansierte oppkjøp
Skatteetaten har i en årrekke fokusert på problemstillinger knyttet til tynn kapitalisering, og i den senere tid er det vurdert om en spesiell type finansielle oppkjøp av virksomheter er tynt kapitalisert. Oppkjøpene som er vurdert, er gjeldsfinansierte oppkjøp (Leveraged Buy Out) gjennomført av Private Equity-aktører.
Etter skattelovens § 6-40 første ledd vil det være fradragsrett for renter på konserninterne lån. Skatteloven § 13-1 kan imidlertid komme til anvendelse i de tilfellene debitor ikke ville vært i stand til å oppnå tilsvarende lån på forretningsmessige rimelige og naturlige vilkår fra en uavhengig finansinstitusjon. Dersom dette ikke er tilfellet, vil debitors inntekt være redusert på grunn av interessefellesskapet med långiver, og det vil følgelig ikke foreligge fradragsrett skattemessig for renter på internlånet.
Nedenfor vil vi gjennomgå hvorfor vi har satt fokus på problemstillingene rundt gjeldsfinansierte oppkjøp og hvordan vi anser rettstilstanden for å være.
Hvorfor fokus på gjeldsfinansierte oppkjøp (LBO)?
Et gjeldsfinansiert oppkjøp kjennetegnes ved at en betydelig andel av kjøpesummen er finansiert med gjeld, og at deler av investors innskudd skjer i form av aksjonærlån. Oppkjøpsobjektene har ofte levert stabilt gode skattbare resultater over lengre tid forut for oppkjøpene. Etter oppkjøpene blir imidlertid oppkjøpsobjektene omstrukturert og refinansiert, noe som resulterer i at de ikke lenger får skattbar inntekt i Norge. En vesentlig årsak til dette er at oppkjøpsobjektet blir pålagt en betydelig gjeldsbyrde gjennom omstruktureringen og refinansieringen. Dette medfører tilsvarende betydelige renteutgifter som reduserer det skattbare resultatet i Norge. Oppkjøpsobjektet vil ofte gå med store skattemessige underskudd og i løpet av kort tid opparbeide seg store skattemessig fremførbare underskudd.
Det skal også nevnes at et gjennomgående trekk ved de gjeldsfinansierte oppkjøpene vi har sett på er at aksjonærlånet behandles som gjeld i Norge, men som egenkapital i långivende selskap. Investor oppnår følgelig fradrag for gjeldsrenter i Norge, samtidig som rentene ikke beskattes hos utenlandsk långiver. Dette forsterker ytterligere skattemotivet for å presse grensen for hvor stor del av sitt innskudd investor vil skyte inn i form av aksjonærlån fremfor egenkapital.
Hensynet til beskyttelse av det norske skattefundamentet tilsier derfor at markedsmessigheten av aksjonærlånet kontrolleres ved denne type oppkjøp.
Private Equity-fond og gjeldsfinansierte oppkjøp
Private Equity-fond er en spesiell type fond som investerer i ikke-børsnoterte foretak. Når et Private Equity-fond har kommittert tilstrekkelig kapital fra sine bakenforliggende investorer, vil fondet forsøke å gjennomføre oppkjøp med mål om best mulig avkastning på kapitalen. Et av virkemidlene for å oppnå dette er å finansiere oppkjøpene på en optimal måte. Finansieringen av de ulike oppkjøpene vil variere med type oppkjøp, det enkelte fonds risikoprofil og krav til avkastning mm. En av de typene investeringer Private Equity-fond foretar, er gjeldsfinansierte oppkjøp.
Gjeldsfinansierte oppkjøp kjennetegnes blant annet ved at man finansierer størst mulig andel av kjøpesummen med gjeld og at denne gjelden skal betjenes med kontantstrømmen fra det oppkjøpte selskapet. Det oppkjøpte selskapets aktiva stilles som sikkerhet for lånene og långiverne sikrer seg tilgang til de fremtidige kontantstrømmene fra oppkjøpsobjektet.
Investeringen vil ha hovedfokus på å nedbetale gjeld fremfor å utbetale utbytte til aksjonærene forut for en realisasjon av investeringen. En LBO-investering har gjerne en mellomlang tidshorisont på tre til sju år før en realisasjon som oftest skjer gjennom følgende fire typetilfeller:
IPO - børsnotering
Salg til annet selskap
Salg til annet Private Equity-fond
Refinansiering/rekapitalisering av investeringen
Ettersom oppkjøpet ved en LBO-transaksjon hovedsakelig skal finansieres med gjeld, er det en avgjørende faktor å skaffe til veie størst mulig andel gjeld til rimeligst mulig vilkår. I forbindelse med oppkjøpet vil kjøper gjerne ta opp flere lån med forskjellige karakteristikker og betingelser. Et eksempel på en typisk finansiering av et oppkjøp vil være:
Ressurser |
mnok |
Bruk |
mnok |
Seniorlån (1. prioritet) |
2500 |
Ervervelse av egenkapital |
3700 |
Mezzaninelån (2. prioritet) |
600 |
Refinansiering av eksisterende gjeld |
1000 |
High Yield (3. prioritet) |
150 |
Transaksjonskostnader |
300 |
Total gjeld |
3250 |
||
Aksjonærlån |
1000 |
||
Egenkapital |
750 |
||
Total egenkapital |
1750 |
||
Totale finansieringskilder |
5000 |
Total bruk av finansieringskildene |
5000 |
Som det fremgår vil den eksterne gjelden være lagvis inndelt. Risikoen forbundet med utlån vil øke desto lenger bak i prioritetsrekken en långiver stiller, noe som resulterer i et lavere beløpsmessig lånetilbud med en dertil høyere rentemargin enn foregående lån. Seniorlån er den rimeligste formen for finansiering. Deretter vil långivere kunne tilby second lien, mezzaninelån, high yield, rentenotaer, konvertible PIK-notes etc. som alle vil følge den beskrevne markedsmekanismen med tanke på størrelse, prioritet og vilkår.
I figuren nedenfor er eksempelet over gjengitt i prosentvis fordeling mellom de ulike finansieringskildene, inkludert normal rentesats på de ulike lånene:
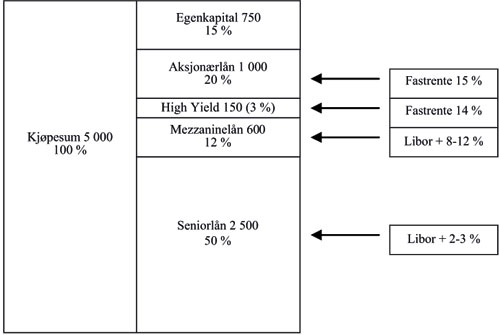
Et vesentlig element ved en Private Equity-aktørs vurdering av finansieringen av oppkjøpet er hvor mye lån til akseptable vilkår det er mulig å oppta i lånemarkedet. Hva som er akseptable vilkår for investor, vil i første rekke avhenge av investors krav til avkastning på sitt innskudd. Dette uttrykkes ofte som Internal Rate of Return (IRR), og er investors krav til forventet årlig avkastning på investeringen. IRR vil kunne variere fra investering til investering, men IRR i størrelsesorden 25-30 % er vanlig. Ved vurderingen av hvordan en LBO-investering skal finansieres, vil investors utfordring være å treffe den rette balansen mellom ytterligere belåning med medfølgende renteutgifter, samtidig som kravet til avkastning på kapitalinnskuddet i investeringen opprettholdes.
Når investor har funnet det han mener er krysningspunktet mellom ytterligere belåning og krav til avkastning på investeringen, vil han finansiere resten av kjøpesummen med egne midler fremfor ytterligere låneopptak. Etter at investor har avgjort hvor stor del av kjøpesummen han vil finansiere med egne midler, vil han imidlertid stå overfor en ny vurdering av hvordan innskuddet skal fordeles mellom aksjonærlån (gjeld) og egenkapital. Så lenge de selskapsrettslige krav til egenkapital er oppfylt, står investor fritt i valget mellom gjeld og egenkapital. Skattemessig vil imidlertid armlengdeprinsippet i skatteloven § 13-1 og reglene om tynn kapitalisering innebære en nedre grense for egenkapitalfinansiering.
Ved valget mellom aksjonærlån og egenkapital vil investor ha et incitament til å skyte inn mest mulig lån, da gjeldsrenter er fradragsberettigede skattemessig. Det styrende for investors valg mellom aksjonærlån og egenkapital er følgelig skattemessige vurderinger av regelverket i den stat oppkjøpsobjektet er hjemmehørende. For Norges del innebærer dette at selskapene velger en egenkapitalandel på ca. 20 %, hvilket etter selskapenes oppfatning er en såkalt «Safe Harbour». Den resterende delen av kjøpesummen finansieres med aksjonærlån, som stiller bak all øvrig gjeld i prioritetsrekkefølgen. Erfaringsmessig ligger rentemarginen på aksjonærlånet 0,5 % - 1 % over eksternlånet med dårligst prioritet og høyest rentesats.
Det rettslige grunnlaget
Som nevnt ovenfor er renter på lån i sin helhet fradragsberettiget i Norge, jf. skatteloven § 6-40 første ledd. Ligningsmyndighetene kan bare begrense fradragsretten på rentene dersom låntaker er tynt kapitalisert eller rentesatsen ikke er markedsmessig. I begrepet «tynt kapitalisert» ligger det at renter på lån over lånekapasitet ikke kan fradragsføres ved ligningen.
Ved avgjørelsen av om et selskap er tynt kapitalisert, er vurderingstemaet om interessefellesskapet med långiver har resultert i en finansiering av oppkjøpet som ikke er forretningsmessig rimelig og naturlig, og dette har medført en forrykning av skattefundamentene. Dersom dette er tilfelle, vil det være adgang til å fastsette debitors inntekt ved skjønn etter skatteloven § 13-1, 1. ledd (jf. Fornebo - Rt. 1940 side 598). Det er denne vurderingen som i senere relevante dommer er blitt omtalt som «lånekapasitet».
Forretningsmessig rimelig og naturlig finansiering av et gjeldsfinansiert oppkjøp
De forhold som tilsier at det foreligger skjønnsadgang, vil også kunne være relevante som grunnlag for skjønnsutøvelsen. Enkelte av momentene som i fremstillingen nedenfor er kategorisert under «Skjønnsadgang», vil følgelig også kunne være av betydning for skjønnsutøvelsen.
Skjønnsadgang
Dersom et oppkjøp har de karakteristika som kjennetegner et gjeldsfinansiert oppkjøp, innebærer dette etter vår oppfatning at investor gjennom de eksterne låneopptakene har synliggjort hva han anser for å være en forretningsmessig finansiering av oppkjøpet. Etter vår mening gir investors balansegang mellom ytterligere belåning og krav til avkastning på investeringen et godt mål på hva som er en forretningsmessig rimelig og naturlig finansiering av et slikt oppkjøp.
Når investor har foretatt denne balanseøvelsen og konkludert med at ytterligere belåning blir for kostbart, men likevel låner betydelige beløp ut over dette internt, er selskapet etter vårt syn i en situasjon hvor interessefellesskapet med långiver har resultert i en finansiering av oppkjøpet som ikke er forretningsmessig rimelig og naturlig. Det er på det rene at dette har medført en forrykning av skattefundamentene gjennom for høy gjeldsfinansiering og følgelig for høye rentefradrag for det norske selskapet. Vi er derfor av den oppfatning at finansieringen ikke er markedsmessig og at det foreligger adgang til å fastsette selskapets inntekt ved skjønn.
Etter vårt syn er det også andre kjennetegn ved de gjeldsfinansierte oppkjøpene som kan underbygge at det foreligger skjønnsadgang. For det første kan senior- og mezzaninelåneavtalene inneholde klausuler som setter vesentlige skranker for ytterligere ekstern lånefinansiering av oppkjøpet. For det andre fremgår det av nevnte låneavtaler at disse skrankene ikke gjelder for ytterligere intern finansiering, da långiverne behandler internlån som egenkapital for alle praktiske formål. For det tredje vil oppkjøpsobjektets forventede fremtidige kontantstrømmer bare så vidt overstige de forventede totale rentekostnadene dersom rentene på aksjonærlånet inkluderes. I enkelte tilfeller har vi erfart at de forventede kontantstrømmene ikke er tilstrekkelige til å dekke rentekostnadene inklusive internrentene.
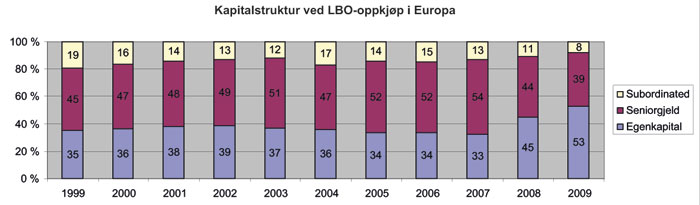
I publikasjonen «Leveraged Commentary & Data» har Standard & Poor’s utarbeidet en rekke erfarings- og nøkkeltall knyttet til gjeldsfinansierte oppkjøp. Undersøkelsen viser at fordelingen av egenkapital, seniorgjeld og etterprioritert (subordinated) gjeld i prosent av kjøpesum vært relativt stabil i perioden 1999 - 2007.
Figuren nedenfor viser at egenkapitalandelen målt i prosent av kjøpesummen (virkelig verdi) har ligget i intervallet 33 - 39 % i perioden 1999 - 2007. Den avvikende sammensetningen av kapitalstrukturene for 2008 og 2009 er forårsaket av finanskrisen som begynte høsten 2008 og varte inn i 2009.
Skjønnsutøvelsen
Ved skjønnsutøvelsen skal selskapets inntekt fastsettes som om interessefellesskapet ikke hadde foreligget, jf. skatteloven § 13-1 og OECDs retningslinjer for internprising. I utgangspunktet skal det bemerkes at et selskap selv er nærmest til å vurdere hva som er en forretningsmessig rimelig og naturlig finansiering av sin virksomhet basert på en konkret vurdering i hvert enkelt tilfelle.
Det som imidlertid skiller de gjeldsfinansierte oppkjøpene fra andre saker om tynn kapitalisering er nettopp det forhold at man gjennom investors vurdering av hvor stor andel av kjøpesummen han er villig til å låne fra eksterne långivere, har et konkret mål på hva som er en forretningsmessig rimelige og naturlige kapitalstruktur for det aktuelle oppkjøpet. Etter skattekontorets oppfatning medfører dette at vurderingen av forretningsmessig kapitalstruktur er konkret, bredt sammensatt og hvor oppkjøpsselskapets inntjening er sentrale elementer. Det vises til Utv. 2004 s. 685 (Scribona), hvor lagmannsretten fremhevet dette som sentrale momenter ved vurderingen. Når det også ses hen til at det aktuelle selskapets virkelige verdi synliggjøres gjennom oppkjøpet, vil man ha en referanse til hvilken verdi gjeldsfinansieringen skal måles opp i mot som man normalt ikke vil ha i andre saker hvor tynn kapitalisering er tema.
Erfaringen så langt tilsier at det ikke utarbeides dokumentasjon for å underbygge markedsmessigheten av aksjonærlånet utover en henvisning til at renten på aksjonærlånet er markedsmessig fordi den er på nivå med renten på eksternlånet med dårligst prioritet. Når det gjelder markedsmessigheten av kapitalstrukturen som sådan, har selskapene sjelden utarbeidet dokumentasjon. I forbindelse med skattemyndighetenes henvendelse har selskapene innhentet opplysninger om andre uavhengige transaksjoner som de mener er sammenlignbare med det aktuelle oppkjøpet. Etter vårt syn er det grunn til å stille strenge krav til sammenlignbarhet av slike transaksjoner. Dette begrunnes med at det vil være vanskelig å finne noen ekstern SUP som bedre reflekterer hva som er en markedsmessig kapitalstruktur enn den aktuelle investors vurdering av den forretningsmessige kapitalstruktur i den konkrete sak. Når dette sammenholdes med de mekanismene som fungerer ved et gjeldsfinansiert oppkjøp, vil det faktiske opptak av eksternlån være et godt mål på hva som anses som en forretningsmessig rimelig og naturlig finansiering av oppkjøpet.
Oppsummering
Hva som er en forretningsmessig rimelig og naturlig finansiering av et selskap, vil avhenge av en rekke elementer, som selskapet selv er nærmest til å vurdere i den konkrete sak. Ved et gjeldsfinansiert oppkjøp vil imidlertid investor låne så mye som mulig av kjøpesummen fra eksterne kredittinstitusjoner. Spørsmålet er om dette er et egnet grunnlag for hva som anses som en forretningsmessig finansiering av oppkjøpet. Etter vårt syn er dette tilfellet i en situasjon hvor investor har vurdert ytterligere eksternfinansiering som for dyrt, men likevel tar opp betydelig intern gjeld på toppen av et allerede gjeldstynget oppkjøp.
I en slik situasjon anser vi at interessefellesskapet med långiver har resultert i en finansiering av oppkjøpet som ikke er forretningsmessig rimelig og naturlig. Dette har ført til en inntektsreduksjon for det oppkjøpende selskapet gjennom fradrag for større renteutgifter enn det selskapet ville oppnådd dersom interessefellesskapet ikke hadde foreligget. Det foreligger følgelig adgang til å fastsette selskapets inntekt ved skjønn etter skatteloven § 13-1 nr. 1 jf. § 6-40.
Vurderingen av et selskaps lånekapasitet er vanskelig, noe som ovennevnte også viser. En del land som vi liker å sammenligne oss med har derfor regler om hvor stort rentefradrag som aksepteres på konserninterne lån. Noen land har sjablongregler hvor de eksempelvis kun godtar fradrag for 30 % av totale renter, andre land knytter fradragsretten opp til krav til andel egenkapital. For sistnevnte tilfelle gis det ikke fradrag for pådratte renter om egenkapitalen er under den bestemte andelen. De gunstige rentereglene vi har i Norge medfører at finansieringen i stor grad skjer ved hjelp av lån, hvor skattefundamentet flyttes ved hjelp av rentefradraget. Norge bør derfor vurdere om ikke det er på høy tid å innføre konkrete rentebegrensingsregler for konserninterne lån.