


Revisjonsutvalg i et finansdirektørperspektiv
Denne del I av artikkelen om revisjonsutvalg tar for seg finansdirektørenes oppfatning av revisjonsutvalget i sine virksomheter. Del II vil beskrive utfordringer og anbefalinger til finansdirektører, regnskapssjefer og medlemmer av revisjonsutvalg.
Artikkelen er utarbeidet basert på en undersøkelse foretatt av KPMG tidligere i år der ca. 30 prosent av finansdirektørene i norske børsnoterte selskaper, banker og forsikringsselskaper besvarte en rekke spørsmål om temaet revisjonsutvalg. Undersøkelsen gir et godt bilde av tilstanden i de selskapene som er pålagt å ha revisjonsutvalg. Totalt sett viser undersøkelsen noen klare tendenser for hvordan utvalgene i dag utøver sitt virke sett med finansdirektørenes øyne.
Revisjonsutvalgene vil kreve følgende av finansdirektøren og regnskapssjefen:
Godt definerte og velfungerende systemer for risikostyring og internkontroll
Høy kvalitet på regnskapsrapporteringsprosessen og rapporterte tall
Åpenhet om bruk av selskapets eksterne revisor til rådgivningsoppdrag
Revisjonsutvalg
2010 er blitt revisjonsutvalgets år for en rekke norske virksomheter. Ved utgangen av juni gikk fristen ut for etablering av revisjonsutvalg for foretak som har utstedt omsettelige verdipapirer notert på Oslo Børs eller Oslo Axess, og nær alle banker og forsikringsselskaper.
For de aller fleste selskapene vil innføringen på sikt gi betydelig økt fokus på risikodrevet foretaksstyring og selskapets internkontroll over finansiell rapportering. I tillegg til allmennaksjeloven og særlovgivningen for forretningsbanker, sparebanker, forsikringsselskaper og finansieringsforetak omhandler også Norsk anbefaling for Eierstyring og Selskapsledelse av 21. oktober 2009 (NUES) etablering av revisjonsutvalg.
Mens andre land, som for eksempel USA, Storbritannia og Danmark, har kommet meget langt i institusjonaliseringen av revisjonsutvalg, er en rekke norske styrer fortsatt i en oppstarts- og opplæringsfase.
Lovgivningen om revisjonsutvalg kommer som et svar på de senere års finansskandaler og stadig oppdukkende utro tjenere i ulike virksomheter. 30. april 2010 fremmet finansdepartementet et nytt lovforslag (Ot. Prp. 117 L) som ytterligere strammer inn styrets og revisors ansvar i forhold til oppfølging og rapportering av foretaksstyring og kontroll.
Revisjonsutvalget skal være et underutvalg av styret, og velges av og blant styrets medlemmer. Det stilles lovkrav til utvalgets oppgaver og kompetanse. Revisjonsutvalget skal forberede styrets kvalitetssikring av selskapets finansielle rapportering, samt den internkontrollen som er etablert for å sikre pålitelig finansiell rapportering.
Viktigste observasjoner
Så langt mener mange av finansdirektørene:
Innføring av et revisjonsutvalg bedrer ikke kvaliteten på regnskapsrapporteringsprosessen.
Kvaliteten på overvåkning av systemene for internkontroll og risikostyring bedres ikke, selv om man har et revisjonsutvalg.
Innføring av revisjonsutvalg gir ikke gir økt trygghet for riktigheten av regnskapet.
Revisors uavhengighet blir ikke bedre ivaretatt med etablering av revisjonsutvalg.
Siden de fleste styrene har etablert revisjonsutvalg de siste to årene, er det sannsynlig at det vil komme betydelige endringer i finansdirektørenes vurdering av revisjonsutvalgets arbeid de nærmeste årene.
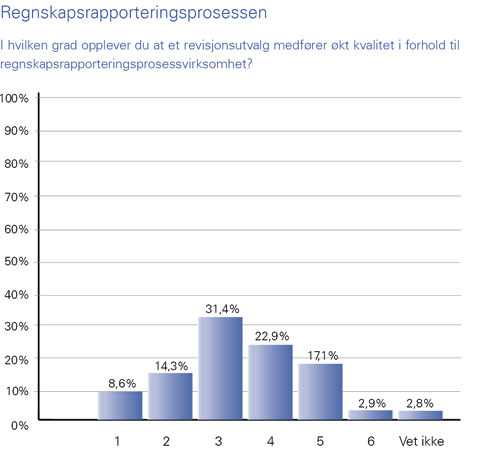
I undersøkelsen er respondentene blitt bedt om å avgi sine svar i en skala fra 1-6, der 1 er «i veldig liten grad» og 6 er «i veldig stor grad».
Nøkkelfakta
Alle av de spurte som er pålagt å etablere utvalg, oppgir at dette ble gjort innen tidsfristen.
Fem av ti utvalg er etablert i løpet av det siste året.
I en av ti virksomheter utgjør hele styret revisjonsutvalget.
I fem av ti virksomheter har utvalget tre medlemmer mens utvalget har to medlemmer i tre av ti virksomheter.
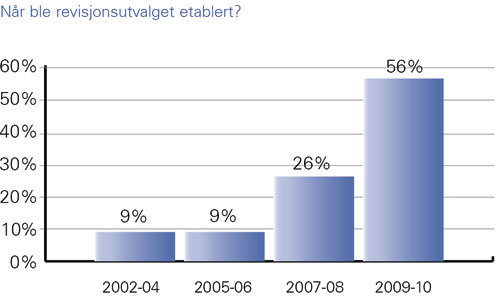
Undersøkelsen viser at hele 56 prosent av de som har etablert utvalg, har gjort etableringen i løpet av det siste året. Ytterligere 26 prosent gjorde det for ett til to år siden. Det er derfor grunn til å anta at 2010 - og sannsynligvis også 2011 - blir innkjøringsår for mange revisjonsutvalg i Norge.
Ut fra vår erfaring globalt, er deltakelse i revisjonsutvalg arbeidskrevende for styremedlemmene. Det tar tid å finne en effektiv og kvalitetsmessig god form på saksbehandlingen i utvalget.
I 12 prosent av de etablerte og planlagte styrene er hele styret med i revisjonsutvalget. Minst ett av utvalgets medlemmer skal være uavhengig av virksomheten og ha kvalifikasjoner innen regnskap eller revisjon. På et generelt grunnlag vil for eksempel ansatterepresentanter ikke kunne anses for å være fullstendig uavhengige. Derfor kan det synes som om noen selskaper har gjort et valg som ikke er i tråd med NUES-anbefalingen. Disse styrene må, ifølge regelverket, begrunne i årsrapporten hvorfor anbefalt god praksis ikke følges.
Ett av tre utvalg har to medlemmer. Det eksisterer ikke noe lovkrav til antall medlemmer, men tre til fire medlemmer oppfattes som beste praksis. KPMGs erfaring globalt er at syv av ti utvalg har tre eller fire medlemmer.
Oppstartsvansker for norske utvalg
Minimumskrav for revisjonsutvalgene er:
Oppfølging av regnskapsrapporteringsprosessen
Overvåking av systemene for internkontroll og risikostyring
Oppfølging av intern- og eksternrevisjon
Overvåking av revisors uavhengighet.
Når selskaper i dag i mindre eller større grad svikter på disse områdene, skulle etableringen av utvalg tilsi en opplevd forbedring i de aller fleste selskaper. Dette er ikke tilfelle.
Det som kjennetegner svarene på effekten av revisjonsutvalgets arbeid til nå, er et betydelig sprik, fra de finansdirektørene som opplever en svært stor grad av endring, til de som ikke opplever endring. Gjennomgående er gruppen som opplever svært liten eller liten endring, langt større enn den gruppen som opplever stor eller svært stor grad av endring.
Området der revisjonsutvalgene har hatt den mest positive effekten, er på trygghet for riktigheten av regnskapet. Her svarer 19 prosent at de i stor eller svær stor grad har opplevd en økt trygghet for riktige regnskaper. Dette kan skyldes at fokus for revisjonsutvalgene i første fase har ligget her, i større grad enn på de andre områdene.
Etter vår vurdering har revisjonsutvalgenes fokus så langt vært størst på finansiell rapportering. Over tid forventer vi at fokuset utvides til, i større grad, også å omfatte risikostyring og internkontroll.
Regnskapsrapporteringsprosessen
Over halvparten av finansdirektørene ser nokså små eller ingen kvalitetsmessige forbedringer i regnskapsrapporteringsprosessen som en følge av utvalgets arbeid.
Mange børsnoterte selskaper opplever svakheter i den interne rapporteringsprosessen. Revisjonsutvalget skal følge opp slike hendelser og påse at det etableres interne kontroller som sikrer korrekte rapporterte regnskapstall i rett tid.
Misligheter (underslag eller bevisst feilrapportering) har vært hovedårsaken til de store internasjonale regnskapsskandalene, og nye lovbestemmelser kommer som en følge av disse.
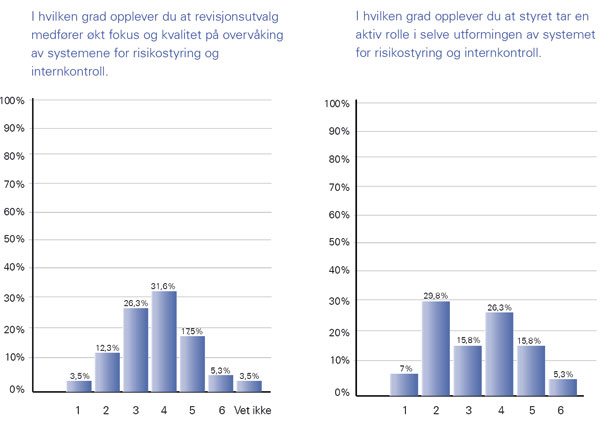
Overvåking av systemene for internkontroll og risikostyring, samt styrets involvering
Mer enn fire av ti finansdirektører ser nokså små eller ingen kvalitetsmessige forbedringer i overvåkingen av systemene for risikostyring og internkontroll som følge av innføringen av revisjonsutvalg. Dette til tross for at svikt i overvåking er en av de viktigste grunnene til de senere års finansskandaler, og er årsaken til innføringen av de nye reglene. Styret skal påse at selskapet har god internkontroll og hensiktsmessige systemer for risikostyring i forhold til omfanget og arten av selskapets virksomhet. Dette er et sentralt styringsprinsipp, som også er regulert i lovverket.
«Styret skal gjøre en selvstendig vurdering om internkontrollen er bygget opp av elementer som gir effektiv og tilstrekkelig kontroll. Få har et klart bilde av hva byggeklossene bør være.»
Trygghet for riktigheten av regnskapet
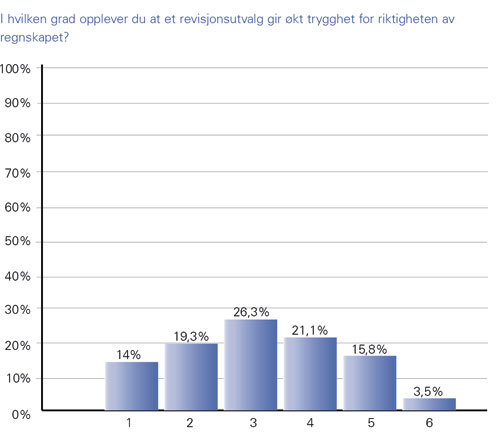
Nær seks av ti finansdirektører opplever i nokså liten eller ingen grad en økt trygghet for riktigheten av regnskapet som følge av etablering av revisjonsutvalg.
Vi tror at mange revisjonsutvalg i økende grad vil få behov for å støtte seg til ekstern kompetanse for å sikre at kritiske spørsmål kommer frem og behandles på en god måte. Vi ser at dette løses ved at man knytter til seg spesialister som jevnlig oppdaterer ledelsen og revisjonsutvalget i utviklingen i regnskapsregler, og de risikoer som ledelsen skal være klar over i forbindelse med innføringen av nye regler. Internasjonalt er det utviklet egne regnskapskurs for medlemmer av revisjonsutvalg.
Revisors uavhengighet
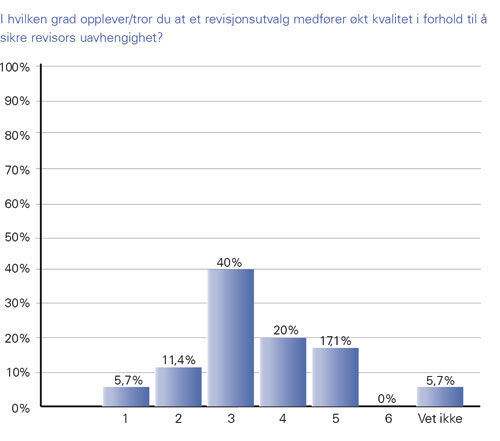
57 prosent av de spurte mener at et revisjonsutvalg i ingen eller i nokså liten grad øker tryggheten for revisors uavhengighet. For tette relasjoner mellom økonomiledelse og revisor, og en svak kontakt mellom styret og revisor er en av årsakene til senere års finansskandaler. Revisjonsutvalgene bør derfor arbeide for å sikre en god kommunikasjon med revisor, men samtidig vurdere og overvåke revisors uavhengighet. Iht. NUES kapittel 15 bør styret fastsette retningslinjer for den daglige ledelsens adgang til å benytte revisor til andre tjenester enn revisjon.
Nye arbeidsoppgaver
Etableringen av revisjonsutvalget burde påvirke finansdirektørens arbeid. Nesten 19 prosent i undersøkelsen svarer at de i stor eller svært stor grad er blitt pålagt nye eller utvidede oppgaver. Interessant nok svarer hele 46 prosent at dette har skjedd i svært liten eller liten grad. Finansdirektørene i de virksomhetene som har etablert revisjonsutvalg like før fristen gikk ut tidligere i år, forventer i høyere grad å bli pålagt nye arbeidsoppgaver enn de som allerede har et revisjonsutvalg.
Roller og ansvar
Det store flertallet av finansdirektørene mener at det eksisterer en klar rolle- og ansvarsfordeling mellom dem selv og styret/revisjonsutvalget. Fordelingen er tydeligst på kontakten med revisor om revisjon av årsregnskapet og oppfølging av regnskapsrapporteringsprosessen. Den er minst klar i forhold til overvåking av systemene for risikostyring.
Sammenfatning
I Norge er revisjonsutvalg fremdeles nytt for mange virksomheter. Finansdirektørenes varierende oppfatning om verdien av revisjonsutvalg signaliserer store sprik i modenheten på området, noe som kan forklares med at over halvparten av utvalgene er etablert i løpet av det siste året. På det nåværende tidspunkt svarer majoriteten av finansdirektørene at revisjonsutvalg gir en lav merverdi slik de jobber i dag. De fleste selskaper opplever også at de har god internkontroll over finansiell rapportering i egen virksomhet og at roller og ansvar er klart definert. Ser vi hen til internasjonale undersøkelser og de land som har hatt revisjonsutvalg i mange år, kan vi forvente at kvaliteten i revisjonsutvalgenes arbeid vil utfordre finansdirektørene. Også i virksomheter som i dag opplever at de har god styring og kontroll, vil kvaliteten måtte forbedres. Etter vår vurdering vil viktigheten av revisjonsutvalg øke i de kommende årene.


