


Ny ISA 600
ISA 600 Spesielle hensyn ved revisjon av konsernregnskaper er en av standardene der det har skjedd størst endringer i forbindelse med clarity-prosjektet. Den tidligere standarden rettet seg mot bruk av annen revisors arbeid. Den nye ISA 600 gjelder revisjon av konsernregnskaper generelt og dekker alle sidene ved revisjon av slike regnskaper.
Det betyr at den i tillegg til krav og tilhørende veiledning knyttet til problemstillinger som er spesifikke for revisjon av konsernregnskaper, tar for seg hvordan øvrige standarder kommer til anvendelse i disse tilfellene. Standarden gjelder i utgangspunktet ikke bruk av annen revisors arbeid i andre situasjoner enn ved revisjon av konsernregnskaper, men det presiseres at den kan benyttes tilsvarende i andre, lignende situasjoner. Dette kan for eksempel være når en revisor i et datterselskap benytter arbeid utført av et sentralt revisjonsteam i konsernet.
I det etterfølgende beskrives standarden nærmere. I beskrivelsen er det lagt vekt på både å få frem sentrale krav og konsepter samtidig som det fokuseres på endringer i forhold til tidligere standard. Endringene blir nødvendigvis av et visst omfang når standardens virkeområde utvides. Dette betyr imidlertid ikke nødvendigvis at det reelt sett blir mange nye krav og oppgaver for revisor i konserner. Endringene er nemlig i stor grad en kodifisering av etablert praksis på området.
ISA 600 har som ufravikelig utgangspunkt i punkt 11, at revisor for konsernet har fullt ansvar for revisjonen og revisjonsberetningen for konsernet, herunder ansvar for rettledning, oppfølging og gjennomgåelse av konsernrevisjonsarbeidet i samsvar med revisjonsstandarder og regulatoriske og juridiske krav. Dette gjelder uavhengig av om deler av revisjonsarbeidet utføres av andre revisorer. Revisjonsberetningen skal derfor heller ikke vise til andre revisorer med mindre dette er et krav i lov eller forskrift. Noe slikt krav finnes ikke i norsk lovgivning.
Definisjoner
I likhet med de øvrige clarity-standardene inneholder også ISA 600 definisjoner av sentrale begreper. Det kan være hensiktsmessig å knytte noen kommentarer til enkelte av disse innledningsvis. Konsernenhet er et sentralt begrep og er i punkt 9 (a) definert på følgende måte:
Konsernenhet - en enhet eller en forretningsaktivitet der ledelsen i konsernet eller konsernenheten utarbeider finansiell informasjon som skal inngå i konsernregnskapet.
Definisjonen viser at det er stor fleksibilitet i forhold til hvordan man definerer konsernenheter. Kriteriet er at det utarbeides finansiell informasjon som skal inngå i konsernregnskapet. Dette betyr at det man definerer som konsernenheter slett ikke trenger å være juridiske enheter. Avhengig av hvordan et konsern er strukturert, kan konsernenhet være både funksjon, prosess, produkt eller tjeneste eller en kombinasjon. Det er også viktig å legge merke til at det ikke er noe krav om å definere konsernenheter på samme nivå. Et eksempel kan illustrere. La oss anta et konsern med holdingselskap i Norge og et hovedselskap i Sverige og Danmark. Hvert av disse hovedselskapene i Sverige og Danmark har to døtre - ett selskap hvor driften foregår og ett eiendomsselskap. Det er ikke noe i veien for å definere hovedselskapet i Sverige (konsolidert med driftsselskap og eiendomsselskap) som konsernenhet, mens for Danmark definerer man både driftsselskapet og eiendomsselskapet som konsernenheter.
Punkt 9 (m) definerer vesentlig konsernenhet slik:
Vesentlig konsernenhet - en konsernenhet som etter konsernrevisjonsteamets oppfatning
(i) er av vesentlig individuell finansiell betydning for konsernet eller
(ii) på grunn av sin spesielle art eller spesielle omstendigheter sannsynligvis inkluderer særskilte risikoer for at konsernregnskapet inneholder vesentlig feilinformasjon
(i) er et rent størrelseskriterium. Enheter av en viss størrelse vil i kraft av sin finansielle betydning kunne inneholde feilinformasjon som er vesentlig for konsernet. Hvordan slike enheter skal defineres, vil kunne variere, men en mulighet er å benytte en viss prosentandel av et valgt parameter. Egnede parametre kan være konsernets omsetning, resultat, eiendeler, kontantstrøm eller lignende. I veiledningen til standarden nevnes et eksempel hvor man betrakter en prosentandel på mer enn 15 % som vesentlig. Hvorvidt 15 % av et valgt parameter er å anse som vesentlig, må vurderes fra tilfelle til tilfelle, men en klar indikasjon er det i alle fall. Dersom et konsern består av 40 enheter som hver er på 2 % og to enheter som hver er på 10 %, er det mye som taler for at de to enhetene på 10 % vil være å betrakte som vesentlige.
(ii) er et kvalitativt kriterium. Uavhengig av konsernenhetens prosentandel av det valgte parameter kan enheten være av en slik karakter at den kan inneholde særskilte risikoer for at konsernregnskapet inneholder vesentlig feilinformasjon. Et eksempel kan være en konsernenhet som forestår all handel med finansielle instrumenter på vegne av alle konsernenheter.
Vesentlighet er spesifikt omtalt i standarden i flere sammenhenger. I punkt 9 (d) defineres vesentlighetsgrense for konsernenheter på følgende måte:
Konsernenhetens vesentlighetsgrense - vesentligheten som er fastsatt for en konsernenhet av konsernrevisjonsteamet
Dette innebærer at det er konsernrevisjonsteamet som bestemmer hva slags vesentlighetsgrenser som skal benyttes ved revisjonen av en konsernenhet.
Den siste definisjonen vi ønsker å knytte en kommentar til, er begrepet «Kontroller på konsernnivå». Det er i standardens punkt 9 (m) definert slik:
Kontroller på konsernnivå - kontroller av konsernets finansielle rapportering som utformes, iverksettes og opprettholdes av konsernledelsen
Et eksempel på en slik kontroll er periodevise oppfølgingsmøter mellom konsernledelse og segment- eller datterselskapsledelse. Andre eksempler kan være internrevisjon dersom denne er sentralisert eller konsernets risikovurderingsprosess. Det er ikke nødvendigvis slik at kontroller på konsernnivå utføres av noen i konsernledelsen. En felles innkjøpspolicy er også et eksempel på en kontroll på konsernnivå. En innkjøpspolicy vil være utformet, iverksatt og fulgt opp på konsernnivå, men praktiseringen av den vil utføres av alle som gjør innkjøp. Et siste eksempel som kan være relevant for mange, er shared service centers. Det må da forutsettes at prosesser og kontroller er felles for alle konsernenhetene som er tilknyttet dette senteret.
Aksept og fortsettelse av oppdrag
Ved aksept av nytt oppdrag eller ved fortsettelse av eksisterende oppdrag må oppdragsansvarlig revisor for konsernet gjøre en konkret vurdering. I punkt 12 heter det:
«... den oppdragsansvarlige revisoren skal avgjøre om det er rimelig å forvente at det kan innhentes tilstrekkelig og hensiktsmessig revisjonsbevis i forbindelse med konsolideringsprosessen og konsernenhetenes finansielle informasjon for å underbygge konklusjonen i revisjonsberetningen for konsernet»
Mer konkret innebærer dette at oppdragsansvarlig revisor for konsernet må gjøre minst to vurderinger:
Etablere foreløpig forståelse av konsernet for å identifisere vesentlige konsernenheter Det må etableres en forståelse av konsernet som er av en slik karakter at oppdragsansvarlig revisor for konsernet er i stand til å gjøre en foreløpig vurdering av hvilke konsernenheter som er vesentlige. For å gjøre dette må konsernets struktur og finansielle rapporteringssystem forstås. Andre forhold som konsernrevisjonsteamet vurderer for å forstå konsernet, kan være betydelige forretningsaktiviteter i konsernenhetene, bruk av shared service centers, kontroller på konsernnivå, kompleksitet i konsolideringsprosessen osv. På denne bakgrunn kan de konsernenhetene som er finansielt betydelige på grunn av størrelse, identifiseres. Dernest må oppdragsansvarlig revisor for konsernet vurdere om noen av de øvrige konsernenhetene er av en slik karakter at de kan inneholde særskilte risikoer for at konsernregnskapet inneholder vesentlig feilinformasjon.
Vurdere mulighet for tilstrekkelig involvering i revisjonen av vesentlige konsernenheter I de tilfeller hvor en eller flere konsernenheter revideres av andre enn konsernrevisjonsteamet, må oppdragsansvarlig revisor for konsernet vurdere om konsernrevisjonsteamet vil være i stand til å være involvert i arbeidet til disse revisorene i konsernenhetene i det omfanget som er nødvendig for å innhente tilstrekkelig og hensiktsmessig revisjonsbevis. Det er viktig å vurdere hvor stor andel av konsernet som revideres av konsernrevisjonsteamet og andre firmaer i samme nettverk. Dersom en stor andel av konsernet revideres av andre enn konsernrevisjonsteamet og firmaer i samme nettverk, kan det bli vanskeligere å konkludere på at tilstrekkelig involvering er mulig. Avsnittet «Håndtering av anslåtte risikoer» redegjør konkret for hvilke krav som stilles til konsernrevisjonsteamets involvering i arbeidet til revisor i konsernenhet.
Dersom oppdragsansvarlig revisor for konsernet konkluderer med at det ikke er mulig å innhente tilstrekkelig og hensiktsmessig revisjonsbevis, skal oppdragsansvarlig revisor for konsernet i forbindelse med et nytt oppdrag, avstå fra å akseptere oppdraget eller, i forbindelse med et løpende oppdrag, trekke seg fra oppdraget, der det i henhold til gjeldende lov eller forskrift er tillatt å trekke seg. Når lover eller forskrifter forbyr en revisor å avstå fra et oppdrag eller der det å trekke seg fra et oppdrag på annen måte ikke er mulig, skal oppdragsansvarlig revisor for konsernet avgi en beretning som konkluderer med at revisor ikke kan uttale seg om konsernregnskapet etter å ha utført revisjonen av konsernregnskapet i det omfanget som er mulig.
I tilfeller oppdragsansvarlig revisor for konsernet konkluderer med at det er mulig å innhente tilstrekkelig og hensiktsmessig revisjonsbevis, skal vedkommende avtale oppdragsvilkårene for konsernrevisjonen i samsvar med ISA 210 Vilkår for revisjonsoppdrag.
Overordnet revisjonsstrategi og revisjonsplan
Konsernrevisjonsteamet skal fastsette en overordnet revisjonsstrategi og utarbeide en revisjonsplan for konsernet i samsvar med ISA 300 Planlegging av revisjon av regnskaper. Dette følger av punkt 15 i standarden. For konsernrevisjonsteamet betyr dette å etablere en forståelse av konsernet, bestemme vesentlighet, bestemme typen arbeid som skal utføres på de ulike konsernenhetene, bestemme konsernrevisjonsteamets involvering i arbeidet til andre revisorer i konsernenhetene samt bestemme konsernrevisjonsteamets omfang av arbeid knyttet til konsernkontroller og konsolideringsprosessen. Dette beskrives nærmere i de neste avsnittene.
Punkt 16 krever videre at den oppdragsansvarlige revisoren for konsernet skal gjennomgå den overordnede revisjonsstrategien og revisjonsplanen for konsernet. Dette er nødvendig for at den oppdragsansvarlige revisoren skal tilfredsstille kravet i punkt 11 om at den oppdragsansvarlige revisoren er ansvarlig for styring, oppfølging og gjennomføring av konsernrevisjonsoppdraget i samsvar med profesjonsstandarder og gjeldende lovmessige og regulatoriske krav.
Forståelse av konsernet, konsernenheter og omgivelser
ISA 315 Forståelse av foretaket og dets omgivelser og vurdering av risikoen for vesentlig feilinformasjon krever at revisor skal identifisere og vurdere risikoen for vesentlig feilinformasjon ved å opparbeide seg en forståelse av enheten og dens omgivelser. ISA 600 punkt 17 krever det samme av en oppdragsansvarlig revisor i et konsern. Oppdragsansvarlig revisor i konsernet skal videreutvikle den forståelsen om konsernet, dets konsernenheter og omgivelser, herunder kontroller på konsernnivå, som ble opparbeidet ved vurdering av aksept eller fortsettelse av oppdraget. Konsernrevisjonsteamet må også gjøre seg kjent med hvordan konsolideringen foregår og under hvilke instruksjoner konsernenhetene utarbeider sin rapportering. Med instruksjoner mener man i denne sammenheng for eksempel regnskapsmanual, rapporteringspakke og/eller andre verktøy og hjelpemidler som konsernenhetene benytter ved sin finansielle rapportering.
Konsernrevisjonsteamet må også identifisere og vurdere risikoen for vesentlig feilinformasjon som følge av misligheter i henhold til ISA 240 Revisors oppgaver med og plikter til å vurdere misligheter ved revisjon av regnskap. For å gjøre dette må konsernrevisjonsteamet innhente informasjon om hvordan foretaket identifiserer og håndterer risiko, hvorvidt det eksisterer særskilte risikoer knyttet til misligheter i noen av konsernenhetene og faktiske, mulige og påståtte misligheter.
Som et av resultatene av dette arbeidet skal konsernrevisjonsteamet bekrefte eller revurdere den initiale vurderingen av konsernenheter som sannsynligvis vil være vesentlige.
Forståelse av revisorer i konsernenheter
Dersom konsernrevisjonsteamet vurderer å be en revisor i en konsernenhet om å revidere regnskapet til konsernenheten, skal konsernrevisjonsteamet opparbeide seg en forståelse av følgende:
Om revisoren i konsernenheten forstår og vil etterkomme de etiske kravene som er relevante for konsernrevisjonen, og fremfor alt om revisoren er uavhengig.
Den faglige kompetansen til revisoren i konsernenheten.
Om konsernrevisjonsteamet vil være i stand til å være involvert i arbeidet til revisoren i konsernenheten i det omfanget som er nødvendig for å innhente tilstrekkelig og hensiktsmessig revisjonsbevis.
Om revisoren i konsernenheten driver sin virksomhet i et regulert miljø som fører aktivt tilsyn med revisorer.
Det er kun nødvendig å opparbeide seg en forståelse av revisor i konsernenhet dersom dennes arbeid skal være en del av de revisjonsbevis oppdragsansvarlig revisor i konsernet legger til grunn når vedkommende vurderer om tilstrekkelige og hensiktsmessige revisjonsbevis er innhentet. Dette betyr at det ikke er nødvendig for konsernrevisjonsteamet å gjøre denne vurderingen av revisor i konsernenheter som kun utfører lovpålagt revisjon eller av de revisorene i konsernenheter hvor konsernrevisjonsteamet kun utfører analytiske handlinger på konsernnivå.
Typen, tidspunktet og omfanget av konsernrevisjonsteamets revisjonshandlinger for å opparbeide seg en forståelse av revisoren i en konsernenhet påvirkes av faktorer som tidligere erfaring med eller kjennskap til revisoren, og i hvilken grad konsernrevisjonsteamet og revisoren i konsernenheten anvender de samme retningslinjene og rutinene. Hvorvidt de samme retningslinjer og rutiner blir benyttet, blir en konkret vurdering. Det mest nærliggende å vurdere er om man er del av det samme nettverket. I slike tilfeller bør det være relativt enkelt å slå fast i hvilken grad man deler retningslinjer og rutiner. Man har da ofte felles revisjonsmetodikk og felles retningslinjer for kvalitetskontroll og overvåkning.
I andre tilfeller vil man kunne vurdere hva slags samsvar det er med hensyn til:
lover, forskrifter eller rettssystem
Faglig tilsyn, regulering og ekstern kvalitetssikring
Utdanning og opplæring
Faglige organisasjoner og standarder
for å konkludere på om man anvender de samme retningslinjer og rutiner. Det er for eksempel lettere å oppnå en tilfredsstillende forståelse av en annen revisor i Norge enn i mange andre land fordi man er kjent med og underlagt de samme rammebetingelsene.
Vesentlighet ved revisjon av konsernregnskaper
Vesentlighet for konsernregnskapet totalt sett
Konsernrevisor fastsetter vesentlighetsgrensen for konsernregnskapet totalt sett etter vanlige prinsipper slik de er beskrevet i ISA 320 Vesentlighet ved planlegging og gjennomføring av en revisjon. Vesentlighetsgrensen fastsettes basert på revisors begrunnede oppfatning om forventningene til presisjon i konsernregnskapet hvilke feil brukerne av konsernregnskapet aksepterer uten å endre sine beslutninger.
Som det også fremgår av ISA 320 Vesentlighet ved planlegging og gjennomføring av en revisjon, vurderer revisor i tillegg om det er behov for en lavere vesentlighetsgrense knyttet til spesifikke transaksjonsklasser, kontosaldoer eller tilleggsopplysninger i konsernregnskapet.
ISA 600 krever ikke at det fastsettes arbeidsvesentlighet for konsernregnskapet totalt sett. Dette skyldes at gjennomføringen av revisjonshandlinger arbeidet utføres på de enkelte konsernenhetene, ikke på konsernregnskapet totalt sett. Dette vil gjelde for det meste av arbeidet, men det kan også utmerket godt tenkes tilfeller der det foretas egne vurderinger, for eksempel nedskrivningstester av goodwill utelukkende for konsernregnskapsformål. Det vil da være hensiktsmessig å benytte en arbeidsvesentlighet også her. At standarden ikke krever fastsettelse av en slik grense, betyr naturligvis ikke at standarden er til hinder for at konsernrevisor gjør det.
Konsernrevisor må også fastsette en nedre beløpsgrense for hva som vil være åpenbart ubetydelig for konsernregnskapet totalt sett.
Vesentlighet for konsernenhetene
For de konsernenhetene der konsernrevisor eller annen revisor skal utføre revisjon eller begrenset revisjon, må konsernrevisor i tillegg fastsette vesentlighetsgrense for den enkelte konsernenheten. Denne vesentlighetsgrensen kan variere mellom de enkelte konsernenhetene og må være lavere enn vesentlighetsgrensen for konsernregnskapet totalt sett. Det er imidlertid ikke krav om en matematisk fordeling av den totale vesentlighetsgrensen. Den totalt fordelte vesentligheten kan således overstige den fastsatte vesentlighetsgrensen for konsernregnskapet totalt sett, og standarden angir heller ikke noe nivå for hva som maksimalt kan fordeles ut på konsernenhetene. Dette er overlatt til revisors skjønn.
Standarden krever at det fastsettes en arbeidsvesentlighet for den enkelte konsernenhet, og at konsernrevisjonsteamet vurderer denne arbeidsvesentligheten. I veiledningsmaterialet er det angitt at konsernrevisor i praksis ofte vil fastsette arbeidsvesentligheten også for konsernenhetene.
Forholdet til revisjonspliktige konsernenheter
Standarden omtaler dette forholdet spesielt, og det er svært relevant for norske revisorer siden vi har full revisjonsplikt for alle aksjeselskaper. Standarden krever at når konsernrevisor bygger på lovbestemt revisjon av en underliggende konsernenhet, skal revisor vurdere om total vesentlighetsgrense og arbeidsvesentlighet er på forsvarlig nivå i forhold til revisjonen av konsernregnskapet. I de fleste tilfeller ser man i praksis at «tildelt» vesentlighetsgrense er høyere enn det som fastsettes av revisor i konsernenheten. Det er likevel et krav at konsernrevisor gjør seg kjent med de vesentlighetsgrensene som benyttes, ev. tildeler en egen vesentlighetsgrense basert på sin vurdering av konsernregnskapet. Det er ikke tilstrekkelig å legge til grunn vesentlighetsvurderingene knyttet til lovbestemt revisjon uten å vurdere dem.
Håndtering av anslått risiko ved revisjon av konsernregnskaper
Type og omfang av arbeid i de enkelte konsernenhetene
Konsernrevisor må fastsette hvilken type arbeid som skal utføres for de enkelte konsernenhetene. Konsernrevisor må også fastsette type, tidspunkt og omfang for egen involvering i revisjonen av konsernenheter der andre revisorer utfører arbeidet.
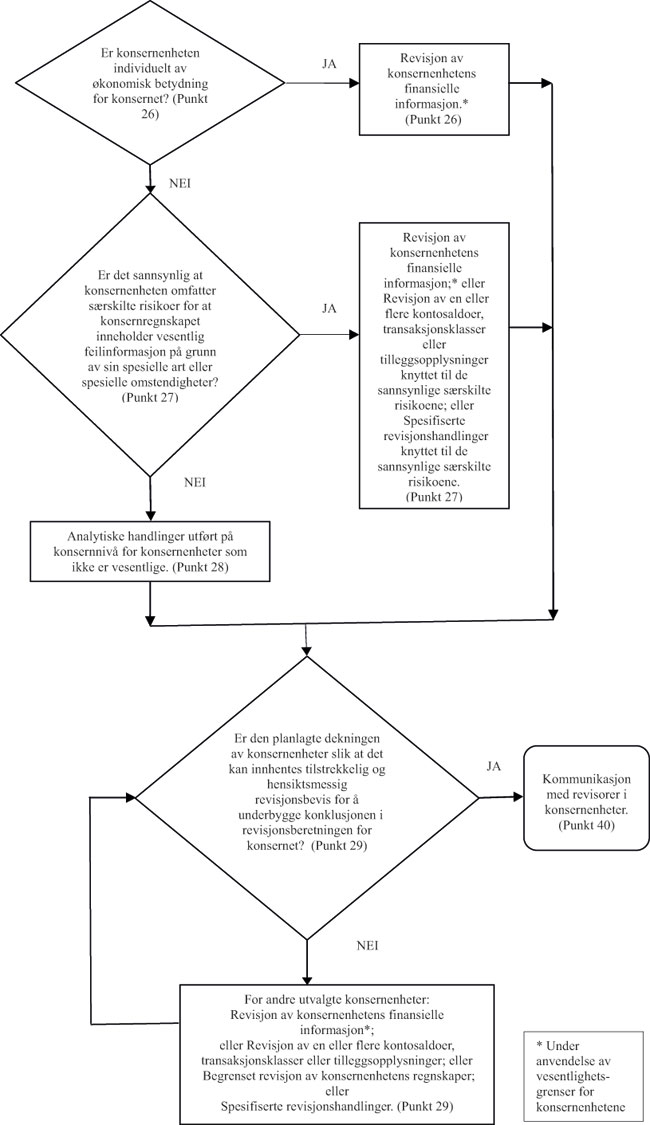
En konsernenhet kan være vesentlig på grunn av sin individuelle finansielle betydning eller fordi det er sannsynlig at det er særskilte risikoer for konsernregnskapet knyttet til konsernenhetens regnskap. For konsernenheter som er vesentlige på grunn av sin individuelle finansielle betydning, krever standarden at det alltid skal utføres full revisjon av konsernenhetens regnskap, jf. punkt 26. Det er i utgangspunktet revisors skjønn som er grunnlaget for å fastslå hvilke konsernenheter som faller i denne kategorien. I veiledningsdelen til standarden angis det som tidligere nevnt, som et eksempel, at enheter som utgjør 15 % eller mer av konsernet totalt sett, skal anses som vesentlige på grunn av sin individuelle finansielle betydning. Ved en slik vurdering må det også fastsettes hvordan en slik relativ størrelse skal beregnes. Grensen er bare nevnt som et eksempel, men det vil nok være få revisorer som setter en vesentlig høyere grense for dette i praksis.
En konsernenhet som ikke er vesentlig på grunn av sin individuelle finansielle betydning, skal likevel kategoriseres som en vesentlig konsernenhet når det er sannsynlig at enhetens regnskap vil inkludere særskilte risikoer som er relevante for konsernregnskapet. For denne typen konsernenheter, kan konsernrevisjonsteamet velge flere alternative angrepsvinkler (punkt 27):
Full revisjon av konsernenhetens finansielle informasjon
Revisjon av en eller flere kontosaldoer, transaksjonsklasser eller tilleggsopplysninger
Spesifikke revisjonshandlinger etter instruks fra konsernrevisjonsteamet
Konsernrevisjonsteamet står naturligvis fritt til å be om en full revisjon i slike tilfeller, og der konsernenhetens regnskap likevel skal revideres i henhold til lovkrav, vil det være en naturlig løsning. Når enheten er definert som vesentlig pga. spesifikke risikoforhold, kan det imidlertid være mer hensiktsmessig å «spisse» revisjonsinnsatsen mot de områdene risikoen relaterer seg til. Dette kan gjøres ved at området revideres med en vesentlighetsgrense fastsatt av konsernrevisjonsteamet. Alternativt kan konsernrevisjonsteamet fastsette hvilke revisjonshandlinger det ønsker utført på området og be om at disse handlingene utføres med rapportering av utførte handlinger og resultatet av dem. Det vil da være opp til konsernrevisjonsteamet å vurdere resultatene av de gjennomførte handlingene og konklusjoner med hensyn til konsekvenser for revisjonen av konsernregnskapet.
Det vil i tillegg kunne være konsernenheter som ikke klassifiseres som vesentlige, verken pga. sin individuelle finansielle betydning eller fordi det er sannsynlig at det er særskilt risiko knyttet til dem. Utgangspunktet for ISA 600 er at konsernrevisor i slike tilfeller analyserer disse komponentene på konsernnivå. Standarden krever også at dette gjøres i alle tilfeller. I et konsern kan imidlertid mange av konsernenhetene, det meste av konsernet, falle i denne kategorien. Det er da relativt åpenbart at en slik angrepsvinkel ikke vil være tilstrekkelig. Standarden krever derfor i punkt 29 at det må gjøres mer arbeid også på disse enhetene når konsernrevisjonsteamet ikke får tilstrekkelig revisjonsbevis fra:
Arbeid utført for vesentlige konsernenheter
Arbeid utført for kontroller på konsernnivå og konsolideringsprosessen
Analyser utført på konsernnivå
Konsernrevisjonsteamet kan da be andre revisorer om å utføre en av følgende på utvalgte konsernenheter som ikke er klassifisert som vesentlige:
Full revisjon av konsernenhetens finansielle informasjon
Revisjon av en eller flere kontosaldoer, transaksjonsklasser eller tilleggsopplysninger
Spesifikke revisjonshandlinger etter instruks fra konsernrevisjonsteamet
Begrenset revisjon av konsernenhetens finansielle informasjon
Standarden angir altså de samme alternativene som for vesentlige konsernenheter, men åpner i tillegg for at det kan utføres begrenset revisjon av regnskapsinformasjonen som skal konsolideres. Begrenset revisjon er således ikke et alternativ for konsernenheter som er klassifisert som vesentlige. Standarden angir også at det kan gjøres utvalg blant en større mengde konsernenheter som ikke er vurdert som vesentlige. Konsernrevisjonsteamet må derfor vurdere hvilken «dekning» som anses tilfredsstillende. ISA 600 krever at utvalget varieres over tid. Det er altså ikke anledning til for eksempel å begrense utvalget til alle konsernenhetene der det utføres lovpålagt revisjon, og inkludere disse enhetene i utvalget hvert år. Det må skje en form for «rotasjon» av disse konsernenhetene fra år til år. I tilfeller der det ikke er revisjonsplikt, kan dette by på praktiske problemer idet de fleste vil finne det uhensiktsmessig å gjennomføre revisjon eller begrenset revisjon av en enhet for eksempel hvert tredje eller fjerde år.
Følgende faktorer kan tas i betraktning når utvalg av individuelt uvesentlige konsernenheter fastsettes:
Omfanget av revisjonsbevis som oppnås knyttet til regnskapene fra vesentlige konsernenheter
Om enheten er nyetablert eller nylig overtatt
Om det har vært vesentlige endringer i konsernenheten
Om det er utført arbeid fra intern revisjon for den aktuelle enheten og hvilken effekt dette forventes å ha på revisjonen av konsernregnskapet
Hvorvidt kontroller på konsernnivå er vurdert som effektive
Unormale fluktuasjoner identifisert ved analytiske handlinger på konsernnivå
Individuell finansiell betydning og risiko sammenlignet med andre individuelt uvesentlige enheter
Eventuell revisjonsplikt
Disse vurderingene er illustrert grafisk i en figur på neste side som er inntatt i standarden. Dette er første og hittil eneste gang en standard inneholder grafiske illustrasjoner. Fra IAASBs side er det understreket at dette ikke vil bli vanlig fremover selv om slike illustrasjoner kunne øke leservennligheten og forståeligheten av standardene.
Involvering i risikovurderingen til revisor i konsernenhet
I standardens punkt 30 stilles det konkrete krav til at revisor for konsernet skal være direkte involvert i risikovurderingen som utføres av en revisor i en vesentlig konsernenhet. Standarden angir at en slik involvering minst må inkludere:
Diskusjon av konsernenhetens aktiviteter som er vesentlige for konsernet
Diskusjon av risikoen for at konsernenhetens rapportering kan inneholde vesentlig feilinformasjon som følge av misligheter eller feil
Gjennomgang av identifiserte særskilte risikoer, ev. ved gjennomgang av memo fra revisor i konsernenheten
Dette punktet er nok det som representerer den viktigste endringen i forhold til tidligere RS 600. Det er ikke tilstrekkelig at revisor for konsernet baserer sine vurderinger på innsendt rapportering fra revisor i konsernenhetene. Det kreves aktiv involvering og direkte meningsutveksling med revisor i konsernenheten. Hvilken form og hvilket omfang denne involveringen skal ha, er opptil revisors skjønn. Det kan gjøres ved besøk hos revisor i konsernenheten, ev. i forbindelse med besøk hos konsernenheten selv, eller det kan gjøres ved telefonkonferanser og lignende.
Særskilte risikoer knyttet til konsernregnskapet - videre revisjonshandlinger
Når det er identifisert særskilte risikoer i konsernenheter som revideres av en annen revisor, krever ISA 600 i punkt 31 at konsernrevisor vurderer om videre revisjonshandlinger er hensiktsmessige. Basert på sin forståelse av revisoren i konsernenheten, hvor vesentlig konsernenheten er og hvilke risikoer som er identifisert, skal konsernrevisor videre fastslå om det er nødvendig å involvere seg direkte i disse revisjonshandlingene. Involvering fra konsernrevisor kan skje på bl.a. følgende måter:
Møte med ledelsen eller revisor i konsernenheten for å forstå enheten og dens omgivelser
Gjennomgang av den overordnede revisjonsstrategien til revisor i konsernenheten
Gjennomføring av risikovurderingshandlinger for å identifisere og vurdere risikoer, ev. i samarbeid med revisor i konsernenheten
Utforming og gjennomføring av videre revisjonshandlinger, ev. i samarbeid med revisor i konsernenheten
Deltakelse i oppsummeringsmøte og andre viktige møter med revisor og ledelsen i konsernenheten
Gjennomgåelse av relevant revisjonsdokumentasjon for konsernenheten
Utgangspunktet er at konsernrevisor kan bygge på annen revisors arbeid. Det er ikke krav til at konsernrevisor selv skal gjennomføre videre revisjonshandlinger for identifiserte særskilte risikoer. En normal innfallsvinkel vil være å gjennomgå planlagte revisjonshandlinger og resultatene av dem. Dersom konsernrevisor er usikker på om håndteringen er tilfredsstillende, kan møtedeltakelse og egne revisjonshandlinger være et alternativ.
Konsolideringsprosessen
Revisor må opparbeide seg en forståelse av kontroller på konsernnivå og konsolideringsprosessen, herunder relevante instrukser fra konsernledelsen. Konsernrevisjonsteamet må selv, eller ved bruk av annen revisor, teste disse kontrollene hvis substanshandlinger alene ikke vil være tilstrekkelig på området eller det følger av konsernteamets revisjonsstrategi.
Konsernrevisjonsteamet har ansvaret for å utforme og utføre videre revisjonshandlinger for å håndtere risiko for feil i konsolideringsprosessen. Dette omfatter revisjonshandlinger knyttet til fullstendighet og nøyaktighet av elimineringer og andre konsolideringsjusteringer, konsistent bruk av regnskapsprinsipper i alle konsernenheter, korrekt teknisk sammenstilling av konsernregnskapet og eventuelle korreksjoner som følge av varierende regnskapsperioder i konsernet.
Hendelser etter balansedagen
Revisor for konsernet må utføre revisjonshandlinger for å dekke perioden fra balansedagen og frem til dato for revisjonsberetningen for konsernregnskapet. Når konsernrevisor bygger på arbeid utført av andre revisorer i de enkelte konsernenhetene, må konsernrevisor be de andre revisorene om å kommunisere aktuelle hendelser frem til denne datoen. I praksis vil rapportering fra revisor i konsernenhetene bli sendt før dette tidspunktet. Revisor for konsernet må da sørge for at instruksen klart angir krav til oppfølging og rapportering av hendelser også etter rapporteringstidspunktet. Dette kan gjøres i form av en negativ rapporteringsplikt, dvs. at revisor i konsernenheten har plikt til å rapportere hendelser som måtte finne sted, men ikke trenger å rapportere dersom det ikke oppstår behov for det etter at rapportering knyttet til konsernenheten er sendt til konsernrevisor.
Tilstrekkelighet og hensikts-messighet av revisjonsbevis
Revisor for konsernregnskapet må vurdere den informasjonen som er mottatt fra revisorer i de enkelte konsernenhetene. Dette omfatter å diskutere vesentlige rapporterte forhold med ledelsen i konsernenhetene eller konsernet og å vurdere om det er behov for å gjennomgå ytterligere dokumentasjon av revisjonen i konsernenhetene.
Dersom revisor i konsernet konkluderer med at det er gjort for lite revisjon i en konsernenhet, må revisor fastsette ytterligere revisjonshandlinger. Konsernrevisor kan anmode revisor i konsernenheten om å utføre disse handlingene eller gjennomføre de aktuelle handlingene selv.
Revisor i konsernet må også vurdere om det er innhentet tilstrekkelig og hensiktsmessig revisjonsbevis knyttet til konsolideringsprosessen og må vurdere den samlede effekten av feil og avvik som er avdekket ved revisjon i de enkelte konsernenhetene.
Kommunikasjon med revisorer i konsernenheter
Punkt 40 inneholder meget konkrete krav til kommunikasjon fra konsernrevisjonsteamet til revisor i konsernenheter. Denne skal være rettidig og omfatte arbeidet som skal utføres, formålet dette arbeidet skal benyttes til og utformingen av og innholdet i revisor i konsernenhets kommunikasjon med konsernrevisjonsteamet. Følgende forhold skal kommuniseres:
En anmodning om at revisoren i konsernenheten bekrefter at vedkommende vil samarbeide
Relevante etiske krav
Konsernenhetens vesentlighet
Identifiserte særskilte risikoer på konsernnivå
Liste over nærstående parter
Det er også meget konkrete krav til hva revisor i konsernenhet skal rapportere tilbake til konsernrevisjonsteamet i forbindelse med konsernrevisjonsteamets konklusjoner i forbindelse med konsernrevisjonen. Følgende skal kommuniseres:
Bekreftelse på etterlevelse av etiske krav
Bekreftelse på at konsernrevisjonsteamets øvrige krav er etterlevd
Identifisering av den finansielle informasjonen som det rapporteres på
Informasjon om manglende overholdelse av lover og regler som kan ha en vesentlig betydning for årsregnskapet
En liste over ikke-korrigerte feil
Tegn på manglende objektivitet hos ledelsen
Beskrivelse av eventuelle identifiserte vesentlige mangler i den interne kontrollen
Øvrige vesentlige forhold som revisoren i konsernenheten har kommunisert eller forventes å kommunisere til dem som har overordnet ansvar for styring og kontroll i konsernenheten, herunder misligheter eller mistanke om misligheter som involverer konsernenhetsledelsen, medarbeidere som har betydelige funksjoner i den interne kontrollen på konsernenhetsnivå eller andre personer der mislighetene førte til vesentlig feilinformasjon i konsernenhetens finansielle informasjon
Eventuelle øvrige forhold som kan være relevante for konsernrevisjonen eller som revisoren i konsernenheten ønsker å gjøre konsernrevisjonsteamet oppmerksom på, herunder unntak som er angitt i de skriftlige uttalelsene som revisoren har innhentet fra konsernenhetsledelsen
De generelle funnene, konklusjonene eller uttalelsene til revisoren i konsernenheten
Det vanlige er at kommunikasjonen fra konsernrevisjonsteamet har form av en instruks, mens revisor i konsernenheten rapporterer sitt arbeid i en rapport. Det er ikke noe i veien med en slik fremgangsmåte, men det er verdt å merke seg er at det ikke er noe krav om dette. Dersom konsernrevisjonsteamet finner det mer hensiktmessig å kommunisere sine instrukser til en revisor i konsernenhet gjennom møter og dialog, er dette fullt ut akseptabelt. Likeledes kan rapporteringen fra revisor i konsernenhet skje ved at konsernrevisjonsteamet gjennomgår arbeidet og gjennomgår arbeidspapirer. Når en slik fremgangsmåte velges, må konsernrevisjonsteamet dokumentere hva man har gjort i henhold til kravene i punkt 8-11 i ISA 230 Revisjonsdokumentasjon. I et tilfelle hvor kommunikasjon av instruks og rapportering av resultater er gjennomført i møte, må dokumentasjonen vise når møtene ble gjennomført, med hvem, hva som ble diskutert og eventuelt hvilke konklusjoner som ble trukket eller oppfølgingspunkter som ble avtalt.
I de tilfeller hvor revisor i en konsernenhet også er medlem av konsernrevisjonsteamet er det heller ikke nødvendig med skriftlig kommunikasjon så lenge det er åpenbart at vedkommendes tilgang til den overordnede revisjonsstrategien og revisjonsplanen anses å være tilstrekkelig for å kommunisere konsernrevisjonsteamets krav samt at konsernrevisjonsteamets gjennomgang av revisorens revisjonsdokumentasjon anses å være tilstrekkelig for å kommunisere forhold som er relevante for konsernrevisjonsteamets konklusjon.
Forhold som skal kommuniseres
Dette avsnittet er ikke logisk strukturert i standarden. Den legger opp til en todeling hvor del en omhandler forhold som skal kommuniseres til ledelsen, mens del to omhandler forhold som skal kommuniseres til dem som har ansvaret for styring og kontroll.
Det skal kommuniseres omkring fire forhold og hvem det skal kommuniseres med avhenger dels av alvorlighetsgraden og dels av spesifikke bestemmelser.
1. Angrepsvinkel og gjennomføring av revisjonen
Punkt 49 krever at følgende forhold skal kommuniseres til dem som har ansvaret for styring og kontroll:
En oversikt over typen arbeid som skal utføres i forbindelse med konsernenhetenes regnskaper.
En oversikt over hvordan konsernrevisjonsteamet planlegger å involvere seg i arbeidet som skal utføres av revisorene i konsernenhetene i forbindelse med den finansielle informasjonen til vesentlige konsernenheter.
Tilfeller der konsernrevisjonsteamets evaluering av arbeidet til en revisor i en konsernenhet reiste tvil om kvaliteten på revisorens arbeid.
Eventuelle begrensninger av konsernrevisjonen, for eksempel på grunn av at konsernrevisjonsteamet har begrenset tilgang til informasjon.
Når de ulike forholdene skal kommuniseres, tar ikke standarden stilling til. En naturlig inndeling vil være å kommunisere (a) og (b) ved starten av revisjonen, (d) når det eventuelt inntreffer og (c) etter endt revisjon.
2. Mistanke om eller identifiserte misligheter
Punkt 47 og 49 (e) krever at identifiserte misligheter eller indikasjoner på misligheter skal kommuniseres. Misligheter eller mistanke om misligheter som involverer konsernledelsen, konsernenhetsledelsen, medarbeidere som har betydelige funksjoner i kontrollene på konsernnivå eller andre personer der mislighetene førte til vesentlig feilinformasjon i konsernregnskapet, skal kommuniseres til de som har ansvaret for styring og kontroll. Øvrige misligheter kommuniseres til konsernledelsen.
3. Tilbakeholdelse av viktig informasjon for revisor i konsernenhet ved lovpålagt revisjon i en konsernenhet
I tilfeller der det er lovpålagt revisjon i en konsernenhet, kan man oppleve at konsernrevisjonsteamet får kjennskap til informasjon som er viktig for konsernenhetsledelsen i forhold til avleggelse av konsernenhetens årsregnskap, men som konsernenhetsledelsen ikke nødvendigvis kjenner til. I slike tilfeller krever punkt 48 at konsernrevisjonsteamet skal be konsernledelsen om å informere konsernenhetsledelsen om disse forholdene. Dersom konsernledelsen nekter å kommunisere forholdet til konsernenhetsledelsen, skal konsernrevisjonsteamet diskutere forholdet med dem som har overordnet ansvar for styring og kontroll i konsernet. Dersom forholdet ikke avklares, skal konsernrevisjonsteamet, under hensyn til juridiske og profesjonelle konfidensialitetsbetraktninger, vurdere om det skal anmode revisoren i konsernenheten om ikke å avgi noen revisjonsberetning til konsernenhetens regnskap før forholdet er avklart.
4. Identifiserte mangler ved den interne kontrollen
Identifiserte mangler ved den interne kontrollen i konsernet må konsernrevisjonsteamet vurdere for å avgjøre om de skal kommuniseres og eventuelt til hvem. Dette følger av punkt 46. Mangler ved den interne kontrollen kan være knyttet til konsernkontroller, mangler ved internkontrollen i en konsernenhet som konsernrevisjonsteamet har identifisert og eventuelle mangler ved den interne kontrollen som revisor i en konsernenhet har gjort konsernrevisjonsteamet oppmerksomme på. Kommunikasjonen skal skje i tråd med ISA 265 Kommunikasjon av mangler i intern kontroll til dem som har overordnet ansvar for styring og kontroll samt ledelsen. Denne standarden bestemmer at vesentlige mangler ved den interne kontrollen skal kommuniseres skriftlig til både ledelsen og de som er ansvarlige for styring og kontroll. Øvrige mangler ved den interne kontrollen kommuniseres i den grad konsernrevisjonsteamet vurderer dem som tilstrekkelig viktige til at ledelsen fortjener å bli gjort oppmerksom på dem.
Dokumentasjon (punkt 50)
Revisor for konsernet må dokumentere bl.a. følgende:
Analysen av konsernenhetene, herunder identifikasjon av vesentlige konsernenheter og andre konsernenheter det er besluttet å utføre arbeid på i tilknytning til konsernrevisjonen.
Type, tidspunkt og omfang av konsernrevisjonsteamet involvering i revisjonen av konsernenheter, herunder gjennomgåelse av relevant dokumentasjon.
Den skriftlige kommunikasjonen mellom revisor for konsernet og revisorer i de enkelte konsernenhetene.
Ovennevnte punkter er de som kan regnes som spesifikke tilleggskrav til dokumentasjon ved revisjon av konsernregnskaper. De generelle kravene til dokumentasjon i ISA 230 Revisjonsdokumentasjon gjelder naturligvis fullt ut også her.
Oppsummering
Det ligger nærmest i sakens natur at det blir mange nye krav når en standard endres på denne måten. Fra å dekke ett element ved revisjon av konsernregnskaper, bruk av annen revisors arbeid, har man gått over til å regulere alle elementer ved slike revisjoner. Standarden bærer likevel i stor grad preg av å være basert på praksis og ledende praksis. Det betyr at det som tidligere nevnt ikke nødvendigvis er nye krav som krever dramatiske endringer i planleggingen og gjennomføringen av revisjoner av konsernregnskaper. Standarden går nok imidlertid lenger enn det som har vært vanlig praksis på enkelte områder. De fleste vil nok derfor erfare at standarden krever noe mer arbeidsinnsats generelt, og innsats knyttet til deltakelse i risikovurderingen i vesentlige konsernenheter spesielt.


