


Mot global IFRS der USA er med
Etter at EU gikk inn for at børsnoterte foretak skal avlegge regnskap i henhold til de internasjonale regnskapsstandardene (IFRS), har land etter land lagt seg på den samme linjen. Spørsmålet om standardene blir globale er dermed avhengig av hva USA gjør.* Alf Asklund og Harald Brandsås fra Den norske Revisorforening takkes for å ha stilt seg til disposisjon som stimulerende samtalepartnere, og for synspunkter i form av mer konkrete merknader. Professor Ole Moen (UiO) takkes for bidrag til forfatterens innsikt i amerikanske prosesser. Høgskolen i Hedmark takkes for sjenerøst å ha bidratt til forundersøkelser som har vært avgjørende. Bidraget er presentert på FIBE 2010 ved NHH, og Steinar Sars Kvifte takkes for nyttige merknader i discussant-rollen. Viktige kilder til bidraget fremgår i enkelte sammenhenger av teksten, men er ellers å finne på nettsidene til bl.a. Det hvite Hus, SEC, AICPA osv. Samlingen til AICPA om IFRS i Nord-Amerika 29. og 30. oktober 2009 i New York City (NYC) har vært nyttig i sammenhengen.
Høsten 2008 så det ut til at USA ville slutte opp om en global IFRS. Men så kom President Obama, og alt var ikke lenger så åpenbart. I bidraget blir dette analysert, og som overskriften antyder går en ut fra at vi får en global IFRS der USA er med. Med EU-forordning 1606/2002 av 19. juli 2002 gjøres de internasjonale regnskapsstandardene (IFRS/International Financial Reporting Standards) til lov i det «europeiske rom». Gjennom EØS-avtalen omfatter dette også Norge der det har vært nødvendig med en særskilt hjemling i regnskapslovens § 3-9. For arbeidet med internasjonale regnskapsstandarder var dette et uttrykk for anerkjennelse, og videre en helt klar oppgradering. Siden har land etter land fulgt opp, og som Europa valgt å satse på IASB (International Accounting Standards Board) som «hoff-leverandør».* Som følge av vedtak i januar 2010 er overbygningen til IASB omdøpt til IFRS Foundation, og dette er offisielt gjeldende fra 1. mars 2010. Litt forenklet står USA tilbake alene, og dette reiser spørsmålet om hva som skjer i USA og med US GAAP?
I 2007/2008 så det virkelig ut til at vi skulle få en dramatisk og rask overgang til IFRS i USA. Først (2007) fikk vi bortfallet av kravet om avstemming for SEC-rapporteringspliktige foretak med regnskap utarbeidet i henhold IFRS. Deretter (2008) kom SEC med et «roadmap» (heretter kalt veikart) for det videre som i realiteten innebar en annonsert overgang til IFRS. Dette har både en forhistorie og en videre historie, det er det som en kommer til å se nærmere på i dette bidraget.
Den amerikanske forhistorien, IFRS en utfordring
I oktober 2002, kort tid etter at EUs 1606/2002 har trådt i kraft, kommer FASB (den amerikanske standardsetteren) og IASB sammen og blir enige om en forståelse som mer uformelt er omtalt som «the Norwalk agreement» (etter det lille stedet Norwalk i Connecticut ikke så langt fra NYC der FASB har sitt sete). I forståelsen uttrykker partene sin felles intensjon i retning av at de vil arbeide for at de to reguleringsregimene de forvalter skal konvergere. Mer konkret utpekes en del områder som skal vies spesiell oppmerksomhet. Den felles intensjonen er gjentatt og bekreftet ved flere anledninger, som klart uttrykt i et «Memorandum of Understanding» av 27. februar 2006. Det er imidlertid en observasjon at det i dag, syv år etter at de første skrittene ble tatt, fortsatt er mye som gjenstår også på de områdene som ble utpekt som prioritert.
I regnskapssammenheng betyr en standard to ting. For det første den konkrete regnskapsstandard, dvs. selve retningslinjen. I tillegg har vi standard i betydningen av en retningslinje fulgt mer allment slik at den virker standardiserende. Slik standardisering er ønskelig fordi dette virker forenklende og bidrar til reduserte transaksjonskostnader. En regnskapsstandard virker altså retningsgivende når den kommer til anvendelse, og videre standardiserende når standarden får en mer utbredt anvendelse. Det sier seg selv at det enkleste og greieste er om alle regnskap føres og avlegges etter de samme retningslinjene, gitt at de er utformet på en måte som er hensiktsmessig. Både det tidligere harmoniseringsarbeidet i EU, og konvergeringsarbeidet til FASB og IASB, har hatt som formål å sikre standardisering som omtalt. Det er ikke så lett, og harmoniseringsarbeidet i EU var mislykket. Standardisering gjennom de mange små skritt er tilsynelatende vanskelig, og ihvertfall tidkrevende.
I 2002 fikk en i USA det som omtales som loven til Sarbanes-Oxley (SOX). Frem til da var det lovgivning initiert på 1930-tallet, av President Franklin D. Roosevelt, som på overordnet nivå regulerte regnskapsrapporteringen. Dette skjedde ved Securities Act of 1933 som medførte at foretak med offentlig omsatte verdipapirer ble gjort rapporteringspliktige, og dermed regnskapspliktige på en formell og konkret måte (de pliktige ble pålagt å rapportere til en myndighet). Med Securities Exchange Act of 1934 ble organet som skulle fungere som myndighet i denne sammenhengen opprettet, dvs. Securities and Exchange Commission (SEC). Det er en konsekvens av regelverket at det finnes foretak som faller inn under rapporteringsplikten til SEC, men som ikke i sin «basisversjon» utarbeider et finansregnskap i henhold til US GAAP (Foreign Private Issuers/FPIs). Da er det to muligheter, stå på kravet om full utarbeidelse i US GAAP, eller godta en avstemming mellom det aktuelle regnskapet og US GAAP. Etter hvert valgte SEC den mer smidige avstemmingsløsningen, men med utbredelsen av IFRS fikk problemstillingen økt aktualitet. Siden det er en god del likheter FASB- og IASB-standardene imellom, og det arbeides med konvergens, reiser dette også spørsmålet om det er nødvendig å opprettholde kravet om avstemming til US GAAP for rapportering som skjer i IFRS. Det vil si spørsmålet om IFRS skal godkjennes som grunnlag for rapporteringen til SEC, på visse betingelser. Dette reiser en enda mer dramatisk problemstilling. Når nå først noen kan rapportere i IFRS, burde det ikke da åpnes for dette for alle som ønsker det?
Spørsmålet om IFRS-rapportering til SEC, uten avstemming i forhold til US GAAP, ble våren 2005 gjennomgått på en utdypende måte av SECs hovedansvarlige for regnskap Donald T. Nicolaisen (Chief Accountant sept. 2003 til okt. 2005). Analysen er meget omfattende, og tar opp mye av det som finnes av spørsmål vedrørende IFRS og US GAAP. Analysen, som ikke uten videre står for SECs offisielle syn, men utrykker forfatterens synspunkter, er akademisk i sin form og ble også gitt en akademisk publisering, jf. Nicolaisen (2005). Nicolaisen er ikke helt spesifikk når det gjelder tiltakene, og om adgangen til å rapportere i henhold til IFRS tenker han seg at dette kommer et stykke frem i tid. Veien fremover omtales som et veikart.
Med Christopher Cox (28. Chairman fra aug. 2005 til jan. 2009) fikk SEC en ny leder, som skulle vise seg å være både initiativrik og pågående. Han hadde en mangeårig tung bakgrunn som republikansk politiker og presidentrådgiver (Reagan). I det meste av funksjonsperioden til Cox var funksjonen som SECs hovedansvarlige for regnskap dekket av Conrad W. Hewitt (Chief Accountant aug. 2006 til jan. 2009), som imidlertid synes å ha spilt en mindre fremtredende rolle. I november 2007 blir kravet om den omtalte avstemming med US GAAP frafalt for SEC-rapporteringspliktige med regnskap avgitt i henhold til IFRS som godkjent av IASB. Samtidig annonseres det at en umiddelbart også vil gå videre og se på andre sider av spørsmålene omkring IFRS.
Fra konvergens og tilpasning til overgang
Resultatene av det annonserte arbeidet med å se nærmere på spørsmålene vedrørende IFRS kommer forbausende raskt. Formann Cox må ha gått løs på utfordringene som en hærfører. Det er en utbredt oppfatning at bortfallet av kravet om avstemming av regnskapene til FPIer basert på IFRS, skjedde på en overraskende og ekstraordinær måte. Allerede den 27. august 2008, og etter formell SEC behandling samme dag, annonseres et nytt veikart som i realiteten går ut på at en gir opp å satse på konvergeringslinjen alene (med rent praktiske tilpasninger til IFRS), og satser på en full overgang til IFRS for USAs vedkommende. Dvs. at US GAAP slik vi kjenner regelverket, går over i historien. En går ut fra at dette er opplevd som både historisk og dramatisk, og det er videre åpenbart at det vil måtte komme innvendinger.
SECs veikart er et omfattende dokument, jf. SEC (2008). Sammenfattet er en i fremlegget opptatt av følgende:
En analyse av de amerikanske finansmarkedene sett i lys av utbredelsen av IFRS ellers i verden.
En midlertidig og begrenset adgang for amerikanske børsnoterte foretak til umiddelbart å benytte seg av IFRS, på visse vilkår og etter vurdering.
At den endelige stillingtaken, etter en nærmere og grundig vurdering, kommer i 2011 (blir det hele ikke noe av, må foretak som har benyttet seg av den midlertidige adgangen gå tilbake til US GAAP).
At en endelig overgang blir noe som kreves og ikke bare tillates, og at dette tidligst er mulig fra 2014.
Det er mange utfordringer vedrørende en overgang til IFRS som SEC unnlater å ta opp. Noen av utfordringene er formulert som spørsmål uten at en tar stilling til hva svaret bør være. En ting som synes klart, er imidlertid at overgangen vil kreve mye av alle som driver med regnskap og revisjon, og av undervisningssektoren. Det virker som om klarleggingen av det fulle omfang av hva dette medfører, er nokså foreløpig. Et meget viktig spørsmål dreier seg om hvordan overgangen vil berøre foretak som ikke er børsnotert (de rapporterer ikke til SEC), men som avlegger regnskap i henhold til US GAAP. Dette er ikke behandlet i det hele tatt.
President Obama «sets the stage»
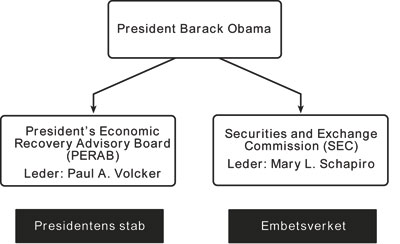
Interessant i vår sammenheng er at det siste presidentskiftet skjer på et tidspunkt da det er økende interesse for arbeidsoppgavene som ligger under SEC. Det er flere åpenbare grunner for dette, og det dreier seg om mye mer enn regnskap. Den nyvalgte President Obama tok umiddelbart fatt på utfordringene. Like etter presidentvalget annonserte den sittende lederen for SEC (Cox) at han hadde til hensikt å gå av i januar 2009, før utløpet av funksjonsperioden. Dette gjorde det mulig for Barack Obama å nominere en ny leder av SEC, og han gjorde dette før innsettelsen (20. januar 2009) som følge av ordningen med overgangsadministrasjon. Den 18. desember 2008 blir Mary L. Schapiro nominert som leder av SEC, og hun innsettes 26. januar 2009. Obama nøyde seg ikke med dette. Allerede i slutten av november 2008 annonserer Obama at han vil etablere et rådgivningsorgan direkte underlagt ham som skal kunne ta initiativ, bredt anlagt, i forhold til den finansielle sektoren og økonomien ellers. Dvs. at virksomheten til SEC faller inn under det organet kan være opptatt av. Organet, som er gitt navnet President’s Economic Recovery Advisory Board (PERAB), ble formelt opprettet 6. februar 2009. Den prominente og svært erfarne Paul A. Volcker er utpekt til å lede det nye organet. Med dette forholder den nyvalte presidenten seg til to organ i det videre arbeid med det SEC-leder Cox la opp til i sitt veikart, jf. illustrasjonen i det videre.
Mary Schapiro gir uttrykk for skepsis
Den nominerte lederen av SEC innkalles til senatshøring 15. januar 2009. Lite av høringen dreier seg om veikartet, men ved minst to anledninger gir Mary Schapiro klart uttrykk for hva hun mener om det som det er lagt opp til.
På et spørsmål i den amerikanske kongressen (jf. US Congress (2009), s. 21-22) fra Senator Jack Reed (Rhode Island) om hva hun vil gjøre når det gjelder internasjonale regnskapsstandarder, svarer hun:
«Jeg vil gå frem med betydelig grad av forsiktighet slik at vi ikke ved å sette opp farten kjører i grøfta. Det er ikke vanskelig å innse at enhetlige regnskapsregler verden over er av det gode, og at alle er enige om det. Enhetlige regler er et betydelig gode som gjør det mulig å sammenligne foretak verden over. Men når det er sagt, føler jeg meg ikke trygg på veikartet slik SEC er kommet med dette, og det er dette som nå er ute på høring. Mer generelt føler jeg meg også utrygg på IFRS. Dette regelverket er ikke så detaljert som de amerikanske standardene, og mye er overlatt til tolkninger. Selv om alle slutter opp om IFRS, er jeg av den oppfatning at vi fortsatt har problemer med lokale varianter.
Kostnadene ved å gå fra US GAAP til IFRS er betydelige, og jeg har sett anslag i størrelsesorden 30 millioner dollar for et amerikansk foretak. Vi befinner oss i en situasjon der en bør tenke svært nøye gjennom om det er meningsfullt å belaste amerikansk næringsliv med slike kostnader. Men min største bekymring går nok på spørsmålet om uavhengigheten til International Accounting Standards Board, og evnen til å holde orden på egen standardsettingsprosess. Vi står ganske enkelt overfor spørsmålet om ordentlighet i prosessen slik den er i dag. Jeg kan forsikre dere om at jeg kommer til å trekke pusten dypt, og omhyggelig se på hele området på nytt. Jeg kommer ikke til å føle meg bundet av det eksisterende veikartet som er ute på høring.»
Det er også anledning til å komme med skriftlig formulerte spørsmål og å få skriftlige svar. Senator Carl Levin (Michigan) benytter seg av denne muligheten, jf. US Congress (2009), p. 90. Det som er tatt med her, er hans spørsmål nr. 12.
«Sittende SEC leder Christopher Cox går inn for at SEC tillater amerikanske børsnoterte foretak å benytte de internasjonale regnskapsstandardene (IFRS) til International Accounting Standards Board (IASB) når de utarbeider finansregnskapene sine, i stedet for alminnelig akseptert amerikansk god regnskapsskikk (US GAAP). [.] Tror du at Sarbanes-Oxley loven tillater at SEC overfører utviklingen av amerikanske regnskapsstandarder til IASB? Dersom dette er tilfellet, vil du ta initiativ som går i en slik retning?»
Svaret fra Shapiro var:
«Det er av avgjørende betydning at de internasjonale regnskapsstandardene videreutvikles på en måte som er slik at de ikke utvannes og svekkes. Amerikanske investorer fortjener og forventer en finansiell rapportering av høy kvalitet som sikrer åpenhet og transparens. I tillegg må standardsetteren være uavhengig og gjort fri fra politiske påtrykksmuligheter, og organet må få tilstrekkelig med ressurser til å være en sterk vakthund. I dag er det ikke åpenbart at IASB tilfredsstiller kravene, og jeg er ikke villig til overføre standardsetting, eller annet ansvar forbundet med dette, til IASB.»
De svært tilbakeholdende og nærmest avvisende merknadene til Schapiro ble selvfølgelig lagt merke til, og er tatt til inntekt for det syn at veikartet som presentert av Christopher Cox, ikke ville bli fulgt opp. En utsettelse av høringsfristen fra 19. februar 2009 til 20. april kunne også peke i den retning. Men, de refererte uttalelsene under høringen er noe SEC-leder Schapiro ikke kommer til å følge opp. Hun har et tett program som omfatter taler o.l., og etter en gjennomgang av relevant materiale sitter en igjen med det inntykk at hun bevisst unnlater å uttale seg om veikartet. Etter hvert er imidlertid dette ikke så åpenbart lenger, og nokså nylig i et innlegg på en IOSCO-konferanse (International Organization of Securities Commissions) i Basel 8. oktober 2009 uttaler hun følgende.
«Finanskrisen understreker betydningen av at en har og håndhever enhetlige og globale regnskapsstandarder av høy kvalitet. SEC har i den sammenhengen selvfølgelig spilt en ledende rolle, og føler seg fortsatt forpliktet i forhold til målet om globale regnskapsstandarder av høy kvalitet. Jeg tror imidlertid at vi står overfor noen utfordringer når vi nå skal se på det vi har fått av synspunkter på forrige års forslag til et veikart om internasjonale regnskapsstandarder i USA. Med slike tanker i bakhodet vil jeg denne høsten se nærmere på en plan for vårt arbeid videre med å følge opp forslagene i veikartet.
Det er en helt annen tone enn 15. januar. Det dette kan tyde på er at det også finnes andre krefter som stiller seg mer positive til veikartet, og at Schapiro har funnet ut at det ikke er mulig å stå i mot. Eller hun har skiftet syn av andre grunner.
Høsten 2009 hadde vi også en annen sak som ble avgjort på en måte som peker i retning av at SEC likevel ønsker å videreføre veikartet på en eller annen måte. Den sittende hovedansvarlige for regnskap i SEC gikk av i januar 2009, og samtidig (6. januar) ble James L. Kroeker plassert i stillingen som fungerende (acting) av formann Cox. I det videre lar imidlertid den endelige plassering av en person i stillingen vente på seg. Spekulasjonene har vært mange om hva Mary Schapiro ville gjøre. Leder Charles Niemeier for PCAOB (Public Company Accounting Oversight Board), som har ansvar for tilsynet med revisjonsforetakene, har vært et hett navn. Han er en erklært motstander av veikartet. Avklaringen kom 25. august 2009 da Kroeker blir endelig tilsatt i stillingen som SECs Chief Accountant, og Kroeker er assosiert med Cox og veikartet.
Presidentens mann, Paul Volcker
Som allerede antydet er det andre aktører på banen, og det er nærliggende å gå ut fra at PERAB er spesielt viktig i sammenhengen. Det er nevnt at organet ledes av Paul Volcker, som i stillingen som amerikansk sentralbanksjef 1979-87 regnes å være den som fikk satt en stopper for en tosifret inflasjon. Viktig i vår sammenheng er også posisjonen 2000-05 som leder av styret til IASC(F), dvs. the Trustees of the IASC Foundation (overbygningen til IASB). En merker seg videre at Volcker er født i 1927, og altså 82 år gammel i september 2009. I USA er ikke dette så helt uvanlig, det finnes ingen tvungen pensjonsalder, og mange av de gamle «høvdingene» jobber til de bokstavelig talt stuper.
Bombastiske erklæringer er ikke hans form, og bare i svært forsiktige vendinger kommenterte han Schapiros 15. januar-uttalelser. Så langt det har vært mulig å bringe dette på det rene, var det først på AICPA-samlingen i NYC 29. (og 30.) oktober 2009 at han uttalte seg på en mer entydig måte om veikartet. Det kan imidlertid godt tenkes at «alle» likevel har visst hva han mente. To «klipp» fra presseomtalen er tatt med her.
«Rådgiver for President Obama og leder for President’s Economic Recovery Advisory Board, Paul Volcker, var nylig foredragsholder på en konferanse arrangert av den amerikanske revisorforeningen (AICPA). Han hadde synspunkter på uavhengighet og politisk styring. Spurt om han antok at det som kom fra G-20 ville påvirke SEC på regnskapsområdet var svaret at «jeg håper det.» Volcker ga uttrykk for at han ikke så noe motsetningsforhold mellom uavhengighet i standardsetterarbeidet, og det å lytte til hva ledere på en global arena hadde å si om den globale økonomiske situasjon.»
Videre har vi det neste «klippet» i det følgende.
«Volcker, tidligere leder for den amerikanske sentralbanken og leder for organet som etablerte IASB, ga uttrykk for at han håpet IASB og FASB var på god vei mot samordning av regnskapsstandardene sine. Svært klart ga han uttrykk for at det i debatten om regnskapsstandarder var på tide å legge amerikansk overmot til side. Han sa videre at tiden for å påstå at kvaliteten til de internasjonale regnskapsstandardene ikke kunne måle seg med de amerikanske, fordi de internasjonale er såkalt prinsippbasert, var over. «Made in America» er ikke nødvendigvis det som er det perfekte, og vår tilnærming er ikke nødvendigvis det som er av det gode for verden ellers, sa Volcker.»
I det første «klippet» som refererer Volcker, vises det til G-20, som har vært opptatt av behovet for internasjonale regnskapsstandarder i flere sammenhenger. På et møte i Pittsburg 24. og 25. september 2009 ble spørsmålet om internasjonale regnskapsstandarder berørt, og i det offisielle kommunikeet fra møtet er dette omtalt på følgende måte (paragraf 14):
«De internasjonale regnskapsorganene oppfordres til økt innsats i arbeidet mot en enkelt global regnskapsstandard av høy kvalitet. Dette bør skje innenfor rammen av en uavhengig standardsettingsprosess, og slik at konvergeringsarbeidet avsluttes i juni 2011 som forutsatt. International Accounting Standards Board (IASB) må videreutvikles som organ slik at berørte parter blir trukket mer med.»
Dette er heller forsiktig og muligens en skuffelse. En merker seg videre at det ikke er sagt noe om USAs intensjoner, eller hva USA bør gjøre. I det første «klippet» hentet fra omtalen av Volcker er det imidlertid klart at han støtter IASB i ett og alt. I det neste «klippet» der Volcker refereres, er han svært klar på en annen måte, og det han ganske enkelt sier er at de amerikanske retningslinjene (US GAAP) «ikke er gode nok». Dette kan ikke oppfattes som noe annet enn en uttrykt støtte til et videreført veikart.
Vurdering
Gjennomgangen ovenfor av enkelte viktige hendelser utover i året 2009 taler for at det ikke er riktig å konkludere at SECs og formann Cox’ veikart er lagt på is. En går ut fra at Volcker er viktig i sammenhengen, og at han er positiv. En viss avklaring har antakelig funnet sted på «kammerset» uten at partene (dvs. særlig SEC/Schapiro og PERAB/Volcker) har sett seg tjent med bombastiske uttalelser. AICPA-samlingen 29. og 30. oktober 2009 ble avviklet med sentrale aktører til stede, og på en måte som forutsetter et videreført veikart. Siden samlingen var planlagt og annonsert i god tid før sommerferien, tar en det for gitt at det var klart hvor landet lå før dette. Både Volcker og Kroeker, og også lederne for FASB og IASB, samt mange andre fremtredende regnskapsfolk støttet opp om en videreføring. Innlegget til SECs hovedansvarlige for regnskap James Kroeker ble selvfølgelig imøtesett med særlig interesse. Han var heller forsiktig, men ga uttrykk for at det var mange av høringsuttalelsene som var positive til veikartet.
Det er grunn til å avvente den videre utviklingen med en viss spenning. Ut fra den analysen som er foretatt, og forsøket på å gripe et «stemningsbilde», er denne kommentator kommet til at det er mulig å bytte ut et eventuelt spørsmålstegn i overskriften med utropstegn. Dette til tross for at det mer formelt ikke er kommet noen avklaring fra SEC av en mer endelig art. Så langt, og i skrivende stund (ultimo januar 2010), er i realiteten Kroekers forsiktige uttalelser på den omtalte AICPA-samlingen blitt gjentatt. I tillegg har en merket seg en gjennomgang av utfordringer Schapiro kom med 20. januar 2010. Det påfallende er at spørsmålene vedrørende veikartet ikke er berørt, og vi venter dermed på det videre med spenning.* Et stykke på vei ble spenningen utløst 24. februar 2010 da SEC annonserte hvordan en har til hensikt å gå videre med veikartet, jf. SEC (2010). Arbeidet med veikartet skal føres videre, men det konstateres at en ikke er klar til å ta en beslutning om overgang til IFRS nå. Som påpekt av forfatteren er spørsmålet om overgang ikke utredet på en tilskrekkelig måte i SEC-leder Cox’ veikart, og behovet for en mer fullstendig klargjøring av alle sider av saken blir da også understreket av SEC. Etter en grundig gjenomgang vil en være klar til å ta den eventuelle beslutning om overgangen til IFRS i 2011. Antakelsen er at det vil gå 4-5 år til overgangen er gjennomført. Forfatteren antar at det som nå er annonsert ikke endrer den analysen som er presentert. For øvrig vises det til oppdaterende kommentar om det SEC kom med 24. februar av Steinar Sars Kvifte i denne utgaven av Revisjon og regnskap.
Avslutning
En overgang til IFRS med en avvikling av US GAAP er et enormt prosjekt. Det er helt klart at dette ikke er ønsket velkommen av alle. Det er heller overraskende at dette virkelig kommer, og at det skjer med den tidvise «punch» som er observert. Det er to viktige grunner til at det går i retning av IFRS i USA. For det første en erkjennelse av at US GAAP kanskje likevel ikke er så ufeilbart og strålende som en har tenkt seg. For det andre har vi den omstendighet at verden ellers går i retning av IFRS, og faren for at dette kan gjøre USA mindre attraktivt dersom en ikke satser på IFRS. Det første momentet ble understreket i en kort samtale forfatteren hadde med FASB-leder Robert H. Herz (som en tar seg den frihet å gjengi oversatt her). «Blir det ikke en håpløs oppgave å forlate 25 000 sider med regulering og erstatte dette med IFRS?» Herz: «Vi har ryddet opp og det er nå bare 13 000 sider!» «Ja men, dette er fortsatt en kjempeoppgave?» Herz: «Overgangen til IFRS i USA er bare en helt nødvendig videre ‘clean-up’!»
Fremmarsjen til IFRS, og regelverkets dominerende stilling, er ikke noe som bare vekker glede og begeistring. Reguleringsregimet bryter på fundamentale måter med hevdvunne prinsipper som f.eks. vår egen norske regnskapslovgivning er tuftet på, jf. bl.a. Atle Johnsen (1993). Grunnleggende spørsmål vedrørende hvordan et reguleringsregime bør innrettes, er en gjenganger i den faglige diskusjonen internasjonalt, og diskusjonen har tatt seg opp i det siste. Spenningene på fagområdet er noe vi tilsynelatende må leve med også i det videre, men det må være lov til å undres over hvordan fagområdet finansregnskap så ut dersom det var enighet om det helt grunnleggende.
Referanser:
Johnsen, A. (1993): «Accounting Regulation in Norway.» European Accounting Review, Vol. 3, pp. 617-626.
Nicolaisen, D.T. (2005): «A Securities Regulator Looks at Convergence.» Northwestern Journal of International Law and Business, Vol. 25 (Spring 2005), pp. 661-686.
SEC (2008): Roadmap for the Potential Use of Financial Statements Prepared in Accordance With International Financial Reporting Standards by U.S. Issuers. Federal Register, Vol. 73 No. 226, November 21 2008.
SEC (2010): Commission Statement in Support of Convergence and Global Accounting Standards. Release NOS. 33-9109 av 24. februar 2010.
US Congress (2009): Hearing before the Committee on Banking, Housing, and Urban Affairs, United States Senate One Hundred Eleventh Congress, on Nomination of Mary Schapiro, of New York, Chairman-Designate, Securities and Exchange Commission. January 15 2009. U.S. Government Printing Office, Washington.


