


IFRS 9 - ny standard for finansielle instrumenter
I denne del II av artikkelen tar vi for oss IASBs tentative beslutninger knyttet til gjenstående deler av arbeidet som omfatter amortisert kost og nedskrivninger, klassifisering og måling av finansielle forpliktelser, sikring, fjerning av finansielle instrumenter fra balansen og skillet mellom instrumenter som er egenkapital og instrumenter som er forpliktelser.
Del I av denne artikkelen omhandlet IFRS 9 om klassifisering og måling av finansielle eiendeler. Den delen av IFRS 9 Finansielle instrumenter som kom ut i november 2009, var første del av IASBs arbeid med å lage en ny helhetlig standard for finansielle instrumenter.
I arbeidet med å erstatte reglene for finansielle instrumenter har IASB i hovedsak valgt å dele prosjektet opp i tre separate faser. I november 2009 ga IASB ut IFRS 9 som avsluttet arbeidet om klassifisering og måling av finansielle eiendeler. Virkeområdet til IFRS 9 dekker imidlertid ikke finansielle forpliktelser, og som en følge av dette har derfor IASB etter utgivelsen jobbet spesifikt med klassifisering og måling av finansielle forpliktelser, slik at man kan få avsluttet fase 1 i sin helhet. Temaet ble sist diskutert sammen med FASB på et av fellesmøtene i februar, og i løpet av første kvartal 2010 vil et høringsutkast være på plass.
I del I av denne artikkelen gjorde vi i stor grad rede for tidsplanen for arbeidet med fase 2 som er knyttet til amortisert kost og nedskrivninger, og det eneste som er nytt, ut over at alle prosjekter hos IASB har en lei tendens til å bli litt forsinket i forhold til tidlige planer, er at det opprettede ekspertpanelet har møttes ved to anledninger. At denne delen av prosjektet har fått særlig oppmerksomhet, går frem av at EFRAG og European Federation of Accountants (FEE) har utgitt egne dokumenter som skal være med å gi høringsinstansene en felles forståelse og et bedre beslutningsgrunnlag knyttet til høringsutkastet som ble utgitt i november.
I januar i år tok IASB og FASB sammen opp arbeidet med fase 3 på sikringsbokføring. Første punktet på agendaen var å fastsette tidsplanen og omfanget til prosjektet. Det ble bestemt at det skal gjøres en helhetlig gjennomgang av prinsippene og reglene, men som en følge av de strenge tidsfristene styrene jobber under for tiden, ble det bestemt at arbeidet skal deles opp i to deler. Først vil man behandle sikring av finansielle sikringsobjekter og spørsmål relatert til IASBs endelige beslutninger knyttet til klassifisering og måling. Dette arbeidet vil resultere i utgivelsen av et høringsutkast i løpet av mars-april 2010. Deretter vil man ta for seg spørsmål knyttet til sikring av ikke-finansielle objekter og porteføljesikring i løpet av første halvår 2010. En ny standard for sikring er forventet mot slutten av 2010 eller i 1. kv. 2011.
Amortisert kost og nedskrivninger
I arbeidet med å komme frem til en ny nedskrivningsmodell har IASB arbeidet med ulike modeller, herunder den nåværende modellen med inntrådte tap, en virkelig verdi-modell og en modell med dynamiske avsetninger. I høringsutkastet som ble gitt ut 5. november 2009 valgte imidlertid IASB å falle ned på en forventet tapsmodell. Grunnen til at IASB ikke gikk videre med den nåværende modellen, var de svakhetene som ble svært tydelige under finanskrisen, herunder at den fører til en overvurdering av renteinntekten og at den resultatfører tap for sent* IASB 2009a BC 11.. Begrunnelsen for å forkaste virkelig verdi-modellen var at IASB mente at modellen ikke var konsistent med et kostbasert måleattributt som amortisert kost og at den dermed ville være med på å øke kompleksiteten til en fremtidig standard* IASB 2009a BC 15.. Den siste modellen som kjennetegnes ved at man i gode tider avsetter en «reserve» som skal løses opp og dempe tapseffektene i tider hvor selskaper opplever store tap, ble forkastet med det argument at den bruker statistisk informasjon til å bygge opp avsetninger som ikke nødvendigvis gjenspeiler fremtidige tap* IASB 2009a BC 22..
Forventet tapsmodell
Den nåværende modellen basert på inntrådte tap krever, for at det skal kunne foretas en nedskrivning, at det må identifiseres ett eller flere objektive bevis på at en eller flere tapshendelser har inntrådt, etter første gangs balanseføring av eiendelen, som har negativ innvirkning på de fremtidige kontantstrømmene. Den foreslåtte modellen går derimot bort i fra en slik terskel for nedskrivning og foreslår at man fanger opp nedskrivninger ved at de forventede kontantstrømmene blir justert løpende, også for forventede kredittap. Selskaper vil derfor i de fleste tilfeller resultatføre tap tidligere enn i den nåværende modellen og på den måten unngå at forventede tap først resultatføres når den utløsende tapshendelsen er identifisert. Ved å estimere forventede tap allerede på første tidspunktet for balanseføring, vil bokført verdi løpende ta høyde for disse tapene, og et selskap vil kun resultatføre en nedskrivning eller en reversering av en resultatført nedskrivning dersom forventningen til de faktiske tapene avviker fra de opprinnelige forventningene. En nedskrivning vil da fremkomme som differansen mellom eiendelens balanseførte verdi og nåverdien av eiendelens forventede kontantstrømmer neddiskontert med den finansielle eiendelens internrente. Dreier det seg om et fast renteinstrument, vil det være den opprinnelige internrenten som skal benyttes, mens det for flytende renteinstrumenter er en internrente bestående av dagens spotrenter og en opprinnelig beregnet spread som skal benyttes. På denne måten vil det for alle finansielle eiendeler være slik at endringene i estimatet på fremtidige kontantstrømmer ikke påvirker internrenten, men kun bokført verdi.
Der man i den gjeldende modellen krever en objektiv indikasjon/objektivt bevis på at tapet er redusert for å foreta en reversering, vil man i den foreslåtte modellen få en automatisk reversering av tapet ved at de forventede kontantstrømmene justeres løpende.
I den gjeldende modellen kan et selskap velge å føre nedskrivninger enten direkte mot den finansielle eiendelen som nedskrives eller mot en avsetningskonto. Slik forslaget til ny modell fremkommer i høringsutkastet, kreves det imidlertid at enheten benytter en avsetningskonto som presenteres netto og som føres mot den finansielle eiendelen først når denne fjernes fra balansen.
Eksempel: Fastrentelån
Anta at en bank den 1.1.2009 utsteder 10 like usikrede fastrentelån med samlet pålydende 1 000 000, med en rente på 7 %. Hovedstolen skal tilbakebetales i sin helhet etter 3 år, det vil si i slutten av 2011. For å oppnå en tilfredsstillende kapitaldekning har banken finansiert lånene med 100 % egenkapital. I starten av 2009 forventer banken at man vil få henholdsvis 100 %, 97 % og 93 % av de kontraktsfestede kontantstrømmene* I eksemplet er det benyttet punktestimat på en samlet sannsynlighet basert på data hentet fra en portefølje. I praksis må det antas at estimater for kontantstrøm fra enkeltlån i stor grad må baseres på forventinger til en portefølje. Alternativt kunne forventingene pr. 1.1.2009 vært beskrevet som at banken med 100 % sannsynlighet forventet å få all kontraktsfestet kontantstrøm pr.31.12.2009, med 97 % sannsynlighet forventet å få all kontraktsfestet kontantstrøm pr. 31.12.2010 og med 3 % sannsynlighet ikke å få noen kontantstrøm pr. 31.12.2010. Gitt at banken får en kontantstrøm pr. 31.12.2010, antar banken at det er en 95,94 % sannsynlighet for at all kontraktsfestet kontantstrøm kommer pr. 31.12.2011 og 4,06 % sannsynlighet for at det ikke blir noen kontantstrøm pr. 31.12.2011 eller senere. Gitt at banken ikke får en kontantstrøm pr. 31.12.2010, antar banken at det er en 1,81 % sannsynlighet for at banken mottar all kontraktsfestet kontantstrøm inklusiv 10 % forsinkelsesrente på forfalt rentebetaling pr. 31.12.2011 og en 98,19 % sannsynlighet for at det ikke kommer noen mer kontantstrøm. i årene fremover. I løpet av løpetiden til lånene endrer imidlertid banken sine tapsestimater. I slutten av år 2009 legger banken til grunn større forventede tap, mens de i slutten av år 2010 forventer at tapene ikke blir så høye som først antatt. Det ses bort i fra transaksjonskostnader og skatt. Videre forutsettes det at de faktiske kontantstrømmene for inneværende år blir lik de estimerte.
Inndata |
|
Lånebeløp |
1 000 000 |
Nominell rente |
7,0 % |
Kontraktsfestet internrente |
7,0 % |
Forventet internrente |
4,585 % |
Tapsinformasjon |
2009 |
2010 |
2011 |
|
1.1.2009 |
||||
Forventet kontantstrøm i % |
100 % |
97 % |
93,12 % |
|
31.12.2009 |
||||
Forventet kontantstrøm i % |
100 % |
94 % |
84,60 % |
|
31.12.2010 |
||||
Forventet kontantstrøm i % |
100 % |
94 % |
89,30 % |
Kontantstrømsinformasjon |
2009 |
2010 |
2011 |
1.1.2009 |
|||
Kontraktsfestet kontantstrøm (rente) |
70 000 |
70 000 |
70 000 |
Kontraktsfestet kontantstrøm (hovedstol) |
1 000 000 |
||
Forventet kontantstrøm (rente) |
70 000 |
67 900 |
65 184 |
Forventet kontantstrøm (hovedstol) |
931 200 |
||
Amortisert kost |
1 000 000 |
||
31.12.2009 |
|||
Kontraktsfestet kontantstrøm (rente) |
70 000 |
70 000 |
|
Kontraktsfestet kontantstrøm (hovedstol) |
1 000 000 |
||
Forventet kontantstrøm (rente) |
65 800 |
59 220 |
|
Forventet kontantstrøm (hovedstol) |
846 000 |
||
Amortisert kost |
890 500 |
||
31.12.2010 |
|||
Kontraktsfestet kontantstrøm (rente) |
70 000 |
||
Kontraktsfestet kontantstrøm (hovedstol) |
1 000 000 |
||
Forventet kontantstrøm (rente) |
62 510 |
||
Forventet kontantstrøm (hovedstol) |
893 000 |
||
Amortisert kost |
913 618 |
Basert på informasjonen om de forventede tapene estimerer banken de forventede kontantstrømmene over levetiden til lånene. Disse danner igjen grunnlaget for beregning av den forventede internrenten som skal benyttes ved periodisering av renteinntekten.
Banken avsetter ikke for tapene i sin helhet i starten av 2009, men den bygger opp en avsetning over levetiden til hvert lån som skal tilsvare de forventede tapene i 2010 og 2011. Avsetningen bygges opp ved at den delen av den kontraktsfestede renten som kompenserer for forventet tap vurdert ved første gangs balanseføring, legges til avsetningskontoen. I 2009 avsettes det for eksempel 24 147 til avsetningskontoen, beregnet som differansen mellom kontraktsrenten (70 000) og den forventede effektive renten (45 853). Siden kontantstrømsestimatene justeres løpende, vil banken i tillegg justere avsetningskontoen for de negative og positive endringene i tapsestimatene som gjøres i henholdsvis 2009 og 2010. I 2009 gir dette en negativ effekt på 85 353. I tillegg til disse justeringene avskriver banken endelig konstaterte tap på lån mot denne kontoen og ikke direkte mot lånene.
Amortisert kost - forventet kontantstrøm |
||||
1.1.2009 |
2009 |
2010 |
2011 |
|
IB amortisert kost |
1 000 000 |
975 853 |
952 700 |
|
Effektiv rente |
45 853 |
44 746 |
43 684 |
|
Kontantstrøm |
70 000 |
67 900 |
996 384 |
|
UB amortisert kost før estimat endring |
975 853 |
952 700 |
- |
|
Estimat endring |
- |
- |
- |
|
UB amortisert kost |
975 853 |
952 700 |
- |
|
31.12.2009 |
||||
IB amortisert kost |
1 000 000 |
890 500 |
865 532 |
|
Effektiv rente |
45 853 |
40 832 |
39 688 |
|
Kontantstrøm |
70 000 |
65 800 |
905 220 |
|
UB amortisert kost før estimat endring |
975 853 |
865 532 |
- |
|
Estimat endring |
85 353 |
- |
- |
|
UB amortisert kost |
890 500 |
865 532 |
- |
|
31.12.2010 |
||||
IB amortisert kost |
890 500 |
913 618 |
||
Effektiv rente |
40 832 |
41 892 |
||
Kontantstrøm |
65 800 |
955 510 |
||
UB amortisert kost før estimat endring |
865 532 |
- |
||
Estimat endring |
(48 085) |
- |
||
UB amortisert kost |
913 618 |
- |
||
31.12.2011 |
||||
IB amortisert kost |
913 618 |
|||
Effektiv rente |
41 892 |
|||
Kontantstrøm |
955 510 |
|||
UB amortisert kost før estimat endring |
- |
|||
Estimat endring |
- |
|||
UB amortisert kost |
- |
|||
Avsetningskonto |
2009 |
2010 |
2011 |
Avsetninger i starten av året |
- |
109 500 |
86 382 |
Økning som følge av allokering av initielle forventede kredittap |
24 147 |
29 168 |
28 108 |
Økning som følge av endringer i estimater på forventede tap |
85 353 |
||
Reduksjon som følge av endringer i estimater på forventede tap |
48 085 |
||
Tapsavskrivninger |
4 200 |
114 490 |
|
Avsetninger i slutten av året |
109 500 |
86 382 |
- |
Resultatregnskap |
2009 |
2010 |
2011 |
Kontraktsfestet renteinntekt |
70 000 |
70 000 |
70 000 |
Allokering av forventede tap ved førstegangsmåling |
24 147 |
29 168 |
28 108 |
Kredittjustert renteinntekt |
45 853 |
40 832 |
41 892 |
Endring i forventninger |
(85 353) |
48 085 |
- |
Rentekostnad |
|||
Resultat før skattekostnad |
(39 500) |
88 918 |
41 892 |
Balanse |
2009 |
2010 |
2011 |
Utlån |
890 500 |
913 618 |
- |
Kontanter |
70 000 |
135 800 |
1 091 310 |
Sum eiendeler |
960 500 |
1 049 418 |
1 091 310 |
Egenkapital |
960 500 |
1 049 418 |
1 091 310 |
Sum EK og gjeld |
960 500 |
1 049 418 |
1 091 310 |
Presentasjon
Renter på en finansiell eiendel består i hovedsak av en del som skal kompensere for tidsverdien av penger og en annen som skal kompensere for forventede tap. I den foreslåtte modellen vil man skille ut den delen av renten som er knyttet til forventede tap og resultatføre en rente som er basert på instrumentets forventede effektive rente. På bakgrunn av at regnskapsinformasjon om renter blant annet danner grunnlag for presentasjonsmål for banker, foreslår høringsutkastet presentasjonsregler som vil gi mer transparent informasjon om de faktorene som påvirker renteinntekter og rentekostnader. Forslaget innebærer at et selskap ikke bare skal vise nettovirkningen av renter for perioden, men det skal i tillegg skille mellom kontraktsfestede renter, tapsforventninger ved første gangs måling og endringer i tapsforventninger. Høringsutkastet foreslår følgende oppstilling over renteinntekter og rentekostnader i resultatregnskapet:
Kontraktsfestet renteinntekt |
|
- |
Allokering av forventede tap ved førstegangsmåling |
= |
Kredittjustert renteinntekt |
+/- |
Effekt av endringer i forventninger |
Rentekostnad |
Noteopplysninger
IASB har fått en rekke tilbakemeldinger fra ulike interessenter knyttet til deres arbeid med nedskrivninger som har indikert at de må endre opplysningskravene knyttet til kredittrisikoen for finansielle eiendeler. Som en konsekvens av dette inneholder høringsutkastet forslag til en rekke kvalitative og kvantitative opplysningskrav. Målet er ifølge høringsutkastet at opplysningene skal sikre at regnskapsbrukerne kan vurdere den finansielle effekten av renteinntekter og rentekostnader og kredittkvaliteten på instrumentene som selskapet besitter.
Fordi fastsettelsen av amortisert kost krever at selskapets ledelse tar i bruk en rekke estimater og forutsetninger, krever høringsutkastet at det skal gis informasjon om de estimatene og eventuelle endringer i disse, som underbygger selskapets fastsettelse av amortisert kost. Høringsutkastet foreslår også at selskaper skal benytte en avsetningskonto for avsetninger for forventede tap og for hver periode vise en avstemming av denne kontoen som separat viser endringene som skyldes forventede tap ved første gangs måling, endringer i forventede tap og faktiske tap i løpet av perioden.
IFRS-rapporterende forsikringsselskaper gir i dag informasjon i sine regnskaper rundt usikre estimater ved at de sammenligner utviklingen i deres avsetninger med faktiske utfall* Se IFRS 4.39c.. På bakgrunn av at det også er knyttet stor usikkerhet til estimatene på forventede tap, foreslår IASB i høringsutkastet at det skal gis en tilsvarende oversikt som sammenligner utviklingen i avsetningene for forventede tap over tid med kumulative faktiske tap. I tillegg forslås det at selskaper som utarbeider informasjon om stresstesting for interne risikostyringsformål, skal oppgi denne i notene.
Når det gjelder opplysninger om kredittkvaliteten til selskapers finansielle eiendeler, fremgår det av høringsutkastet at selskaper skal foreta en avstemming av endringene i de nominelle beløpene til de eiendelene som er misligholdt (eiendeler som er forfalt med mer enn 90 dager) i løpet av perioden. Forslaget krever som et minimum at det deles opp i de endringene som:
skyldes at noen lån har blitt reklassifisert som misligholdte,
skyldes kjøp av misligholdte lån,
skyldes gjenvinning gjennom tvangsinndrevne instrumenter,
er forårsaket av at låntaker betaler,
skyldes reforhandlinger og
skyldes faktiske konstaterte tap.
I tillegg til disse informasjonskravene foreslås det at det skal gis tabellarisk informasjon som viser eiendelenes opphavs- og forfallsår.
Det kan være verdt å merke seg at selv om høringsutkastet viderefører konseptet med gruppevise vurderinger av kontantstrømmer så er det i høringsutkastet ikke eksplisitte krav til beskrivelse av inndelingen som er benyttet for gruppevise vurderinger av kontantstrømmer.
Klassifisering og måling av finansielle forpliktelser
Klassifisering og måling av finansielle forpliktelser har over lengre tid vært et kontroversielt tema, særlig som en følge av problemstillingene rundt behandlingen av egen kredittrisiko. De begrensningene som i dag er knyttet til virkelig verdi-opsjonen i IAS 39, ble blant annet innført etter at EU tilbake i 2004 ikke ville godkjenne standarden uten begrensninger i bruken av virkelig verdi-opsjonen på finansielle forpliktelser.
I arbeidet med klassifisering og måling av finansielle forpliktelser har IASB og FASB delt de finansielle forpliktelsene inn i tre kategorier i hovedsak ut i fra klassifiseringsbetingelsene som er brukt i IFRS 9. Man har imidlertid valgt å nyansere første betingelse ved å kreve at finansielle forpliktelser skal holdes for å betale de kontraktsfestede kontantstrømmene og andre betingelser ved å ta inn en vurdering av om kontantstrømsegenskapene er «vanilla», dvs. om egenskapene er alminnelige uten spesielle rente- eller andre betingelser. I tillegg har man også drøftet om man skal åpne for bruk av virkelig verdi-opsjonen, og i tilfelle hvordan disse forpliktelsene da skal måles.
Kategori (a) består av finansielle forpliktelser som ikke holdes for å betale de kontraktsfestede kontantstrømmene, for eksempel forpliktelser som er derivater og forpliktelser som er holdt for handelsformål. Disse forpliktelsene har IASB tentativt besluttet å måle til virkelig verdi over resultatet. Dette betyr at verdiendringer som skyldes endring i prising av egen kredittrisiko, presenteres sammen med andre verdiendringer på disse forpliktelsene i resultatet.
Kategori (b) består av finansielle forpliktelser som holdes for å betale de kontraktsfestede kontantstrømmene, men hvor de kontraktsfestede kontantstrømsegenskapene er «non-vanilla». I denne kategorien faller for eksempel en «equity-linked note» (obligasjon hvor avkastningen er påvirket av verdiendringer på (et) definert(e) egenkapitalinstrument(er)). For disse instrumentene har IASB tentativt besluttet å legge til grunn en utskillingstilnærming («bifurcation») som er basert på de samme betingelsene som i dag er gjeldende i IAS 39. Dette innebærer at man skal skille ut det innebygde derivatet fra vertskontrakten og behandle dette individuelt dersom følgende forhold er oppfylt:
de økonomiske karakteristika og risikoer av det innebygde derivatet er ikke nært relatert til de økonomiske karakteristika og risikoer av hovedkontrakten
et separat instrument med de samme betingelsene som det innebygde derivatet ville ha oppfylt definisjonen på et derivat, og
det sammensatte instrumentet blir ikke målt til virkelig verdi over resultatet.
Dersom utskilling kreves, vil det innebygde derivatet måles til virkelig verdi over resultatet, mens vertskontrakten vil bli målt til amortisert kost. I motsatt tilfelle vil hele kontrakten måles til amortisert kost.
Innenfor denne kategorien har imidlertid IASB besluttet at et selskap kan velge å benytte seg av virkelig verdi-opsjonen, dersom man oppfyller gjeldende betingelser under IAS 39. Litt forenklet vil en slik øremerking tillates enten dersom det finansielle instrumentet inneholder ett eller flere innebygde derivater som oppfyller visse betingelser* IAS 39.11A., eller dersom øremerkingen gir mer relevant informasjon* IAS 39.9.. Dersom et selskap velger å benytte seg av denne opsjonen, vil man måle hele den sammensatte kontrakten til virkelig verdi, men skille ut egen kredittrisiko og føre denne i utvidet resultat. Presentasjonsmessig vil dette fremkomme ved at man presenterer hele virkelig verdi-endringen i resultatet, men egen kredittrisiko skilles ut i utvidet resultat og har en motpost i resultatet. Beløpet som er ført i utvidet resultat, vil ikke bli resirkulert til resultatet når den finansielle forpliktelsen fjernes fra balansen.
Kategori (c) består av finansielle forpliktelser som holdes for å betale de kontraktsfestede kontantstrømmene, og hvor de kontraktsfestede kontantstrømsegenskapene er «vanilla». Dette gjelder for eksempel en helt alminnelig obligasjon uten spesielle rente- eller andre betingelser. Disse forpliktelsene har IASB tentativt besluttet å måle til amortisert kost, dersom ikke virkelig verdi-opsjonen er benyttet. Er dette tilfellet, vil man måle den finansielle forpliktelsen til virkelig verdi over resultatet og skille ut egen kredittrisiko og føre denne i utvidet resultat, med samme presentasjon som nevnt ovenfor.
I figuren på neste side gis det en overordnet oversikt over IASB sine tentative beslutninger knyttet til behandlingen av finansielle forpliktelser.
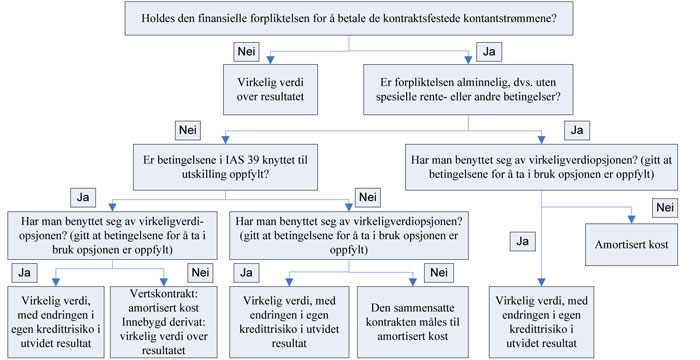
Ut i fra gjennomgangen ovenfor går det frem at finansielle forpliktelser i stor grad - foruten behandlingen under virkelig verdi-opsjonen* Fra møtenotatene i mars går det frem at IASB mest sannsynlig også vil fjerne pålitelighetsunntaket i IAS 39.46(c) knyttet til derivater som skal gjøres opp med unoterte egenkapitalinstrumenter. - følger de samme målekriteriene som i dagens regler i IAS 39. Det kan derfor stilles spørsmål ved hvorvidt de tentative beslutningene representerer en forenkling i forhold til dagens bestemmelser, noe som er en av hovedmålsetningene med IASBs prosjekt på finansielle instrumenter. IASB argumenterer imidlertid med at de tilbakemeldingene som er kommet på kompleksiteten i IAS 39, har vært knyttet til de mange kategoriene for finansielle eiendeler med tilhørende nedskrivningsmodeller, og ikke mot finansielle forpliktelser. I tillegg har man gjennom beslutningene opprettholdt IASBs langsiktige mål om å måle alle derivater til virkelig verdi.
Sikring
Til grunn for IASBs og FASBs arbeid på sikring ligger diskusjonsnotatet Reducing Complexity in Reporting Financial Instruments som ble utgitt av IASB i mars 2008* IASB 2008., samt FASB sitt høringsutkast på endringer i SFAS 133 Accounting for Derivative Instruments and Hedging Activities * FASB 2008. som ble utgitt i juni 2008. I møtenotatene fra januar fremgikk det at IASB og FASB ble presentert for sammendrag av høringssvarene på diskusjonsnotatet, høringsutkastet og kommentarer som stabene til IASB og FASB på dette tidspunktet hadde fått i deres foreløpige arbeid. Det som kjennetegnet mange av tilbakemeldingene, var at de påpekte mangelen på et «overarching principle» i dagens regler, og fra brukerne ble det ytret et ønske om å forstå de risikoene som et selskap står ovenfor og de risikostyringsstrategiene selskapet anvender for å styre disse. Av andre forhold som vil underbygge det videre arbeid, ble det særlig fokusert på hvilke sikringsrelasjoner som vil kvalifisere for sikringsbokføring, samt resultatføring og måling av effektivitet og ineffektivitet i sikringsrelasjoner.
I et av notatene som har dannet grunnlag for FASBs og IASBs tentative beslutninger har stabene til de to styrene fremlagt følgende som bakgrunn for den kompleksitet som i dag er gjeldende: «(...) complexity relating to hedge accounting does not arise from the fact that it is a departure from normal recognition and measurement principles but rather from the general recognition and measurement requirements and the rules-based design of the current hedge accounting model. This inevitably results in a set of rules that seem arbitrary at times. Under today’s requirements, in some situations some recognition and measurement principles can be overridden to ensure some risk management activities are reflected (by applying hedge accounting) but in other situations recognition and measurement principles cannot be overridden even if overriding the principles is needed to enable the entity to reflect its risk management activities* FASB og IASBa.25.».
På bakgrunn av dette har derfor IASB og FASB tentativt besluttet å arbeide for en prinsippbasert tilnærming som er underbygget av en overordnet målsetning som: «helps determine (a) when and how recognition and measurement principles can be overridden (ie when and how hedge accounting should be applied) and (b) how effective the risk management efforts are* FASB og IASBa.27.». Ut i fra denne målsetningen vil IASB og FASB videre utarbeide ytterligere prinsipper som underbygger denne målsetningen.
På de fellesmøtene som er gjennomført i februar, er det i stor grad sikringsobjekter som er blitt behandlet av IASB, herunder om man skal åpne for sikring av enkelte risikoelementer, om derivater skal kunne øremerkes som sikringsobjekt og om sikring av andel av nominelt beløp og ensidig risiko skal være tillatt.
Når det gjelder sikring av enkelte risikoelementer, har IASB tentativt besluttet at en sikringsmålsetning bør åpne for sikringsbokføring for risikoelementer i et finansielt sikringsobjekt.* IASB har også indikert at målsetningen og behandlingen av risikokomponenter skal gjelde for ikke-finansielle sikringsobjekter. I diskusjonene om hvilke risikokomponenter som skal kunne sikres, har IASB kommet frem til at man skal legge en prinsippbasert tilnærming til grunn som ikke lister opp mulige risikoelementer, men som i stedet bygger på kriterier som må vurderes skjønnsmessig i de enkelte tilfellene man står ovenfor. Når det gjelder hvilke kriterier som disse vurderingene skal bygge på, har IASB drøftet om man skal videreføre de gjeldende kriteriene i IAS 39 som åpner for å sikre en gitt risiko som er identifiserbar og målbar, men har tentativt besluttet å komme frem til nye kriterier.
Under gjeldende bestemmelser i IAS 39 kan et derivat kun være et sikringsobjekt i de tilfeller hvor en kjøpt opsjon blir sikret av en skrevet opsjon* IAS 39.AG 94.. Rasjonale for kun å åpne opp for denne begrensede sikringsrelasjonen har vært at derivater uansett skal måles til virkelig verdi, og at man således ikke trenger å fravike de generelle målereglene i IAS 39* IAS 39 IG F.2.1.. Denne argumentasjonen tar imidlertid ikke i betraktning at et derivat først kan være et sikringsinstrument, for deretter i kombinasjon med det opprinnelige sikringsobjektet bli ansett som et sammensatt sikringsobjekt i en økonomisk sikring. Ut i fra denne tankegangen har IASB kommet frem til at det generelt ikke skal være slik at derivater ikke skal kunne øremerkes som sikringsobjekter. Som en følge av at man fortsatt er på et tidlig stadium i prosjektet, har IASB tatt forbehold ved at man kan komme til å fatte beslutninger på andre områder som vil kunne begrense valgmulighetene for å øremerke derivater som sikringsobjekt.
IAS 39 åpner i dag for at man kan sikre en andel av et nominelt beløp eller en andel av virkelig verdi, gitt at man effektivt kan måle sikringseffektiviteten. Under IAS 39 kan man også sikre ensidig risiko, det vil si risiko for endringer i kontantstrømmer eller verdi over eller under et forhåndsspesifisert nivå. Dette kan for eksempel oppnås ved å skille ut egenverdien av en opsjon, å benytte denne som sikringsinstrument for økningen i prisen på et sikringsobjekt over et vist spesifisert nivå. Som en følge av at disse formene for sikring er mye anvendt i praksis, har IASB tentativt besluttet at man skal videreføre disse formene for sikring i den nye sikringsmodellen.
Før IASB og FASB forpliktet seg til å arbeide sammen mot en helhetlig løsning på sikring, hadde IASB fattet visse foreløpige beslutninger knyttet til en fremtidig sikringsmodell. Skulle de tentative beslutningene som ble gjort - som innebærer at man foreslo å erstatte reglene for verdisikring og ytterligere forenkle den eksisterende modellen for kontantstrømsikring - bli videreført, vil dette bety at IASB følger en kombinasjon av de alternativene for endringer på sikringsbokføring som ble presentert i diskusjonsnotatet i mars 2008* IASB drøftet følgende alternativer: (a) Eliminere gjeldende krav til sikringsbokføring (og mulig erstatte gjeldende regler for verdisikring) og (b) beholde og forenkle gjeldende krav til sikringsbokføring. . Forslaget til erstatning av reglene for verdisikring vil innebære at den effektive delen av virkelig verdi-endringen til sikringsinstrumentet blir ført i utvidet resultat, mens den ineffektive delen blir ført i resultatet. Videre innebærer forslaget at sikringsobjektet ikke vil bli justert for verdiendringer. IASB har også vurdert om den såkalte «lavest av testen» i IAS 39.96(a) - som sikrer at kumulative endringer i virkelig verdi på sikringsobjektet som overstiger kumulative endringer i virkelig verdi på sikringsinstrumentet ikke blir ført i resultatet - skal gjelde for verdisikring, men har kommet frem til at den ikke skal gjelde for denne typen sikring. Videre har IASB tentativt besluttet at det vil være mulig å velge finansielle instrumenter styrt av kontraktsfestede kontantstrømmer som sikringsobjekt i en verdisikring.
Fjerning av finansielle instrumenter fra balansen
Som beskrevet i Revisjon og Regnskap nr. 6 2009* Artikkel i Revisjon og Regnskap nr. 6 2009 av Lars I. Pettersen. fikk høringsutkastet fra mars 2009 hard medfart i høringsrunden. IASB har bestemt seg for ikke å gå videre med den foreslåtte modellen, men heller å arbeide med en modifisert versjon av den alternative modellen som ble presentert i mars. Det forventes et nytt høringsutkast i 2. kv. eller 3. kv. 2010 og en ferdigstillelse som stan-dard i 4. kv. 2010 eller 1. kv. 2011* Den etterfølgende beskrivelsen er basert på et «staff paper» offentliggjort til IASBs styremøte 18. mars 2010 (Derec-0310b05Dobs.pdf)..
Reglene for når en eiendel eller forpliktelse skal fjernes fra balansen, er viktige fordi de for instrumenter som ikke balanseføres til virkelig verdi, bestemmer når det skal foretas en beregning av gevinst eller tap. Hvis det oppstår en ny eiendel eller forpliktelse i forbindelse med fjerningen, så skal denne balanseføres til virkelig verdi og klassifiseres i forhold til reglene i IFRS 9 basert på forholdene ved første gangs balanseføring av den nye eiendelen eller forpliktelsen.
Den modellen som det nå arbeides med, tar utgangspunkt i det grunnleggende prinsippet at en balanseført eiendel eller forpliktelse skal fjernes fra balansen (for eventuelt å erstattes med en ny eiendel eller forpliktelse) når den balanseførte eiendelen eller forpliktelsen ikke lenger oppfyller definisjonen av en eiendel eller forpliktelse. For eiendeler kan modellen forenklet fremstilles som følger:
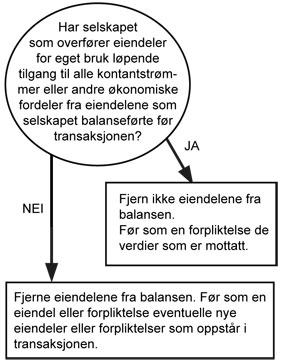
Dertil har IASB gjort foreløpige beslutninger* Foreløpige beslutninger beskriver beslutninger i forhold til innholdet i et høringsutkast og ikke en endelig standard. om at overføring av en relativ andel av kontantstrømmer fra en finansiell eiendel skal føre til fjerning av en relativ andel av den finansielle eiendelen fra balansen og at enkelte salg og tilbakekjøpsavtaler skal behandles som lån som ikke medfører fjerning fra balansen av det finansielle instrumentet som er «stilt som sikkerhet».
For instrumenter (derivater) som både kan være eiendeler eller forpliktelse, vil reglene for fjerning av eiendeler fra balansen kun gjelde dersom kontraktsmotparten har samtykket i overføringen.
Det er gjort en foreløpig beslutning om at økonomiske fordeler inkluderer både de finansielle og de ikke-finansielle delene av finansielle kontrakter med mindre de ikke-finansielle delene har blitt balanseført som egne eiendeler eller forpliktelser. Dette medfører at dersom ikke-finansielle deler av et finansielt instrument (for eksempel stemmeretten til en aksje) overføres, så skal instrumentet fjernes fra balansen i sin helhet for så å balanseføre et nytt finansielt instrument uten den overførte ikke-finansielle delen.
Som et unntak fra modellen skal salg hvor det samtidig med salget er inngått en tilbakekjøpsavtale, hvor selger har rett og plikt til å kjøpe tilbake det finansielle instrumentet eller et instrument som i det alt vesentligste er identisk til en fastsatt pris før instrumentet forfaller, behandles som lån med sikkerhetsstillelse. Disse kravene er i stor grad sammenfallende med kravene om effektiv kontroll i FASB Statement No 166.
For forpliktelser er det fattet en foreløpig beslutning om i stor grad teknisk å videreføre modellen fra IAS 39, men med indikerte betydelige endringer i fortolkning som gjør at langt flere reforhandlinger av lån medfører fjerning fra balansen. Dagens 10 %-regel knyttet til reforhandling av gjeld* Se IAS 39.AG62. foreslås fjernet. I stedet skal det som i dag legges vekt på om reforhandlingen har medført kvalitative forskjeller ved forpliktelsen. Indikatorer på kvalitative forskjeller vil inkludere reelle endringer i tidspunkter, størrelse eller sikkerhet for kontantstrømmer eller andre endringer som inkluderer: endring av valuta, bytte av rentebetingelser mellom faste eller flytende, endringer i sikkerhetsstillelser eller prioritering ved konkurs eller endringer i betinget rente eller tilbakebetalingsbetingelser.
Det er også viktig å merke seg at det er symmetri mellom behandling hos skyldner og fordringshaver slik at når en skyldner fjerner en forpliktelse fra balansen (og eventuelt balansefører en ny), så skal dette medføre en tilsvarende fjerning av en eiendel (og eventuell balanseføring av en ny) hos fordringshaver.
Samarbeidsprosjekt
De tentative beslutningene som er gjort rede for ovenfor, er i stor grad relatert til IASB, noe som forklares ved at FASB enten ikke har tatt stilling til området eller at det er forskjeller mellom de respektive styrenes holdepunkter. Det vil gå utover rammen for denne artikkelen å foreta en detaljert sammenligning mellom FASBs og IASBs tentative modeller på alle områder, men på bakgrunn av at dette er et samarbeidsprosjekt, er det interessant å se på hvor forskjellene er størst i skrivende stund. Dette fordi det vil kunne gi en indikasjon på hvor det eventuelt vil bli forskjeller mellom US GAAP og IFRS i fremtiden.
I likhet med IASB har FASB vurdert en rekke alternative nedskrivningsmodeller. FASB har imidlertid tentativt falt ned på en modell som avviker fra IASBs såkalte forventede tapsmodell. FASB har i stedet besluttet å justere den modellen som er gjeldende under standarden SFAS 114 Accounting by Creditors for Impairment of a Loan, noe som innebærer at man i motsetning til i dag skal resultatføre alle inntrådte kredittap, uavhengig av noen terskel* Den amerikanske standarden SFAS 114 Accounting by Creditors for Impairment of a Loan.(FASB Accounting Standards Codification Topic 310, Receivables. Subtopic 310-10, Receivables Overall og Subtopic 310-40, Troubled Debt Restructuring by Creditors) krever at et selskap skal resultatføre en nedskrivning dersom det, basert på nåværende informasjon og hendelser, er «probable» at kreditor ikke vil motta alle betalingene som er fastsatt i kontraktsvilkårene i låneavtalen. . Modellen innebærer videre at man vil vurdere all tilgjengelig informasjon om tidligere hendelser og eksisterende omstendigheter som indikerer at noen kontraktsfestede kontantstrømmer ikke forventes å bli mottatt, men man vil imidlertid ikke som i en forventet tapsmodell ta hensyn til fremtidige hendelser.
Slik FASBs modell på klassifisering og måling tentativt fremstår i dag, består den av tre klassifiseringskategorier: til virkelig verdi over resultatet, til virkelig verdi over utvidet resultat og amortisert kost. Måleattributtene som foreslås er som i IASBs modell amortisert kost og virkelig verdi, men FASB har i tillegg besluttet at man for såkalte «core deposits» skal legge til grunn en «remeasurement»-tilnærming* Dette måleattributtet er i hovedsak rettet mot banker og fremkommer som nåverdien av gjennomsnittlig innskudd over den implisitte løpetiden, diskontert med differansen mellom den alternative fundingrenten og en rente som tar hensyn til alle kostnader som går med til å behandle kundene. . Modellen avviker i hovedsak fra IFRS 9 ved at hensikten med kategoriseringsbetingelsene er å bestemme under hvilke omstendigheter det er passende å gå vekk fra måling til virkelig verdi over resultatet, noe som gjør virkelig verdi over resultatet til en «default»-kategori. I motsetning til under IFRS 9 har FASB tentativt besluttet at det ikke skal være adgang til å reklassifisere instrumenter ut av noen av de gjeldende kategoriene.
Når man skal fastsette om sammensatte kontrakter skal klassifiseres i kategorien til virkelig verdi over resultatet eller til virkelig verdi over utvidet resultat, har FASB tentativt besluttet at man skal legge til grunn de gjeldende reglene om utskilling av innebygde derivater i SFAS 133, Accounting for Derivative Instruments and Hedging Activities *. Sammensatte kontrakter hvor de innebygde derivatene må skilles ut under den gjeldende standarden, skal måles til virkelig verdi over resultatet. I de tilfellene hvor man kommer til at det innebygde derivatet ikke må skilles ut kan man, dersom man oppfyller betingelsene for å bli målt i kategorien til virkelig verdi over utvidet resultat, resultatføre en del av virkeligverdiendringen på den sammensatte kontrakten i utvidet resultat.
Når det gjelder IASBs og FASBs holdepunkter innenfor sikringsbokføring, avviker disse i hovedsak som en følge av at deres respektive klassifiserings- og målingsmodeller avviker på en rekke områder. Ser man på diskusjonene så langt, kan det virke som om FASB ønsker å forfølge en sikringsmodell som blant annet avviker fra IASBs tentative beslutning om å behandle verdisikring på tilsvarende måte som kontantstrømsikring.
Skillet mellom egenkapital og forpliktelser
IASB samarbeider også med FASB om å utarbeide en ny standard som skal definere skillet mellom forpliktelser og egenkapital. Formålet med dette arbeidet er å utarbeide en standard som gir et bedre skille mellom instrumenter som er egenkapital, og instrumenter som ikke er egenkapital, samt å gi lik regulering i IFRS og US GAAP. Dette har vært et langvarig prosjekt hvor IASB og FASB har arbeidet med mange mulige modeller og hvor de foreløpige beslutningene har svingt mye* For omtale av diskusjonsnotat utgitt i februar 2008, se artikkel i Revisjon og Regnskap nr. 4 2008 av Steinar Sars Kvifte.. Arbeidet synes nå å ha kommet et stykke fremover idet det nå foreligger et arbeidsutkast til et høringsutkast som kan forventes utgitt i 2. kv. 2010 med en 120 dagers høringsfrist og forventing om en standard i løpet av 1. halvår 2011.
Slik arbeidsutkastet til høringsutkastet står når dette skrives, så vil ikke endringene i forhold til dagens regler bli radikale for flertallet av norske selskaper. En første tolkning synes å indikere at noen flere instrumenter vil bli definert som egenkapital. Dog er det to forhold som bør trekkes frem da de representerer en endring til dagens praksis:
Alle transaksjonskostnader knyttet til egenkapitalinstrumenter skal kostnadsføres direkte.
Instrumenter som kan gjøres opp i egenkapitalinstrumenter, kan kun klassifiseres som egenkapital dersom utsteder på utstedelsestidspunktet og på hver etterfølgende balansedag mens instrumentet er utestående har legal rett (fullmakt) til å utstede det antall aksjer som er nødvendig for å gjøre opp kontrakten. Hvis slik fullmakt på et tidspunkt mangler, så kan ikke instrumentet senere reklassifiseres fra gjeld til egenkapital.
En nærmere gjennomgang av reglene for «kreditsiden» av balansen må avventes til de faktiske høringsutkastene til måling og presentasjon av finansielle forpliktelser, skillet mellom instrumenter som er egenkapital og instrumenter som ikke er egenkapital og fjerning av finansielle instrumenter fra balansen faktisk foreligger og kan sees i sammenheng.
Avslutning
Målet med denne artikkelen har vært å gi en oversikt over hvordan de nye reglene for behandling av finansielle instrumenter kan bli seende ut. IFRS 9 vil som fullstendig standard være obligatorisk fra 2013 eller 2014. IASB arbeider målbevist for å ferdigstille reglene før bytte av formann 1. juli 2011. Det er viktig for regnskapsprodusenter og regnskapsbrukere nå å engasjere seg i de høringsutkastene som gis ut i dette arbeidet, da det regelverket som nå utarbeides nok vil leve med oss i svært lang tid fremover.
Referanser
FASB og IASB 2009a. Agenda paper 4A 2 February 2010. The Accounting for Financial Instruments - Hedge Accounting. The Objektive of hedge accounting.
FASB 2008. Proposed Statement of Financial Accounting Standards. Accounting for Hedging Activities an amendment of FASB Statement NO. 133. Exposure Draft.
IASB 2008. Reducing Complexity in Reporting Financial Instruments. Discussion Paper. IASCF.
IASB 2009a. Financial Instruments: Amortised Cost and Impairment. Exposure Draft. IASCF.


