


Krav til revisors uavhengighet - noen praktiske tilfeller
Artikkelen tar for seg utvalgte saker der det er spørsmål om hvordan revisor skal forholde seg til uavhengighetsreglene. Den tar for seg spørsmål etter uavhengighetsreglene som kan oppstå når revisor har kontor i samme bygg som en regnskapsfører med felles klienter. Andre personforbindelser der disse kravene gjelder tilsvarende, omtales også. Artikkelen tar opp enkelte spørsmål om uavhengighet ved felles eierskap i selskaper. Videre omtales praktiske sider ved lovkravet om at revisor skal påse at honoraret fra en klient eller klientgruppe ikke utgjør en så stor del av revisors samlede honorarer at det er egnet til å påvirke eller reise tvil om revisors uavhengighet og objektivitet. Fordi spørsmålet har kommet opp på nytt i forbindelse med Revisorforeningens kvalitetskontroll, presenteres også spørsmålet om revisor ved en interkommunal revisjonsenhet (distriktsrevisjon) har adgang til å revidere kommunalt eide revisjonspliktige foretak. Spørsmålet er brakt inn for Finansdepartementet, men ikke avklart.
Kontor i samme bygg som regnskapsfører med felles klienter mv.
I en del tilfeller har revisorer kontor i samme bygg som en regnskapsfører. Det reiser i praksis en del spørsmål om når kravene til uavhengighet i denne sammenhengen er til hinder for at revisoren har felles klienter med regnskapsføreren.
Forholdet mellom revisor og regnskapsfører med felles klienter omfattes både av uavhengighetskravene i revisorloven § 4-1 annet ledd og § 4-7 tredje ledd. Etter revisorloven § 4-7 tredje ledd kan årsregnskap for en revisjonspliktig ikke revideres av den som har samarbeidsavtale med noen som utfører rådgivnings- eller andre tjenester dersom dette er egnet til å påvirke eller reise tvil om revisors uavhengighet og objektivitet. Med samarbeidsavtale i denne sammenhengen menes avtale om bruk av likelydende navn, deling av vesentlige faglige eller forretningsmessige ressurser og andre samarbeidsavtaler som er egnet til å påvirke eller reise tvil om revisors uavhengighet og objektivitet. Dette er presisert i revisorforskriften § 4-2. Etter revisorloven § 4-1 annet ledd kan årsregnskapet for revisjonspliktige ikke revideres av den som står i et samarbeids-, eller avhengighetsforhold til (nr. 1) noen som har ansvaret for eller deltar i utførelsen av den revisjonspliktiges regnskapsføring (nr. 5).
At revisor og regnskapsfører har kontorer i samme bygg, er i seg selv ikke til hinder for at revisor har felles klienter med regnskapsføreren.
Kontorfellesskap og annen bruk av felles fasiliteter
Revisor og regnskapsfører med kontorer i samme bygg vil normalt benytte felles fasiliteter og tjenester som er tilrettelagt i kontorbygget. Slike felles fasiliteter kan typisk være kontorlokaler, møtelokaler, vestibyle/inngangsparti, andre oppholdsrom, kantine, bad/toaletter, kontormaskiner, sentralbord, andre kontortjenester (sekretær mv.) og vask av kontorer og fellesområder. Om forholdet er til hinder for at revisor har felles klienter med regnskapsføreren, nærmere bestemt om forholdet utgjør en samarbeidsavtale eller et samarbeids- eller avhengighetsforhold, beror blant annet på den konkrete organiseringen av de felles fasilitetene.
Det fremgår både av loven selv og Kredittilsynets praksis at det ikke er noe vilkår om formalisering av samarbeidet. Samarbeid som har kommet i stand på en mer uformell måte er også omfattet. På den annen side gir både loven og Kredittilsynets praksis gode holdepunkter for at kravene til uavhengighet ikke er til hinder for at revisor og regnskapsfører med kontorer i samme bygg har felles klienter selv om de begge bruker de felles fasiliteter som utleier eller et driftsselskap stiller til disposisjon. Det vil f.eks. si at en revisor daglig kan bruke samme felles kantine og felles bad/toalett som regnskapsføreren og samtidig ha felles klienter med regnskapsføreren. Derimot kan revisor ikke ha felles klienter med regnskapsfører dersom revisor og regnskapsfører er med på å organisere driften, f.eks. der leietakerne i bygget står for anskaffelse av kantine- og rengjøringstjenester.
Det samme skillet må i prinsippet gjelde for bruk av andre felles fasiliteter i bygget. Her må en imidlertid være oppmerksom på at felles bruk av mer «intensive» kontorstøttefunksjoner, slik som sentralbord, kontormaskiner og i særdeleshet sekretær og annet kontorpersonale, i praksis oftere vil inkludere et formelt eller faktisk samarbeid om bruken av fasilitetene. Et kontorfellesskap vil normalt innebære en mer organisert form for samarbeid om slike kontorfunksjoner. Kredittilsynets har vurdert at kontorfellesskap mellom revisor og regnskapsbyrå er til hinder for at revisoren kan ha felles klienter med regnskapsbyrået* Se NOU 1997:9 s. 95.. Kredittilsynets praksis på området viser imidlertid at det skal mindre til enn et organisert kontorfellesskap. Et praktisk/teknisk samarbeid om enkelte funksjoner er nok, og det er ikke nødvendig at samarbeidet er synlig utad* Se «Revisorloven med kommentarer», Hans Cordt-Hansen, 3. utgave ved Henning A Siebke (DnR forlaget 2006), s. 133.. Revisor må vurdere om det er et tilfelle av ren felles bruk som ikke omfattes, eller om revisor, regnskapsfører og ev. andre brukere har organisert bruken seg i mellom på en slik måte at det må kalles et samarbeid som omfattes av uavhengighetskravene.
Eierskap i kontorbygg, eiendomsselskap eller driftsselskap
At enten klientens revisor eller regnskapsfører eier kontorbygget eller utleieselskapet, slik at revisoren direkte eller indirekte er utleier til eller leietaker hos regnskapsføreren, er ikke i seg selv et samarbeids- eller avhengighetsforhold som omfattes av uavhengighetskravene. Det må gjelde selv om både utleieren (revisoren eller regnskapsføreren) og leietakeren (den andre) også har kontorer i bygget. Etter forholdene kan revisor være økonomisk eller på annen måte avhengig av leieforholdet. I så fall kan ikke revisoren ha felles klienter med regnskapsføreren. Det kan f.eks. være tilfelle der revisoren er leietaker i regnskapsførerens kontorbygg, og lokaliseringen i akkurat disse kontorene er vesentlige for revisjonsvirksomheten. Et annet eksempel kan være der revisoren leier ut til regnskapsføreren på en god og langsiktig kontrakt i et vanskelig utleiemarked, og inntektene fra denne leiekontrakten er vesentlige for revisorens økonomi. Dersom ut-leieforholdet inkluderer «intensive» kontorstøttefunksjoner som revisoren bruker, må revisoren vurdere konkret om han eller hun i praksis er avhengig av å få tilgang til disse fra utleieren (avhengighetsforhold).
Dersom både klientens revisor og regnskapsfører har kontorer i samme bygg og samtidig er medeiere i kontorbygget, selskapet som eier eller leier ut kontorbygget eller selskapet som drifter eiendommen, må det normalt legges til grunn at eierskapet legger til rette for at begge får tilgang til kontorene og de kontorfasiliteter som selskapet leverer. I så fall utgjør det felles eierskapet et slik samarbeid som omfattes av uavhengighetskravene. I enkelte tilfeller driftes kontorfellesskap av et selskap som eies av deltakerne i fellesskapet. Revisor som er medeier i selskapet, kan da ikke ha felles klienter med en regnskapsfører som også er medeier. Nedenfor er et tilsvarende eksempel omtalt, der medeieren ikke var regnskapsfører, men styreleder, hos en revisjonsklient.
Personlige forbindelser - vennskap
Etter revisorloven § 4-1 første ledd kan revisor ikke revidere årsregnskapet til den revisjonspliktige dersom det foreligger særlige forhold som er egnet til å svekke tilliten til revisor. Bestemmelsen må anses å være til hinder for at revisor har felles klienter med en regnskapsfører som er en personlig venn av revisoren. Revisor og regnskapsfører med kontorer i samme bygg, kan bli godt kjent fordi de jobber nær hverandre, daglig spiser i samme kantine mv. Revisoren må da vurdere om forholdet har blitt såpass nært at vedkommende ikke kan ha felles klienter med regnskapsføreren.
Lignende forbindelser til andre enn regnskapsfører
Slike forbindelser som er nevnt ovenfor, kan revisor selvsagt også ha til andre enn regnskapsfører med felles klienter. Vurderingene ovenfor av forhold som utgjør «samarbeids- eller avhengighetsforhold» etter revisorloven § 4-1 annet ledd nr. 1, er etter loven også relevante for slike forbindelser med:
-revisjonsklienten selv, «den revisjonspliktige» (nr. 1),
-den som har eierandeler i, er innehaver av eller deltaker i det revisjonspliktige foretaket (nr. 2),
- den som har fordring eller gjeld hos den revisjonspliktige; det samme gjelder for sikkerhetsstillelse (nr. 3),
-den som er medlem eller varamedlem av den revisjonspliktiges styrende organer eller kontrollkomité, eller er daglig leder hos den revisjonspliktige (nr. 4), og
-også andre enn regnskapsfører som måtte ha ansvaret for eller delta i utførelsen av den revisjonspliktiges regnskapsføring eller utarbeidelse av årsberetningen, eller gi konkrete anbefalinger om vurdering av poster i årsregnskapet eller i oppgaver til offentlige myndigheter (nr. 5).
Revisorforeningen har vurdert en sak der revisor var medeier i et selskap som drev et kontorfellesskap. En av de andre eierne i selskapet som deltok i kontorfellesskapet, var styreleder i en av revisorens revisjonsklienter. På samme måte som nevnt ovenfor når det gjelder regnskapsfører med felles klienter, kan revisor her ikke revidere den aktuelle revisjonsklienten. Kontorfellesskap organisert gjennom et eget selskap utgjør et samarbeidsforhold etter loven på samme måte som annen organisering av kontorfellesskapet.
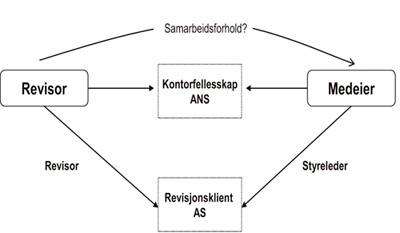
Denne saken gir også en inngang til å knytte noen kommentarer til andre spørsmål om samarbeids- og avhengighetsforhold som kan komme opp ved felles eierskap i selskaper.
Felles eierskap i selskaper
Felles eierskap i et selskap med personer som er nevnt foran, kan utgjøre et samarbeids- eller avhengighetsforhold etter revisorloven også i mange andre tilfeller enn når selskapet driver kontorfellesskap.
Felles eierskap i et selskap utgjør i seg selv ikke et samarbeids- eller avhengighetsforhold etter revisorloven § 4-1 annet ledd. Revisor må imidlertid være oppmerksom på at felles eierskap etter forholdene kan utgjøre et samarbeids- eller avhengighetsforhold etter loven. Eierandelen vil kunne ha betydning. Dersom revisor og en annen eier selskapet sammen med en halvpart på hver, må det normalt anses å utgjøre et samarbeidsforhold og ofte også et avhengighetsforhold. Eierandel er imidlertid ikke avgjørende. Eksempelet med et selskap som driver kontorfellesskap, vil etter min vurdering utgjøre et samarbeidsforhold etter revisorloven uavhengig av eierandelene. I dette tilfellet er det selskapets virksomhet med å tilrettelegge hensiktsmessige kontorfasiliteter for eierne, som utgjør samarbeidet. Også i andre tilfeller vil selskapets virksomhet kunne ha betydning. Den økonomiske betydningen for revisor av hans eller hennes investering i selskapet, vil også kunne ha betydning. Dersom investeringen har stor økonomisk betydning for revisor og den aktuelle medeieren har betydelig innflytelse i selskapet, vil det trekke i retning av at det foreligger et avhengighetsforhold.
Stort honorar fra en enkelt kilde
Etter revisorloven § 4-6 skal revisor påse at honoraret fra en klient, en gruppe samarbeidende klienter eller fra en og samme kilde ikke utgjør en så stor del av revisors samlede honorarer at det er egnet til å påvirke eller reise tvil om revisors uavhengighet og objektivitet.
Honoraret skal her omfatte honorar samlet for revisjon og eventuell rådgivning både i telleren (fra klienten eller klientgruppen) og nevneren (samlede honorarer).
Høyeste honorarandel i normaltilfellene
Noen fast prosentvis grense for hva som vil være en for stor andel av det samlede honoraret, er ikke lovfestet. Det fremgår av forarbeidene til loven at dette var et bevisst valg* NOU 1997:9 s. 129.. Gode grunner taler likevel for å ta utgangspunkt i en veiledende grense for hvilken andel som normalt vil være akseptabel etter bestemmelsen. Uten et slikt utgangspunkt vil det være praktisk vanskelig både å etterleve og håndheve kravet. I de danske reglene er det fastsatt en fast grense på 20 prosent over 5 år* Lov om godkendte revisorer og revisionsvirksomheder (revisorloven) nr 468 af 17/06/2008 § 26.. I forbindelse med vedtakelsen av en tilsvarende bestemmelse i NSRFs tidligere regler for god revisjonsskikk, ble det i en uttalelse fra NSRFs styre uttalt at «Normalt og som en veiledning må man kunne akseptere en 20 %-grense»* Revisorloven kommentarutgave, Hans Cordt-Hansen (Universitetsforlaget 1992) s. 52.. I Revisorforeningens kvalitetskontroll er det også lagt til grunn, som et utgangspunkt for en videre konkret vurdering, en grense på 20 prosent. Det vil si at det må foreligge særskilte forhold for å begrunne at en større andel er i samsvar med uavhengighetskravet eller at en lavere andel er i strid med kravet. Flere forhold kan ha betydning her, og enkelte slike forhold omtales nærmere nedenfor. Ut fra dette anser jeg at det forsvarlig kan legges til grunn en slik 20 prosentgrense som et utgangspunkt etter loven. I vurderingen av uavhengighet er det uansett nødvendig ikke å miste av syne det grunnleggende kravet om at honoraret ikke skal være egnet til å påvirke eller reise tvil om revisors uavhengighet og objektivitet.
Høyeste honorarandel når et revisjonsselskap har revisjonsoppdraget
Når et revisjonsselskap har revisjonsoppdraget, må uavhengighetskravet til høyeste honorarandel oppfylles både av revisjonsselskapet og av den ansvarlige revisoren på oppdraget. For revisjonsselskapet blir utgangspunktet for vurderingen det samme som nevnt foran. For den ansvarlige revisoren (oppdragsansvarlig partner) har fordelingen av overskudd mellom partnerne i revisjonsselskapet betydning. Der overskuddet ikke fordeles på grunnlag av hvor store inntekter hver partners klienter innbringer for revisjonsselskapet, vil utgangspunktet være at heller ikke partnerens uavhengighet påvirkes av størrelsen på honoraret fra denne klienten ut over den betydningen honoraret har for revisjonsselskapet samlet. På den annen side påvirkes revisors uavhengighet av størrelsen på honoraret fra egne klienter dersom fordelingen av overskudd helt eller delvis er basert på hvor store inntekter hver partners klienter innbringer for revisjonsselskapet. Dette må tas i betraktning ved vurderingen av om uavhengighetskravet er oppfylt for den aktuelle partneren. Der grunnlaget for fordelingen fullt ut er basert på inntektene fra egne klienter, må etter min vurdering uavhengighetskravet vurderes for den oppdragsansvarlige partneren som om vedkommende drev egen revisjonsvirksomhet.
Revisjonsvirksomheten på deltid
Der revisor driver revisjonsvirksomheten på deltid, typisk i en oppstartsfase eller nedtrappingsfase, vil en høyere honorarandel fra en kilde normalt være akseptabel. Hvor stor honorarandel som kan aksepteres i slike tilfeller, må vurderes opp mot den faktiske betydningen honorarinntektene fra større klienter har for revisoren. Grunnlaget for å akseptere enn høyere honorarandel for deltidsrevisorer, er at den relative betydningen av revisorens samlede honorarinntekter (nevneren) reduseres. Det vil ikke nødvendigvis alltid være tilfelle, og revisoren må vurdere konkret om den relative betydningen av hans eller hennes samlede honorarinntekter er lavere enn for en fulltidsrevisor. I mange tilfeller vil revisor antakelig forsvarlig kunne legge til grunn at den relative betydningen av revisorens samlede honorarinntekter er redusert forholdsmessig med graden av deltid. Det kan tilsi at det vil være forsvarlig å ta utgangspunkt i at også honorarandelen kan økes forholdsmessig, slik at en revisor som f.eks. driver revisjonsvirksomhet på halv tid kan ta utgangspunkt i en honorarandel opp mot 40 prosent. av samlede honorarer.
Behov for ekstraordinær oppfølging
I enkelte tilfeller medfører særskilte forhold hos en stor klient behov for ekstraordinær oppfølging av revisjonsoppdraget. Ekstraordinær oppfølging kan f.eks. være nødvendig i forbindelse med store og kompliserte transaksjoner, vesentlige endringer i bransjeforhold som revisjonsklienten er avhengig av, at nøkkelpersoner eller regnskapsfører slutter hos revisjonsklienten eller tilfeller av mislige forhold hos revisjonsklienten. I et slikt tilfelle må revisor både ha plikt og adgang til å gjøre det som er nødvendig for å gjennomføre en forsvarlig revisjon, uavhengig av om fakturerte timer øker slik at 20 prosent-grensen overskrides.
Dersom de særskilte forholdene og behovet for omfattende oppfølging av oppdraget vedvarer, må revisor si fra seg klienten eller treffe tiltak for å redusere honorarandelen. Revisor må vurdere om de forholdene som har gjort det nødvendig med mer arbeid på oppdraget, virkelig er av så ekstraordinær karakter at revisor med rimelighet kan forvente at fakturerte timer og honorarer vil komme ned igjen på et varig lavere nivå. I motsatt fall må tiltakene settes inn med en gang. Revisor må vurdere hvor lenge forholdene kan forventes å vare. Et eksempel kan være at revisjonsklienten foretar et oppkjøp av annen virksomhet, og oppkjøpet er av en størrelse eller kompleksitet som er klart uvanlig for denne klienten. Det kan være nødvendig å følge opp transaksjonen særskilt i revisjonsarbeidet slik at honorarandelen dermed kommer over 20 prosent. Dette er et midlertidig og særskilt forhold, og denne økningen av honorarandelen vil derfor normalt være akseptabel. Oppkjøpet kan også innebære at revisjonsklienten får en mer omfattende virksomhet og at det derfor er nødvendig med varig økte ressurser til revisjon. Denne økningen kan i seg selv medfører at honorarandelen blir for høy, slik at revisor må si fra seg revisjonsoppdraget eller treffe tiltak for å redusere honorarandelen.
Inntekt eller formue utenfor revisjonsvirksomheten
For en revisor som har inntekter utenfor revisjonsvirksomheten eller er formuende, kan inntektene fra en stor revisjonsklient ha mindre faktisk betydning for revisor. Ektefelles eller partners inntekter kan på tilsvarende måte redusere betydningen av honoraret fra en revisjonsklient. I NOU 1997:9 uttaler utvalget, som begrunnelse for ikke å lovfeste en fast prosentgrense, at «det vil skape en rekke tolkningsproblemer i praksis, f.eks. i situasjoner der revisor er revisor på deltid og har annet lønnet arbeid eller revisor kan sies å være økonomisk uavhengig grunnet sin formuesstilling slik at bortfall av et oppdrag, selv om han bare har f.eks. 3-4 klienter ikke betyr noe for han rent økonomisk.» Etter lovbestemmelsen er det imidlertid nødvendig ikke bare å vurdere den faktiske uavhengigheten, men også om forholdet er egnet til å reise tvil om uavhengigheten. Det tiliser at en andel vesentlig over utgangspunktet på 20 prosent, uansett ikke vil være akseptabel. I en sak, der revisor hadde store kapitalinntekter mv. utenfor revisjonsvirksomheten, har Revisorforeningen lagt til grunn at en honorarandel på om lag 40 prosent var i strid med kravet (men også andre forhold hadde betydning i den samlede vurderingen). I vurderingen av den faktiske uavhengigheten må en også se hen til honorarets andel av revisors samlede inntekter både innenfor og utenfor revisjonsvirksomheten. Forholdet vil uansett være i strid med uavhengighetskravet dersom også denne andelen er høy. Disse vurderingene passer best i revisjonsvirksomheter med bare en ansvarlig revisor. Etter min vurdering må det være begrenset mulighet i et revisjonsselskap til å ta i betraktning inntekter den enkelte partner måtte ha utenfor revisjonsvirksomheten. I så fall må en høyere andel kunne begrunnes også for den partneren med minst inntekt og formue utenfor revisjonsselskapet.
Revisor ved interkommunal revisjonsenhet som reviderer kommunalt eide selskaper
En forskrift gitt med hjemmel i den tidligere revisorloven, ga en generell adgang til at kommunale- og fylkeskommunale revisjonsenheter, uten hinder av kravene til uavhengighet, kunne revidere årsregnskapet til kommunalt eide revisjonspliktige foretak. Unntaket ble opphevet ved revisorloven av 1999. Flere bestemmelser i revisorloven er til hinder for at kommunale revisjonsenheter, inkludert interkommunale revisjonsenheter* Interkommunale revisjonsenheter er eiet av og utfører regnskapsrevisjon og forvaltningsrevisjon for flere kommuner eller fylkeskommuner. Se kommuneloven § 78 (særlig tredje ledd) og § 79., kan revidere årsregnskap for kommunalt eide revisjonspliktige foretak. Etter lovendringen er det blitt en ganske utbredt praksis at revisorer ansatt i interkommunale revisjonsenheter reviderer kommunalt eide selskaper. Revisor utfører da revisjonen i egen revisjonsvirksomhet utenfor den interkommunale revisjonsenheten der vedkommende er ansatt. Dette forholdet må vurderes særskilt etter kravet i revisorloven § 4-1 annet ledd nr. 1, jf. nr. 2 om at årsregnskapet for revisjonspliktige ikke kan revideres av den som er ansatt hos den revisjonspliktige eller for øvrig står i et underordnings- eller avhengighetsforhold til noen (nr. 1) som har eierandeler i, er innehaver av eller deltaker i det revisjonspliktige foretaket (nr. 2).
Kredittilsynet har vurdert spørsmålet grundig i forbindelse med søknader om dispensasjon fra dette uavhengighetskravet fra enkelte revisorer ansatt ved interkommunale revisjonsenheter. Gjennom kommunelovgivningen er kommunale revisjonsenheter underlagt særskilt regulering, bl.a. når det gjelder styring og kontroll, som skal bidra til en forsvarlig kommunerevisjon. Betydningen av disse kravene er blant de forholdene som må tas i betraktning ved vurderingen av om de ansatte revisorene står i et underordnings- eller avhengighetsforhold til alle eller enkelte av de kommunene som eier den interkommunale revisjonsenheten. Konklusjonen fra Kredittilsynets vurdering er i hovedtrekk at uavhengighetskravet er til hinder for at en revisor ansatt ved en interkommunal revisjonsenhet reviderer revisjonspliktige foretak eid av kommuner som kontrollerer mer enn 10 prosent av stemmene i revisjonsenheten. I de aktuelle sakene kontrollerte eierkommunene en større andel av revisjonsenheten, og Kredittilsynet kom til at disse revisorene ikke kunne revidere revisjonspliktige foretak eid av disse kommunene. Kredittilsynet har lagt til grunn at det ikke er anledning til å gjøre unntak i medhold av den aktuelle hjemmelen i revisorloven § 4-8. Etter bestemmelsen kan unntak bare gjøres når særlige grunner tilsier det.
Flere av vedtakene er blitt klaget inn for Finansdepartementet av revisorer ansatt ved interkommunale revisjonsenheter. Klagerne har presisert at de primært ønsker avklart at uavhengighetskravene i revisorloven ikke er til hinder for at de påtar seg revisjonsoppdrag som nevnt, og at det derfor ikke er nødvendig med dispensasjon fra kravene til uavhengighet. Kommunenes Sentralforbund og Norges Kommunerevisorforbund har også tatt opp med Finansdepartementet behovet for en avklaring i denne retningen. Klagesakene er ennå ikke avgjort, og det ventes derfor på en avklaring fra Finansdepartementet med hensyn til det underliggende spørsmålet.


