


Endringer i NRS 9 Fusjon
I midten av november 2008 publiserte Norsk RegnskapsStiftelse («NRS») et høringsutkast om endringer i NRS 9 Fusjon. Det foreslås til dels store endringer, både i standardens oppbygging og regnskapsmessige løsninger. I det nedenstående gjenomgås enkelte av hovedtrekkene i høringsutkastet.
Gjeldende NRS 9 Fusjon har eksistert i snart ti år. Som følge av at NRS har fastsatt ny strategi, som i enkelhet tilsier forenkling og tilpasning til IFRS hvis mulig, samt at målgruppen for norske standarder er endret, var tiden moden for å vurdere NRS 9. Prosjektet startet i 2007. Da var siktemålet å utgi en norsk regnskapsstandard om virksomhetssammenslutning, tilsvarende løsningen IASB har valgt. Ved årsskiftet 2007/2008 valgte Regnskapsstandardstyret å gå tilbake til standardsetting iht. formell form, slik at eksisterende regnskapsstandard om fusjon og konsernregnskap skulle oppdateres.
Etter vår oppfatning representerer det foreliggende høringsutkast betydelige forenklinger, ikke minst ved at standarden er restrukturert og ulike løsninger tydeliggjort. Høringsutkastet regulerer forhold som ikke tidligere har vært regulert og innebærer IFRS-tilpasning på enkelte områder.
Struktur
Den foreslåtte strukturen kan skisseres som følger:
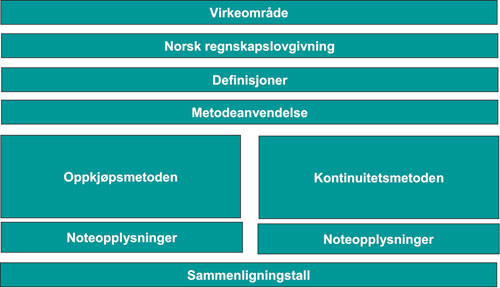
Som figuren viser er standarden delt inn i to hovedmetoder:
Oppkjøpsmetoden
Kontinuitetsmetoden
I tillegg er det flere kapitler som gjelder begge metodene. Vi mener strukturen i forslaget er en vesentlig forbedring i forhold til strukturen i gjeldende standard, og således er en forenkling i seg selv.
Tilpasning til IFRS
Tilpasningene til IFRS ligger under regulering av oppkjøpsmetoden. IFRS regulerer foreløpig ikke transaksjoner som skjer under samme kontroll, for eksempel fusjon mellom datterselskap eller fusjon mellom morselskap og datterselskap. Det er derfor ikke mulig å gjøre noen IFRS-tilpasning på dette området.
Hovedtrekk i høringsutkastet
Virkeområde
Det forelås at standarden regulerer alle fusjoner som nevnt i regnskapsloven § 1-9, uavhengig av om det drives virksomhet eller ikke i fusjonerende selskap. En konsekvens av dette blir at virkeområdet til NRS 15A Aksjebasert betaling endres, slik at standarden ikke lenger vil regulere fusjoner hvor det overtas enkelteiendeler (dvs. der det ikke overtas virksomhet). Dagens regulering er uklar på dette området da NRS 15A tar inn IFRS 2 Aksjebasert betaling direkte, og sistnevnte regulerer fusjoner hvor det som overtas ikke er virksomhet. Dagens regulering innebærer derfor en form for dobbeltregulering, noe som er uheldig. Tydeliggjøringen av virkeområdet innebærer at det etableres en forskjell mot IFRS.
Metodeanvendelse
Det er valgt å skille klart mellom to metoder for regnskapsføring av fusjoner:
Oppkjøpsmetoden
Kontinuitetsmetoden
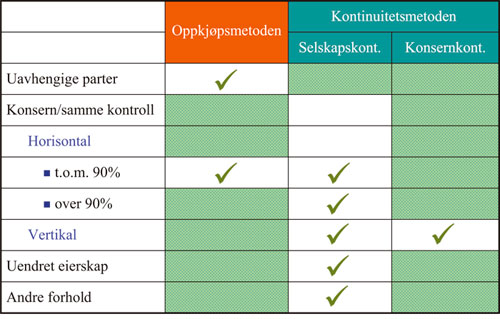
Forslaget angir når hver av disse metodene skal benyttes. I tillegg er det et «vurderingsrom» hvor man må vurdere hvilken metode som gir det mest riktige bildet av fusjonen. Rent skjematisk kan skillet illustreres som følger:
Når skal oppkjøpsmetoden benyttes?
Oppkjøpsmetoden benyttes på fusjoner som er en regnskapsmessig transaksjon. Normalt vil for eksempel en fusjon mellom to uavhengige aksjeselskaper være en regnskapsmessig transaksjon. Oppkjøpsmetoden foreslås regulert fullt ut i fusjonsstandarden, likevel slik at det i utstrakt grad refereres til konsernstandarden. Fordelen med en slik regulering er at regnskapsføringen av oppkjøp underlegges nøyaktig samme regulering. Ulempen kan muligens være at en i oppkjøpsfusjoner ikke bare kan forholde seg til én standard, fusjonsstandarden.
Når skal kontinuitetsmetoden benyttes?
Kontinuitetsmetoden benyttes i følgende tilfeller:
I horisontale fusjoner innen samme konsern/under samme kontroll og hvor eierandelen er over 90 %. En horisontal fusjon er for eksempel en fusjon mellom to søsterselskap eller et søsterselskap og et kusineselskap.
I vertikale fusjoner i konsern, for eksempel fusjon mellom et morselskap og et datterselskap
I fusjoner mellom selskap hvor det er identisk eiersammensetning før og etter fusjonen
Vurderingstilfellene
Det finnes flere fusjonstilfeller hvor det ikke klart fremkommer av høringsutkastet hvorvidt man skal bruke oppkjøps- eller kontinuitetsmetoden. Dette gjelder for eksempel for horisontale fusjoner i konsern/under samme kontroll hvor kontrollerende eiers eierandel er til og med 90 %. For tilfellene med eierandeler over 90 % skal kontinuitetsmetoden benyttes. Dette er uendret i forhold til gjeldende standard. Når det er valgt ikke å eksplisitt regulere tilfellene hvor det er eierandeler til og med 90 %, har det sammenheng med at dette griper inn i regnskapsregulering av blant annet konsernintern omorganisering, hvor det har vært sprikende oppfatning av hvordan slike transaksjoner skal regnskapsføres. Det har derfor ikke vært ønskelig å forsøke en regulering på dette området i høringsutkastet.
I tillegg finnes det fusjonstilfeller hvor det er særlige forhold som tilsier at ny verdimåling ikke nødvendigvis skal gjøres. Dette kan for eksempel være hvis vederlaget som ytes, ikke reflekterer underliggende virkelig verdi. Foreliggende høringsutkast søker å regulere regnskapsføringen av slike fusjoner, hvilket er nytt sammenlignet med foreliggende standard.
For fusjoner hvor det ikke er åpenbart hvorvidt det er oppkjøps- eller kontinuitetsmetoden som skal benyttes, må det gjøres en vurdering, og metodevalget må forankres i regnskapsloven på en slik måte at regnskapsføringen av fusjonen gir et rettvisende bilde av de økonomiske realitetene i fusjonen.
Oppkjøpsmetoden
De foreslåtte løsningene under oppkjøpsmetoden er i det alt vesentligste de samme som foreslås i høringsutkast til endringer i NRS (F) Konsernregnskap.
Det er flere løsninger som etter vår mening vil innebære en endring i forhold til dagens regulering og dagens praksis. De mest fremtredende er trolig:
Måling, tilordning av anskaffelseskost og regnskapsføring skal skje på tidspunkt for kontrolloppnåelse, dvs. oppkjøpstidspunktet. Det er i forslaget angitt at dette tidspunktet ofte vil falle sammen med generalforsamlingstidspunktet. Tidspunktet kan etter vår oppfatning også være betydelig senere; på tidspunkt for registrering av fusjonen. Bruken av begrepet «kontroll» er influert av IFRS. Det må vurderes konkret for hver enkelt fusjon når overtakende part kan anses å ha oppnådd kontroll.
Anskaffelseskost består av vederlag og fusjonsutgifter. Vederlag består av ve-derlagsaksjene, betinget vederlag samt tilleggsvederlag. Gjeldende standard sier at «virkelig verdi av vederlaget er markedsverdi av vederlagsaksjene tillagt eventuelle fusjonsutgifter som ikke er fratrukket i egenkapitalen». Forslag til ny regulering vil således innebære at anskaffelseskost inneholder flere elementer enn i henhold til dagens regulering - dvs. anskaffelseskost blir et høyere beløp i den grad man har tilleggsvederlag og betinget vederlag, noe som vil resultere i ditto større goodwill.
Tilordning av anskaffelseskost. Metode for tilordning av anskaffelseskost reguleres ikke direkte i forslaget, men reguleres med en henvisning til foreslåtte endringer i NRS (F) Konsernregnskap. Der kreves det blant annet utstrakt bruk av «objektive» virkelige verdier på overtatte eiendeler, forpliktelser og betingede forpliktelser, noe vi mener vil innebære en innstramming i forhold til dagens praksis.
Kontinuitetsmetoden
I kontinuitetsmetoden foreslås flere endringer og tydeliggjøringer i forhold til dagens regulering. Som nevnt over går forslaget bevisst ikke inn i en diskusjon rundt når det er riktig å bruke kontinuitetsmetoden generelt. Dette er fordi en slik diskusjon vil måtte gjøres i en større sammenheng, som blant annet bør omfatte omorganisering i konsernforhold.
Foreslåtte endringer er blant annet:
-
Tidspunkt for regnskapsføring av kontinuitetsfusjoner. Alternative tidspunkt som foreslås er:
Dato for generalforsamling hvor fusjonen vedtas
1.1 i regnskapsåret
Dato for aksjerettslig redegjørelse
Gjeldende standard tillater «en hvilken som helst dato i regnskapsåret» dersom det er forenlig med en «fornuftig kostnytteavveining».
-
Pliktig bruk av selskapskontinuitet i horisontale fusjoner:
fusjon mellom mer enn 90 %-eide datterselskaper
fusjoner utenfor konsern hvor kontrollerende eier har mer enn 90 % av aksjene i de fusjonerende selskapene
fusjon mellom datterselskap, men oppgjør i aksjer i mor, og hvor morselskapet etter fusjonen eier mer enn 90 % av det fusjonerte selskapet
Gjeldende standard tillater både selskapskontinuitet og konsernkontinuitet.
-
Pliktig bruk av konsernkontinuitet
i vertikale fusjoner hvor regnskapsmessig overtakende selskap utarbeider konsernregnskap som sendes Regnskapsregisteret og som omfatter selskapet som innfusjoneres
Eksplisitt regulering av fusjoner som av forskjellige årsaker ikke kan anses å være en transaksjon som gir grunnlag for ny verdimåling. Slike fusjoner regnskapsføres til selskapskontinuitet. Forslaget gir ikke utfyllende veiledning om når man har slike fusjoner, men angir at for eksempel fusjon mellom borettslag kan være en slik type fusjon.
Egenkapitalvirkningene av fusjonen
Fusjoner med kapitalforhøyelse
I høringsutkastet foreslås det at i enhver fusjon med kapitalforhøyelse, skal kapitalforhøyelsen regnskapsføres som aksjekapital og overkursfond. Dette innebærer en betydelig endring i forhold til gjeldende standard. Reguleringen er uavhengig av om fusjonen regnskapsføres i henhold til oppkjøps- eller kontinuitetsmetoden.
I tillegg tydeliggjør høringsutkastet at kapitalforhøyelsen skal måles på samme måte som fusjonen regnskapsføres, slik at dersom eksempelvis fusjonen regnskapsføres til virkelig verdi (dvs. i henhold til oppkjøpsmetoden), skal også kapitalforhøyelsen måles til virkelig verdi.
Fusjoner hvor det ikke er kapitalforhøyelse
Aksjeloven regulerer de tilfeller hvor fusjon gjennomføres uten at det ytes vederlag, dvs. uten kapitalforhøyelse. Dette vil gjelde for:
Vertikal fusjon: Fusjon mellom morselskap og heleid datterselskap (asl./asal. § 13-23)
Horisontal fusjon: Fusjon mellom to selskaper som har samme eier og hvor eieren eier samtlige aksjer i de fusjonerende selskapene (asl./asal. § 13-24)
I vertikale fusjoner uten kapitalforhøyelse, regnskapsført til selskapskontinuitet, skal differansen mellom morselskapets balanseførte verdi på aksjer i datterselskapet og balanseført egenkapital i datterselskapets regnskap, regnskapsføres som annen egenkapital i morselskapets regnskap etter fusjonen.
I vertikale fusjoner uten kapitalforhøyelse, regnskapsført til konsernkontinuitet, og hvor det er utarbeidet konsernregnskap, skal differansen mellom morselskapets balanseførte verdi på aksjer i datterselskapet og balanseførte nettoverdier av datterselskapet i konsernregnskapet regnskapsføres som annen egenkapital i morselskapets regnskap etter fusjonen.
I horisontale fusjoner uten kapitalforhøyelse videreføres overdragende selskaps egenkapitalsammensetning hos overtakende selskap, slik at innskutt egenkapital hos overdragende selskap forblir innskutt egenkapital hos overtakende selskap etter fusjonen.
Avslutning
Dersom høringsutkastet vedtas som foreslått, vil regnskapsføringen av fusjoner endres på flere områder. Etter vår oppfatning foreslås en rekke forenklinger i høringsutkastet. Når høringsutkastet til ny fusjonsstandard leses, må en også se hen til høringsutkastet om konsernregnskap hvor det med hensyn til oppkjøpsmetoden, etter vår oppfatning, foreslås en rekke innstramninger sammenlignet med dagens praksis i Norge. Disse innstramningene gjøres for å få større grad av IFRS-harmonisering.
Høringsfristen for foreslått ny fusjonsstandard er 1. april 2009.


