


Konsernfusjon generelt og utsatt skatt spesielt
Konsernfusjon («trekantfusjon») blir stadig mer aktuelt, ikke minst i forbindelse med omorganiseringer. Denne omorganiseringsformen er like aktuell for små som for større selskaper. I forbindelse med konsernfusjon er det flere forhold som må vurderes.
Først omtaler vi kort hva konsernfusjon er, og i hvilke situasjoner konsernfusjoner er spesielt aktuelt. Deretter ser vi på skattereglene og konsekvensene av dem, før vi ser spesielt på den regnskapsmessige behandlingen av skatt, som er hovedtemaet i artikkelen. Det har hersket stor usikkerhet om det skal regnskapsføres utsatt skatt på midlertidig forskjell på konsernfordringen/-gjelden. Dagens praksis er at det i svært begrenset grad foretas slik regnskapsføring. Vår oppfatning er at regnskapsføring av utsatt skatt/skattefordel på konsernfordringen/-gjelden må følge de ordinære reglene. Med dette utgangspunktet blir konklusjonen at det normalt må foretas regnskapsføring av skatt. Dette får også konsekvens for størrelsen på konsernfordringen/-gjelden.
Hva er en konsernfusjon?
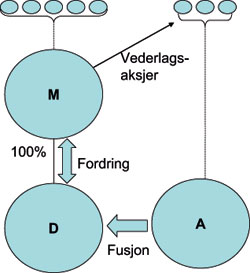
Konsernfusjon er en fusjon der aksjonærene i det overdragende selskapet får aksjer i morselskapet til det overtakende selskapet i fusjonen som vederlag, jf. asl./asal. § 13-2 annet ledd. Basert på «fordringsmodellen» blir nettoeiendelene som datterselskapet overtar ved fusjonen gjort opp med etablering av gjeld til morselskapet (ikke egenkapital!). I morselskapet er motposten til egenkapitaløkningen ved emisjonen en fordring på datterselskapet, som selvfølgelig må tilsvare gjelden som datterselskapet regnskapsfører. Forutsatt at kravene for øvrig er tilfredsstilt, kan en konsernfusjon gjennomføres uten beskatning.
Det er verdt å merke seg siste setning i asl./asal. § 13-2 annet ledd: «Fordringen står tilbake for det overtakende selskapets øvrige fordringshavere.» Det betyr at fordringen er en etterprioritert fordring etter dekningsloven § 9-7. Etter vår oppfatning betyr det at fordringen/gjelden normalt må spesifiseres i balansen både i datterselskapet og morselskapet, med opplysninger i note om dekningsretten.
Når er det aktuelt å bruke konsernfusjon som virkemiddel?
Tradisjonelt har konsernfusjon typisk vært brukt av børsnoterte konsern ved oppkjøp, og disse konsernenes behov var også mye av årsaken til at vi fikk reglene. I slike tilfeller gir konsernfusjon følgende fordeler:
transaksjonen er skattefri både for aksjonær og selskap
selger får oppgjør i børsnoterte aksjer med høy likviditet
oppkjøpt virksomhet blandes ikke inn i morselskapets egen balanse, men kan plasseres i et datterselskap med samme type virksomhet, evt. i et tomt datterselskap.
Et annet virkeområde for konsernfusjoner er omorganiseringer med uendret eierskap. Innføringen av fritaksmetoden har ført til økt interesse for å organisere eiendeler eller virksomhet i egne selskaper, ofte i form av en konsernstruktur.
Hvis for eksempel en (eller flere) personlig(e) eier(e) av et selskap (A) ønsker å flytte virksomheten i selskapet ned i et datterselskap som forberedelse for et framtidig salg, kan det gjøres uten beskatning ved bruk av skatteforskriften om konserninterne overføringer. Ulempen med denne løsningen er at gevinsten blir skattepliktig ved et framtidig salg av aksjene i datterselskapet, selv om salget av aksjene som sådan er skattefritt etter fritaksmetoden. Fra et skattemessig synspunkt har dermed en slik framgangsmåte lite for seg i forhold til å selge virksomheten direkte.
Det finnes flere ulike framgangsmåter ved bruk av fisjon og fusjon for å oppnå den samme strukturen uten beskatning ved senere salg. Den enkleste metoden er at de eksisterende eiere stifter et nytt morselskap (M), gjerne med aksjelovens minimum på kr 100 000 som aksjekapital. Dette selskapet stifter et datterselskap (D), gjerne med de samme kr 100 000 som aksjekapital. Deretter gjennomfører man en skattefri konsernfusjon, der det opprinnelige selskapet fusjoneres inn i det nystiftede datterselskapet, med aksjer i morselskapet som vederlag. En slik framgangsmåte fører verken til beskatning i dag eller ved et framtidig salg av aksjene.
Den samme framgangsmåten kan brukes hvis en privateid næringseiendom ønskes overført til et datterselskap. Næringseiendommen overføres da til et nystiftet selskap gjennom en skattefri omdanning. Eieren stifter samtidig et morselskap og datterselskap som beskrevet over. Deretter fusjoneres eiendomsselskapet inn i datterselskapet med oppgjør i aksjer i morselskapet.
Hovedregelen om regnskapsføring
Regnskapsføringen av konsernfusjoner følger de ordinære regnskapsreglene om fusjoner. Når fusjonen i realiteten er et oppkjøp, skjer regnskapsføringen til virkelig verdi. Når fusjonen i realiteten er omorganisering under samme kontroll eller med identisk eiersammensetning, skal regnskapsføringen skje til kontinuitet. Fordringen som utstedes skal representere den regnskapsmessige nettoverdien av det som overføres fra det overdragende til det overtakende selskapet ved fusjonen. Fordringens pålydende vil dermed være avhengig av den regnskapsmessige behandlingen; virkelig verdi eller kontinuitet.
Skattereglene og konsekvensene av dem
Ifølge en uttalelse fra Finansdepartementet (høringsnotat av 21. oktober 1998) er den skattemessige verdien av fordringen/gjelden alltid lik den skattemessige verdien av egenkapitalen i det overdragende selskapet i fusjoner med skattemessig kontinuitet. Den skattemessige verdien av egenkapitalen er skattemessige verdier (ikke formuesverdier!) av eiendelene med fradrag for skattemessig verdi av gjelden, korrigert for rene skatteposisjoner. For eksempel virker en skattemessig gevinstkonto som en gjeldspost, mens et framførbart underskudd virker som en eiendel. Som følge av at de aller fleste overdragende selskaper har midlertidige forskjeller før fusjonen, og det dessuten oppstår nye midlertidige forskjeller på mer-/mindreverdier ved fusjoner som regnskapsføres til virkelig verdi, vil det nesten uten unntak oppstå en forskjell mellom den regnskapsmessige og den skattemessige verdien av konsernfordringen/-gjelden, uavhengig av den regnskapsmessige behandlingen. Den midlertidige forskjellen på gjelden i datterselskapet vil alltid motsvare de midlertidige forskjellene som overføres ved fusjonen. Netto midlertidige forskjeller av det som overføres (inkludert konserngjeld som oppstår ved fusjonen) blir derfor alltid null i det overtakende selskapet. I morselskapet øker den skattemessige egenkapitalen med den skattemessige verdien av konsernfordringen.
I fusjoner til virkelig verdi vil det normalt oppstå en skatteøkende forskjell på fordringen i morselskapet, og dermed en skattereduserende forskjell på gjelden i datterselskapet. Ved kontinuitetsfusjoner vil det oppstå skatteøkende forskjell på fordringen i morselskapet når det overdragende selskapet har netto skatteøkende midlertidige forskjeller. Hvis det overdragende selskapet har netto skattereduserende forskjeller, vil det derimot oppstå en skatteøkende forskjell på gjelden i datterselskapet, og en skattereduserende forskjell på fordringen i morselskapet.
Ved realisasjon/oppgjør av fordringen/gjelden, dvs. ved innfrielse eller ved konvertering av gjelden til egenkapital i datterselskapet, vil det oppstå en skattepliktig inntekt i det ene selskapet og et tilsvarende skattemessig tap i det andre selskapet (jf. uttalelse fra Finansdepartementet 16. september 2003).
Etter søknad gis det skattelempe ved konvertering, slik at fordringen kan konverteres uten beskatning (og uten motsvarende fradrag). Nyere praksis viser imidlertid at departementet setter som vilkår at den midlertidige forskjellen på fordringen i slike tilfeller kreves overført til aksjene, slik at forskjellen kommer til beskatning ved realisasjon av aksjene (selv om fritaksmetoden er innført!). Til gjengjeld får datterselskapet tilsvarende oppregulering av de skattemessige verdiene av sine eiendeler. Likevel vil det være lite interessant for morselskapet å søke om skattelempe på slike vilkår, i hvert fall når morselskapet har en betydelig skatteøkende forskjell på fordringen.
Normalt vil det være en bedre løsning å konvertere gjelden umiddelbart. Ved konverteringen får det ene selskapet et skattemessig tap som tilsvarer den skattepliktige inntekten som oppstår i det andre selskapet. Som oftest kan det overføres konsernbidrag som fører til at nettoeffekten på betalbar skatt blir null. For øvrig er det ikke uvanlig at slik konvertering er forutsatt ved fusjonen. Det gjelder særlig når datterselskapet er opprettet bare med det formål at det skal være det overtakende selskapet i fusjonen. Da er det vanlig at datterselskapet stiftes med minimum eller svært lav egenkapital. For at det fusjonerte selskapet skal få en fornuftig egenkapital, må konsernfordringen helt eller delvis konverteres.
I denne forbindelse vil vi minne om at skattekonsernet må bestå pr. 31.12 for at det skal være mulig å gi konsernbidrag. Hvis det for eksempel selges aksjer som gjør at eieren kommer under 90% før 31.12 (før eller etter konvertering), vil det ikke lenger være mulig å eliminere betalbar skatt ved bruk av konsernbidrag.
Det er også en lignende situasjon man bør være spesielt oppmerksom på. Hvis morselskapet selger aksjene i datterselskapet, er det vanlig at fordringen selges samtidig. For morselskapet er utvilsomt salget av fordringen realisasjon, som spesielt etter fusjoner til virkelig verdi kan føre til at en betydelig forskjell kommer til beskatning. Etter salget utgjør ikke selskapene lenger et skattemessig konsern. For datterselskapet er derimot transaksjonen et kreditorskifte, som ikke er å anse som realisasjon.
Ved vurdering av de skattemessige konsekvensene må en også huske på korreksjonsinntekt. Som nevnt ovenfor kan det oppstå en stor skatteøkende forskjell i morselskapet, særlig ved fusjoner til virkelig verdi. Det kan føre til at det vil oppstå korreksjonsinntekt hvis morselskapet vil dele ut utbytte eller gi konsernbidrag uten skattefradrag. Husk at det er en midlertidig forskjell knyttet til konsernfordringen/-gjelden uavhengig av om det er regnskapsført utsatt skatt/skattefordel.
På bakgrunn av det ovennevnte tror vi at svært mange vil være tjent med å konvertere gjelden i datterselskapet til egenkapital forholdsvis kort tid etter fusjonen. Riktignok kan det føre til at datterselskapet får unødvendig høy egenkapital, særlig når morselskapet har skatteøkende forskjell på fordringen. For det første styrkes egenkapitalen i datterselskapet ved at konserngjelden konverteres til egenkapital. Når morselskapet overfører konsernbidrag til datterselskapet for å motvirke virkningen av at det oppstår skattepliktig inntekt i morselskapet ved konverteringen, styrkes egenkapitalen i datterselskapet ytterligere. I slike tilfeller kan egenkapitalen enkelt reguleres ned til ønsket nivå gjennom utbytte (gjerne i samme år som konsernbidraget mottas) eller kapitalnedsettelse.
Utsatt skatt/skattefordel, og størrelsen på konsernfordringen/ -gjelden
Regnskapsføringen bør følge vanlige regler for regnskapsføring av skatt
Regnskapsføringen av utsatt skatt i forbindelse med konsernfusjon bør følge de vanlige reglene for regnskapsføring av utsatt skatt. Selskapet som har en skatteøkende forskjell på konsernfordringen/-gjelden, skal i utgangspunktet avsette for utsatt skatt. Selskapet som har en skattereduserende forskjell, må vurdere om kriteriene for balanseføring av forskjellen (oftest som redusert utsatt skatt) er tilfredsstilt.
Datterselskap med skattereduserende forskjell på konserngjelden
Vi velger å ta utgangspunkt i et datterselskap som får overført netto skatteøkende forskjeller ved konsernfusjonen, og dermed en skattereduserende forskjell knyttet til konserngjelden. Først må det vurderes om denne midlertidige forskjellen kan utlignes mot de øvrige forskjellene. Normalt vil begrunnelsen for utligning være at det er sannsynlig at forskjellen vil reversere i løpet av forholdsvis kort tid, dvs. at gjelden vil bli gjort opp ved betaling eller konvertering. Hvis det ikke er sannsynlig at fordringen vil bli realisert før de skatteøkende forskjellene reverserer, må det vurderes om balanseføring likevel kan foretas. Da må det vurderes om det er sannsynlig at selskapet vil ha skattepliktig inntekt som er tilstrekkelig til å utnytte skattefordelen. Ved denne vurderingen skal en ifølge NRS om resultatskatt både ta hensyn til selskapets egen skattepliktige inntekt og sannsynlige konsernbidrag fra morselskapet og eventuelt andre konsernselskaper. (Det er ikke opplagt at en kan ta hensyn til konsernbidrag fra morselskap og søsterselskap etter IFRS). I og med at morselskapet ved en konvertering får en skattepliktig inntekt som tilsvarer fradraget i datterselskapet, og som vanligvis kan overføres som konsernbidrag, er det bare i unntakstilfeller at det ikke kan anses sannsynlig at selskapet får tilstrekkelig skattepliktig inntekt. Vi har vanskelig for å se andre unntakstilfeller enn at morselskapet allerede har store framførbare underskudd og ingen andre inntektskilder, og at morselskapet derfor ikke vil være i stand til å avgi konsernbidrag som vil dekke opp underskuddet. Konklusjonen blir imidlertid at det i det store flertallet av tilfellene vil være riktig å balanseføre skattefordelen i datterselskapet.
Regnskapsføring av skatt påvirker størrelsen på konsernfordringen/-gjelden
Spørsmålet om den utsatte skattefordelen balanseføres eller ikke i datterselskapet er indirekte et spørsmål om fordringens størrelse. Dette vises best gjennom et eksempel:
Det overdragende selskapet som fusjoneres inn i datterselskapet, har følgende balanse:
Debet |
Kredit |
|
|---|---|---|
Maskin |
100 |
|
Egenkapital |
72 |
|
Utsatt skatt (skattemessig verdi er 0) |
28 |
I datterselskapet blir regnskapsføringen slik (ved kontinuitet): |
Alt 1: Uten utsatt skatt |
Alt. 2: Med utsatt skatt |
|---|---|---|
Maskin |
Db. 100 |
Db. 100 |
Utsatt skatt (skattefordelen på konserngjelden) |
Db. 28 |
|
Utsatt skatt |
Kr. 28 |
Kr. 28 |
Gjeld til morselskapet |
Kr. 72 |
Kr. 100 |
Regnskapsføringen blir slik i morselskapet (ved kontinuitet): |
||
Fordring på datterselskap |
Db 72 |
Db 100 |
Egenkapital |
Kr. 72 |
Kr. 72 |
Utsatt skatt (selskapet får skatt ved realisasjon av fordringen) |
Kr. 28 |
Det går fram av eksemplet at datterselskapets gjeld til morselskapet blir 100 hvis datterselskapet kan føre opp utsatt skattefordel på konserngjelden, mens den bare blir 72 hvis datterselskapet ikke kan føre opp utsatt skattefordel.
Morselskap med skatteøkende forskjell på konsernfordringen
Morselskapet får en skatteøkende midlertidig forskjell som svarer til den skattereduserende forskjellen i datterselskapet. Prinsipielt må morselskapet foreta en selvstendig vurdering av om det skal avsettes utsatt skatt på den midlertidige forskjellen. I utgangspunktet skal det avsettes for utsatt skatt på alle skatteøkende midlertidige forskjeller. Men etter norske regnskapsregler har vi hatt et generelt unntak for utsatt skatt knyttet til midlertidig forskjell på aksjer i datterselskaper, som følge av at morselskapet har mulighet til å påvirke disponeringen av midler i datterselskapet. Så lenge det ikke er sannsynlig at forskjellen vil reversere i overskuelig framtid, kan en unnlate å foreta avsetning. Unntaket kan etter vår oppfatning brukes analogt på langsiktige fordringer som er å anse som en del av den langsiktige investeringen. Hvis det ikke er sannsynlig av forskjellen vil reversere, kan det derfor i utgangspunktet være i samsvar med norsk god regnskapsskikk å unnlate avsetning for utsatt skatt på den skatteøkende midlertidige forskjellen på fordringen. Men når fordringen balanseføres til 100, er det jo nettopp fordi det er sannsynlig at datterselskapet kan realisere sin skattefordel. Ved den vurderingen vil en ofte ha trukket konsernbidrag fra morselskapet inn i vurderingen. I så fall er det ikke mulig å argumentere for at det ikke skal avsettes utsatt skatt i morselskapet. Generelt tror vi at en bør være svært varsom med å bruke unntaksregelen om å unnlate avsetning for utsatt skatt på en skatteøkende forskjell i morselskapet. I den videre behandlingen forutsetter vi derfor at morselskapet generelt avsetter for utsatt skatt på skatteøkende forskjell knyttet til konsernfordringen.
Det kan hevdes at den virkelige verdien av fordringen kan være lavere enn 100, fordi det kan ta tid før skattefordelen realiseres. Dette reiser i så fall et spørsmål i forhold til aksjelovens bestemmelser om tingsinnskudd, særlig i fusjoner som regnskapsføres til virkelig verdi. Konsernfordringen utgjør jo tingsinnskuddet i morselskapet, og tingsinnskuddet kan ikke oppføres til et beløp som er høyere enn den virkelige verdien. Men tingsinnskuddet består ikke bare av fordringen, men også av den utsatte skatten. Som følge av at konvertering med påfølgende konsernbidrag vil være den naturlige løsningen i de fleste situasjonene, vil nåverdien av utsatt skatt i morselskapet nøyaktig svare til nåverdien av den utsatte skattefordelen i datterselskapet. Netto tingsinnskudd (på 72 i eksemplet) vil derfor ikke være overvurdert. Etter vår oppfatning må imidlertid fordringen vurderes etter ordinære regler. Hvis det avtales ordinær rente på fordringen på 100, vil dette også være den virkelige verdien.
Det er knyttet en midlertidig forskjell til konsernfordringen, ikke bare når den føres opp med 100, men også når den føres opp med 72. Da blir spørsmålet om det skal avsettes utsatt skatt også når fordringen føres opp med 72, dvs. når datterselskapet ikke kan balanseføre utsatt skattefordel (fordi det ikke er sannsynlig med konsernbidrag fra morselskapet fordi det har store framførbare underskudd). I en slik situasjon vil morselskapet normalt heller ikke ha balanseført skattefordelen knyttet til underskuddet. Dermed vil avsetningen for utsatt skatt bli oppveid av at det balanseføres tilsvarende skattefordel på det underskuddet som kan utnyttes mot inntekten på konsernfordringen, slik at nettovirkningen på utsatt skatt/skattefordel blir null når fordringen oppstår. Vi kan dermed svært vanskelig tenke oss en situasjon der morselskapet må avsette utsatt skatt uten at det balanseføres tilsvarende skattefordel når fordringen ikke kan oppføres til mer enn 72.
Når fusjonen regnskapsføres som oppkjøp til virkelig verdi, vil det ofte oppstå goodwill i fusjonsbalansen. Generelt skal det ikke avsettes utsatt skatt på goodwill, fordi goodwill er en restpost som i seg selv kan inneholde skatteeffekter. Goodwill presenteres derfor netto etter fradrag for utsatt skatt. Det forhindrer ikke at det oppstår en midlertidig forskjell på konserngjelden i datterselskapet. Utsatt skatt/skattefordel knyttet til gjelden må regnskapsføres slik som vi har angitt ovenfor selv om det ikke regnskapsføres utsatt skatt på goodwill.
Små foretak
Små foretak kan generelt unnlate å balanseføre utsatt skattefordel. De som har valgt dette prinsippet, må likevel normalt ta hensyn til utsatt skatt/skattefordel på konsernfordringen-/gjelden. Utsatt skattefordel i datterselskapet knyttet til konserngjelden motsvarer utsatt skatt på øvrige nettoeiendeler, og kan vanligvis utlignes. Det er først ved netto utsatt skattefordel at lempingsregelen for små foretak inntrer. Også i de tilfellene der overtakende datterselskap har utsatt skattefordel fra før, men som ikke er balanseført, synes det nærliggende å se på netto skatteposisjoner som overdras for seg, uten å blande inn tidligere skatteposisjoner i vurderingen.
Regnskapsføringen når datterselskap har skatteøkende forskjell på konserngjelden
Vi skal nå se på en situasjon der det er skattereduserende forskjell knyttet til det som overføres ved fusjonen og dermed en skatteøkende forskjell knyttet til konserngjelden.
Debet |
Kredit |
|
|---|---|---|
Maskin |
100 |
|
Utsatt skattefordel (skattemessig verdi er 200) |
28 |
|
Egenkapital |
128 |
|
I datterselskapet blir regnskapsføringen slik (ved kontinuitet): |
||
Maskin |
100 |
|
Utsatt skatt på konserngjelden |
28 |
|
Utsatt skattefordel på overført midlertidig forskjell på maskin |
28 |
|
Gjeld til morselskapet |
100 |
Regnskapsføringen blir slik i morselskapet (ved kontinuitet): |
Alt. 1Med USF |
Alt. 2Uten USF |
|---|---|---|
Fordring på datterselskap |
Db. 100 |
Db. 100 |
Egenkapital |
Kr. 128 |
Kr. 100 |
Utsatt skattefordel (selskapet får skattefradrag ved realisasjon av fordringen) |
Db. 28 |
I en slik situasjon, som langt fra vil være uvanlig i kontinuitetsfusjoner, ser vi at tingsinnskuddet i morselskapet blir 128 hvis datterselskapet kan balanseføre den utsatte skattefordelen. Men da er det åpenbart at den nominelle verdien på utsatt skattefordel må tilsvare virkelig verdi hvis ikke tingsinnskuddet skal bli overvurdert. Hvis det ikke er sannsynlig at skattefordelen vil utnyttes raskt, må en unnlate å balanseføre utsatt skattefordel. Utsatt skattefordel kan som kjent ikke balanseføres til nåverdi med mindre det er tale om et virksomhetskjøp.
Morselskapet som følger regnskapsreglene for små foretak, og har valgt som prinsipp at netto utsatt skattefordel ikke balanseføres, vil føre opp tingsinnskuddet med 100, dvs. alternativ 2 i eksemplet. Her er det ingen utsatt skatt som motpost.
Hva når det ikke har vært regnskapsført skatt ved konsernfusjonen?
Vår erfaring er at det sjelden har vært foretatt avsetning for utsatt skatt på konsernfordringen-/gjelden. Selv om god regnskapsskikk etter vår oppfatning tilsier at det normalt skal foretas balanseføring av utsatt skatt og skattefordel knyttet til konsernfordringen/-gjelden, er praksisen med å unnlate regnskapsføring av skatt så utbredt at den ikke kan hevdes å være i strid med god regnskapsskikk, heller ikke når det var planlagt at fordringen skulle konverteres. Hvis det ikke er regnskapsført utsatt skatt/skattefordel ved fusjonen og gjelden konverteres, oppstår det en skattebelastning i det selskapet som får skattepliktig inntekt, og en skattefordel i selskapet som får inntektsfradrag. Spørsmålet er hvordan disse effektene skal klassifiseres? Ett alternativ er at motposten føres direkte mot egenkapitalen. Det andre alternativet er at motposten blir skattekostnad/skatteinntekt. Egenkapitalen blir selvfølgelig lik i de to alternativene, men virkningen på årsresultatet blir forskjellig. Argumentet for det første alternativet er at ifølge NRS om resultatskatt skal skattemessige virkninger av egenkapitaltransaksjoner føres direkte mot egenkapitalen. Det kan hevdes at skatten oppstår som en følge av at gjeld konverteres til aksjekapital. Men i mange situasjoner vil det bli en skatteinntekt ved konverteringen (jf. eksemplet nedenfor). Vi tror ikke en har tenkt på den situasjonen når regnskapsregelen ble formulert. Å koble skatteeffekten av konverteringen til den tidligere egenkapitaltransaksjonen på morselskapsnivå blir også noe søkt. Dessuten er det ikke bare ved konvertering at det oppstår skattemessig inntekt/fradrag, det skjer også hvis fordringen innfris. Da er det ikke tvil om at skattevirkningen må resultatføres. Vår konklusjon blir derfor at datterselskap som får skattemessig fradrag ved konverteringen, generelt må resultatføre skattevirkningen som inntekt.
I morselskapet oppstår tilsvarende problemstilling. Motposten til skatt i balansen må enten bli kostnadsføring av skatten eller økning av posten aksjer i datterselskap. At datterselskapet regnskapsfører en skatteinntekt som øker egenkapitalen kan tale for den sistnevnte løsningen. Ved bruk av egenkapitalmetoden følger dette automatisk, og det blir da likhet mellom egenkapitalen i datterselskapet og balanseført verdi av aksjene i morselskapets regnskap. Vi kan imidlertid ikke se at det er hjemmel for å øke kostprisen ved bruk av kostmetoden. Løsningen må etter vår oppfatning bli at morselskapet resultatfører beløpet som skattekostnad.
Hvis det gis konsernbidrag som oppveier effekten av inntektstillegget, må skatt på konsernbidraget føres på vanlig måte direkte i balansen, dvs. at skattekostnaden ikke påvirkes av konsernbidraget. Vi kan ikke se at det er mulig å unngå slik regnskapsmessig konsekvens, som kan anses uheldig. Særlig ved fusjoner til virkelig verdi kan konsekvensene for årsresultatene i selskapsregnskapene bli vesentlige. Vi illustrerer dette ved et eksempel, der vi ser på virkningen på årsregnskapet både når utsatt skatt/skattefordel er regnskapsført, og når det ikke er regnskapsført skatt ved fusjonen.
Vi forutsetter nå at regnskapsføringen skal skje til virkelig verdi, og at det er merverdi i eiendelen på 900, dvs. at virkelig verdi er 1 000. Skattemessig verdi er 0.
Regnskapsføringen i datterselskapet |
Alt. 1 Uten US/USF |
Alt. 2Med US/USF |
Ved konsernfusjonen |
||
Maskin |
Db.1.000 |
Db.1.000 |
Utsatt skatt (på eiendelen) |
Kr. 280 |
Kr. 280 |
Utsatt skattefordel (på konsernfordringen) |
Db. 280 |
|
Gjeld til morselskapet |
Kr. 720 |
Kr. 1.000 |
Ved konverteringen |
||
Gjeld til morselskap |
Db. 720 |
Db. 1.000 |
Egenkapital |
Kr. 720 |
Kr. 1.000 |
Skatt i balansen (betalbar skatt, utsatt skatt/skattefordel) |
Db.201,6 |
Db. 280 |
Skatteinntekt/årsresultat/egenkapital |
Kr.201,6 |
|
Utsatt skattefordel |
Kr. 280 |
|
Nettovirkning i balansen |
||
Maskin |
Db. 1.000 |
Db. 1.000 |
Utsatt/betalbar skatt |
Kr. 78,4 |
0 |
Egenkapital (direkte balanseført) |
Kr. 720 |
Kr. 1.000 |
Egenkapital (resultatført) |
Kr. 201,6 |
0 |
I morselskapet blir nettovirkningen |
Alt.1 Uten US/USF |
Alt. 2Med US/USF |
Betalbar skatt |
Kr. 201,6 |
Kr. 280 |
Egenkapital (direkte balanseført) |
Kr. 720 |
Kr. 720 |
Egenkapital (resultatført) |
Db.201,6 |
|
Aksjer i datterselskap |
Db.720 |
Db.1.000 |
Vi ser at postene aksjer i datterselskap og egenkapital i morselskapets regnskap blir lavere når utsatt skatt ikke ble regnskapsført ved fusjonen, som følge av kostnadsføringen av skatt. I omtalen over har vi implisitt forutsatt at regnskapsføring av utsatt skatt/skattefordel kan utsettes til konvertering/innfrielse skjer. Dette er i tråd med dagens regnskapspraksis. Basert på vår konklusjon om at det normalt bør regnskapsføres utsatt skatt/skattefordel ved fusjonen er det imidlertid vår oppfatning at utsatt skatt bør regnskapsføres etter de ordinære reglene så snart som mulig. Det er vanskelig å finne en faglig begrunnelse for å vente med å endre en praksis som vi oppfatter som lite gjennomtenkt og i verste fall feilaktig.


