


Regnskapets formål
To sentrale standardsettere, FASB og IASB, ønsker å komme frem til et felles konseptuelt rammeverk. Utkast foreligger på enkelte punkter, og forslagene til en presentasjon av regnskapets formål er kommentert i artikkelen.** Forfatterens opptatthet av dette bidraget er stimulert av professor Atle Johnsen (NHH). Han takkes for dette, uten at forfatteren dermed vil prøve å fri seg fra noe av ansvaret for bidraget. *
Siden 2002 har United States Financial Accounting Standards Board (FASB) og International Accounting Standards Board (IASB) etablert et nærmere samarbeid om regnskapsstandarder. Selv om dette neppe umiddelbart leder til helt sammenfallende standarder, representer tiltaket et viktig og interessant element i arbeidet til to helt sentrale standardsettere. Bak regnskapsstandardene ligger de konseptuelle rammeverkene som er ment å skulle legge føringer på arbeidet med standardene.
Med FASB/IASB (2006) foreligger det et første mer autoritativt utkast til hvordan de første delene av et fremtidig felles konseptuelt rammeverk kan komme til å se ut. Utkastet omfatter spørsmålene om regnskapets formål og kvalitative kjennetegn. Det vil si de to første punktene i det konseptuelle hierarkiet som er blitt lagt til grunn i arbeidet med de såkalte balanseorienterte konseptuelle rammeverkene. Selv om delen om kvalitative kjennetegn inneholder ting som bør kommenteres, er dette bidraget konsentrert om formål.
Arbeidet med et felles rammeverk tar sitt utgangspunkt i, og er nært knyttet til, de eksisterende konseptuelle rammeverkene. Det er derfor riktig i avsnittet «Litt forhistorie» å ta med litt av forhistorien. I avsnittet «En suksess med bismak» blir noe av kritikken som er kommet tatt med. Disse to avsnittene baserer seg i særlig grad på fremstillingen i et notat av Lundesgaard (2005). Regnskap tjener to typer formål, og det er klart at formålsspesifikasjonen er av betydning når reguleringsoppgavene skal finne sin løsning. I avsnittet «Innslaget av en harmonimodell sentralt» blir det påpekt at en i rammeverkene har hatt en tendens til å vektlegge ett av formålene, og videre undertrykke det forhold at interessene til regnskapsprodusent og regnskapsbruker ikke nødvendigvis er sammenfallende. Dette sentrale punktet er utdypet i avsnittet «Nærmere om formål i utkastet til FASB/IASB». Fremstillingen i utkastet til FASB/IASB av regnskapets formål kan karakteriseres som mindre realitetsnært. I avsnittet «Bildet er også mer sammensatt» blir det redegjort for noe av det som et mer realistisk tegnet bilde bør omfatte. Avsnittet «Avslutning» innholder noen avsluttende betraktninger.
Litt forhistorie
Utgangspunktet er de eksisterende rammeverkene til FASB og IASB som blir omtalt som balanseorienterte fordi en i definisjonen av elementer tar utgangspunkt i balansen. Sett i et noe lengre perspektiv representer det balanseorienterte rammeverket en nyorientering med hensyn til hvordan en angriper spørsmålet om etableringen av et mer bredt og prinsipielt grunnlag for reguleringen av regnskapsrapporteringen. Nyorienteringen fant først og fremst sted i Nord-Amerika, og den kan dateres til tiden omkring 1970. Bakgrunnen for ønsket om nyorientering er å finne i utilfredshet med det grunnlaget som følger av de mer tradisjonelle regnskapsprinsippene (der bl.a. historisk kost og sammenstillingsprinsippet spiller en sentral rolle). Det var den amerikanske standardsetteren FASB som i første omgang kom til å gi konkrete bidrag til nyorienteringen, og et meget omfattende arbeid ble satt i gang. Rammeverket er publisert i enkeltdeler, og etter hvert som arbeidet gikk fremover, i form av det som fikk det offisielle navnet Statement of Financial Accounting Concepts (SFAC). Se under henvisninger for en oversikt over de gjeldende SFACene.
Arbeidet til FASB med det konseptuelle rammeverket kom til å danne «skole». Rammeverket til IASB (ved forløperinstitusjonen IASC) kom i 1989, og er i hovedsak en komprimert versjon av det konseptuelle rammeverket til FASB. IASB-rammeverket kan således på en litt lettvint måte karakteriseres som «FASB light.» SFACene er for øvrig svært ordrike og kan derfor komprimeres/sammenfattes uten at en dermed behøver å miste særlig mye substans. I enkelte land har også tanken om konseptuelle rammeverk med FASB-rammeverket som modell blitt fulgt opp, og dette gjelder Australia [1990], Canada [1990], New Zealand [1993] og Storbritannia [1999]. Årstallene i hakeparentes er året rammeverket kom i sin endelige form. For en nærmere omtale vises det bl.a. til Kvifte (2004) som har med en kortfattet sammenlikning der det felles utgangspunktet i rammeverket til FASB er understreket.
Et viktig moment i arbeidet med konseptuelle rammeverk har vært at det skal fungere som en overbygning over mer konkrete retningslinjer og prinsipper. Poenget med det konseptuelle rammeverket er at det på en relevant og konsistent måte skal sammenfatte det som er retningsgivende (normativt) i forhold til rettstilstanden på regnskapsområdet. Innenfor reguleringsregimer som FASB- og IASB-regimene er rettstillstanden i første rekke bestemt av regnskapsstandardene, og fortolkningene av disse. Skal det konseptuelle rammeverket ha noen mening, må det ha en eller annen form for styrende rolle i forhold til regnskapsstandarder og fortolkninger. En problemstilling av en litt annen art er spørsmålet om det konseptuelle rammeverket også har en retningsgivende funksjon direkte i forhold til den enkelte regnskapsprodusent, og således også blir noe regnskapsbrukerne må ta høyde for. Det konseptuelle rammeverket kan i hovedsak sies å representere en reguleringsstrategi, eller reguleringsfilosofi om en vil. Som dette er det åpenbart at et konseptuelt rammeverk også vil kunne ha en viktig opplysende og pedagogisk funksjon (slik som f.eks. kapittel 4 i den norske Regnskapsloven av 1998).
Over noen tiår har det konseptuelle rammeverket etablert en stilling innenfor regnskapsjussen (legal accounting). Dette har selvfølgelig satt sine spor i faglitteraturen, og diskusjonen har til tider vært nokså intens. Synspunktene har gått både for og imot balanseorientering, og ideen bak de omtalte konseptuelle rammeverkene. Interessant i sammenhengen er utredningen bak Regnskapsloven av 1998 (jf. NOU 1995: 30 i kapittel 2 Grunnleggende regnskapsprinsipper). I et underavsnitt (2.1.2) om konseptuelle rammeverk, etter å ha redegjort for at det er bred oppslutning om at det er regnskapets formål å dekke regnskapsbrukerens behov for informasjon om foretaket, er det gitt følgende omtale (p. 25):
«Enkelte betraktninger av den Typen som er beskrevet ovenfor, kan selvfølgelig være nyttige å gjøre med utgangspunkt i et eksplisitt formulert konseptuelt rammeverk. En vil sannsynligvis kunne trekke enkelte konklusjoner både med hensyn til grunnleggende prinsipper og utforming av lovregler og standarder. Så langt har imidlertid ikke slike konseptuelle rammeverk bidratt til å løse kontroversielle regnskapsspørsmål. Konseptuelle rammeverk har vanligvis hierarkisk struktur, hvor de kvalitative kravene utledes av brukernes informasjonsbehov, og de grunnleggende prinsippene utledes av de kvalitative kravene. Prinsipper og metoder i lovgivning og standarder forutsettes i sin tur å bygge på de grunnleggende prinsippene. Utvalget er ikke kjent med at det har lykkes å få standardsettingen inn i et slikt spor. Paradoksalt nok utgis det stadig standarder som er i strid med de konseptuelle rammeverkene. Dette skjer til tross for at det amerikanske regnskapsstandardstyret, FASB, har arbeidet med å utvikle sitt konseptuelle rammeverk i de siste 20 årene.»
Dette er tatt med som et eksempel på hvordan kritiske synspunkter har gjort seg gjeldende i norsk sammenheng (fremhevingen med fet skrift er tilføyd av forfatteren).
En suksess med bismak
Meget overraskende gir de balanseorienterte konseptuelle rammeverkene liten eller ingen veiledning på det sentrale punktet som vedrører det pengemessige grunnlaget (atributtene) for innregningen, det vil si vedrørende verdsetting og vurdering. I det konseptuelle hierarkiet er dette et siste punkt omtalt som måling. Det som gjøres er å liste opp ulike pengemessige grunnlag som basis for måling, med en kort kommentar om at alle brukes i praksis! Dette representerer en åpenbar utfordring i det videre, slik dette også er erkjent av bl.a. Bullen og Crook (2005). I tillegg er det ting som tyder på at de balanseorienterte definisjonene ikke fungerer så godt som en kunne ønske. Dette ble allerede for en del år tilbake påpekt av Anthony (1987). I en senere studie foretatt av Kvifte (2003) er Anthonys problemstiling fulgt opp med en undersøkelse av regnskapsstandardene til IASB (fortolkningene er også med i undersøkelsen). Det omtalte verket er et doktorarbeid ved NHH. I korthet går problemstillingen ut på å undersøke i hvilken grad de balanseorienterte definisjonene virkelig er blitt brukt, og tillagt betydning i standarder og fortolkninger. Det er klart at en undersøkelse som dette reiser en del metodeproblemer, og at konklusjonene derfor vil måtte trekkes med noen grad av forsiktighet. Alt i alt må det imidlertid kunne sies at Anthonys påpekninger er bekreftet, og hos Kvifte (2003: 187) er dette formulert på denne måten:
«[...........] The analysis has not provided sufficient evidence to conclude that the A[Asset]-L[Liability] definitions [dvs. de balanseorienterte definisjonene] represent effective modifiers in recognition. [...........]»
Det er vanskelig å fri seg fra det inntrykk at resultatene som følge av at en legger et balanseorientert rammeverk til grunn, ikke går i en helt entydig positiv retning.
For å nærme seg spørsmålet om det balanseorienterte (og normative) konseptuelle rammeverket kan sies å ha vært en suksess, eller ikke, trenger vi forestillinger om formålet. Christensen og Demski (2003) har en svært innsiktsfull og gjennomtenkt omtale på dette punkt, og hentet fra p. 429 er følgende tatt med:
«[...........] Their [som bl.a. IASB og FASB] respective conceptual frameworks are not unassailable [uangripelige] or complete policy guides. Rather, they provide attempts to signal, in broad brush terms, intertemporal coordination on the regulatory institution’s part as it deals with the ever-present, ever-changing governance issues that arise. They provide a rhetorical guide to the policy business of the respective institution and a vehicle for «close-in» policy debate. At the same time, being less than definitive, they allow the regulatory institution slack in pursuing the evolution of their promulgations [offentliggjøringer]. In this sense, the frameworks provide a constitution, a commitment to proceed in some particular, albeit vague fashion. They are rhetorical to a degree but also essential if society is to maintain relatively stable expectations about how they will manage regulatory issues in the future.»
Om vi følger Christensen og Demski har rammeverket nærmest en politisk funksjon, og det blir dermed også på sin plass å anlegge en mer romslig, mindre prinsipielt regnskapsfaglig, holdning i vurderingen. I tillegg er det en observasjon at det vil måtte være en helt håpløs oppgave å ta sikte på å etablere et rammeverk som, en gang for alle, løser og gir svar på alle de krevende reguleringsutfordringene en står overfor på regnskapsområdet. Suksessen ligger derfor i noen grad i den omstendighet at rammeverket er blitt beholdt (som av FASB), og kopiert av andre (som av bl.a. IASC/IASB). I tillegg kommer den omstendighet at FASB og IASB nå er i gang med å utvikle et felles rammeverk basert på de eksisterende rammeverkene.
Innslaget av en harmonimodell sentralt
SFAC # 1 gir en ordrik oversikt over regnskapsrapporteringens formål som omfatter 56 paragrafer, og mange av disse er på omlag en halv tekstside eller mer. Mye av omtalen har oppmerksomheten rettet mot regnskapets rolle i en velutviklet og godt fungerende markedsøkonomi. Mer konkret dreier dette seg om brukerne, hvem de er og deres beslutninger. Men det er to hovedtyper formål som er relevante i denne sammenheng, og de vil bli omtalt nærmere etter hvert. IASB (1989) er vesentlig mer kortfattet enn det amerikanske forbildet, og omtalen av det som angår regnskapets formål og hvem brukerne er, omfatter paragrafene 9 til 21. Dette rammeverksdokumentet omfatter et forord (preface), og selve rammeverket har en innledning (som starter med paragraf 1) der det blir redegjort for hensikten med rammeverket. Mer konkret blir det også gitt en omtale av hva det er en tar sikte på å bidra til reguleringen av. I det omtalte forordet til IASB (1989) finner en bl.a. en oversikt over det som er omtalt som eksempler på typer av beslutninger der regnskapsinformasjon er viktig, og denne oversikten er tatt med i det følgende:
decide when to buy, hold or sell an equity investment;
assess the stewardship or accountability of management;
assess the ability of the enterprise to pay and provide other benefits to its employees;
assess the security for amounts lent to the enterprise;
determine taxation policies;
determine distributable profits and dividends;
prepare and use national income statistics; or
regulate the activities of enterprises.
Som en ser er myndighetenes behov i forbindelse med regulering mv. tillagt en god del vekt (jf. punktene (e) til (h)). I IASB (1989) har en spesielt nevnt (a) investorene (eiere og typisk mer langsiktige lånegivere), (b) ansatte, (c) lånegivere som egen gruppe, (d) leverandører og andre som gir kortsiktig kreditt, (e) kundene, (f) myndighetene og (g) offentligheten i sin alminnelighet. Brukerne kan typisk ha ulike behov, og spørsmålet om en balansering i forhold til brukerinteresser blir dermed en aktualitet. En merker seg at dette også reiser spørsmålet om spesialisert informasjon for spesielle behov. Svaret på dette spørsmålet er at regnskapsinformasjon er et offentlig gode (til alle), og både i SFAC # 1 og IASB (1989) har en gått ut fra at dersom investorenes behov er tilgodesett på en tilfredsstillende måte (jf. pkt. (a) ovenfor), så vil dette også i hovedsak være tilfellet for andre brukere.
Et beslektet, men litt annet spørsmål, dreier seg om avveiingen i forhold til to typer formål. Dette er formål som har spilt en viktig rolle i den regnskapsfaglige diskusjonen. For det første dreier dette seg om formål knyttet til fremtidsrettede beslutninger (typisk som følge av foretakets evne til fremtidig inntjening), og for det andre formål knyttet til oppfølging og kontroll. De to formålene blir mer utførlig presentert i avsnittet «Nærmere om formål i utkastet til FASB/IASB». I IASB (1989) er begge formål omtalt nokså kort uten at det er mulig å se at det ene er tillagt mer vekt enn det andre. I SFAC # 1 er oppfølgings- og kontrollformål (accounting for stewardship) gitt en kortere omtale mot slutten. Selv om viktigheten av formålene ikke er gradert på en mer direkte måte, er det vanskelig å fri seg fra det inntrykk at en har vært spesielt opptatt av det som har med evnen til fremtidig inntjening å gjøre (det vil si evnen til å generere en fremtidig positiv kontantstrøm). Elling (1996) har følgende merknad i denne forbindelse:
«FASB er blevet kritiseret for, at begrebsrammens målsætning i for høj grad focuserer på fremtidige pengestrømme med henblik på investeringsbeslutninger. Forvaltningskontrol og fordelingsbeslutninger nævnes dog også af FASB, men disse bagudrettede opgaver anses for at være sekundære i forhold til den fremadrettede prognoseopgave.»
I rammeverkene er det for øvrig en forutsetning at det bare er ett regnskap som skal utarbeides. Det vil si at en i regnskapet trekker opp retningslinjer som skal dekke begge typer formål.
Som antydet er innslaget av markedstenkning sentralt i den verden regnskapene er plassert inn i. Det vil si at regnskapsbrukerne først og fremst trenger regnskapsinformasjon i forbindelse med beslutninger av markedsmessig art vedrørende interesser særlig knyttet til finansieringen av foretaket, det vil si regnskapsprodusenten. Andre brukere vil langt på vei være tilfredsstilt ved informasjon som er relevant i slike sammenhenger. I den verden som presenteres, øver eiere og långivere ingen direkte innflytelse over foretaket, men «stemmer med føttene» ved sin agering i markedet. Foretaket maksimerer sin inntjening under gitte antakelser om markedsutsikter, og rapporterer om det som er oppnådd gjennom regnskapene. Dette kan karakteriseres som en form for harmonimodell der det meste ordnes via effektive markeder.
Nærmere om formål i utkastet til FASB/IASB
Før vi går nærmere inn på forslagene i FASB/IASB (2006), blir det gitt en mer utførlig omtale av hva de to formålene som er nevnt går ut på. Selvfølgelig dreier dette seg om formål knyttet til regnskapsbrukerens situasjon, og formålene inngår i det som her omtales som «perspektiver» på regnskapets rolle.
Ressursallokeringsperspektivet Fokus er på beslutninger tatt av regnskapsbrukere, og som har karakteren av ressursallokerings- eller disponeringsbeslutninger. Følgelig dreier dette seg om ressurser disse brukerne disponerer over, slik som ressurser som har sammenheng med foretakets finansiering. Ved tilstedeværelsen av usikkerhet tas slike beslutninger under gitte antakelser (beliefs) om foretakets fremtidige evne til å generere en positiv netto kontantstrøm, og evnen til i det minste å innfri foretakets forpliktelser. Regnskapet har et informasjonsinnhold i sammenhengen dersom de omtalte antakelsene påvirkes av opplysningene i regnskapet. Regnskapet får følgelig karakteren av informative signaler, som eventuelt leder til beslutninger som ellers ikke ville blitt tatt. Dette er blitt omtalt som regnskapets beslutningsunderstøttende (decision-facilitating) rolle.
Forvalterperspektivet Som beslutninger dreier dette seg om beslutninger tatt i foretaket, og som berører interessene til regnskapsbrukerne. Selvfølgelig vedrører dette også ressursallokering, og da regnskapsbrukernes (særlig eieres) mulighet til å påvirke ressursdisponeringen i foretaket. Som formål er dette gjerne omtalt som «accounting for stewardship», og som det også er lett å innse innebærer dette at regnskapsbrukeren forholder seg til foretaket på en mer direkte måte enn bare å «stemme med føttene.» Poenget er at regnskapsbrukerne ved former for sanksjoner basert på regnskapet (som typisk representert ved «gulrot» eller «pisk») kan skape insentiver i retning av en ønsket ressursallokering/atferd i foretaket. Dette er bakgrunnen for at problemstillingen også er referert til som regnskapets beslutningspåvirkende (decision-influencing) rolle. Det er foretakets forvalting (derfor forvalterperspektivet) i forhold til regnskapsbrukernes interesser en er opptatt av, og noen ganger omtales dette ganske enkelt som et spørsmål om oppfølging og kontroll.
Forvalterperspektivet («accounting for stewardship») kan sies å representere et klassisk perspektiv på regnskapets rolle, og perspektivet har som «fortelling» vært viktig ved å gi noe som forklarer og motiverer regnskapets funksjon, men som klargjort ovenfor er det flere perspektiver! Skillet mellom beslutningsunderstøttende og beslutningspåvirkende formål, som er tatt med i presentasjonen ovenfor, er hentet fra Demski og Feltham (1976). Skillet spiller også en grunnleggende rolle i nyere oversiktsverk over tenkningen omkring regnskapets funksjon som informasjonsprodukt, jf. Christensen (J.A.) og Demski (2003) og Christensen (P.O.) og Feltham (2003/2005).
I utkastet til FASB/IASB rammeverk reduseres perspektivene til «fortellingen» om eiernes (investors) og lånegivernes (creditors) rolle som regnskapsbrukere. Oppmerksomheten er rettet mot spørsmålet om foretakets evne til å generere en positiv fremtidig netto kontantstrøm, og informasjon som sier noe om dette. Dette danner grunnlaget for at de fokuserte regnskapsbrukerne skal kunne ta stilling til sitt finansielle engasjement i foretaket (ressursallokeringsperspektivet). Andre regnskapsbrukeres informasjonsbehov, og informasjonsbehovet som følge av at brukere befinner seg i en annen rolle enn den det er fokusert på, antas å være tatt vare på med dette. Dermed går en i utkastet ut fra at forvalterperspektivet («accounting for stewardship») ikke representerer noe selvstendig perspektiv eller formål. Formål knyttet til forvalterperspektivet antas å være tilgodesett ved «fortellingen» som er lagt til grunn. På en enkel måte er dette anskueliggjort i illustrasjon 1. Den fraværende, eller i hvert fall underordnede, rollen til forvalterperspektivet er markert med stiplingen i illustrasjonen.
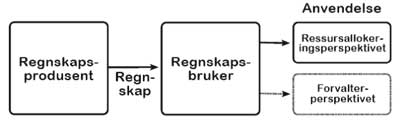
Så langt er det mulig å konkludere med at en i arbeidet med et fremtidig felles konseptuelt rammeverk er gått svært langt i å satse på det som på slutten av avsnitt om «Innslaget av en harmonimodell sentralt» ble presentert som en harmonimodell. I omtalen i begynnelsen av avsnittet der vi nå befinner oss, er ressursallokeringsperspektivet presentert, og det er ikke lett å få øye på at det er noe motsetningsforhold mellom regnskapsprodusent og regnskapsbrukere i dette perspektivet. Dette er også slik det er presentert i utkastet til rammeverk. Gitt den posisjon hvert enkelt av de to perspektivene har i faglitteraturen, og også hos praktikere i deres forståelse av det de driver med, er dette litt av en overraskelse. Videre er dette merkelig tatt i betraktning av at det nå er allment akseptert at markedene ikke løser alle problemer, selv i næringslivssammenheng. Alternativet til markedsløsningene er organisatoriske løsninger, og i vår sammenheng gjør det seg gjeldende ved regnskapsbrukere som øver en mer direkte innflytelse på foretaket enn bare å «stemme med føttene.» Særlig for et stort antall små og mellomstore foretak er dette en aktuell problemstilling.
Forvalterperspektivet har den fordel at en går ut fra at foretaket (det vil si regnskapsprodusenten representert ved foretakets ledelse) og regnskapsbrukerne (som interessenter) ikke uten videre har sammenfallende interesser. Perspektivet inneholder derfor noe fundamentalt som blir helt borte dersom en går videre på den linjen som er lagt til grunn i utkastet til rammeverk. Dette er historien om asymmetrisk informasjon, og relasjonen mellom prinsipal og agent. Det er forøvrig et interessant aspekt at det er grundig dokumentert og allment anerkjent at kravene til informasjonsinnhold ikke er de samme under de to perspektivene, jf. Gjesdal (1978/1981). Hos Christensen og Demski (2003) er dette sammenfattet på følgende måte.
«Information content in a contracting setting does not imply information content in a valuation setting, and information in a valuation setting does not imply information content in a contracting setting. Information content is not a straightforward proposition.»
Dette tatt i betraktning er det grunn til å føle seg mindre komfortabel med at det i utkastet til rammeverk fremsettes en påstand om at kravene til informasjon under forvalterperspektivet ikke krever særskilt oppmerksomhet. Behovene for informasjon i en slik sammenheng er automatisk dekket ved det som kreves under ressursallokeringsperspektivet. Siden informasjonsinnholdet vanligvis består av flere elementer, skulle det i noen grad være mulig å tilgodese flere hensyn, det vil si at det ikke er helt åpenbart at en med hensyn til ulike formål står ovenfor et valg av enten det ene eller det andre.
Bildet er også mer sammensatt
En viktig aspekt ved forvalterperspektivet er at en i utgangspunktet går ut fra at interessene til partene ikke uten videre faller sammen. Det vil si at det ikke er nok at interessentene (regnskapsbrukerne) gir ut-trykk for det som er ønskelig, det må også skapes mer håndfaste insentiver. Her spiller regnskapene en rolle ved oppfølging i etterhånd. Dette skaper selvfølgelig grunnlag for et motiv hos regnskapsprodusenten i retning av å presentere regnskap som kommer gunstig ut i forhold til de insentivene som er skapt. Dette blir som «bukken og havresekken.» I et verk som for en stor del dreier seg om dette spørsmålet, sammenfatter Ijiri (1975) problemstillingen på følgende måte i et forord:
«[T]he decision approach [ressursallokeringsperspektivet] tends to encourage subjective information assuming that it will be unbiased. The accountability approach [forvalterperspektivet] anticipates the pressure to bias the information and attempts to establish a system that is strong enough to withstand such pressure. Not just unbiased information, but «unbiasable» information, is what is ultimately aimed for in the accountability approach.»
Det dette dreier seg om er det etterhånden velkjente forholdet mellom prinsipaler og agenter, som i de siste årtier også har gjort sitt inntog i regnskapslitteraturen på ulik vis. Mer konkret er det skisserte aspektet ved prinsipal-agent relasjonen omtalt som et spørsmål om regnskapets «robusthet» i forhold til «trykk» knyttet til regnskapsprodusentens interesser. Det er mye som tyder på at dette er en mer allmenn utfordring, som således ikke bare er knyttet til forvalterperspektivet. Foretaket (regnskapsprodusenten) kan også være utsatt for fristelser knyttet til det regnskap som fremlegges ved at dette gir muligheter til å påvirke regnskapsbrukernes ressursdisponering i en ønsket retning. Slik kan foretaket gjøre seg mer attraktivt som mål for finansielle plasseringer. Noen ganger har dette en slik karakter at det blir riktig å snakke om å villede, og det er her nok å vise til ENRON-skandalen. Det er allment akseptert at et regnskap som i hovedsak er transaksjonsbasert og historisk kost-orientert (som i henhold til den norske regnskapsloven der kapittel 4 i loven er sentral), har noen gode egenskaper i forhold til «robusthet.» Dette er det vi kan kalle den tradisjonelle løsningen. En mer utstrakt bruk av virkelige verdier som krever mer med hensyn til subjektive vurderinger, bidrar til at spørsmålet om «robusthet» blir kritisk.
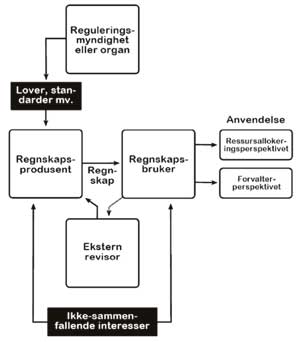
Tilsynelatende står vi ovenfor det problem at spørsmålet om «robusthet» er en utfordring under begge perspektiver. Det som er omtalt som en harmonimodell synes ikke å være noe godt utgangspunkt under slike omstendigheter. Dette taler for mer tradisjonelle løsninger, der skjønnsmessige vurderinger holdes på armlengdes avstand. Forøvrig er det interessant å merke seg at de siste tiårs detaljerte studier av mer tradisjonelle regnskapsløsninger peker i retning av et positivt informasjonsbidrag selv under mer generelle forutsetninger av harmonimodell-Typen, jf. Christensen og Demski (2003). Det vil si at skrekkscenarier om den manipulerende regnskapsprodusenten ikke er en forutsetning for berettigelsen av mer tradisjonelle former for regnskap. Men et slikt scenario er noe som kan bidra til å forklare den reguleringen av regnskapsområdet som vi etter hvert har fått mer og mer av de siste årene. Som kjent er dette en utvikling som fortsatt er høyst tilstedeværende. Etableringen av (ekstern) revisorinstitusjonen har også sammenheng med slike ting. Relasjonen mellom regnskapsprodusent og regnskapsbruker er følgelig mer sammensatt i utgangspunktet enn det som er lagt til grunn i utkast til FASB/IASB-rammeverk (jf. illustrasjon 1). Det mer sammensatte bildet er anskueliggjort i illustrasjon 2, og det er en åpenbar mangel ved utkastet at tilstedeværelsen av regnskapsregulerende institusjoner og revisorinstitusjonen ikke er forklart. Dermed blir det også vanskelig å få tatt den nødvendige høyde for den rolle disse aktørene spiller i formålssammenheng.
Avslutning
Etter at det omtalte utkastet ble frigitt, er det kommet inn et stort antall kommentarer fra til dels meget kompetent hold. På hjemmesiden til IASB er det mulig å følge med i dette, og en god del av det som er sagt her blir påpekt (noen ganger i svært klare vendinger). Det skal bli spennende å følge med i hvordan de to standardsetterne forholder seg til alt dette.
De eksisterende rammeverkene til FASB og IASB er ved balanseorienteringen indirekte preget av virkelig verdi-tenkning. Det vil si av et fokus på «fair values», i motsetning til et fokus på mer tradisjonelle historiske størrelser. I utkastet så langt til nytt rammeverk er dette enda klarere uttrykt. Selv om det i utkastet til stadighet vises til en «reelt eksisterende verden» er dette neppe et uttrykk for at det er der en befinner seg i diskusjonen om formål. For regnskapsfaget er det ikke sikkert at dette betyr så mye fra eller til. Det har i hver fall i noen grad en tilstrekkelig tyngde i seg selv til at dagsorden kan dikteres på en tilfeldig måte.
Mer alvorlig er spørsmålet om rammeverkets rolle i forhold til standardsettingen. Et løst, tilfeldig eller urealistisk rammeverk vil ikke kunne fylle sin rolle som retningsgiver. Vanskelige spørsmål blir avgjort når en kommer til den konkrete standardsettingen. Også i det videre kan det bli slik som klarlagt av Kvifte (2003/2004), at rammeverket ikke bidrar med «effective modifiers,» og dermed virker retningsgivende. Utviklingen i retning av et stort og krevende regelverk båret av detaljregler vil kunne fortsette.
Henvisninger:
Anthony, R.N. (1987): «We Don’t Have the Accounting Concepts We Need.» CPA Journal, Vol. 57, pp. 36-45.
Bullen, H.G. og K. Crook (2005): «A New Conceptual Framework Project.» Financial Accounting Standards Board (FASB) og International Accounting Standards Board (IASB). Dokument datert mai 2005 tilgjengelig på IASBs hjemmeside.
Christensen, J.A. og J.S. Demski (2003): Accounting Theory: An Information Content Perspective. McGraw-Hill.
Christensen, P.O. og G.A. Feltham (2003): Economics of Accounting: Volume I: Information in Markets. Kluwer Academic Publishers.
Christensen, P.O. og G.A. Feltham (2005): Economics of Accounting: Volume II: Performance Evaluation. Springer.
Demski, J.S. og G.S. Feltham (1976): Cost Determination: A Conceptual Approach. Iowa State University Press.
Elling, J.O. (1996): Årsregnskapsteori i analytisk perspektiv. FSRs Forlag.
FASB/IASB (2006): The Objective of Financial Reporting and Qualitative Characteristics of Decision-useful Financial Reporting Information. Discussion Paper/Preliminary Views datert 6. juli 2006.
Gjesdal, F. (1978): Stewardship Accounting: Controlling Informational Externalities. Doktoravhandling ved Stanford University (Graduate School of Business) datert nov. 1978.
Gjesdal, F. (1981): «Accounting for Stewardship.» Journal of Accounting Research, Vol. 19, pp. 208-231.
IASB (1989): Framework for the Preparation and Presentation of Financial Statements. IASC/London (forløperorganet til IASB).
Ijiri, Y. (1975): Theory of Accounting Measurement. Studies in Accounting Research # 10, American Accounting Association.
Kvifte, S.S. (2003): The Usefulness of the Asset-Liability View: An Analysis of Conceptual Frameworks and the Implementation for Norwegian Accounting Regulation. PhD (dr. oecon.) Dissertation in Accounting. Norges Handelshøyskole.
Kvifte, S.S. (2004): Konseptuelle rammeverk for regnskap. DnR forlaget.
Lov om årsregnskap m.v. (regnskapsloven) - Lov 1917-07-98 nr. 56.
Lundesgaard, J. (2005): Mot et europeisk regnskapsreguleringsregime: IASB-regelverket og det balanseorienterte konseptuelle rammeverket. Høgskolen i Hedmark, Notat nr. 7-2005.
NOU 1995: 30. Ny regnskapslov.
SFAC (1978): «Objectives of Financial Reporting by Business Enterprises.» Statement of Financial Accounting No. 1 (November 1978), FASB.
SFAC (1980a): «Qualitative Characteristics of Accounting Information.» Statement of Financial Accounting No. 2 (May 1980), FASB.
SFAC (1980b): «Objectives of Financial Reporting by Nonbusiness Organizations.» Statement of Financial Accounting No. 4 (December 1980), FASB.
SFAC (1984): «Recognition and Measurement in Financial Statement of Business Enterprises.» Statement of Financial Accounting No. 5 (December 1984), FASB.
SFAC (1985): «Elements of Financial Statements» (erstatter bl.a. SFAC # 3). Statement of Financial Accounting No. 6 (December 1985), FASB.
SFAC (2000): «Using Cash Flow Information and Present Value in Accounting Measurements.» Statement of Financial Accounting No. 7 (February 2000), FASB.


