


Bruk av IFRS i selskapsregnskapet - 2005
Sent i desember 2005 ble det åpnet for bruk av IFRS i selskapsregnskapet. For 2005 kunne selskapene velge mellom to «IFRS-språk»; full IFRS eller forenklet IFRS. Alle kunne velge å fortsette med tidligere praksis, norsk god regnskapsskikk. I denne artikkelen ser vi nærmere på noen av de selskapene som valgte å benytte et av IFRS-språkene.
Vi har sett på et utvalg av årsregnskapene til børsnoterte konsern, denne gangen med fokus på selskapsregnskapene. I forrige artikkel, som stod på trykk i Revisjon og Regnskap nr. 5. 2006, så vi på overgangseffekter fra NGAAP til IFRS. I denne artikkelen ønsker vi å se på hvem og hvor mange som har tatt i bruk et IFRS-språk i selskapsregnskapet og på hvordan IFRS-språket er tatt i bruk. Adgangen til å bruke såkalt forenklet IFRS var en overgangsordning for 2005 som kunne brukes i selskapsregnskapet for selskap i et børsnotert konsern.
«Hvordan»-vinklingen er todelt. For de som har valgt å benytte full IFRS er det interessant bl.a. å se på hvordan de omfattende noteopplysningskravene i IFRS er imøtekommet. For de som har valgt å benytte forenklet IFRS er det interessant å se på hvordan noteopplysningskravene etter regnskapsloven eventuelt er tilpasset de regnskapsprinsippene som er valgt under IFRS (måling og innregning).
Hvem bruker IFRS i selskapsregnskapet?
Vi har sett at bl.a. følgende selskap bruker et IFRS-språk i selskapsregnskapet:
Selskap |
Hvilken IFRS? |
Revisor |
|---|---|---|
Arendal Fossekompani |
Full IFRS |
KPMG |
Biotech Pharmacon |
Forenklet IFRS |
PricewaterhouseCoopers |
CorrOcean |
Full IFRS |
Ernst&Young |
Data Respons |
Full IFRS |
Ernst&Young |
DiaGenic |
Full IFRS |
Ernst&Young |
DOF ASA |
Full IFRS |
PricewaterhouseCoopers |
Dolphin Interconnect Solutions |
Full IFRS |
Myrdahl og Sveen |
EDB Business Partner |
Forenklet IFRS |
Ernst&Young |
Ementor |
Full IFRS |
PricewaterhouseCoopers |
Exense |
Full IFRS |
Ernst&Young |
Fara |
Full IFRS |
Ernst&Young |
Farstad Shipping |
Full IFRS |
Ernst&Young |
Geo |
Full IFRS |
PricewaterhouseCoopers |
Gyldendal |
Full IFRS |
Noraudit |
HSD |
Full IFRS |
PricewaterhouseCoopers |
Luxo |
Full IFRS |
PricewaterhouseCoopers |
Natural |
Full IFRS |
PricewaterhouseCoopers |
NextGenTel Holding |
Full IFRS |
Ernst&Young |
NorDiag |
Full IFRS |
Ernst&Young |
Nordic Semiconductor |
Full IFRS |
Ernst&Young |
Norman |
Full IFRS |
PricewaterhouseCoopers |
Norsk Vekst |
Full IFRS |
Ernst&Young |
Norske Skogindustrier |
Forenklet IFRS |
PricewaterhouseCoopers |
Nutri Pharma |
Full IFRS |
BDO Revico Oslo |
Opera Software |
Full IFRS |
KPMG |
Orkla |
Forenklet IFRS |
Ernst&Young |
Otrum |
Full IFRS |
KPMG |
P4 Radio Hele Norge |
Full IFRS |
Ernst&Young |
Profdoc |
Full IFRS |
KPMG |
Prosafe |
Full IFRS |
Ernst&Young |
Q-Free |
Full IFRS |
Ernst&Young |
Rica Hotels |
Full IFRS |
Berg og Hammervik |
Rieber & Søn |
Forenklet IFRS |
Ernst&Young |
Simrad Optronics |
Full IFRS |
KPMG |
Software Innovation |
Full IFRS |
PricewaterhouseCoopers |
Sparebank1-gruppen |
Full IFRS |
PricewaterhouseCoopers |
StepStone |
Full IFRS |
PricewaterhouseCoopers |
Technor |
Full IFRS |
KPMG |
Teco Coating Services |
Full IFRS |
PricewaterhouseCoopers |
Telenor |
Forenklet IFRS |
Ernst&Young |
Troms Fylkes Dampsskibs-selskap |
Forenklet IFRS |
PricewaterhouseCoopers |
Det er relativt mange selskap som har tatt i bruk ett av IFRS-språkene, noe som kanskje er overraskende siden muligheten til å gjøre dette først ble gitt helt på tampen av 2005 og man derfor kanskje ikke hadde full oversikt over eventuelle skatte- og utbyttekonsekvenser. Basert på vår undersøkelse synes det som om de fleste har valgt å ta i bruk full IFRS, og ikke den «særnorske» forenklede IFRS-varianten.
Oppstillingsplaner
Reglene om bruk av forenklet IFRS etter overgangsregelen tilsier at opplysningsreglene i regnskapslovens kapittel 6 (oppstillingsplaner) og kapittel 7 (noteopplysninger) skal etterleves. Det er noe diskusjon i regnskapsmiljøet om hvordan etterlevelse av kravene i kapittel 6 skal forstås. I henhold til IFRS er det et krav å vise en oppstilling over endringer i egenkapitalen (eventuelt oppstilling over innregnede inntekter og kostnader). Regnskapslovens kapittel 6 (jf. § 3-2) tillater en tilsvarende oppstilling. Det kan argumenteres for at en oppstilling over endringer i egenkapitalen skal gis ved bruk av forenklet IFRS så lenge regnskapslovens kapittel 6 åpner for det. Etter vår mening er det uklart hvordan «samspillet» mellom IAS 1 og regnskapslovens kapittel 6 skal forstås ved bruk av forenklet IFRS. Som nevnt over oppstilles det krav i IAS 1 som ikke er krav etter regnskapsloven (men dog tillatt). I tillegg tillater regnskapsloven regnskapslinjen «ekstraordinære poster» mens IAS 1 eksplisitt forbyr å presentere ekstraordinære poster både i oppstillingsplaner og i noter.
Noteopplysninger
- ved bruk av forenklet IFRS
Selskapene som benytter forenklet IFRS synes i stor grad å etterleve noteopplysningskravene i regnskapsloven. Det er noe diskusjon i regnskapsmiljøet om hvordan reglene om bruk av forenklet IFRS er å forstå, jf. bl.a. at regnskapslovens § 7-1 krever at det skal gis mer opplysninger enn det som fremgår av noteopplysningskapitlet i regnskapsloven:
Ǥ 7-1. Opplysningsplikt
...I tillegg til opplysninger som nevnt i første ledd skal det gis opplysninger som er nødvendige for å bedømme den regnskapspliktiges eller konsernets stilling og resultat og som ikke fremgår av årsregnskapet for øvrig.
... Hvis anvendelsen av bestemmelsene i denne lov ikke er tilstrekkelig for å gi et rettvisende bilde som nevnt i § 3-2a første ledd, skal det gis tilleggsopplysninger.»
En forståelse av dette kan være at en skal (i tillegg til å følge måle- og innregningskriteriene), helt eller delvis, etterleve noteopplysningskravene i IAS 40 Investeringseiendom dersom en benytter forenklet IFRS.
- ved bruk av (full) IFRS
Vår lille undersøkelse mht. bruk av et av IFRS-språkene i selskapsregnskapet viser at de fleste som har valgt et IFRS-alternativ har valgt å ta i bruk full IFRS. Det kan se ut som om det er de største selskapene (de med størst omsetning) som har valgt å ta i bruk det særnorske (forenklede) IFRS-språket. Det antas at grunnen til dette er at det nettopp er sistnevnte selskap som har mest å «hente» på et forenklet IFRS-språk.
En del av selskapene som benytter full IFRS i selskapsregnskapet benytter det vi kan kalle parallelloppstilling slik at for eksempel morselskapets regnskap og konsernregnskapet presenteres på samme side, både for hovedoppstillingene og for de fleste av notene. For disse selskapenes del synes det å være relativt omfattende notesett til morselskapets regnskap.
Krysshenvisninger - f.eks. fra selskapsregnskapet til konsernregnskapet
Det har vært noe diskutert om en kan krysshenvise fra f.eks. selskapsregnskapets noter til konsernnotene. Det var etablert praksis å gjøre det i NGAAP, f.eks. når det gjelder regnskapsprinsippbeskrivelsen. Etter vår oppfatning bør det ikke være noe til hinder for slik krysshenvisning på områder hvor det er hensiktsmessig.
«Sam-presentasjon» IFRS og NGAAP eller IFRS og forenklet IFRS...
Det var noe diskusjon i fagmiljøet i begynnelsen av 2006 om det var akseptabelt å presentere IFRS konsernregnskap og NGAAP selskapsregnskap i samme oppstillingsplan, eller om en måtte presentere det ene regnskapet først og deretter det andre (for eksempel IFRS konsernregnskap først, deretter NGAAP selskapsregnskap). Et lignende spørsmål oppstår når forenklet IFRS benyttes i selskapsregnskapet. Dette fordi notene i et forenklet IFRS regnskap baseres på regnskapslovens krav. I praksis har vi sett flere eksempler på «sam-presentasjon». Dog må det nevnes at de fleste som har benyttet IFRS i konsernregnskapet og NGAAP i selskapsregnskapet har presentert regnskapene hver for seg i årsrapporten.
Nærmere om egenkapital-spesifisering/avstemming
Norsk lovgivning, typisk aksjelov og regnskapslov, opererer med en del begreper som overkursfond, fond for vurderingsforskjeller, fond for urealiserte gevinster og annen egenkapital. Disse begrepene finnes ikke i IFRS. IFRS opererer med andre egenkapitalbegreper.
Etter regnskapslovens § 9-2 kan det bli fremsatt krav om å presentere et regnskap i henhold til oppstillingsplanene i regnskapsloven. Et slikt krav vil kunne være arbeidskrevende for det selskap som får kravet, og vi ser ikke bort i fra at det også kan bli fremsatt krav om at regnskapsoppstillingene skal være bekreftet av revisor. Et godt råd er følgelig å se hen til regnskapslovens oppstillingsplaner og notekrav ved utarbeidelse av et IFRS selskapsregnskap. I den anledning bør en tenke litt ekstra på egenkapitaloppstillingen slik at en både etterlever norske krav (aksjelov og regnskapslov) og kravene i IFRS.
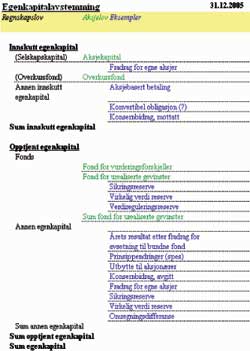
I oppstillingen til venstre søkes alle regelsettene etterlevd. Oppstillingen kan enkelt utvides til å omfatte det antall år en viser tall for. Oppstillingen kan inkludere både endringer gjennom året (f.eks. ved å ta med en egen kolonne for 2005) og UB-posisjonene.
Avslutning
En del revisorer har vært litt nølende med å anbefale bruk av (forenklet) IFRS i selskapsregnskapet i 2005. Det var derfor noe overraskende for oss å se at så pass mange har brukt (forenklet) IFRS. Det er ikke åpenbart at det er uproblematisk å gå tilbake til rapportering etter NGAAP når en har gått over til (forenklet) IFRS. Trass i det forventer vi å se enda flere som benytter (forenklet) IFRS i selskapsregnskapet neste år.


