


Regnskapstopper på Roadshow
I juni la the International Accounting Standards Board (IASB) ut på en europeisk roadshow turné og representanter fra organisasjonen skal besøke 17 land i løpet av fem måneder. I Norge var Norsk RegnskapsStiftelse (NRS) vertskap. Vi benyttet anledningen til å intervjue styremedlem i IASB og leder av IASBs fortolkningsorgan IFRIC, Robert Garnett.
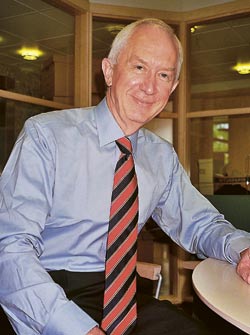
The International Accounting Standards Board (IASB), med sete i London, begynte sin virksomhet i 2001. Organisasjonen ble stiftet av ledende internasjonale regnskapsfirmaer, private finansinstitusjoner og industribedrifter, samt sentral- og utviklingsbanker og bransjeorganisasjoner. IASB har som målsetning å utvikle kvalitative regnskapsstandarder som gjør at et regnskap kan leses og tolkes likt enten det er utarbeidet i Norge eller Kina. De 14 IASB-medlemmene, hvorav 12 arbeider på heltid, kommer fra ni land og har bred erfaring fra mange bransjer. Robert Garnett kommer fra Sør-Afrika og har vært med i organisasjonen siden etableringen i 2001. Han er nettopp gjenvalgt for en ny periode på fem år. Garnett var fagdirektør for the South African Institute of Chartered Accountants i perioden 1982-1984, og har siden den gang hatt en rekke oppdrag både som partner i Arthur Anderson i Johannesburg, og som rådgiver/ansatt innenfor blant annet gruvedrift, farmasi, bank, sist for Anglo American plc med ansvar både i Johannesburg og London.
- Hva er din hovedoppgave i IASB? I tillegg til å være styremedlem, er jeg i dag leder for IASBs fortolkningsorgan IFRIC og var tidligere i to år leder for en teknisk arbeidsgruppe innen det europeiske bankforbundet. Jeg har bakgrunn blant annet fra gruvedrift. Det har gitt meg innsikt i, og interesse for, ikke bare de økonomiske sidene ved en virksomhet, men også de tekniske. I regnskapsfortolkning er det viktig å forstå begge aspekter. - Din kollega Sir David Tweedie sa en gang at ’regnskapsbransjen får de standarder den fortjener’. Kan du utdype dette litt nærmere? - Jeg kjenner til uttalelsen, ler han, - men det er vanskelig å uttale seg om andres utsagn. Utvikling av standarder er imidlertid avhengig av at ting er begrepsmessig riktige og kan settes ut i praksis. De som trenger å forstå informasjonen, for eksempel investormarkedet som skal bruke den til å foreta investeringer, må ha en felles begrepsoppfatning som alle kan forstå. Gode standarder bygger på prinsipper, ikke på unntak fra regler. Standarder for finansielle instrumenter har aldri vært populært. Det kan man lett skjønne når det har vært nødvendig med en 400 siders lang og tunglest forklaring.
- Er du kjent med norske eller skandinaviske regnskapsstandarder, og i tilfelle hvorfor er de forskjellige fra eksempelvis standarder i USA, Afrika eller Asia? - Det finnes mer enn hundre forskjellige internasjonale regnskapsstandarder, og jeg snakker med forskjellige standardsettere fra tid til annen. For Norge er det viktig at det finnes og benyttes internasjonale standarder for fiskeoppdrett, skogbruk og oljeindustrien. Den internasjonale standarden oppdrettsnæringen bruker er fire til fem år gammel. Det kan være vanskelig å fastsette riktig pris på et biologisk produkt, som for eksempel lakseyngel. Hvordan skal verdien fastsettes i dag når eksempelvis både sykdom og rømning kan forringe verdien i fremtiden? Da er det viktig at det finnes felles retningslinjer for verdifastsettelse.
- Hva er styrets største utfordring med hensyn til ulike land eller regioners aksept av felles standarder? - Vi må hjelpe regionene i en overgang fra gjeldende til internasjonale standarder. Det er viktig med tanke på det internasjonale investormarkedet. Forestill deg Kina og India med sine 2,5 milliarder innbyggere. Internasjonale standarder kan bidra til styrket økonomi på verdensbasis. Det er nøkkelen til riktige finans- og rapporteringssystemer, samt statistikk i innenlandske politiske systemer. Vår oppgave er å bidra ved å se på hindrene i ulike land og hjelpe dem over dem. Det kan bli mangel på utviklingskapital, hvis verdiene i ulike selskaper er vanskelig å fastsette eller forstå.
- Når det gjelder fastsettelse av immaterielle verdier, finnes det ulik praksis i nesten alle land. Betrakter du slik fastsettelse som en eksakt vitenskap, eller er det mulig å gjøre den til det? - Nei, det er ingen eksakt vitenskap, og det er usannsynlig at det noen gang kan bli det. Det er for mange forskjellige faktorer med i bildet. Ofte er det spørsmål om hvem som er villig til å betale høyest pris. I et gitt marked er det naturlig å anta at markedsprisen er den optimale prisen. Men det er forskjeller, og de bygger stort sett mer på oppfatninger enn av andre ting.
- Finnes det noen konkrete norske regnskapsstandarder du kjenner til som du synes burde endres? - Se nøye på internasjonale standarder. I mitt hjemland, Sør-Afrika, ønsket alle bransjer å tiltrekke seg internasjonale investorer. Men når investorene ikke forsto de sørafrikanske standardene, ble interessen mindre. Det er stort sett slike ting vi opplever. Fra slutten av 90-tallet gjennomførte vi omfattende tilpasninger og tiltrakk oss utenlandsk kapital, og økte for eksempel gjelden til USA. Investorer er stort sett late, og vil at ting skal være enkle å forstå.
- Hvis du har lest en 2004 årsrapport fra et norsk børsselskap, finnes det store forskjeller fra din organisasjons regnskapsstandarder? - Jeg har ikke konkret gjennomgått noen slik årsrapport. Spørsmålet blir hvilken utfyllende informasjon som blir gjort tilgjengelig. Blir investorene i stor nok grad forberedt på eventuelle endringer?
- Hvorfor mener du det er viktig at det finnes internasjonale standarder for selskaper som ikke er børsnoterte. Blir ikke det et nasjonalt anliggende? - Det er selvsagt en nasjonal sak, men jeg går gjerne inn for å redusere kapitalkostnadene i lokale finansmarkeder også. Kapitalmarkedenes funksjonalitet er mindre viktig for slike selskaper, men det er ikke kostnadseffektiviteten. Hvis vi utarbeider standarder som gjøres tilgjengelige for små og mellomstore bedrifter, kan vi spare landene for kostnadene ved å utvikle egne standarder. Noen land liker å bruke samme standarder for alle bedrifter, særlig i Europa, men den byråkratiske byrden er ofte for stor for mindre firmaer. Skatteligningen kan være det eneste finansregnskapene er nødvendige for i de minste selskapene. Skatteregler er en sak for seg. I oktober skal vi ha en rundebordskonferanse hvor vi skal se på hvordan vi kan anbefale forenklinger. Enklere standarder for mindre enheter eller standarder av mindre omfang som er en del av de overliggende standardene, blir temaet. Hensikten er å forenkle regnskapene og gjøre dem mindre kostbare å utarbeide. Men det er en vanskelig sak. Det som virker viktig i ett land kan fortone seg mindre viktig i et annet.
- Hvor vanskelig er det å få de internasjonale regnskapsstandardene og endringer av disse godkjent for bruk i de enkelte land, og er det forskjeller fra land til land? - Ja, det er forskjeller. Den europeiske modellen må for eksempel godkjennes av EU. Regnskapsaspektene må vurderes opp mot de økonomiske konsekvensene. Det handler om å få standardene politisk akseptert, og deretter vedtatt/godkjent gjennom majoritetsavstemning. I Australia er det slik at debatten bringens inn i parlamentet og de enkelte standarder vedtas av politikerne. Andre steder tvinger myndighetene regelverket på aktørene i kapitalmarkedet, uten godkjenning av den enkelte standard. Den største forskjellen finnes i den innledende beslutningen, for eksempel hvis den gir følelsen av at den nasjonale selvbestemmelsesretten blir redusert.
- Hvorfor legger dere spesielt vekt på de amerikanske regnskapsreglene? - USA er verdens største kapitalmarked, og har omtrent halvparten av verdens børsnoterte selskaper målt etter kapitalisert verdi. Der er det for tiden krav om å følge reglene for US GAAP. IASB forsøker nå med en tidsfrist 2007/2008 å tilpasse sine standarder slik at det ikke blir noen signifikante forskjeller. Det har vært et tilpasningsarbeid som har pågått siden 2002, og så langt er to tredjedeler av agendaen gjennomført. Konvergens betyr ikke at man adopterer US GAAP. Kanskje får vi bedre standarder selv, så kan USA tilpasse seg våre.
- Dere har tatt initiativet til et såkalt europeisk roadshow. Tittelen virker mer som et release-party for en artist. Har du tenkt på denne sammenligningen? Garnett ler igjen og parerer utfordringen: - Vi er nok ikke like underholdende som sceneartister, men publikum er like entusiastisk. Vi får budskapene våre formidlet, og folk kommer for å høre på hva vi har å si. Tilhørerne er førstegangsbrukerne, som ikke bare er interessert i hva som gjøres riktig, men også i hva som kan forbedres. Vi får mange innspill, og det er en gjensidig fordel. Vi er seks styremedlemmer som gjennomfører disse arrangementene. Sammen med to kolleger har jeg vært med på to lignende arrangement, ett i Aten og ett i Haag.
- I 2003 gjennomførte dere et møte med 40 nasjonale standardsettere. Bare 30 land svarte på spørreskjemaet, 24 svarte ja til konvergens, mens 6 svarte nei. Er dette et uttrykk for likegyldighet, eller har du en annen forklaring? - Vi forventet oss ingen stor responsrate, og var stort sett fornøyd med det vi oppnådde. Hvert år har vi møter med standardsettere, og antallet øker årvisst, og sakene blir stadig viktigere.
- Jeg vet du liker mountain biking? Har du fått anledning til det under besøket ditt i Oslo? - Nei, det får jeg ikke nok tid til verken her eller i Sør-Afrika, ler Garnett og takker for spørsmålene.


