


Utprøving av periodiseringsprinsippet i staten
Regjeringen la i statsbudsjettet for 2004 opp til å utvikle regnskapsstandarder og prøve ut regnskapsføring etter periodiseringsprinsippet i statlige virksomheter. Stortinget sluttet seg til dette. Finansdepartementet gjennomfører nå et prosjekt som prøver ut regnskapsregler basert på periodiseringsprinsippet og bedriftsøkonomiske modeller i noen statlige virksomheter.
Stegvis innføring av periodisert regnskap
Statsbudsjettutvalget foreslo i NOU 20036 Hva koster det?, at periodiseringsprinsippet (også kjent som regnskapsprinsippet) burde innføres både i statlige virksomheters interne regnskaper, i statsregnskapet og i statsbudsjettet.
Regjeringen la fram sine vurderinger av disse spørsmålene i statsbudsjettet for 2004. Regjeringen varslet der å ville prøve ut periodisert regnskap skrittvis og ta det i bruk i et omfang og i en utforming som er tjenlig ut fra en samlet vurdering av nytte og kostnader. Kostnader ved å framskaffe ny regnskapsinformasjon og nytte av å bruke informasjonen skal evalueres underveis. Etter hver fase skal det tas stilling til om det, ut fra en samlet vurdering av nytte og kostnader, er grunnlag for å gå videre med å prøve ut periodiserte regnskap i statlige virksomheter.
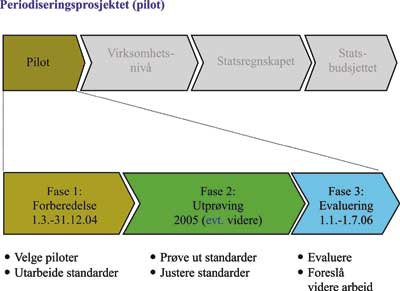
I første fase av prosjektet inngår ti statlige virksomheter som piloter for å prøve ut periodiseringsprinsippet i deres interne virksomhetsregnskap. Prosjektet ledes av Finansdepartementet i samarbeid med Senter for statlig økonomistyring, pilotvirksomhetene og deres departementer. I løpet av første halvår 2006 skal erfaringene i pilotvirksomhetene evalueres. Regjeringen vil deretter foreslå for Stortinget hva som eventuelt bør være neste skritt. Noen mulige scenarier kan være å innføre periodiseringsprinsippet for alle statlige virksomheter, eller for grupper av virksomheter, eventuelt å videreføre pilotprosjektet med flere virksomheter for å innhente ytterligere erfaringer.
Regjeringen understreket samtidig at bevilgningsvedtakene fortsatt bør baseres på kontantstrømmer, dvs. på kontantprinsippet og ikke på periodiserte utgifter og inntekter. Av dette følger at det fortsatt må føres et korresponderende bevilgningsregnskap basert på samme prinsipp. Et flertall i Finanskomiteen sluttet seg til Regjeringens vurderinger.
Utprøving i pilotvirksomheter
Finansdepartementet har i samarbeid med de øvrige departementer valgt ut følgende 10 statlige virksomheter som piloter: Fiskeridirektoratet, Forsvarsbygg, Husbanken, Jernbaneverket, Kystverket, Nasjonalt folkehelseinstitutt, Norges geologiske undersøkelse, Norsk utenrikspolitisk institutt, Universitetet i Stavanger og Universitetet i Bergen.
Pilotene dekker en stor bredde av ulike typer statlige virksomheter, jf. oversikten i tabellen på neste side.
Karakteristika |
Fordeling av virksomheter i utvalget |
|---|---|
Finansieringsmåte |
6 bruttobudsjetterte4 nettobudsjetterte (særskilte fullmakter) |
Type aktivitet |
2 infrastrukturvirksomheter2 tjenesteprodusenter2 utdanningsinstitusjoner1 forskningsinstitutt1 statsbank1 eiendomsforvalter1 direktorat (forvaltning) |
Realkapital |
4 har betydelig realkapital innen eiendom og infrastruktur av de øvrige har en del produksjonsutstyr |
Realkapital |
4 har betydelig realkapital innen eiendom og infrastruktur av de øvrige har en del produksjonsutstyr |
Eksterne inntekter |
7-8 har betydelige eksterne inntekter |
De ti pilotvirksomhetene har fra januar 2005 innført regnskapsrutiner i tråd med statlige regnskapsstandarder og veiledningsnotater som er utviklet i fellesskap mellom Finansdepartementet, Senter for statlig økonomistyring og pilotvirksomhetene.
Mål
Hovedhensikten med å bruke periodiseringsprinsippet i staten er å få fram et bedre beslutningsgrunnlag i virksomhetenes ressursstyring og effektivitetsvurderinger. Virksomhetene trenger bedre kostnadsdata og grunnlag for å vurdere ressursbruk i forhold til aktivitet og mål. De trenger informasjon om hvordan kostnader knytter seg til ulike aktiviteter og om hvordan utstyr og eiendeler kan utnyttes mer effektivt i virksomheten. Til slike formål er kontantregnskapet mindre egnet, særlig i virksomheter som har betydelig realkapital.
Kostnadsinformasjonen kan brukes i virksomheten til analyse og styringsformål, og som tilleggsinformasjon til overordnet departement og til Stortinget.
Det er også et viktig utgangspunkt å kunne skape grunnlag for sammenligning av kostnader over tid i egen virksomhet, og med andre virksomheter både i statlig og privat sektor.
Det er videre en målsetting å få fram en mer fullstendig oversikt over statens eiendeler og forpliktelser.
Gjeldende regnskapspraksis i staten
Statsregnskapet skal iht. Bevilgningsreglementets bestemmelser føres bl.a. etter kontantprinsippet (dvs. når utgiften er betalt og inntekten er mottatt), ettårsprinsippet (ubrukt likviditet inndras ved årsskiftet) og bruttoprinsippet (separate budsjetter for inntekter og utgifter, og atskilte bankkonti for inn- og utbetalinger). De fleste statlige virksomheter rapporterer månedlige regnskapsdata til statsregnskapet etter kontantprinsippet.
Statlige virksomheter har iht. Økonomiregelverket i flere år hatt anledning til å føre sitt interne virksomhetsregnskap etter andre prinsipper enn kontantprinsippet, og alle virksomhetene er pålagt å bruke reskontro for inn- og utgående faktura. Det har likevel ikke vært fastsatt felles regler og standarder for føring av virksomhetsregnskap. Aktivering av eiendeler og avskriving over eiendelens levetid gjennomføres ikke i de fleste virksomhetene. Kapital fortoner seg gratis for ordinære statlige virksomheter. De fleste statlige virksomheter bokfører ikke pensjonskostnaden knyttet til sin virksomhet, som følge av at staten har en sentral håndtering av pensjonskostnader og -forpliktelser for statens tjenestepensjoner.
I forhold til Stortinget og rapporteringen til statsregnskapet er det regnskap etter kontantprinsippet som vil være avgjørende for overordnet departements ansvar. Kostnadsinformasjonen som framkommer i det periodiserte virksomhetsregnskapet, vil representere supplerende informasjon som skal støtte opp under et av hovedmålene med statsbudsjettet, nemlig effektiv ressursbruk i staten.
Utvikling av statlige regnskapsstandarder
I arbeidet med å utvikle standarder og regler for statlig regnskapsførsel i pilotprosjektet tas det utgangspunkt i regnskapsloven (RL) og norske regnskapsstandarder (NRS), i samsvar med anbefalingen fra Statsbudsjettutvalget. I all hovedsak avventes tilpasning til IAS/IFRS inntil disse reglene eventuelt blir fullt implementert i norske standarder for alle selskaper i privat sektor.
På en rekke områder i staten må det gjøres tilpasninger til regnskapslovens regler. Det gjelder særlig inntektssiden og resultatbegrepet i resultatregnskapet og passivasiden i balansen. Andre statsspesifikke problemstillinger knytter seg til infrastruktur, kultureiendommer, pensjoner og renter av kapital.
Tilpasning av regnskapsreglene til statsspesifikke problemstillinger blir gjort ved å hente erfaringer fra International Public Sector Accounting Standard Board (IPSASB* Tidligere Den internasjonale revisorforeningens komité for offentlig sektor, IFAC/PSC.) og fra andre land som har tatt i bruk periodiseringsprinsippet i staten, bl.a. Sverige og Danmark. Sverige har allerede ti års erfaring med bruk av periodisert regnskap på virksomhetsnivået, mens Danmark er i ferd med å implementere periodisert regnskap.
Verdivurdering av eiendeler og forpliktelser
Finansdepartementet har lagt til grunn at tilgang av eiendeler og forpliktelser skal verdivurderes etter samme prinsipper som i RL. Målsettingen om å danne grunnlag for sammenligning med andre virksomheter, i privat og offentlig sektor, favoriserer historisk kost som vurderingsprinsipp. Det er utarbeidet egne bestemmelser om verdsetting av åpningsbalansen (se nedenfor).
Ut fra målsettingen om å dokumentere reelle kostnader kan det hevdes at verdien på eiendelene bør gjenspeile kostnadsnivået ved reinvestering og vedlikehold av driftsmidlene som inngår i virksomheten. På den annen side må det framheves at det er Stortinget som årlig tar beslutninger om investeringer, herunder eventuelle reinvesteringer, som en del av budsjettprosessen. Det er derfor ikke gitt at en investering skal gjenanskaffes. Hvis investeringen i seg selv er et virkemiddel for å framstille en tjeneste, kan det være historisk kost som er mest aktuell som grunnlag for kostnadsberegningen.
Åpningsbalanse
For å kunne finne et mest mulig riktig uttrykk for kapitalkostnadene i virksomhetene må det fastsettes en åpningsbalanse der eiendeler i virksomheten registreres og verdsettes. Det legges opp til at anleggsmidler i åpningsbalansen verdsettes til bruksverdi, basert på gjenanskaffelsesverdi for anleggsmidler og virkelig verdi når det gjelder andre eiendeler og forpliktelser. Basert på verdsettelsen og estimert økonomisk levetid av ulike grupper av anleggsmidler beregnes og bokføres det en årlig avskrivning på eiendelene.
Kostnader og inntekter
I statlige virksomhet vil man som hovedregel ha oppmerksomheten konsentrert om kostnadene. Det vil vanligvis være en klar sammenheng mellom aktiviteter og bruk av ressurser. I ordinær statlig virksomhet kan det derfor være vanskelig å avgjøre når en inntekt er opptjent og hvordan kostnader skal sammenstilles med inntekt. Inntekter fra bevilgning (statsoppdraget) ansees opptjent når aktiviteten er gjennomført, det vil si når kostnaden er påløpt. Dette kan sees som motsatt sammenstilling.
Kostnader knyttet til løpende drift
Det ansees ikke å være spesielle utfordringer for statlige virksomheter på dette området. Det legges til grunn at prinsippene i RL/NRS anvendes, bortsett fra at kostnadene hovedsakelig påløper i takt med aktivitetene. Det legges til grunn at alle pilotvirksomhetene bokfører en pensjonskostnad tilsvarende en beregnet pensjonspremie.
Avskrivning
Det legges til grunn at prinsippene i RL/NRS anvendes, jf. valg av historisk kost som prinsipp for verdivurdering av eiendeler og forpliktelser som kommer til etter prinsippendringen. Det innebærer bl.a. at statlige virksomheter må regnskapsføre avskrivning i tråd med en systematisk avskrivningsplan over anleggsmiddelets økonomiske levetid.
Rentekostnad knyttet til disponering av statlig kapital
Kostnadene ved disponering av statlig kapital er knyttet til at staten kan oppnå avkastning på sin kapital ved alternativ plassering. Ved å gjøre hele eller deler av kapitalen rentebærende med en rentesats som gir uttrykk for alternativ avkastning, vil denne komme til utrykk som en kostnad i virksomhetens regnskap. Finansdepartementet vurderer å inkludere renteberegning og synliggjøring av kostnaden ved disponering av statens kapital i pilotvirksomhetene.
Inntekter i statlige virksomheter
På grunn av Stortingets bevilgninger til å dekke brutto utgifter, har de fleste statlige virksomheter ikke en inntektsside på samme måte som i private virksomheter. En statlig virksomhets inntekter kan deles i to hovedkategorier transaksjonsbaserte og ikke-transaksjonsbaserte inntekter. RLs prinsipper legges til grunn for inntekter som virksomheten disponerer selv og som har oppstått som følge av transaksjoner hvor varer og tjenester leveres mot et vederlag som tilsvarer verdien av de leverte varer og tjenester (såkalte exchange transactions).
Bruttobudsjetterte virksomheter trekker likviditet i henhold til bevilgning direkte fra statskassen gjennom statens konsernkontoordning. For disse virksomhetene kan det diskuteres hensiktsmessigheten av å bokføre en inntektsstrøm fra bevilgning (statsoppdraget), slik at det fremkommer et regnskapsmessig resultat (som vil siktes inn mot et null-resultat). Inntektsføringen vil ha karakter av en teknisk regnskapsavslutning, ikke en økonomisk transaksjon.
For å kunne utprøve en felles helhetlig regnskapsoppstilling (for både nettobudsjetterte og bruttobudsjetterte virksomheter), legges det opp til å bokføre en inntektsstrøm fra bevilgning (statsoppdraget) også i bruttobudsjetterte virksomheter, tilsvarende den modellen som brukes i svenske statlige virksomheter. Dette gir også større grad av sammenlignbarhet med oppstillingsplanen i RL. Evalueringen vil gi en særskilt vurdering av modellen for inntektsføring.
Balanseinformasjon
Det legges opp til å følge regnskapsloven som hovedregel når det gjelder hva som skal føres opp i balansen i virksomhetsregnskapene. Alle anleggsmidler som er driftsmidler i virksomheten, tas med som eiendeler i balansen. Nasjonal infrastruktur foreslås også tatt med i virksomhetens balanse, mens nasjonaleiendom og kulturminner foreslås kun tatt med når det foreligger en reell bruksverdi for virksomheten. Det legges opp til at gjeldsposter og ordinære forpliktelser tas med i balansen, men at spørsmål om bl.a. avsetning til pensjonsforpliktelser og forpliktelser som følge av selvassurandørprinsippet, utsettes til pilotprosjektet er evaluert. Balansepostene verdivurderes i tråd med regnskapslovens bestemmelser.
Passivasiden i balansen er av mindre interesse i en statlig virksomhet. Den viser selvsagt kortsiktige gjeldsposter og periodiseringsposter, men andelen egenkapital i forhold til totalkapital vil være vesentlig forskjellig i forhold til privat sektor. Passivasiden vil vise finansieringen av åpningsbalansen og senere anskaffelser. Det legges opp til at anleggsmidlene, åpningsbalansen og senere tilganger finansieres regnskapsmessig ved en forpliktelse som oppløses i takt med avskrivningene av de tilhørende anleggsmidlene (utsatt inntektsføring). Passivasiden i balansen blir i stor grad preget av at store investeringer normalt finansieres ved særskilte bevilgningsvedtak i Stortinget, som betraktes i det periodiserte regnskapet som en forpliktelse til å utføre statsoppdrag i senere år.
Det legges til grunn at statlige virksomheter som hovedregel ikke kan definere et positivt resultat som opparbeidet egenkapital. Dette er i tråd med dagens ordning for bruttobudsjetterte virksomheter. Nettobudsjetterte virksomheter derimot, kan innenfor gitte rammer disponere regnskapsmessige overskudd fra eksterne inntekter i henhold til virksomhetens formål og overordnet departements styring.
Kontantstrømsanalyse
Det arbeides med å etablere en standard for kontantstrømoppstilling for norsk statlig sektor basert på en tilpasning av NRS (F) Kontantstrømoppstilling. I tråd med NRS bør den indirekte metode tillates, særlig inntil man kjenner muligheter og informasjonsgrunnlag i dagens systemer. Den direkte metoden anses dog å gi mer informasjon for regnskapsbrukerne enn den indirekte metoden, og ligger nærmere kontantregnskapet som må utarbeides i statlige virksomheter. Det legges opp til at det skal være en klar sammenheng mellom kontantstrømoppstillingen og rapporten som sendes til statsregnskapet månedlig.
Utfordringer og videre arbeid i prosjektet
Prosjektet for utprøving av periodiseringsprinsippet har så langt hovedsakelig arbeidet med det tekniske grunnlaget for å få fram periodisert regnskapsinformasjon, dvs. regnskapsstandarder og retningslinjer, systemtilpasning, rutiner og kompetansebygging. Foreløpig er det utarbeidet utkast til standarder, retningslinjer og veiledningsnotater for ordinære transaksjoner som forekommer jevnlig i virksomhetene. Prosjektet arbeider videre med utkast til standarder som må være ferdige før regnskapene skal periodeavsluttes og rapporteres.
Prosjektet vil nå sette fokus på arbeidet med de styringsmessige mulighetene ved periodisert regnskapsinformasjon. Det skal utvikles metoder og tilnærminger til hvordan virksomheten kan utnytte kostnadsinformasjonen i analyser, i intern ressurs- og økonomistyring og i hvilken grad informasjonen kan understøtte departementenes behov for styringsinformasjon og informasjon som kan legges fram for Stortinget.
Pilotvirksomhetene må videreutvikle et styringskonsept som omfatter både periodisert kostnadsinformasjon og kontantstrømmer. Den sentrale ledelsen i statlige virksomheter må sørge for at kostnadsstyringen følger budsjettet og at den likviditetsmessige rammen overholdes. I avdelinger og andre enheter i en virksomhet vil det normalt være tilstrekkelig å følge opp periodisert regnskap i forhold til et godkjent periodisert budsjett. Diskusjonen med pilotvirksomhetene tyder på at de fleste vil tilpasse seg slik.
De fleste statlige virksomheter skal rapportere til statsregnskapet etter kontantprinsippet, og håndterer i dag reskontroinformasjon i avstemmingen av virksomhetsregnskapet mot kontantrapporten til statsregnskapet. Ved innføring av generell periodisering vil forskjellene mellom virksomhetsregnskapet og kontantrapporten øke, og kompleksiteten i avstemmingsarbeidet bli større.
Erfaringen så langt viser at pilotvirksomhetene har relativt god kompetanse på periodiseringsprinsippet og norsk regnskapspraksis iht. RL og NRS. Flere av de sentrale medarbeiderne i virksomhetene har erfaring fra tilsvarende funksjoner i privat virksomhet. Det må forventes at kompetanse på dette området kan være mangelfull i en del andre statlige virksomheter som så langt ikke har hatt behov for slik kompetanse.
Statlige virksomheter benytter i dag standard økonomisystemer med noe tilpasning til statlig sektor. Systemene har funksjonalitet for å føre regnskapene etter periodiseringsprinsippet. Så langt har det ikke vært spesielle problemer knyttet til systemsiden hos pilotene. Noen av virksomhetene som har betydelige anleggsmidler, trenger å utvide økonomisystemet med en anleggsmodul, for å forenkle og tilrettelegge for oppfølging av varige driftsmidler og kostnadsføring av avskrivninger. Enkelte av pilotene har i første omgang valgt å gjennomføre rutineendringene på sentralt nivå i virksomhetene.


