



- Kravene skjerpes ytterligere
Kvalitetskontrollen for 2004 er nå gjennomført ute hos medlemmene. Resultatet er ikke klart ennå, men med utgangspunkt i sakene som allerede er gjennomgått, knyttes noen kommentarer til sentrale forhold av betydning for kvalitet av utført revisjon og dokumentasjon.
Kvalitetskontrollen er viktig for å bidra til høyere kvalitet. Vi er opptatt av å bekjentgjøre det Kvalitetskontrollen vektlegger, slik at det skal være mulig å gjennomføre eventuelle nødvendige kvalitetsforbedrende tiltak. Artikkelen omhandler også forslag til endringer i kvalitetskontrollopplegget for 2005.
Dokumentasjon
Kravene til dokumentasjon følger av revisorloven § 5-3. Formålet med lovkravet er at det skal være mulig å etterprøve om revisjonen er utført i henhold til god revisjonsskikk og gir et grunnlag for revisors konklusjoner. Lovkravet gir også uttrykk for hvor viktig samfunnet oppfatter revisors oppgaver og hvor viktig det er at det kan utøves kontroll med revisors arbeid for å sikre tillit til revisors konklusjoner. Dokumentasjonskravene er derfor helt sentrale for å opprettholde tillit til revisors arbeid og konklusjoner.
Dokumentasjon er en integrert del av det å utføre revisjon i samsvar med god revisjonsskikk. Krav til kvalitet og omfang av dokumentasjonen følger av revisjonsstandardene.
Kvalitetskontrollørene erfarer at den største svakheten er manglende eller mangelfull dokumentasjon. Det er vanskelig å etterprøve handlinger og vurderinger som ikke er dokumentert. Finansdepartementet har gitt Kredittilsynet medhold i at handlinger som ikke er dokumentert, heller ikke kan påberopes utført. Dette samsvarer også med de prinsipper som legges til grunn fra tilsynsmyndighetene i USA og i andre europeiske land. Manglende og mangelfull dokumentasjon av utførte handlinger og vurderinger kan også gi revisor troverdighetsproblemer i rettssaker mot revisor.

Minimumskravene i revisjonsstandardene er at for hver handling som planlegges og utføres, må type, omfang og tidspunkt dokumenteres, uavhengig av omfanget av handlingene. Vurderinger og kilder knyttet til utførte handlinger bør også inkluderes i dokumentasjonen.
Budskapet om rød tråd i revisjonen og dokumentasjonen er sentralt. Viktigheten av dette må understrekes. Det skal være sammenheng mellom identifiserte vesentlige risikoområder, planlagte handlinger, utførte handlinger, tilhørende vurderinger og konklusjoner frem til revisors rapportering. Det skal også være mulig med utgangspunkt i revisors rapportering og konklusjoner å kunne følge en rød tråd tilbake til identifiserte vesentlige risikoområder. Se oversikten nedenfor som viser rød tråd gjennom revisjonsprosessen i tråd med kravene i revisjonsstandarder og er metodikk- og verktøyuavhengig.
Kravene i revisorloven og revisjonsstandardene gjelder for all revisjon. Det finnes ingen unntak fra kravene. Omfang og innhold i dokumentasjonen er overlatt til revisors skjønn. Det er imidlertid flere handlinger og vurderinger som må gjennomføres på enhver revisjon uavhengig av størrelse og kompleksitet av revisjonsklienten. Revisor må sørge for at disse handlingene og vurderingene blir utført og dokumentert.
Kvalitetskontrollen vil også i 2005 sette fokus på omfang og kvalitet av dokumentasjonen. En god dokumentasjon synliggjør utført revisjon, bidrar til bevisstgjøring av kvalitet gjennom hele revisjonsprosessen og gir revisor et godt grunnlag mot ansvar ved en eventuell erstatningssak eller lignende.
Profesjonell skeptisk holdning
Profesjonell skeptisk holdning er et bærende element i utførelsen av revisjonen. Det er derfor helt sentralt at dette synliggjøres i dokumentasjonen. Profesjonell skeptisk holdning innebærer blant annet å spørre seg «hvor kan det oppstå vesentlige feil i regnskapet både som følge av ubevisste handlinger og ikke minst bevisste handlinger fra selskapets side?» og når en gjennom revisjonen får opplysninger eller avdekker funn eller mangler «Er dette mulig bevisste feil?». Jeg viser for øvrig til RS 200.6 Formål og generelle prinsipper for revisjon av regnskaper og 240.18 og 19 Misligheter og feil for nærmere utledning.
Profesjonell skeptisk holdning kommer tydeligst til uttrykk gjennom det arbeid som revisor skal gjøre for å avdekke misligheter. Sentralt står forståelse av virksomheten, herunder forståelse for det press som ledelsen utsettes for fra interne og eksterne interessegrupper og hvordan ledelsen reagerer på dette presset. Det samme gjelder ved valg av revisjonshandlinger, bevisvurderinger og ved vurdering av avdekkede forhold.
Kvalitetskontrollen erfarer at kravene i RS 240 Misligheter og feil, RS 550 Nærstående parter og RS 580 Uttalelser fra ledelsen ikke alltid etterleves fullt ut. Dette gjelder forespørsler til ledelsen, identifisering av mislighetsfaktorer og skriftlige uttalelser fra ledelsen. Kravene er sentrale med hensyn til å vurdere risikoen for misligheter og hva som er bevisverdien av ledelsens uttalelser. Mange revisorer innhenter hoveddelen av sin informasjon via forespørsler til ledelsen eller ledende ansatte som har påvirkning på regnskapet. I tillegg bygges en vesentlig del av totale revisjonsbevis på slike forespørsler. Dette kommer til syne i arbeidspapirene gjennom utsagn som «ledelsen sa...», «ledelsen mener...» mv. Ledelsens påstand blir da stående som sannhet og bevis uten at den er etterprøvd mot andre kilder eller at utsagnet stemmer med revisors forståelse og kunnskap om slike virksomheter mv. Dersom revisor må bygge de vesentligste av bevisene for en påstand på ledelsens uttalelser, som er svakeste form for bevis jf. RS 500 Revisjonsbevis, forutsetter RS 580 Uttalelser fra ledelsen at revisor skal be om skriftlig uttalelse fra ledelsen fordi skriftlig bevis er bedre enn muntlig bevis.
Når revisor står ovenfor utfordringer som misligheter og identifikasjon av nærstående parter, må revisor anvende sin profesjonelle skeptiske holdning. Det er flere eksempler på at revisor ikke har vært tilstrekkelig skeptisk. Revisor tror at han vet, men bevisene han har innhentet har for svak verdi til at han kan være tilstrekkelig sikker til å kunne uttale seg med den høye sikkerhet som revisjonsstandardene krever. Derfor må han gjøre handlinger for å etterprøve ledelsens påstander.
Denne aktivitetsplikten følger av RS 240 Misligheter og feil og RS 550 Nærstående parter.
Disse revisjonsstandardene er helt sentrale måleparametere i de tilfellene hvor noe har gått galt, fordi de økonomiske tapene på grunn av feil i regnskapet ofte skyldes bevisste handlinger fra ledelsen og/eller nærstående parter. Revisor vil bli vurdert på disse revisjonsstandardene i rettssystemet og manglende etterlevelse kan medføre svekket troverdighet for øvrige deler av revisjonen og ansvar for revisor.
Kvalitetskontrollen har fokus på profesjonell skeptisk holdning. Dette gjøres gjennom å påse at revisorene etterlever RS 240 Misligheter og feil, RS 550 Nærstående parter og RS 580 Uttalelser fra ledelsen. En revisjon utført med profesjonell skeptisk holdning har høyere kvalitet uten nødvendigvis økt tidsforbruk og reduserer muligheten for ansvar betydelig.
Bevisvurdering og konklusjoner
Utvalgsbasert testing
Revisorer bygger sine konklusjoner på bakgrunn av utvalg fra en populasjon. Revisorene har tradisjonelt ikke vært så opptatte av statistiske metoder og har lagt en utstrakt bruk av skjønn til grunn. Det ligger i revisjonens natur at det utøves skjønn og at det ikke er hensiktsmessig å teste alle transaksjoner i et regnskap. I og med at revisor bygger sine konklusjoner på utvalg, må skjønnet være basert på prinsipper som gir tilstrekkelig sikkerhet for å avgi uttalelse om regnskapet med høy, men ikke absolutt sikkerhet. Kravene til utvalgsbasert testing er nedfelt i RS 530 Representativ testing og andre utvalgsbaserte kontrollmetoder. Denne standarden angir tre utvalgsmetoder som revisor kan benytte:
Utvelgelse av alle enheter
Utvelgelse av særskilte enheter
Representativ testing
For metode nr. 1 og 2 vil revisor kun kunne konkludere for det utvalget som er testet. Testen har med andre ord ikke bevisverdi for den delen av populasjonen som ikke er testet. Dette tilsier et stort omfang av tester og er dårlig egnet ved testing av store transaksjonsvolumer.
Metode nr. 3 om representativ testing er en metode hvor det kan konkluderes for hele populasjonen på bakgrunn av et utvalg. Metoden kan benyttes uavhengig av om en bruker statistisk eller ikke-statistisk testing. Vilkåret for å benytte metoden er at det finnes bestemte egenskaper i populasjonen som testes. Egenskapene som kreves, kan noe forenklet sies å være ensartet behandling som sikrer en eller flere regnskapspåstander. Disse egenskapene finnes i en populasjon uavhengig av testmetode. Revisor må derfor skaffe seg kjennskap til om disse egenskapene finnes i populasjonen.
Intern kontroll-vurderinger
Dagens revisjonsstandarder stiller bestemte krav til revisor vedrørende kartlegging og eventuelt testing av den delen av intern kontroll som vedrører pålitelig regnskapsrapportering. Den mest sentrale standarden er RS 400 Risikovurdering og intern kontroll. Det stilles dessuten krav i RS 250 Vurdering av lover og forskrifter ved revisjon av regnskaper, RS 501 Revisjonsbevis - spesielle poster, RS 540 Revisjon av regnskapsestimater, RS 550 Nærstående parter, RS 560 Hendelser etter balansedag og RS 570 Fortsatt drift som berører dette. Det er den interne kontrollen som sikrer ensartet behandling av transaksjonsklasser.
Kontrollene bidrar til de egenskapene som gjør at revisor kan utføre representativ testing. Revisor må forstå hvilke kontroller som sikrer de ulike regnskapspåstandene og for hvilket tidsrom disse er ment å fungere. Revisors vurdering av den interne kontrollen er dermed ikke bare for at han skal teste kontroller og få bekreftet/avkreftet sin risikovurdering, men også skaffe bevis for hvilke egenskaper som finnes i den populasjonen som skal testes.
Tankesettet med å forstå egenskapene i populasjonen er en helt nødvendig forutsetning ved bruk av rotasjonsplaner eller revisjon av fellesfunksjoner. Utvalgsbasert testing og intern kontroll-vurderinger har derfor stor betydning for revisors bevisvurderinger og konklusjoner. Når revisor ikke kartlegger og tester internkontrollen, kan han heller ikke benytte seg av representativ testing, og revisor kan bare uttale seg om den delen av populasjonen som han har testet. Dette taler for et større omfang av substanskontroller.
Dersom revisor kan benytte seg av representativ testing i sin revisjon, vil dette påvirke revisors avviksvurderinger. En feil i en kontroll vil ha betydning for gjeldende regnskapspåstand for alle transaksjoner som berøres av kontrollen. Revisor må vurdere om avviket er systematisk, et enkelttilfelle eller skyldes misligheter. Profesjonell skeptisk holdning tilsier at revisor skal ha gode bevis for at feilen kan isoleres til et enkelttilfelle når revisor bygger på selskapets kontroller.
Analyser som substanskontroll
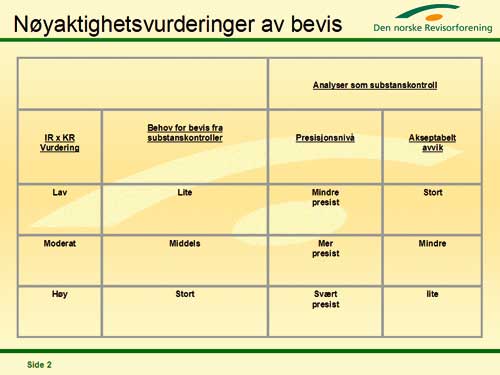
Kvalitetskontrollen erfarer at revisor i stor utstrekning bygger revisjonen på analyser. Det er svært positivt at revisorene ser de muligheter som ligger i bruken av analyser. Det stilles imidlertid strenge krav i RS 520 Analytiske kontrollhandlinger for at analysene kan tillegges verdi som revisjonsbevis. Kravet er at revisor har etablert en forventning som revisor i analysen måler mot regnskapsførte verdier. Avvik fra forventning må ligge innenfor akseptabelt avvik. Verdien av beviset avhenger av hvor mye beviskraft som skal hentes fra analysen. Jo større beviskraft som hentes fra analysen, desto mindre aksepteres som avvik fra forventningen. Graden av bevis (beviskraften) avhenger av revisors angrepsvinkel for den aktuelle regnskapspåstand.
Hentes hoveddelen av revisjonsbevisene på den interne kontrollen, kan mindre beviskraft hentes fra analysen. Bygger revisor ikke på den interne kontrollen, men kun benytter en analyse som revisjonsbevis, hentes alle bevis fra analysen. Sammenhengen kan oppsummeres som vist nedenfor. Dette stiller store krav til revisors oppbygging av forventning, nivået på akseptabelt avvik og revisors vurdering av differansen.
Videre vil verdien av en analyse påvirkes av kvaliteten på grunnlagsdataene som benyttes. Kvaliteten på grunnlagsdataene avhenger igjen av selskapets interne kontroll. Dersom revisor velger å ikke bygge på intern kontroll for den aktuelle regnskapspåstanden, må revisor ta hensyn til dette i sin vurdering av hvor sterk beviskraft som kan hentes fra analysen og nivået på akseptabelt avvik. Svakheter i den interne kontrollen tilsier større usikkerhet, med andre ord større risiko for vesentlige feil i regnskapet. Dette kan utledes fra kravet om profesjonell skeptisk holdning og kravet om tilstrekkelig og hensiktsmessige revisjonsbevis.
Revisjonsbevis
Kvalitetskontrollen ønsker å bidra til mer fokus på verdien av et revisjonsbevis for en regnskapspåstand og om revisor har innhentet de mest hensiktsmessige og tilstrekkelige bevisene. Pålitelighetshierarkiet i RS 500 Revisjonsbevis bygger på grunnleggende kontrollprinsipper og anvendelse av profesjonell skeptisk holdning. Kontrollprinsippene og pålitelighetshierarkiet ligger til grunn for det skjønn som revisor skal utøve både når revisjonshandlinger skal planlegges og utføres, og for de vurderinger revisor skal gjøre av de forhold som avdekkes gjennom revisjonen.
Kvalitetskontrollens erfaring er at verdien av revisjonsbevisene ofte overvurderes. Fullstendighet av salgsinntekter dekkes ikke ved å teste tett nummerserie av 5 til 25 utgående fakturaer og foreta en overordnet bruttofortjenesteanalyse. Når man i tillegg setter kontrollrisikoen til høy uten å skaffe seg kjennskap til og foreta vurderinger av den interne kontrollen for denne regnskapspåstanden, har revisor ikke tilstrekkelig revisjonsbevis for å kunne konkludere positivt på fullstendighet av salgsinntektene.
Økonomisk vederheftighet
Som en viktig del av vurderingen av revisors egnethet etter revisorloven, er det krav om at revisor skal kunne betale sine forpliktelser løpende.
Kvalitetskontrollen ber derfor om at det fremlegges ligningspapirer og årsregnskap, samt dokumentasjon på rapportering og betaling av skatter og avgifter når vi gjennomfører kvalitetskontroll.
Revisor er av lovgiver tillagt betydelige samfunnsmessige oppgaver og plikter og fremstår som samfunnets tillitsmann gjennom kontroll av og bistand for å bidra til rett rapportering og beregning av skatter og avgifter. Derfor stilles det strenge krav til at revisor selv beregner, rapporterer og betaler sine egne skatter og avgifter i tråd med lovreglene. Finansdepartementet har ved enkelte avgjørelser på klagesaker sett svært strengt på manglende eller forsinket rapportering og betaling av skatter og avgifter.
Dersom kvalitetskontrollen ser tilfeller hvor revisor er i økonomiske problemer, vil vedkommende revisor bli bedt om å utarbeide en handlingsplan for hvordan den økonomiske situasjonen skal løses og det vil bli gjennomført oppfølgingskontroll av etterlevelse av handlingsplanen. I grove tilfeller eller når handlingsplanen ikke etterleves, vurderes saken for oversendelse til Kredittilsynet som alvorlig brudd på revisorloven.
Etterutdanning
Revisorloven med forskrifter stiller krav til revisorene som signerer årsregnskap eller oppgaver til det offentlige om at de til enhver tid må ha 105 timer etterutdanning i løpet de siste tre kalenderårene. Det finnes ingen unntak eller dispensasjonsadgang fra dette kravet i loven.
Det er således ikke tillatt å avgi revisjonsberetninger eller signere oppgaver til det offentlige dersom etterutdanningskravet ikke er oppfylt.
Kvalitetskontrollen erfarer at flere revisorer ikke oppfyller dette kravet. Kvalitetskontrollen etterspør i disse tilfellene handlingsplan for hvordan revisor skal oppnå det nødvendige antall timer innen utgangen av året og henviser til rundskriv nr. 2/2004 til revisorer fra Kredittilsynet. Oppfølging av handlingsplanen gjennomføres innenfor de frister som gis i handlingsplanen. I grove tilfeller eller når handlingsplanen ikke etterleves, vurderes saken oversendt til Kredittilsynet som alvorlig brudd på revisorloven.
Kvalitetskontrollopplegget for 2005
Forslaget til kvalitetskontrollopplegg for 2005 er i hovedsak en videreføring av opplegget for 2004. De endringer som er foretatt har sin bakgrunn i hvitvaskingsloven og de problemstillinger som er belyst gjennom DnRS sine sirkulærer, samt erfaringer fra kontrollene i 2004.
Oppdragsvurdering
Kvalitetskontrollen ønsker å bidra til bedre oppdragsvurderinger på nye og eksisterende revisjonsklienter. Sentrale forhold som kvalitetskontrollen vil vurdere er
legitimasjonskontroll etter hvitvaskingsloven
revisorskifter etter revisorloven kapittel 7
uavhengighetsvurderinger med utgangspunkt i revisorloven, rundskriv fra Kredittilsynet og DnRs uavhengighetsregler
Øvrige oppdragsvurderinger i tråd med RS 210 Vilkår for revisjonsoppdrag
Klientlister fra Foretaksregisteret
Kvalitetskontrollen har opplevd å bli forelagt klientlister som er ufullstendige eller ikke tilstrekkelig oppdatert. Det har også forekommet tilfeller hvor revisor er registrert i Foretaksregisteret som revisor, men hvor revisor ikke var forespurt eller ikke hadde akseptert oppdraget. Sett i lys av dette mener kvalitetskontrollen at det er i både revisors egen og bransjens interesse at det jevnlig (minst en gang pr. år) innhentes oppdatert klientliste fra Foretaksregisteret. Listen bør avstemmes med egne klientlister før en oppdatert og fullstendig klientliste fremlegges for kvalitetskontrollen. Kontrolløren vil bruke listen ved utvelgelse av oppdrag for kontroll. For de revisjonsselskapene som gjør dette som en del av sin interne kontroll, vil kvalitetskontrollen bygge på dette om ikke listen er eldre enn 12 måneder på tidspunktet for kontroll.
Økonomisk vederheftighet
Viktigheten av revisorlovens krav til økonomisk vederheftighet, herunder at skatter og avgifter rapporteres og betales rettidig er omtalt ovenfor. Kvalitetskontrollen vil for kontrollene i 2005 be om at oppdatert skatteattest fremlegges for kontrolløren. Kvalitetskontrollen vil også presisere at den kontrollerte revisoren har plikt til å gi kontrollørene den informasjon som de mener er nødvendig for å gjennomføre kontroll av den økonomiske situasjonen, herunder om det er foretatt utleggsforretninger hos revisjonsselskapet og/eller hos revisor personlig. Fremlagt dokumentasjon ved kontrollbesøk vil ikke bli kopiert eller oppbevart av kvalitetskontrollen. Dersom forholdet medfører oppfølgingskontroll, vil skatteattest som den kontrollerte revisor oversender kvalitetskontrollen bli oppbevart til saken er avsluttet.
Forståelse av transaksjonsklasser
Revisors ansvar for vurdering av klientens interne kontroll fremgår av revisjonsstandardene. Som nevnt over, har revisors kunnskap om den interne kontrollen stor betydning for revisors risikovurdering og bevisvurderinger. RS 400.18 Risiko og intern kontroll krever at revisor må ha tilstrekkelig kjennskap til regnskapssystemet, så han kan identifisere vesentlige transaksjonstyper («classes of transactions».) og forstå hvordan disse oppstår, registreres, behandles og rapporteres, herunder kontrollsporet frem til årsregnskapet. Kvalitetskontrollen erfarer at dette kravet ikke etterleves i tilstrekkelig grad. Dette kravet gjelder for alle revisjoner uansett størrelse på foretaket som revideres.
Det er sentralt for revisors risikoidentifisering og risikovurdering at dette punktet etterleves. Det gir også revisor en forståelse av hvilke transaksjonsklasser som er vanlige og dermed også hvilke som er uvanlige og derfor trenger ytterligere revisjonsmessig oppmerksomhet. Dette er også vektlagt i de nye risikostandardene. Kvalitetskontrollen for 2005 vil med utgangspunkt i revisors dokumentasjon vurdere hvilken kjennskap revisor har til transaksjonsklassene.
Denne kjennskapen har også stor betydning for de handlinger og vurderinger som revisor foretar knyttet til konklusjonen om ledelsens etterlevelse av bokføringsreglene i revisjonsberetning.
Krav til kvalitetskontrollopplegg som DnRs kvalitetskontroll kan bygge på
Kvalitetskontrollen ser en utvikling hvor flere revisorer går sammen i nettverk eller kjeder for å samarbeide om faglig utvikling og kvalitetskontroll. Dette er positivt sett fra kvalitetskontrollens side og vi setter pris på at nettverkene og kjedene bruker vårt detaljerte opplegg som utgangspunkt for kontrollen. Vi ønsker imidlertid å informere om at det ikke er tilstrekkelig å benytte vårt detaljerte opplegg og forvente at man dermed automatisk har et kvalitetskontrollsystem som medfører begrenset kvalitetskontroll fra vår kvalitetskontroll.
Opplegget bør bygge på kontroll av at felles revisjonsmetodikk anvendes riktig, krav til kompetanse på kontrollører og at det er et felles organ som har ansvaret for gjennomføring av opplegget, herunder gjennomføre oppfølging og sanksjoner. Opplegget må minimum være tilsvarende DnRs opplegg. De som har felles internt kontroll-opplegg får meldeplikt og må legge frem opplegget for leder av kvalitetskontrollen for vurdering og godkjenning. Dette betyr også at hele gruppen kalles inn til kontrollen og får et eget kontrollør-team.
Fokusområder fremover
De områdene som er omtalt ovenfor, vil også være fokusområder fremover. Det er kravene i standardene som vil bli lagt til grunn og det er kvaliteten på dokumentasjonen som vil være grunnlaget for vurderingen. Kvalitetskontrollen vil arbeide aktivt for å bringe praksis i samsvar med revisjonsstandardene. Det utføres mange gode revisjonshandlinger og vurderinger, men det er stort potensial for å forbedre dokumentasjon. Kvaliteten av revisjonen vil avhenge av revisors kompetanse og erfaring ved identifisering av risiko og de risiko- og bevisvurderinger som foretas gjennom revisjonsprosessen.
En annet svært sentralt område er de plikter og oppgaver som følger av revisorloven med utgangspunkt i revisors rolle i samfunnet.
Nummererte brev til ledelsen
Bruken av nummererte brev på forhold som omtalt i revisorloven, er en av revisors plikter som får stor oppmerksomhet i media, rettssaker og fra Kredittilsynet. Revisors rolle er å være samfunnets tillitsmann og påpeke forhold som avdekkes gjennom revisjonen. Revisor har en kontrollrolle ovenfor ledelsen på de områder som vedrører regnskapet og internkontrollen knyttet til regnskapsavleggelsen. Ledelsen blir oppmerksom på forholdene og kan gjøre tiltak for å rette på disse. Brevene har betydning for skattemyndigheter og øvrige offentlige myndigheter når revisor ikke underskriver på offentlige oppgaver. Brevene har også betydning i de tilfellene revisor avdekker lovbrudd. Sammenhengen mellom lovbrudd, nummererte brev og plikt til å fratre er åpenbar. Det har vært avgjørelser i Finansdepartement på slike saker som har endt med tilbakekalling av godkjenningen som revisor.
Skifte av revisor
Revisorskifter er et tema som får stort fokus fremover. Revisorene må for det første innse at vesentlighet knyttet til lovbrudd ikke kan sammenlignes med vesentlighetsvurderinger av feil i regnskapet. Når en revisor fratrer på grunn av vesentlige lovbrudd, må den forespurte revisoren utvise aktsomhet. Forespurt revisor bør ikke påta seg oppdraget før lovbruddet er brakt i orden. Noe annet vil kunne anses å undergrave formålet med regelen om plikt til å fratre og den rolle revisor er gitt av lovgiver. Videre er det sentralt at revisorer ved revisorskifter informerer hverandre om de klientene som medfører høy risiko både for revisorerklæringer og revisors virksomhet og omdømme.
Utviklingen fremover og nye revisjonsstandarder
Det arbeides aktivt og godt i revisjonskomiteen med oversettelser av internasjonale revisjonsstandarder. En rekke nye revisjonsstandarder vil antagelig tre i kraft fra 1. januar 2006. De nye revisjonsstandardene beskriver tydeligere og mer konkret de handlinger og vurderinger som revisor må gjøre, uten at revisors ansvar er utvidet. Standardene legger i større grad vekt på revisors risikovurderinger og dokumentasjon. Det at standardene blir mer konkrete er en fordel for revisor fordi det blir klarere hva som må gjøres for å etterleve kravene. Revisor kan gjennom god kvalitet på dokumentasjonen vise at revisjonen er utført i samsvar med standardene. Følgende standarder er oppdatert eller er under oppdatering, og vil antagelig tre i kraft fra 1. januar 2006, se boksen.
Oppsummering
Kvalitetskontrollen ønsker å være proaktiv og tydelig med hensyn til hvilke forhold som vil bli fulgt opp videre fremover for å bidra til høyere kvalitet på revisjonen. Dette er nødvendig for at revisorene skal ha mulighet til å forberede seg og komme opp på ønsket nivå. Vi er inne i en tid hvor det er stort søkelys på revisors rolle og ansvar. Samfunnet ser denne rollen i sammenheng med bekjempelsen av økonomisk kriminalitet.
Dokumentasjon er svært viktig ved vurdering av revisors arbeid. Det er et mål for kvalitetskontrollen å bidra til at revisorene kan stå på trygg grunn gjennom å stille strenge krav til kvalitet både med hensyn til utførelse, dokumentasjon og rapportering. Det er i revisorenes egen interesse å levere høy kvalitet på revisjonstjenestene.
Høy kvalitet på revisors tjenester er en nødvendig forutsetning for tillit til revisors rapportering og dermed tillit til de regnskapene revisorene bekrefter riktigheten av. Kvalitetskontrollens inntrykk er at norske revisorer er seg dette ansvaret bevisst.
ISQC 1 Kvalitetskontrollopplegget for revisjonsselskapet
RS 220 Kvalitetskontrollopplegget for revisjonsoppdraget
RS 230 Dokumentasjon
RS 240 Misligheter
RS 260 Kommunikasjon med de med overordnet styring og kontroll
RS 300 Planlegging
RS 315 Revisors risikovurderingshandlinger
RS 320 Vesentlighet
RS 330 Revisors ytterligere revisjonshandlinger
RS 500 Revisjonsbevis
RS 540 Revisjon av estimater
RS 550 Nærstående parter
RS 600 Revisjon av konsern
RS 700 Revisjonsberetning


