


Samarbeid mellom offentlig og privat revisjon
Trenden internasjonalt er at nasjonale revisjonsstandarder tilpasses de internasjonale samtidig som det skjer en harmonisering av revisjonsstandarder innenfor offentlig og privat revisjon. I en stadig mer globalisert verden er det naturlig at også offentlige og private revisorer i Norge samarbeider når det gjelder standardsetting.
International Organization of Supreme Audit Institutions (INTOSAI) er et globalt profesjonsorgan bestående av riksrevisjoner for land som inngår i FN. Dette organet har inngått et globalt samarbeid med International Federation of Accountants (IFAC). Innenfor IFAC fastsettes revisjonsstandarder av den internasjonale revisjonskomiteen - International Auditing and Assurance Standards Board (IAASB). Samarbeidet innebærer blant annet at eksperter fra INTOSAI inngår som medlemmer i IAASBs arbeidsgrupper. Disse gruppene jobber med utvikling av International Standards on Auditing (ISAene). Utvalgte representanter fra Riksrevisjonen i Norge deltar i dette arbeidet, noe som vil foregå over flere år.
Utvikling av internasjonale revisjonsstandarder
Globalisering, konvergens og behov for felles standarder
Globalisering og internasjonal konvergens er blant pådriverne i arbeidet med utvikling av internasjonale revisjonsstandarder. Verdensbanken er en viktig aktør i arbeidet med utvikling av INTOSAIs retningslinjer. Verdensbanken ønsker at alle midler som bevilges til bistandsformål, blir revidert etter de samme revisjonsstandardene. Dette er viktig for å sikre kvalitet, likeartet forståelse av revisors rapportering, og en helhetlig tilnærming til revisjon av internasjonale prosjekter. Verdensbanken støtter INTOSAIs deltagelse i utvikling av nye internasjonale retningslinjer for offentlig regnskapsrevisjon, bl.a. for å sikre bred deltagelse fra INTOSAI-verdenen. Det er viktig at utviklingslandene får mulighet til å delta i dette utviklingsarbeidet, på lik linje med de industrialiserte landene.
EU er, i likhet med Verdensbanken, opptatt av at selskaper revideres etter felles standarder av høy kvalitet. EU krever at børsnoterte foretak skal ta i bruk International Financial Reporting Standards utviklet av International Accounting Standards Board. Videre har EU signalisert at de vil kreve bruk av ISAene for revisjon som utføres i EU. Englands standardsettingsorgan - APB - skal ta i bruk ISAene fra 2005.
Kontakt mellom offentlig og privat revisjon
I forbindelse med utviklingen av internasjonale revisjonsstandarder er det ofte kontakt mellom representanter fra privat og offentlig revisjon. En representant fra Public Company Accounting Oversight Board (PCAOB) er observatør i IAASB. Flere av IAASBs såkalte «public members» representerer offentlig revisjon. I USA for eksempel, deltar en representant fra riksrevisjonen i PCAOBs såkalte «roundtables» som er faglige diskusjonsfora i forbindelse med utvikling av revisjonsstandarder.
USAs riksrevisjon - Government Accountability Office (GAO) - har et eget sett med revisjonsstandarder. Disse heter Generally Accepted Government Auditing Standards (GAGAS), populært kalt «The Yellow Book». I USA er det vanlig at revisjon av offentlige virksomheter utføres av private revisjonsselskaper under ledelse av GAO. Det er GAOs standarder (GAGAS) som legges til grunn for slike oppdrag. GAO gjennomfører kontroll hos private revisjonsselskaper med hensyn til kvalitetssikring av arbeidet. Den engelske riksrevisjonen, National Audit Office (NAO), har et tilsvarende system.
INTOSAI og Riksrevisjonen
INTOSAI ble stiftet i 1953 og er et globalt profesjonsorgan bestående av riksrevisjoner for land som inngår i FN, med medlemmer fra over 170 land. INTOSAI er en uavhengig organisasjon som har til formål å bidra til effektiv revisjon og god kontroll av den offentlige forvaltningen i de respektive medlemsland. INTOSAIs Sekretariat er lokalisert i Wien.
I de fleste land er den øverste revisjonsmyndighet organisert i form av en riksrevisjon (Supreme Audit Institution - SAI), med ansvar for kontroll av offentlige etater og virksomheter. Formen kan variere internasjonalt, men to strukturer for riksrevisjoner er mest vanlige:
Auditor General-modellen - organisert under et hierarkisk system med rapportering til et parlament eller et parlamentarisk organ. Denne modellen ledes av en Riksrevisor (internasjonalt: Auditor General eller Comptroller General). Dette er det systemet som eksisterer for eksempel i Norge, USA, England, Canada og Australia.
Court-modellen - organisert som en rettsinstans med ansvar for gjennomføring av kontroller av juridisk karakter. En «court» ledes av dommere, og fokus er på det rettslige ansvaret for offentlige tjenestemenn som forvalter offentlige midler. Dette systemet finnes for eksempel i Frankrike, Portugal og Brasil.
I Norge er Riksrevisjonen Stortingets revisjons- og kontrollorgan, og har en uavhengig stilling i forhold til forvaltningen. Gjennom revisjon og veiledning skal Riksrevisjonen kontrollere at statens inntekter blir innbetalt som forutsatt, og at statens midler og verdier blir brukt og forvaltet på en økonomisk forsvarlig måte, i samsvar med Stortingets vedtak og forutsetninger. Riksrevisjonen ble opprettet i 1816.
Riksrevisjonens øverste ledelse er Riksrevisorkollegiet. Kollegiet består av fem riksrevisorer valgt av Stortinget for en periode på fire år. Lederen i Kollegiet er Riksrevisjonens daglige leder.
I USA er det i dag tre organer som arbeider med utvikling av revisjonsstandarder på nasjonalt nivå. Disse er GAO, PCAOB og American Institute of Certified Public Accountants’ Auditing Standards Board - ASB. Disse tre enhetene representerer både offentlig og privat revisjon og har nylig inngått et samarbeid under navnet U.S. Auditing Standards Coordinating Forum. Denne gruppen ble opprettet for å koordinere aktiviteter og prioriteringer mellom de ovennevnte organer, blant annet for å:
maksimere fokus på områder hvor disse organisasjonene har felles interesser
minimere dobbelt arbeid og konkurrerende tiltak
identifisere viktige felles temaer som ikke er fokusområder i dag
sikre konsistens i grunnleggende revisjonsstandarder på nasjonalt nivå, der det er hensiktsmessig
utvikle strategier for å imøtekomme utfordringer og unngå utilsiktede hindringer mellom offentlig og privat sektor
modernisere revisjonsyrket i USA
Samarbeid mellom INTOSAI og IFAC
Samarbeidsavtalen mellom INTOSAI og IFAC kan relateres til to sentrale dokumenter: «Memorandum of Understanding» og «Bridging Document». «Memorandum of Understanding» gir en oversikt over prosjektstrukturen og hvordan samarbeidet skal fungere. Dokumentet er godkjent av både ASC og IAASB. «Bridging Document» sammenligner på overordnet nivå INTOSAIs nåværende revisjonsstandarder med ISAene utarbeidet av IFAC.
Samarbeidet tar utgangpunkt i at INTOSAI skal kunne bygge på ISAene i utvikling av internasjonale retningslinjer for offentlig regnskapsrevisjon. INTOSAI vil delta med egne eksperter i arbeidsgruppene som utvikler ISAene, både for å bidra til kvalitet på standardene generelt, men også for å bidra spesifikt med perspektiver fra offentlig sektor. Ekspertene fra INTOSAI skal bidra med sin kunnskap og kompetanse, uten å representere kun sin egen SAI, men med den hensikt å representere INTOSAIs interesser generelt. Ekspertene vil også ha ansvar for utvikling av såkalte INTOSAI «practice notes». «Practice notes» vil utdype offentlig sektors perspektiver og gi praktisk veiledning i hvordan en ISA skal brukes innenfor revisjon av offentlig sektor. Retningslinjene for INTOSAI vil dermed bestå av en ISA og en «practice note» til sammen. En «practice note» skal foreligge innen ni måneder etter at en ISA er utgitt av IFAC.
Det finnes noen sentrale forskjeller mellom offentlig og privat regnskapsrevisjon. Når det gjelder arbeidet med utvikling av standarder, vil enkelte forskjeller være gjennomgående, og gjelde flere ISAer. Et eksempel på dette er språkbruken i ISAene, og behovet for å finne frem til en felles terminologi. Et annet eksempel er den offentlige revisors utvidede mandat. I tillegg til å bekrefte regnskapet i snever forstand, omfatter mandatet kontroll av disposisjonene mot parlamentets forutsetninger («regularity-» eller «compliance audit»), samt utvidet rapportering om forhold knyttet til intern kontroll, styring og ledelse. På dette området vil det være nødvendig for INTOSAI å utvikle egne retningslinjer. Den norske Riksrevisjonen skal lede en arbeidsgruppe som har til formål å utvikle INTOSAIs retningslinjer for «regularity audit».
Gjennom samarbeidet med IFAC deltar INTOSAI i en profesjonell standardsettingsprosess. INTOSAI vil kunne basere sine retningslinjer på robuste og internasjonale anerkjente standarder, hvor perspektiver fra både offentlig og privat sektor er innarbeidet. Kompetanse som bygges ved deltagelse i IAASBs arbeidsgrupper vil komme INTOSAI til gode når det gjelder å utvikle egne «practice notes». Denne arbeidsmetoden utnytter ressursene på en effektiv og rasjonell måte, og medfører en raskere utvikling av INTOSAIs retningslinjer. Dette er en fordel for INTOSAIs medlemmer generelt, men spesielt for enkelte land som i dag ikke har utviklet egne standarder.
Som det fremgår av følgende sitat fra IAASBs formann John Kellas, er IAASB meget fornøyd med samarbeidet med INTOSAI, og setter stor pris på INTOSAIs deltagelse i arbeidsgruppene for utvikling av standardene: «IAASB er meget glad for at vi har et aktivt samarbeid med INTOSAI. Vi tror at mulighetene for en felles plattform for revisjonsstandarder, som brukes både av riksrevisjoner og av den private sektor er et skritt mot en felles forståelse og gjensidig aksept av revisjonsrapporter i de to sektorene i en global sammenheng. IAASB setter stor pris på deltagelsen av INTOSAI-medlemmer i våre arbeidsgrupper, og vi håper at gjensidig påvirkning vil vise seg å være til nytte for alle parter når nye standarder blir fullført og utgitt.»
INTOSAIs deltagelse i utvikling av ISAene
Foreløpig deltar INTOSAI med eksperter på følgende ISAer:
ISA 230 |
Documentation |
Riksrevisjonen, Norge |
ISA 701 |
Modifications to the Independent Auditor’s Report |
Rigsrevisionen, Danmark |
ISA 260 |
Communications of Audit Matters with Those Charged with Governance |
Riksrevisjonen, Norge |
ISA 800 |
Auditor’s Report on Special Purpose Audit Engagements |
Riksrevisionen, Sverige |
ISA 550 |
Related Parties |
National Audit Office, UK |
ISA 580 |
Management Representations |
Office of the Comptroller and Auditor General, India |
Samarbeid mellom offentlig og privat revisjon fremover
Et samarbeid mellom offentlig og privat revisjon i forbindelse med utvikling av internasjonale revisjonsstandarder og -retningslinjer har fordeler for begge parter. Kvaliteten i standardene og retningslinjene blir bedre ved å diskutere problemstillinger fra forskjellige innfallsvinkler og utgangspunkt. De ulike erfaringene fra offentlig og privat sektor kan bidra til å etablere «beste praksis». I andre land er det vanlig at offentlige og private revisorer samarbeider når det gjelder standardsetting. I en stadig mer globalisert verden ville det være naturlig at denne utviklingen også skjer her i Norge.
Utvikling av revidert ISA 230 - Dokumentasjon - et praktisk eksempel
IFAC har en kontinuerlig prosess for utvikling av nye, og oppdatering av eksisterende ISAer.
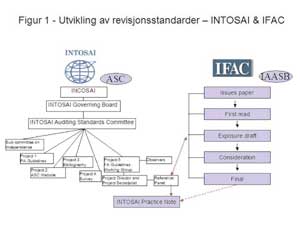
Figur 1 viser de 5 hovedfasene i utviklingen av en ISA som består av følgende:
Beskrivelse av Problemstillingen («Issues Paper»)
Første Utkast («First Read»)
Høringsutkast («Exposure Draft»)
Arbeidet med kommentarene («Consideration»)
Endelig ISA («Final ISA»)
Det tar som regel fra 1 til 2 år å gjennomføre hele prosessen. Det er mulig å følge utviklingen på www.iaasb.org.
Arbeidsgruppen for ISA 230 - Dokumentasjon - ledes av et IAASB-medlem fra Nederland. En technical manager fra IFAC inngår også i arbeidsgruppen. Videre består gruppen av IAASB-medlemmer fra USA, Italia og Brasil. Avdelingsdirektør Kelly Ånerud fra Riksrevisjonen deltar i arbeidsgruppen som INTOSAIs representant.
Noen av de sentrale temaene som har vært gjenstand for mest debatt og diskusjon i forbindelse med oppdatering av ISA 230 hittil, inkluderer blant annet fastsetting av krav til følgende: tilstrekkelig dokumentasjon, dokumentasjon av muntlige forklaringer, dokumentasjon av informasjon som ikke er i tråd med revisors konklusjoner, dokumentasjon av konklusjoner på vesentlige forhold samt dokumentasjon av endringer etter at revisors rapport er avgitt.
INTOSAIs arbeidRetningslinjer for regnskapsrevisjon
INTOSAI har etablert en egen komité, Auditing Standards Committee (ASC), som er tillagt ansvaret for utvikling av INTOSAIs revisjonsstandarder. Under ASC er det etablert en arbeidsgruppe som skal utvikle retningslinjer for offentlig regnskapsrevisjon (Financial Audit Guidelines-gruppen). Strukturen er illustrert i Figur 1.
Utvikling av INTOSAIs retningslinjer for regnskapsrevisjon vil utgjøre det 4. nivået i INTOSAIs hierarki av standarder og retningslinjer som i dag består av:
Lima Declaration - offentlig revisjons «Magna Carta», generelle betingelser for en uavhengig offentlig revisjon
Code of Ethics - erklæring om grunnleggende verdier og prinsipper knyttet til blant annet integritet, uavhengighet, objektivitet og kompetanse
INTOSAI Auditing Standards - prinsipper for utførelse av offentlig revisjonsarbeid
Flere alternativer for å utvikle retningslinjer på det 4. nivået har vært drøftet i INTOSAI. På et ASC møte i 2002 vedtok komiteen å arbeide for å utvikle retningslinjer for offentlig regnskapsrevisjon, med utgangspunkt i IFACs standarder (ISAene).
Med bakgrunn i dette vedtaket, ble et prosjektsekretariat opprettet hos den svenske Riksrevisionen for å koordinere arbeidet. Sekretariatet består av fem personer, ledet av en prosjektdirektør. Prosjektsekretariatet er ansvarlig for arbeidsprogrammet, prioritering av oppgaver, implementering av beslutninger tatt av ASCs Financial Audit Guidelines-arbeidsgruppe, samt rapportering tilbake til denne gruppen.
Når det gjelder hva som er et akseptabelt nivå for dokumentasjon, var det INTOSAIs oppfatning at kravene burde settes høyere enn det som var antydet i det opprinnelige «issues paper». INTOSAIs syn var at dokumentasjonen måtte være på et nivå som er tilstrekkelig, slik at en ekstern, kompetent person kan forstå hva som er gjort og vurdere hvordan arbeidet støtter opp under revisors konklusjoner. Dette er spesielt viktig i land hvor private revisorer utfører oppdrag på vegne av en SAI, som for eksempel i USA og England. Formuleringen av utkastet til ISA 230 ble omarbeidet for å ivareta dette perspektivet fra offentlig sektor.
Videre ble et punkt vedrørende balansegangen mellom konfidensialitet og mer offentlighet tatt opp. Dette gjelder innsyn i revisors dokumentasjon, blant annet hvordan en offentlig revisor skal forholde seg til bruk av offentlige postjournaler og behandling av innsynsbegjæringer fra en tredje part. Dette er viktige temaer for offentlig revisjon, men er ikke like aktuelt for privat revisjon. Her ble utkastet til ISA 230 omarbeidet noe i retning av offentlig revisjons syn, men dette vil være et område hvor offentlig revisjon har behov for å gi ytterligere veiledning i form av en «practice note».
PCAOB har nylig utgitt sin standard nr. 3: «Audit Documentation». Dette var et sentralt tema på IAASBs møte i juni, og PCAOBs representant presenterte bakgrunnen for denne standarden. Ved fremleggelsen av standarden var IAASB vel så opptatt av temaene, som PCAOBs valgte formuleringer. Selv om det kan være flere felles temaer mellom PCAOBs standard nr. 3 og ISA 230, er det ulike behov når det gjelder tilsynsmyndigheter og brukergruppene til ISAene. IAASB legger vekt på å utvikle prinsippbaserte standarder, mens PCAOBs standarder i utgangspunktet vil være mer regelbaserte. Selv om PCAOBs standard hensyntas i utviklingen av ISA 230, må ISA 230 tilpasses sine brukergrupper.
Med bakgrunn i diskusjoner på IAASBs juni-møte om blant annet PCAOBs nye dokumentasjonsstandard, jobber arbeidsgruppen videre med høringsutkastet til ISA 230. Når denne artikkelen skrives, forbereder arbeidsgruppen deltagelse på IAASBs september-møte. På dette møtet presenteres arbeidsgruppens forslag til høringsutkast for godkjenning. Med bakgrunn i det innspill vi får fra IAASB, vil vi bearbeide dokumentet i løpet av møtedagene. Vi håper at dokumentet blir godkjent, slik at det kan sendes ut på høring snarest etter møtet.


