


Internprising - rettslige rammer og prissettingen
Internprising er det mest aktuelle skattespørsmålet internasjonalt. I en serie på tre artikler tar forfatteren opp temaet for å gi brukerne et redskap til å forstå hvorfor temaet er viktig og hvordan man kan tilnærme seg det.
Begrepet internprising («Transfer Pricing») benyttes her om fastsettelse av pris og avtalevilkår mellom parter som anses å ha en tilknytning nær nok til at denne tilknytningen kan påvirke pris og/eller avtalevilkår. En slik påvirkning kan føre til at inntekten blir forskjøvet mellom partene. Selve begrunnelsen for valgt internpris og hvilke priser som er akseptable er hovedtema for denne fremstillingen og vil bli belyst i en serie på tre artikler.
Den første artikkelen tar for seg innholdet i selve prissettingen og hvilke rettslige rammer som finnes. En slik fremstilling må nødvendigvis ta for seg både internasjonale rettskilder og se litt på de enkelte lands egne regler. Internprising er økonomisk teori, men grensene for når prisen kan overprøves og hvor langt overprøvingen kan gå, er ren rettsanvendelse der flere enn økonomer gjerne vil ha et ord med i laget. Jeg er kritisk til de forenklede metoder og lettvinte løsninger som ofte trekkes frem når det gjelder prising av varer og tjenester i flernasjonale konsern. Leseren bør være våken for hvilke faktorer som faktisk bestemmer prisen og hele tiden ha fokus på den økonomiske virkelighet som grunnlag også i skattespørsmål.
I neste artikkel ser jeg på internprising i praksis og hvordan de enkelte typer transaksjoner blir behandlet (eller bør behandles) både fra skattytersiden og fra skattemyndighetene. Det gis konkrete råd om hva skattyter bør gjøre og ikke gjøre for å nå frem i sin argumentasjon overfor skattemyndighetene.
I siste artikkel tas opp temaet om hvordan dokumentasjonen bør eller skal bygges opp for å kunne sannsynliggjøre at valgt pris er innenfor det intervall som kalles «armlengde».
Selv om det bare er en liten del av skatteretten, er det mange problemstillinger knyttet til «Transfer Pricing». Denne fremstillingen vil belyse noen av disse. Mange gir uttrykk for at internprising er komplisert eller rett og slett vanskelig «å få tak på». Det kan bety at området er særlig vanskelig, men det kan også bety at området er vanskeliggjort fordi det ikke er noe rett eller galt svar - bare et teoretisk intervall for priser som ikke lar seg slå fast objektivt.
En stor grad av subjektivt skjønn ligger innbakt i dette tema og leseren bør hele tiden ha i mente at det kan være flere «riktige svar» og at dette ikke er noen eksakt vitenskap. Det at rettsområdet har omgitt seg med mye økonomisk teori må ikke ta fokus bort fra dette viktige utgangspunktet.
Eksempel - salg av biler fra Japan til Norge
Det japanske morselskapet A selger biler til det norske importselskapet B (datter) som igjen foretar salg mot det norske markedet (uavhengige forhandlere) for egen regning og risiko.
Prisen per bil er bestemt av selskap A og fører til at selskap B har vanskelig for å oppnå overskudd i de første årene. Mistanken om feil pris er klart til stede og innebærer en trussel både mot selskap A og B.

Men hva er «korrekt pris», og hvordan fastsettes denne? Det er helt grunnleggende å foreta en analyse mellom A og B over hvilke funksjoner (f.eks. inngå salgskontrakt med forhandlernettet) og risiki (f.eks. for garantiansvar, egne ansatte, lokaler) den enkelte har. Også oversikt over selskapenes aktiva må innhentes fordi avkastning på slike forventes. Mye av logikken bak internprising ligger i denne funksjons- og risikoanalysen. Dersom salgsforetaket ikke har noen risiko for tap (ei heller aktiva eller arbeidskapital av betydning), vil det kunne argumenteres for en forholdsvis høy pris på biler. På denne måten kan et tap i en oppstartsfase, eller ved lavkonjunktur, delvis forklares. Fortsetter imidlertid tapene, vil salgsforetaket sannsynligvis eksistere fordi det er i produsentens interesse. Et tap i Norge står dermed i fare for å bli underkjent skattemessig, og selskap B risikerer å få økt sin inntekt.
Valg av metodikk må undersøkes nærmere, herunder om det finnes andre transaksjoner mot andre selskap (enten konserninterne eller eksterne) som kjøper slike biler. Dersom prisen er satt avvikende fra dette, må det foretas en analyse som forklarer eventuell forskjell.
En rekke andre forhold viser at selv et enkelt eksempel kan bli komplisert. Kan f.eks. mor velge å fakturere i Yen - eller må NOK velges? Salg av flere biler (økt markedsandel) vil være inntektsbringende for produsenten A selv om selskap B ikke går med overskudd. Kan morselskapet gi markedsstøtte med fradragsrett i Japan? Hvor mye og hvor lenge? Hvor mye av «overheads» i morselskapet kan allokeres til B? Disse spørsmål og flere til tar jeg sikte på å belyse i det følgende.
Rettskildesituasjonen
Armlengdeprinsippet - OECD
Den grunnleggende tanke er at alle transaksjoner mellom nærstående skal skje som om de hadde skjedd til markedsvilkår mellom uavhengige. Altså skal det skapes en fiksjon - en hypotetisk situasjon - som om det var to uavhengige parter som drev handel og inngikk den aktuelle avtalen. Som jeg skal komme tilbake til i flere sammenhenger, er denne fiksjonen vanskelig å forholde seg til i enkelte situasjoner, men like fullt er den akseptert som et hovedprinsipp i alle land og kalles armlengdeprinsippet («arm’s length principle»).
Selve innholdet i prinsippet vil kunne variere og i de land som har vedtatt en nærmere rettslig regulering av innholdet i prinsippet, vil det kunne trekkes ulike konklusjoner basert på samme faktum. Det er imidlertid interessant å notere seg at vi tross alt har et felles utgangspunkt for vurderingene. Dette er det absolutt et behov for når vi tar med i betraktningen at det ligger i sakens natur at minst to land er involvert når samme faktum skal forstås riktig og rett konklusjon skal treffes.
Organisasjonen for økonomisk samarbeid og utvikling (OECD) har i sin mønsterskatteavtale tatt inn en henvisning til prinsippet i art. 9 og søkt å underbygge prinsippet gjennom en egen rapport som omtales som OECD’s Guidelines («Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrators», heretter kalt OECDs Retningslinjer eller Retningslinjene). Retningslinjene kom i 1995 og er revidert flere ganger siden. En løpende ajourføring skjer, men selv om det er mindre enn 10 år siden rapporten kom, har teknologisk utvikling og internasjonal verdenshandel endret karakter på disse årene, og det er allerede nå behov for en mer dyptpløyende vurdering av Retningslinjene. Spesielt når det gjelder handel og informasjonsutveksling over Internett har Retningslinjene behov for en oppdatering.
Norsk rett
Norsk rett tar helt og fullt utgangspunkt i armlengdeprinsippet ved en henvisning i skatteloven § 13-1:
«Det kan foretas fastsettelse ved skjønn hvis skattyters formue eller inntekt er redusert på grunn av direkte eller indirekte interessefellesskap med annen person, selskap eller innretning».
I tillegg til dette utgangspunktet i loven er det slått fast av Høyesterett i en dom fra 11. oktober 2001 (Agip - Rt. 2001 s. 1265) at de retningslinjer som OECD har vedtatt også skal anses å være en del av norsk rett. Det uttales at det antas at disse «retningslinjene gir et mer presist uttrykk for innholdet i skatteloven § 54, 1. ledd» (nå § 13-1,1. ledd). En slik antagelse gir disse retningslinjene forholdsvis stor gjennomslagskraft i norsk rett.
Finansdepartementet har initiert en oversettelse av retningslinjene som ligger tilgjengelig på hjemmesidene til www.odin.no*http://odin.dep.no/archive/finvedlegg/01/07/inter030.pdf.
Det er også forutsatt at Norge skal vurdere å innføre egne retningslinjer for hvordan flernasjonale foretak (heretter FNF) skal dokumentere sine interne priser overfor skattemyndighetene. Dette er gjort i mange land og det forventes at norske skattemyndigheter velger en modell som ikke avviker mye fra våre naboland. Det som særlig er interessant er hvor stor ekstra byrde man velger å legge på skattyterne allerede ved innlevering av selvangivelsen. Det foreligger allerede i dag en ganske betydelig dokumentasjonsplikt dersom ligningsmyndighetene velger å benytte hjemlene i ligningsloven til å be om tilleggsopplysninger i den enkelte sak. Blir dette utvidet til å gjelde uoppfordret f. eks for transaksjoner over en viss beløpsgrense, vil det medføre en kraftig utvidelse av opplysningsplikten i Norge.
Dette tar jeg opp i siste artikkel i denne serien og Finansdepartementets innstilling til dette vil da forhåpentligvis være kjent*Et Høringsnotat har lenge vært bebudet og kan tidligst foreligge høsten 2004/våren 2005..
Hvem er nærstående?
Det er ikke nøyaktig definert hvem som er nærstående i den forstand at forholdet mellom selskapene har påvirket prisen. Det er ikke nødvendig med fullstendig kontroll, men grensen må trekkes et sted. Det er sannsynligvis vanskelig å få alle land med på en lik begrepsbruk. OECDs mønsteravtale artikkel 9 omhandler dette og opererer med «associated enterprises» dersom et selskap har direkte eller indirekte kontroll med enten «management, control or capital». Dette er en vid definisjon som neppe fungerer som en reell avgrensning. Mange land vil nok ha egne regler som innskrenker eller presiserer mønsteravtalen.
Skattelovens § 13-1 er imidlertid neppe noen presisering siden det er tilstrekkelig med «interessefellesskap». Det er klart at mindre enn 50% eierskap kan være tilstrekkelig og utfyller vi skatteloven med artikkel 9, så vil det være tilstrekkelig med rett til å skifte ut styret i det selskap som man handler med. Spørsmålet er ikke kommet på spissen i de sakene som har vært behandlet i retten så langt jeg kjenner til. Det har kanskje sammenheng med at de klare tilfeller av uriktig prising ikke skjer når uavhengige aktører tar en (stor) del av transaksjonsverdien.
Bevisbyrde
Når det gjelder bevisbyrde, har skatteloven § 13-1 nr. 2 en bestemmelse som etter sin ordlyd kan virke særlig tyngende for skattyter. Det heter der at:
«Er den andre personen, selskapet eller innretningen som er nevnt i første ledd, bosatt eller hjemmehørende i utlandet og det er grunn til å anta at formuen eller inntekten er redusert, skal reduksjonen anses for å være en følge av interessefellesskapet, med mindre skattyteren godtgjør at det ikke er tilfelle».
Dersom skattyter må bevise sin uskyld på et område som i utgangspunktet skal baseres på en fiksjon, vil det være særlig tyngende i en situasjon der utfallet er avhengig av et subjektivt skjønn. Det er her grunnlag for å hevde at en slik bevisbyrderegel må tolkes innskrenkende og forstås dit hen at det påhviler skattyter en viss tvilsrisiko dersom det ikke fremlegges relevant bevis for påstanden.
Rekkevidden av den norske bevisbyrderegelen er uansett tvilsom dersom andre land i EU/EØS-området er involvert. Det kan blant annet vises til en Høyesterettsdom i Nederland (HR 28-6-2002 No 36.446) som ga skattyter medhold i at det er skattemyndighetene som har bevisbyrden for at inntekten er feil i selvangivelsen. Dette er også i tråd med hovedregelen i norsk rett slik den oppfattes av Høyesterett i Baker-Hughes saken (Utv. 1999 side 1349). Førstevoterende gir der klart uttrykk for at det «må foreligge sannsynlighetsovervekt for at inntekten er redusert». Siste ord er imidlertid neppe sagt i disse sakene og det er viktig å være godt forberedt når spørsmålene kommer.
Andre land
I 1995 var det bare USA som hadde lovregulert krav til hvilke prinsipper internprising skal skje etter og hvilken dokumentasjon som skal utarbeides. I årene etter har mer enn 20 andre viktige land med omfattende internasjonal handel kommet etter og laget sine egne krav. Det er mange fellestrekk i de landspesifikke krav og de følger på mange måter de grunntrekk som OECD har laget i sine Guidelines.
Men det er også store forskjeller, særlig i måten man har valgt å kreve dokumentasjonen fremstilt på og ikke minst tidspunktet for når den skal fremlegges. I enkelte land kreves dokumentasjonen lagt frem allerede ved innlevering av selvangivelsen, mens det i de fleste land er tilstrekkelig at den foreligger innen en viss frist. I Polen må den fremlegges innen 7 dager - på polsk - og det sier seg selv at den i praksis må foreligge på forhånd. Selv i USA fikk man 30 dager på seg til å finne frem dokumentasjonen. Med de siste endringene i USA har denne fristen blitt foreslått endret (tatt bort) slik at skattyter må fremlegge dokumentasjon ved forespørsel.
Konsekvensene av at tilstrekkelig dokumentasjon ikke foreligger vil i de fleste land, foruten endring av ligningen, være at det kan ilegges straffeskatt eller en form for strafferente som ikke kan fradragsføres i annen inntekt. Også straff basert på transaksjonens volum forekommer (f.eks. India der 2 % kan ilegges ved «inadequate documentation»).
Det er også viktig å legge merke til at alle disse landene krever at dokumentasjonen er oppdatert for hvert aktuelle inntektsår. I f.eks. USA, UK og Canada, som på mange måter er ledende for utviklingen, må det utarbeides årlig oppdatering. I andre land, f.eks.Tyskland, er det tilstrekkelig at den på en relevant måte beskriver den interne transaksjonen (dersom det ikke er en ekstraordinær transaksjon som må oppdateres årlig).
Forholdet til den økonomiske virkelighet
Det er viktig å fokusere på den økonomiske virksomhet flernasjonale foretak (FNF) driver. Det er den operative virksomhet som gir inntekter - ikke skattemessige vurderinger. Riktignok er skatt en kostnad og i den grad korrekt internpris gir lavere skatt på konsernnivå, vil det vises på bunnlinjen. Poenget i denne sammenheng er imidlertid at det brukes mye ressurser i FNF på å fastsette «korrekt» pris på varer og tjenester for de enkelte selskap eller avdelinger (profittsentre). Å samordne disse resultatene med skattemessige vurderinger kan være både effektivt og lønnsomt.
Bakgrunnen for internprisingen i FNF er ofte et ønske om økonomisk styring og kontroll. I tillegg kan ledelsens målesystemer være årsak til at prisen fastsettes slik den gjør. Det ligger her en kilde til diskusjon og kanskje feil prising internt i FNF uavhengig av hva som skattemessig anses som en akseptabel pris. Sub-optimalisering er nærmest et skjellsord i enkelte FNF, fordi det tar vekk fokus fra det faktum at det er konsernet som sådant som skal tjene penger - ikke det enkelte selskap/profittsenter. Likevel vil jeg fokusere på hvor viktig det er å tilstrebe en tilnærming fra begge sider. Den skattemessige vurdering bør se hen til operativ virksomhet og den sistnevnte være bevisst de behov andre i organisasjonen (og skattemyndighetene) har for å prise transaksjoner til reelle verdier.
Et eksempel fra praksis var en produksjonsenhet som ikke ville at morselskapet skulle belaste enheten med royalty pga. negativ effekt på motivasjonssystemene. Skattemyndighetene (hos mor) krever slik belastning og det må skje en tilnærming. Et alternativ (kompromiss) er å la royalty bare vises i skatteregnskapet, men helt korrekt vil dette neppe bli da de regnskaps- og selskapsrettslige regler som hovedregel både i Norge og internasjonalt krever at transaksjonene også skal prises til full verdi i regnskapet. Noen enkel løsning på slike motstridende krefter finnes neppe.
Hva bestemmer prisen?
Det hadde vært enkelt å lage en formel som kunne gi uttrykk for «en akseptabel pris» mellom interne parter, hvis prismekanismene hadde vært objektive kriterier man kunne lage modeller av. Slik er det imidlertid ikke. Selve prisingen blir til i et marked der tilbud og etterspørsel er innsatsfaktorer og prisen er resultatet. Det faktum at markedet heller ikke er perfekt gjør vurderingen av pris enda vanskeligere.
Noen utgangspunkter finnes. Importere biler fra Japan er det også andre som gjør, og kanskje i samme marked. Dersom det interne kjøp skal vurderes avvikende fra det eksterne, må dette begrunnes i faktiske forskjeller. OECDs retningslinjer har en opplisting av faktorer som kan være bestemmende på prisen og disse kan også fungere som en teoretisk tilnærming. Det er:
Eiendelers eller tjenesters karakteristika
Funksjonsanalyse
Kontraktsvilkår
Økonomiske omstendigheter (markeder)
Forretningsstrategier
En nærmere gjennomgang av disse faktorene vil avdekke om den interne pris er satt «korrekt» i forhold til referanseprisen. Vurderingen er skjønnsmessig og skjønnet blir ofte veldig subjektivt, noe som også gjør at det er vanskelig å benytte direkte sammenligning for å komme frem til et akseptabelt svar.
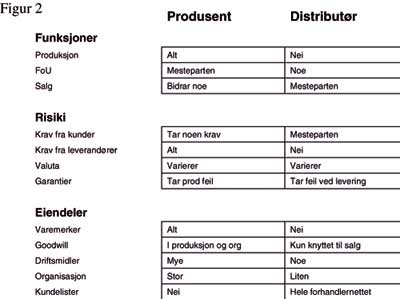
En nærmere analyse av de involverte parter anses likevel nødvendig for å kunne gi en tilfredsstillende tilnærming - i alle fall i de mange saker der det ikke finnes en presis sammenlignbar pris (og det er sjelden). Følgende tabell viser hvordan en funksjons- og risikoanalyse kan gjennomføres for å se litt nærmere på hvilken av partene i transaksjonen som har den enkelte funksjon og hvem som bærer risikoen dersom noe går galt. Det er med andre ord summen av funksjoner, risiki og eiendeler som skal premieres gjennom en akseptabel pris.
Det er funksjoner og risiki som skal summeres og det løses ikke ved hjelp av matematikk. Denne oversikten er imidlertid nødvendig for å forstå styrkeforholdet mellom partene. I tillegg til slike objektive kriterier kommer subjektive forhold som personlige egenskaper («god selger») eller sterke nettverk (personlige) o.l. (Heldigvis skal vi ikke frem til mer enn et «akseptabelt intervall».)
I tillegg til en funksjonsanalyse som nevnt må kontraktsvilkår for øvrig og de enkelte markeder vurderes nærmere. Et lite utviklet marked kan for eksempel begrunne en lavere pris sammenlignet med salg i et modent og velutviklet marked.
Når kan myndighetene overprøve valgt pris?
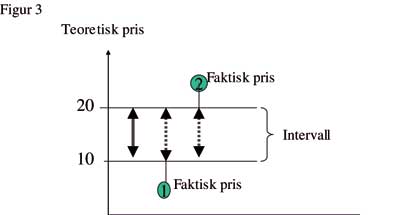
Siden OECD og de fleste land har akseptert at det ikke finnes bare én korrekt pris, vil det bare kunne skje en korrigering dersom prisen ligger utenfor det akseptable intervall. Det er selvsagt ikke en enkel øvelse å komme frem til selve intervallet, men det forutsettes gjennomført rent teoretisk.
Dersom skattyter holder seg innenfor det akseptable intervall, kan ikke prisen justeres av skattemyndighetene. Dette er en viktig kjøreregel som både OECDs Retningslinjer og norsk intern rett bygger på og som først og fremst blir utfordret gjennom det faktum at man i praksis ikke blir enig om hvilket intervall som er akseptabelt!
Deretter må det tas stilling til om en prisjustering skal kunne skje til hvilket som helst nivå innenfor dette intervallet, eller om myndighetene f.eks. kan velge det alternativ som gir mest inntekter til statskassen. I praksis er det her slaget om skattekronene står siden justeringene ofte dreier seg om betydelige beløp og det er rimelig stort innslag av skjønn. Noen land velger å gå for en aggressiv linje, mens andre velger f.eks. å legge seg på «median» i det økonomiske intervall som man til slutt enes om (eller som skattemyndighetene finner bevist).
Dette er illustrert i fig. 3 og den viser at en prisjustering kan bli større enn forutsatt fordi «det akseptable intervall» viser seg å være relativt bredt. Usikkerhet knyttet til intervallet bør gjenspeiles i den pris man velger ved at skattyter ikke velger priser helt i ytterkant av intervallet. Særlig gjelder dette dersom intervallet er bredt (f.eks. 3,5 %-16,5 %).
I Norge vil det ved en prisjustering neppe være grunnlag for å gjøre noe annet enn å velge det faktum som passer best til beskrivelsen ut fra en alminnelig bevisvurdering. Det skulle i teorien skjerpe kravet til hvor i intervallet man til slutt havner. I praksis er det imidlertid ofte vanskelig å overprøve om skattemyndighetene har valgt noe prinsipp. De har i alle fall ikke gitt uttrykk for noe annet enn det som følger av ligningsforvaltningsretten. Dessuten er partene sjelden enige om selve intervallet.
Metoder for prising
Generelt
Vi kommer ikke utenom en viss innføring i metodebruk i en slik artikkel, selv om forfatteren for lengst har sluttet å fokusere på den relativt skjematiske og foreldede metodetenkning som finnes blant annet i Retningslinjene. Nedenfor skal jeg imidlertid se litt nærmere på utviklingen og en mer kritisk vurdering av metodene vil bli foretatt.
Det er heller ikke slik å forstå at når en metode er valgt kan de andre ikke være relevante eller er ubrukelige. Selv om SUP-metoden blir brukt, kan det være relevant å benytte Kost Pluss-metoden, eller alle de øvrige for den saks skyld. Det er resultatet som skal ha fokus, ikke metoden. Metoden kan ses som et hjelpemiddel for å finne et akseptabelt intervall på samme måte som økonomiske modeller blir brukt til å finne verdiberegninger av virksomheter (kontantstrøm, normalresultat, substansmetode etc.).
Sammenlignbar ukontrollert pris (SUP - eng. «CUP»)
Denne metoden anses som den mest pålitelige metode i de tilfeller den kan benyttes. For å benytte den må man finne sammenlignbare transaksjoner (eller priser) mellom uavhengige parter. Dette kan være transaksjoner mellom to eksterne selskaper (ekstern SUP), eller selskapets transaksjoner med et uavhengig selskap (intern SUP). Det kreves at den sammenlignbare transaksjonen må være lik med hensyn til produkttype, kvantitet, bedriftenes markedsposisjon, samt betalings- og leveringsvilkår.* OECDs Retningslinjer art. 1.19-1.35 Hvis transaksjonene er tilnærmet identiske kan man bruke metoden med korrigeringer for de nevnte forhold. I praksis er det få tilfeller der en slik SUP gir direkte sammenlignbare resultater og en kombinasjon med andre metoder er derfor praktisk. Flere metoder sett i sammenheng gir ofte en bedre beskrivelse og overbevisning enn ved bruk av en mer eller mindre mangelfull SUP alene.
Kost Pluss
Denne metoden innebærer at en tar utgangspunkt i et selskaps produktkostnader, og legger til en akseptabel bruttomargin for å finne internprisen en kan kreve overfor et annet konsernselskap. Metoden innebærer at en må definere og avgrense de relevante kostnadene. Videre må en skaffe til veie bruttomarginer (fra andre selskaper) som utfører tilsvarende funksjoner, bærer en tilsvarende grad og type risiko, og har en tilsvarende kapitalbinding. Normalt finner en ikke direkte sammenlignbare selskaper (eller transaksjoner/priser), og derfor er det vanlig at det foretas justeringer for forskjeller i funksjoner, risiko og kapitalbinding.
Metoden egner seg normalt best der selger er et produksjonsselskap eller en tjenesteyter. Normalt er det en forutsetning at selger bærer en lav økonomisk risiko og ikke har immaterielle eiendeler av betydning knyttet til produktene.
Videresalgsprismetoden (eng. «Resale Price Method»)
Denne metoden tar utgangspunkt i salg til en uavhengig part. Fra denne salgsprisen trekker man så fra en akseptabel bruttomargin. Da finner man internprisen et konsernselskap (f.eks. produsenten) kan kreve ved salg til et annet konsernselskap (salgsselskapet) som selger produktet videre til den uavhengige parten. Som ved Kost Pluss-metoden må en ved sammenligning med andre selskaper hensynta forskjeller i funksjoner, risiko og kapitalbinding.
Metoden egner seg normalt best der kjøper er et salgs- og/eller markedsføringsselskap, som ikke eier vesentlige immaterielle verdier, som f.eks. merkenavn. Typisk vil en agent eller et distributørselskap benytte denne metoden.
De tre ovennevnte metoder; SUP, Kost Pluss og Videresalgsmetoden er så vel i Retningslinjene som i norsk rett ansett som de tre hovedmetodene for fastsetting av internpriser. Flere underordnede metoder er imidlertid også relevante.
Transaksjonsbaserte nettomarginmetoder (eng. «Transactional Net Margin Method - TNMM»)
Nettomarginmetodene innebærer at fokus settes på den profitt som transaksjonen gir hver av partene i et FNF. Metodene er underordnede iht. Retningslinjene og skal bare velges når de tre hovedmetodene over ikke kan gi god nok indikasjon på prisintervallet fordi det ikke finnes tilstrekkelig faktisk informasjon til å bruke noen av dem.
Nettomarginmetodene innebærer at prisene tilpasses slik at nettomarginen ved en gruppe transaksjoner, eller for et selskap som bare driver med slike transaksjoner, tilsvarer nettomarginene som oppnås hos sammenlignbare selskaper. Metoden benyttes normalt som et alternativ til videresalgsmetoden fordi bruttomarginer for enkeltstående transaksjoner normalt er vanskelig tilgjengelig.
Metoden er godt utviklet i USA. Metoden benyttes i Europa som regel bare dersom de øvrige metodene ikke er anvendbare. I resten av verden har man stort sett akseptert at metoden benyttes ut fra samme prinsipper som i USA og den kan gjerne bli valgt som førstevalg.
En lignende metode som også er utviklet i USA (og mye brukt der) er CPM eller Comparable Profit Method». Dette er en tilpasning til TNMM fordi fokus mer rendyrket går mot overskuddet i FNF som sådant.
Overskuddsfordeling (eng. «Profit Split Method»)
Denne metoden innebærer at det samlede overskuddet for to eller flere parter fordeles skjønnsmessig på partene. Metoden er generelt ansett som upålitelig, men kan være det eneste alternativ der to eller flere transaksjonsparter bidrar med immaterielle verdier. Det er svært vanskelig å finne sammenlignbare priser og marginer der flere selskaper bidrar med immaterielle verdier. I forhold til den nevnte CPM-metoden er det ikke noen stor forskjell, men ved overskuddsdeling har vi fokus på begge parter i transaksjonen. Fordelingen skjer mellom flere parter, ikke bare en parts (korrigerte) overskudd.
Hybride metoder (eng. «Hybrid Methods»)
Som navnet indikerer er dette en sekkepost som innebærer at dersom ingen andre metoder er anvendelige, kan andre tilnærminger benyttes. I Høyesterettsdommen av 11. okt. 2001 (Agip-saken), aksepterte retten en sammenligning av forsikringspremier i oljesektoren med andre selskaper som forsikret seg internt i eget konsern. Selskapene som ble brukt som sammenligningsgrunnlag oppfylte følgelig ikke kravet om at de skulle være uavhengige, noe som er nødvendig for at SUP-metoden skal benyttes.
Oppsummering
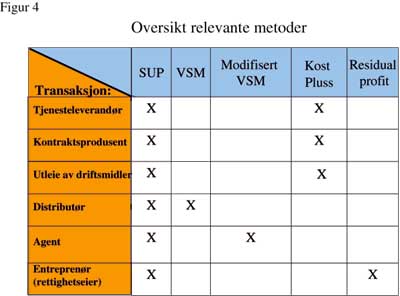
Oversikten i figur 4 viser hvilke metoder som er relevante i forhold til type transaksjoner. I alle tilfeller er SUP relevant, men som nevnt er det ofte vanskelig å finne en god (nok) SUP. Selv om den blir benyttet som støtteargument i dokumentasjonen, bør den nest beste metoden benyttes.
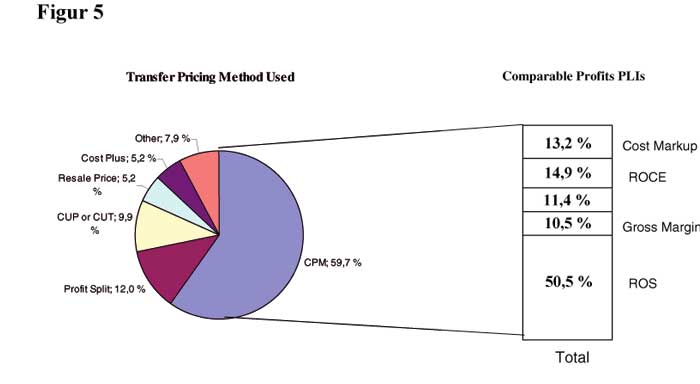
Følgende oversikt er hentet fra IRS (Skattemyndighetene i USA)*IRS «Practical Realities of Transfer Pricing Analysis» Journal of TP, Nov/Dec. 2000. sin praksis knyttet til inngåelse av avtaler med skattyterne («Advance Pricing Agreements», APAs) og viser hvilken metode som er mest benyttet der. Den er neppe representativ for alle land, men kan likevel tjene som en illustrasjon. Den viser blant annet at mer enn halvparten av alle slike avtaler benyttet Comparable Profit som metode og i ca. halvparten av disse igjen er det «Return on Sales» (netto avkastning målt mot omsetning) som er benyttet som nøkkeltall.
Fokus på metoder fremfor faktisk innhold?
Utviklingstrekk
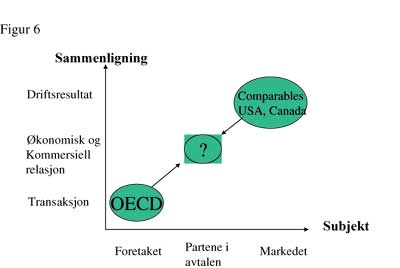
Det har skjedd en løpende evaluering av Retningslinjene siden 1995. De er oppdatert på flere punkter og det vurderes nå f.eks. om sammenligningsanalyser («comparability») skal kunne skje også mot andre transaksjoner mellom relaterte parter. F.eks. at driftsresultatet til bilimportøren i eksemplet innledningsvis kan sammenlignes mot en annen bilimportør i Norge selv om denne er i et annet konsernselskap. Vanlig lære har vært at dette ikke kan skje fordi en sammenligning mellom forskjellige konserner like godt kan være en sammenligning feil mot feil. Dette diskuteres p.t. av OECDs ekspertgruppe og denne har ennå ikke konkludert entydig, selv om det er en uttrykt skepsis til forslaget.
Noe av årsaken til diskusjonen ligger i manglende sammenligningsgrunnlag. En spesifikk industri kan være dominert av FNF-er og en sammenligning mot disse kan synes som eneste løsning. I praksis skjer slike sammenligninger spesielt fra skattemyndighetenes side for å presse overskuddet opp fra de som presterer mindre enn konkurrentene. Problemet er at dette neppe er hele virkeligheten og man tar på denne måten ikke hensyn til at andre årsaker, f.eks. selve driften, markedsposisjoner og produktlikheter like gjerne kan begrunne forskjeller i lønnsomhet.
I tillegg er det særlig forholdet til metodetenkningen som er i fokus. Det at USA i stor grad godtar bruk av nettomarginmetoder (som i liten grad tar hensyn til de kommersielle og finansielle trekk ved transaksjonen) gjør at OECD er skeptisk til å følge USA helt ut. En nærmere vurdering bør gjennomføres og mye taler for at OECD vil utvikle metodene fra de rene transaksjonsmetoder til en mer åpen vurdering om hva som er best i hvert enkelt tilfelle. Det skjer en langsom tilnærming som kan illustreres slik:
Komplekse verdidrivere
Vi forsøker å gjenskape en (fiktiv) virkelighet når priser skal fastsettes og overprøves. Et viktig tolkingsmoment er derfor den økende grad av kompleksitet som omgir internasjonal handel. Bedriftene i de tidligere rene produksjonsland har i økende grad blitt eiere av immaterielle rettigheter og lagt produksjonen til andre land. Salg av varer skjer med stadig mer avanserte hjelpemidler og behovet for en representant eller dennes funksjon har endret seg. Spesielt Internett har medført endringer i dette bildet. Mer komplekst, andre aktører og mer uoversiktlig rettighetsstruktur er stikkord.
De fleste FNF har innrettet sin organisasjon etter denne «nye virkelighet» og det er derfor viktig at vurderingen som skal foretas tar høyde for en mer virtuell organisasjon i et mer komplekst samspill mellom de faktorer som er med på å skape inntekt - og overskudd. En analyse av slike verdidrivere vil derfor være nødvendig og ofte avgjørende.
Det kan gjøres ved hjelp av en analyse av verdikjeden i FNF-et. Hver enkelt prosess som deltar i verdiskapningen, kan settes i system og verdsettes individuelt ut fra de sunne økonomiske prinsipper som er nevnt ovenfor. En slik analyse vil være et viktig hjelpemiddel til å analysere hvilke funksjoner som deltar i verdiskapningen og hvor viktige de enkelte elementer er.
Relevansen til den enkelte prosess er lett å konstatere, men når det gjelder selve vektleggingen, blir det vanligvis mye skjønnsmessige vurderinger. Det ville sannsynligvis blitt mer enn 100% dersom de tre avdelingslederne for hhv. produksjon, distribusjon og salg fikk estimere sin andel av netto verdiskapning! Uansett vil det skjønn som her fremkommer være et viktig hjelpemiddel som sammen med andre sammenligningsgrunnlag er tilstrekkelig til å fastsette en pris på transaksjonen.
Bindende forhåndsuttalelse og avtaler med skattemyndigheter
I en rekke land avgis det bindende forhåndsuttalelser («Advance Rulings») eller det inngås konkrete avtaler med skattemyndighetene om valg av pris mellom FNF. Slike APAs («Advance Pricing Agreements») er tilgjengelige i de fleste av de land som har innført dokumentasjonskrev i sin interne lovgivning. De første avtalene ble inngått i USA og nå etter mer enn 10 års stadig økende bruk er det klart at denne formen for avtaler med skattemyndighetene har kommet for å bli. I en spesialrapport fra Bureau of National Affairs (USA) utgitt i mars 2003 ble erfaringer fra 23 land evaluert og selv om erfaringene er delte, er det rimelig klart at både skattyter og skattemyndigheter ønsker å fortsette å utvikle disse avtalene. Nylig innførte Italia regler om APA og flere land følger nok etter.
Fordelene er større forutberegnelighet for skattyter og så lenge myndighetene får tilstrekkelig med opplysninger, vil disse slippe en omfattende kontroll i perioden. Etter hvert som partene har bygget erfaringer med APA har det blitt mer tillit på begge sider. Skattemyndighetene har fått mer fakta og skattyter har fått bedre innsyn i hvordan myndighetene anvender rettskildene i sin vurdering. Større åpenhet for andre enn de som er direkte involvert i den aktuelle APA har det også blitt etter hvert.
Det er kostnadskrevende å lage slike avtaler og det er derfor forbeholdt de store transaksjonene. Men det skal nevnes at utviklingen går i retning av flere slike avtaler også for mindre transaksjoner fordi trenden er større åpenhet og gjensidig forståelse.
En annen ulempe er at disse avtalene oftest inngås med ett land og en skattyter. Dersom flere land involveres, blir det ikke mindre kostnadskrevende og mer komplisert. Like fullt er det inngått mange slike bilaterale avtaler i praksis. Også land som ikke har APA-regimer på plass har inngått slike konkrete bilaterale avtaler med andre land og skattytere.
I Norden er det mulig å få forhåndsuttalelser, men det er ikke formalisert noen APA-ordninger. Dette henger kanskje sammen med manglende formaliserte krav til dokumentasjon. Danmark fikk regler i 1999 og de øvrige nordiske land vurderer fremdeles hvordan slike regler skal utformes. Likevel har skatteadministrasjonene i Norden inngått slike avtaler i enkelte saker, typisk der et annet land har lagt grunnlaget for avtalen og den har vært bilateral.
Samspill mellom stater
Korresponderende retting
Dersom et FNF får inntekten økt som en følge av at internprisen er satt feil, vil det være behov for å redusere inntekten i ett eller flere andre land som en følge av justeringen. At det kan skje en slik korresponderende retting har OECD lagt opp til i mønsteravtalen art. 9 nr. 2. Det betyr at de stater som har akseptert mønsteravtalen også har en forpliktelse til å innvilge slik retting. I enkelte skatteavtaler er det i tillegg inngått mer forpliktende avtaler.
Noen automatikk vil det imidlertid ikke kunne påregnes. Det skal foretas en vurdering av om det egentlig er internprisen som er feil og i hvilken grad denne er feil for vedkommende land (og ikke andre). De enkelte land har varierende praksis når det gjelder slik korresponderende retting og det kan være vanskelig å få gjennomslag for sitt syn.
Mønsteravtalen har i art. 25 en egen bestemmelse som regulerer den administrative prosessen. Mange land har imidlertid tatt forbehold mot dette punkt i mønsteravtalen/Retningslinjene. Dessuten har skattyter liten mulighet til å påvirke denne prosessen fordi det bare er skatteadministrasjonene som forhandler.
Krav om korresponderende retting og gjennomføring av dette vil som regel bli svært kostnadskrevende og ta uforholdsmessig lang tid for skattyter. Det er derfor i det lange løp vesentlige ressurser å spare på å etablere en god og dokumenterbar internprisingspolitikk som ved en kontroll viser seg å være holdbar.
Voldgift mellom land i EU
EU har laget en egen voldgiftsordning («EU Arbitration Convention») som de fleste medlemsstater nå har ratifisert. Denne ordningen gir medlemmene mulighet til å la voldgiftsretten avgjøre hvor mye av prisen som er uriktig fastsatt mellom de ulike medlemsstater. Dette kan være et nyttig verktøy også for norske FNF som blir utsatt for endringsligning innad i EU. Foretaket i den enkelte stat kan bringe saken inn for slik voldgift Ordningen kan imidlertid ikke brukes av norske FNF i forhold til endring i Norge.
Per i dag er det knappe 200 saker inne til vurdering for voldgift. Det er avsagt avgjørelse i (bare) en sak så langt undertegnede kjenner til. Det kan ta 5-6 år før en endelig avgjørelse foreligger. Heller ikke dette er altså noen enkel eller rask løsning på de konflikter som feil internpris kan medføre.
Oppsummering
I denne delen av artikkelen er det gitt en oversikt over både rettslig utgangspunkt og hvilke metoder som er anerkjente internasjonalt. Det er poengtert at metodene har behov for revisjon og at den enkelte skattyter bør være kritisk til hva som hevdes å være «riktig metode». De bør ha fokus på at dette bare er hjelpeberegninger i en lite vitenskapelig gren av skatteretten hvor det ikke gis fasitsvar - bare veiledende normer og intervaller.
Tvisteløsningen er komplisert og det blir ofte langdryge og kostbare saker der timeratene for utenlandske advokater tilsvarer norske dagrater! Det er også lett å konstatere at slike tvister skaper mye usikkerhet i organisasjonen og det er behov for en intern gjennomgang langt flere ganger enn om FNF-et på forhånd hadde en solid og godt gjennomtenkt praksis knyttet til valg av internpriser.
I neste artikkel tar jeg opp hva som bør gjøres for å redusere risikoen for overprøving og hva som skjer i noen av de praktisk viktigste typetilfellene.*Forfatteren kan nås på ulf.sordal@dlanordic.no eller 55 30 10 00


