


Boligbehov
Er anskaffelsen «til bruk» i virksomheten, er avgiften fradragsberettiget.
Spørsmål:
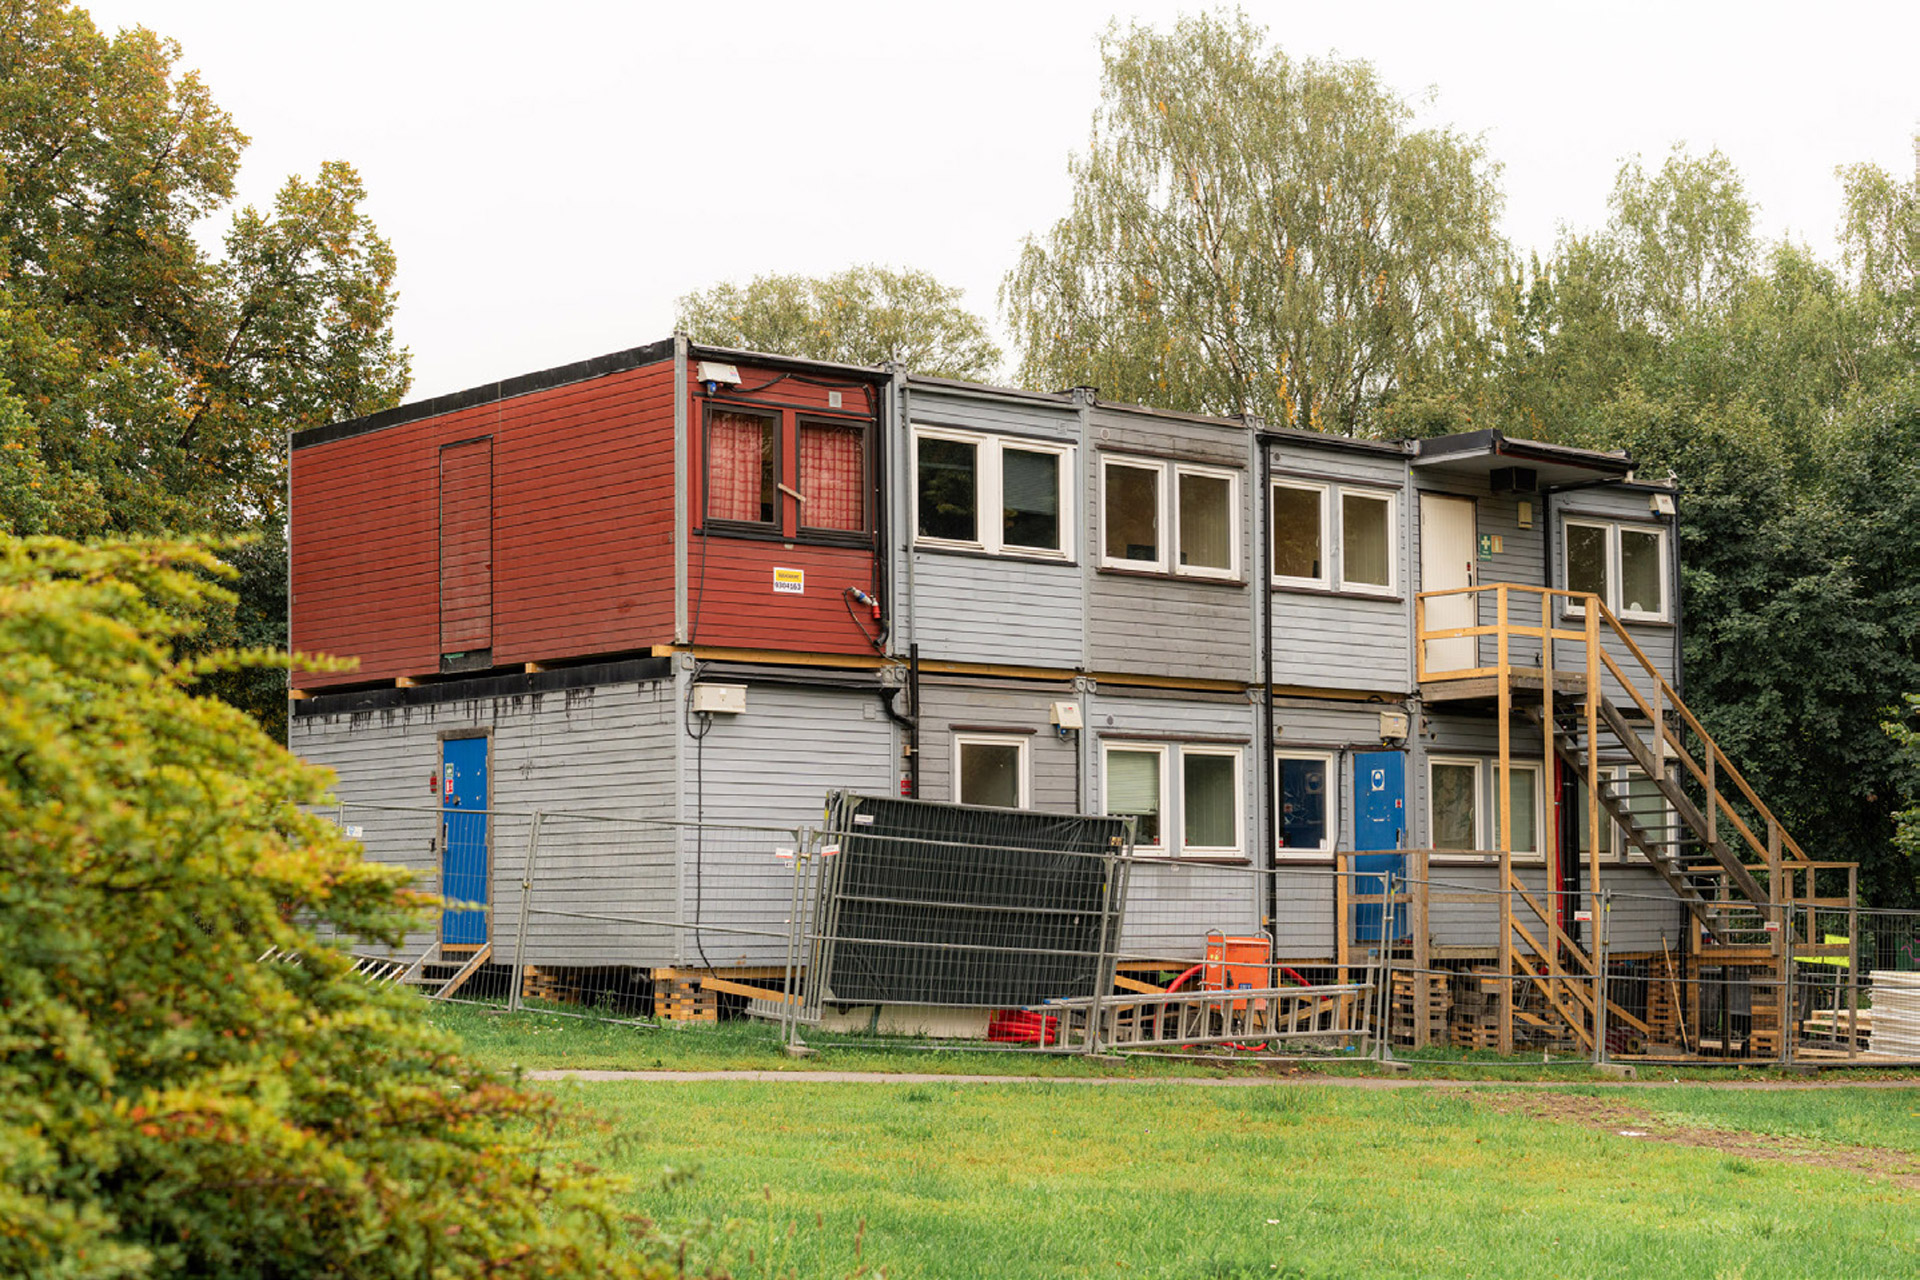
Vi driver et entreprenørselskap og setter opp brakkerigg på prosjektene våre, både for egne ansatte, innleide og sesongarbeidere. Vi trekker dessuten folkene litt i lønn for kosten og losjiet. Skattekontoret har antydet at dette er «boligbehov» og dermed avskåret. Har vi likevel fradrag for merverdiavgiften på riggen?
Svar:
Ja. Hovedregelen er full fradragsrett – og terskelen for å nekte er høy.
Poenget er at brakkeriggen ikke er fast eiendom, men løsøre. Avskjæringsregelen i merverdiavgiftsloven § 8-3 første ledd bokstav g gjelder bare fast eiendom som dekker bolig- eller velferdsbehov, og den treffer derfor ikke riggen. Da faller man tilbake på hovedregelen i § 8-1: Er anskaffelsen «til bruk» i virksomheten, er avgiften fradragsberettiget. Skattedirektoratet slår i en fersk uttalelse fra 25. august 2026 fast at kostnader til anskaffelse, oppføring, drift og vedlikehold av brakkerigg som hovedregel er nettopp det.
Begrunnelsen er praktisk og gjenkjennelig: Når arbeidsgiver må innkvartere folk fordi oppdraget ligger der det ligger, turnusen er som den er, og hjemreise mellom øktene ikke lar seg gjøre, er innkvarteringen foranlediget av virksomhetens behov – ikke av den ansattes privatliv. Brakka kommer i tillegg til boligen hjemme, ikke i stedet for den. At overnatting samtidig dekker et personlig behov, er ikke nok til å ødelegge fradraget.
Momenter som trekker i deres favør: Riggen er knyttet til et bestemt prosjekt, disponeres bare i arbeids- eller rotasjonsperiodene, avvikles når oppdraget er ferdig, og de ansatte har ingen råderett over brakka utenfor arbeidsforholdet.
Lønnstrekket endrer ikke bildet. Direktoratet er tydelig på at tilknytningsvurderingen etter § 8-1 i utgangspunktet ikke påvirkes av at arbeideren trekkes helt eller delvis i lønn for overnatting under oppdraget. Utgangspunktet er fortsatt full fradragsrett. Det er først dersom arbeideren betaler full markedspris at bildet kan bli et annet – og da må det vurderes konkret.
Én ting bør dere passe på: perioden etter at oppdraget er avsluttet. Lar dere folk bo videre mot betaling, selger dere overnattingstjenester – fradrag, men da med utgående merverdiavgift på omsetningen. Lar dere dem bo gratis, risikerer dere at det anses som naturalavlønning, med avskjæring etter § 8-3 første ledd bokstav d.
Konklusjon: Så lenge riggen er løsøre og innkvarteringen henger sammen med et konkret arbeidsoppdrag, har dere fradrag – også når folkene trekkes i lønn. Grensen går ved full markedspris og ved oppholdet som fortsetter etter at jobben er gjort.


